中東衝突加AI需求雙重夾擊,澳洲聯儲第四次出手,通脹黏性有多強?
2026-09-29 13:38:19
週二(9月29日)亞洲時段,澳洲聯儲宣佈加息25個基點,澳元兑美元短線拉昇,自0.7006一度走高至0.7028附近。
澳洲儲備銀行貨幣政策委員會今日一致決定,將現金利率目標上調25個基點至4.60%。這是該行今年第四次加息,累計收緊100個基點,也將官方利率推升至2011年11月以來最高水平。
委員會在聲明中明確指出,通脹仍處高位,8月會議中提及的部分上行風險正在成為現實。市場對此次加息已高度定價,決議公佈後澳元兑美元短線上揚,盤中交投於0.7025附近,較決議前低位有所回升。
分析人士認為,加息本身符合預期,真正影響澳元后續走勢的關鍵在於聯儲對未來政策路徑的表態。決議的一致通過顯示委員會內部對進一步收緊的共識較強,短期內對澳元形成一定支撐。
聲明詳細闡述了通脹居高不下的多重驅動因素。
中東衝突範圍擴大,全球能源價格已遠高於8月預測時所假設的水平;人工智能相關需求正推動全球科技類商品價格快速上漲;國內產能壓力依然顯著。
企業聯絡信息顯示,不少企業已面臨成本上升壓力,並已提高或計劃提高商品和服務價格。短期通脹預期指標仍處高位,近期公佈的澳洲通脹數據也強於上次會議時的預期。
這些因素疊加,使通脹下行路徑變得更加艱難。市場評論指出,能源價格衝擊與AI投資熱潮形成的雙重壓力,是此次加息的核心背景,也增加了聯儲未來繼續行動的必要性。
儘管產出增長有所放緩,但6月季度數據在邊際上仍強於預期。
消費者支出正按預期逐步減速,多數首府城市房價持續下跌,新增住房貸款明顯下降。勞動力市場近幾個月大體按預期緩和,領先指標總體保持穩定,而商業投資和債務增長則維持強勁。
委員會認為,今年以來的三次加息已收緊金融條件,經濟似乎正在放緩,但通脹仍然過高。這種“增長降温、通脹黏性”的組合,正是迫使聯儲繼續行動的關鍵矛盾。
分析師解讀稱,住房市場降温有助於緩解需求壓力,但投資強勁和勞動力市場韌性可能延緩通脹回落速度。
國內經濟與通脹前景仍充滿高度不確定性。中東衝突尚未解決,存在通脹高於預測、經濟活動低於預測的情景。全球石油供應中斷繼續推高能源價格和通脹水平,長期不確定性也可能拖累海外及澳洲增長。
不過迄今為止,澳洲主要貿易伙伴增長強於預期,AI相關投資的提振作用超過了中東衝突的不利影響。在國內,疲弱的生產率增長繼續制約潛在增長,住房市場低迷的影響也存在不確定性。
委員會強調,將密切關注數據演變及風險變化,以指導後續決策。
市場普遍認為,這種平衡表述既保留了進一步加息的空間,也避免了過度鷹派信號。
委員會明確表示,自上次會議以來,部分通脹上行風險正在顯現。全球石油供應進一步中斷,近期數據顯示澳洲增長和通脹高於預期,燃料漲價已部分傳導至其他商品和服務價格。這一通脹衝擊疊加了經濟中的產能壓力。為確保高通脹不會根深蒂固,總需求增長需在一段時間內保持温和,以減輕產能壓力並將通脹帶回目標。
委員會判斷,鑑於近期發展,有必要進一步收緊金融條件,以支持通脹在合理時間內回到目標區間。
聲明中“包括在必要時進一步上調現金利率目標”的表述,被市場視為明確的開放式指引,增加了11月再次行動的可能性。
決議公佈後,澳元兑主要貨幣整體走強,尤其對紐元和日元表現相對堅挺,但兑美元升幅有限,因市場已充分定價此次加息,且美聯儲加息預期同步升温限制了澳元相對優勢。股市反應平淡,澳股主要指數小幅波動。
分析人士指出,聯儲保持數據依賴立場,後續關鍵看點在於即將公佈的通脹數據和就業數據。若數據繼續偏強,11月加息概率將顯著上升;若經濟放緩跡象加速顯現,政策路徑可能趨於謹慎。
總體而言,此次加息鞏固了澳洲聯儲對抗通脹的決心,短期內對澳元形成支撐,但全球利率環境與地緣風險仍將主導中期匯率走勢。不過,美元受到中東局勢的避險支撐,澳元兑美元漲幅受限,目前回落至
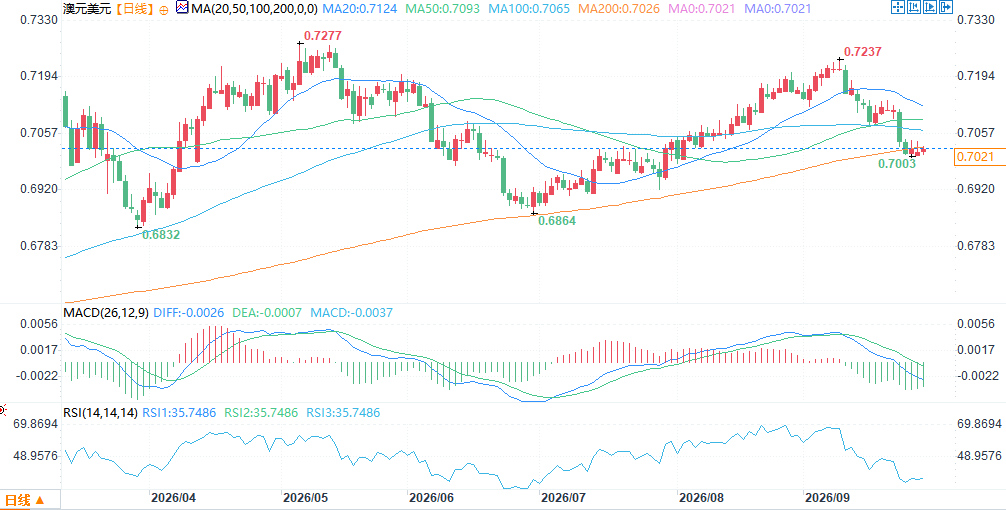
(澳元兑美元日線圖,)
北京時間13:37,澳元兑美元報0.7009/10。
澳洲聯儲加息25個基點至4.60%
澳洲儲備銀行貨幣政策委員會今日一致決定,將現金利率目標上調25個基點至4.60%。這是該行今年第四次加息,累計收緊100個基點,也將官方利率推升至2011年11月以來最高水平。
委員會在聲明中明確指出,通脹仍處高位,8月會議中提及的部分上行風險正在成為現實。市場對此次加息已高度定價,決議公佈後澳元兑美元短線上揚,盤中交投於0.7025附近,較決議前低位有所回升。
分析人士認為,加息本身符合預期,真正影響澳元后續走勢的關鍵在於聯儲對未來政策路徑的表態。決議的一致通過顯示委員會內部對進一步收緊的共識較強,短期內對澳元形成一定支撐。
通脹壓力來源:中東衝突與AI需求疊加
聲明詳細闡述了通脹居高不下的多重驅動因素。
中東衝突範圍擴大,全球能源價格已遠高於8月預測時所假設的水平;人工智能相關需求正推動全球科技類商品價格快速上漲;國內產能壓力依然顯著。
企業聯絡信息顯示,不少企業已面臨成本上升壓力,並已提高或計劃提高商品和服務價格。短期通脹預期指標仍處高位,近期公佈的澳洲通脹數據也強於上次會議時的預期。
這些因素疊加,使通脹下行路徑變得更加艱難。市場評論指出,能源價格衝擊與AI投資熱潮形成的雙重壓力,是此次加息的核心背景,也增加了聯儲未來繼續行動的必要性。
經濟現況:增長放緩但韌性猶存
儘管產出增長有所放緩,但6月季度數據在邊際上仍強於預期。
消費者支出正按預期逐步減速,多數首府城市房價持續下跌,新增住房貸款明顯下降。勞動力市場近幾個月大體按預期緩和,領先指標總體保持穩定,而商業投資和債務增長則維持強勁。
委員會認為,今年以來的三次加息已收緊金融條件,經濟似乎正在放緩,但通脹仍然過高。這種“增長降温、通脹黏性”的組合,正是迫使聯儲繼續行動的關鍵矛盾。
分析師解讀稱,住房市場降温有助於緩解需求壓力,但投資強勁和勞動力市場韌性可能延緩通脹回落速度。
前景高度不確定:外部衝擊與內部制約並存
國內經濟與通脹前景仍充滿高度不確定性。中東衝突尚未解決,存在通脹高於預測、經濟活動低於預測的情景。全球石油供應中斷繼續推高能源價格和通脹水平,長期不確定性也可能拖累海外及澳洲增長。
不過迄今為止,澳洲主要貿易伙伴增長強於預期,AI相關投資的提振作用超過了中東衝突的不利影響。在國內,疲弱的生產率增長繼續制約潛在增長,住房市場低迷的影響也存在不確定性。
委員會強調,將密切關注數據演變及風險變化,以指導後續決策。
市場普遍認為,這種平衡表述既保留了進一步加息的空間,也避免了過度鷹派信號。
政策立場:有必要進一步收緊以錨定預期
委員會明確表示,自上次會議以來,部分通脹上行風險正在顯現。全球石油供應進一步中斷,近期數據顯示澳洲增長和通脹高於預期,燃料漲價已部分傳導至其他商品和服務價格。這一通脹衝擊疊加了經濟中的產能壓力。為確保高通脹不會根深蒂固,總需求增長需在一段時間內保持温和,以減輕產能壓力並將通脹帶回目標。
委員會判斷,鑑於近期發展,有必要進一步收緊金融條件,以支持通脹在合理時間內回到目標區間。
聲明中“包括在必要時進一步上調現金利率目標”的表述,被市場視為明確的開放式指引,增加了11月再次行動的可能性。
市場反應與展望:澳元獲支撐但上行受限
決議公佈後,澳元兑主要貨幣整體走強,尤其對紐元和日元表現相對堅挺,但兑美元升幅有限,因市場已充分定價此次加息,且美聯儲加息預期同步升温限制了澳元相對優勢。股市反應平淡,澳股主要指數小幅波動。
分析人士指出,聯儲保持數據依賴立場,後續關鍵看點在於即將公佈的通脹數據和就業數據。若數據繼續偏強,11月加息概率將顯著上升;若經濟放緩跡象加速顯現,政策路徑可能趨於謹慎。
總體而言,此次加息鞏固了澳洲聯儲對抗通脹的決心,短期內對澳元形成支撐,但全球利率環境與地緣風險仍將主導中期匯率走勢。不過,美元受到中東局勢的避險支撐,澳元兑美元漲幅受限,目前回落至
(澳元兑美元日線圖,)
北京時間13:37,澳元兑美元報0.7009/10。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。