加元回吐超2%:加息过慢,随后或要更快更狠?
2026-09-29 21:31:45
9月29日周二,加拿大统计局公布7月国内生产总值终值与8月行业法初步估算。第二季度按年率计增长3.3%之后,7月实际产出持平,6月增速由0.3%上修至0.4%,8月初步估算环比增长0.2%。数据落地后,加元维持近期偏弱格局,美元兑加元在1.418附近交投,9月迄今加元回落幅度超过2%,接近7月初以来的偏弱区间。加拿大央行政策利率仍为2.25%,10月28日议息临近,隔夜掉期对加息的定价约在五成。增长放缓、关税加码与能源价格推升总体通胀,构成当前汇率定价的核心背景。
行业法口径显示,7月货物生产与服务生产几乎同步停滞,并非单一行业拖累。建筑业环比增长1.3%,连续第四个月扩张,安大略省医院项目拉动非住宅建筑;公用事业增长1.7%,多地高温推升用电。另一侧,制造业下降0.9%,四个月来首次回落,石油和煤炭制品制造下滑5.7%,西南安大略一家炼厂计划外停工是主要贡献。采矿、采石及油气开采下降0.5%,除油砂外的油气开采走弱,两类商品出口同步回落。零售下降1.0%,除建材园艺外各分项普遍回落。
8月初步估算给出0.2%的环比升幅,采矿和采石回升,油气开采仍形成对冲。Servus信贷联盟首席经济学家查尔斯·圣阿尔诺指出,整体数字显示夏季经济仍有韧性,但美加贸易摩擦近月升级后,更弱的增长可能从9月开始显现。二季度按支出法年率3.3%、季度环比0.8%,出口、家庭支出与企业资本开支是主要贡献。三季度起步明显慢于这一节奏,且8月仍是初步数,后续修订空间不能忽略。
加拿大央行行长蒂夫·麦克勒姆上周警告,新增关税若维持,第四季度增速可能被大致削半至1%以下。受影响商品约占对美货物出口的5%。与此同时,伊朗相关冲突推升全球油品价格与炼厂利润,加拿大总体通胀近月徘徊在约3%,剔除汽油后约2.2%,核心指标仍靠近2%。麦克勒姆称3%偏高,并强调若能源价格居高不下,不能放任其扩散为更广泛、更持久的物价上升。
政策表述的另一层约束同样直接。麦克勒姆指出,若加息过慢,随后往往需要更快、更大幅度地调整利率。9月2日议息将政策利率维持在2.25%,并承认通胀上行风险上升、关税使增长前景更不确定。帝国商业银行高级经济学家安德鲁·格兰瑟姆认为,此次GDP大体反映贸易升级前的活动,数据偏旧,进入10月下旬议息前,就业、消费物价与央行企业展望调查的权重更高。
汇率是对上述张力的即时记账。二季度增速高于加拿大央行7月预测中的2.5%,本可支撑加元利率预期。但9月关税与进口限制加码后,增长路径被重新定价,加元9月累计回落超过2%。数据公布当日,加元维持小幅走弱,加债整体平稳,说明市场把这份月度产出更多视为确认三季度放缓,而非改写政策函数的新冲击。
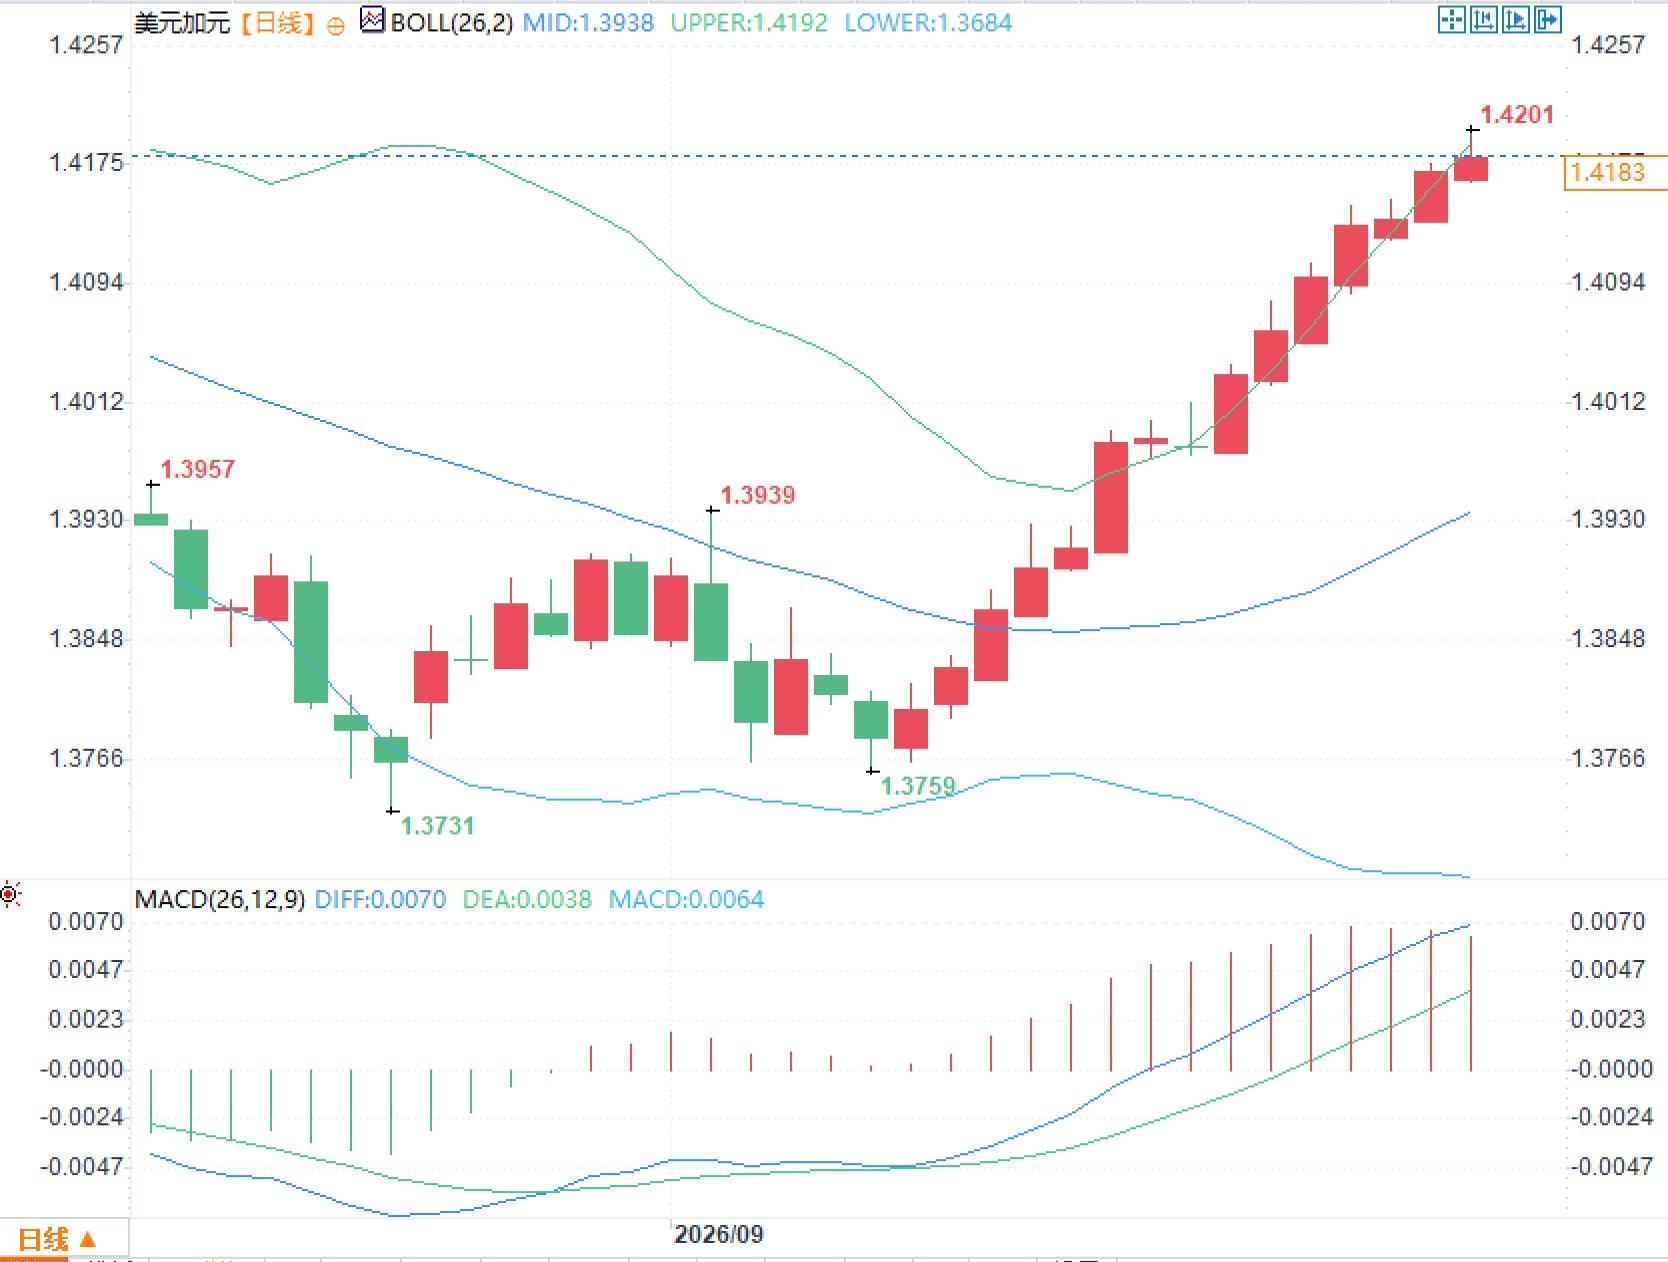
日线结构上,美元兑加元自9月上旬低位回升后,价格运行在布林带中轨上方、靠近上轨一带,MACD快慢线与柱状线均位于零轴上方。跨市场逻辑更清楚:一端是关税对出口与投资的滞后拖累,一端是能源价格对总体通胀的即时抬升,两端同时进入10月货币政策报告窗口,汇率波动率因此高于夏季。
月度行业GDP的价值在于拆开供给端,而不是给出第四季度的点估计。建筑与公用事业偏强,说明内需中仍有项目与天气因素;制造、油气与零售偏弱,说明出口链与家庭商品消费已经出现裂缝。
加拿大央行10月议息将首次以新的预测模型作为货币政策报告主模型,用于区分一次性价格冲击与更持久的通胀过程。市场用隔夜掉期给出约五成的10月加息概率,本身就是对双风险并存的表达:若能源涨价向其他分项扩散,政策讨论会更多集中在物价持续性。若关税开始改写出口与投资,政策讨论会更多集中在产出缺口。这份GDP把夏季韧性写进了记录,也把秋季约束留给了后续数据。
问题一:7月持平、8月初值增长0.2%,为何仍被视作三季度偏弱?
答:第二季度按年率计增长3.3%,基数已经抬高。7月货物与服务产出几乎同步停滞,制造业、零售和油气开采同步回落。8月0.2%只是行业法初步估算,采矿回升仍被油气开采对冲。把6月上修后的0.4%、7月持平和8月初值放在一起看,三季度起步明显慢于二季度,确认的是节奏切换,而不是单月噪声。
问题二:为何有经济学家称这份GDP偏旧?
答:7月与8月大部分活动发生在美加贸易摩擦再度升级之前。关税和进口限制对出口、投资、招工的冲击,通常滞后一到两个月才完整进入行业产出。因此进入10月28日议息前,就业、消费物价和央行企业展望调查更能映射政策窗口内的即时约束。
问题三:增长可能减半与加息讨论为何同时出现?
答:美加关税若维持,加拿大第四季度增速可能被压到1%以下。伊朗相关冲突则通过油品价格把总体通胀维持在约3%。产出下行风险与物价上行风险叠在同一利率水平上,加拿大政策利率仍为2.25%,隔夜掉期对10月加息给出约五成定价,反映的是约束并存,而不是单一路径已经被数据锁死。
三季度开局偏弱,月度产出出现行业分化
行业法口径显示,7月货物生产与服务生产几乎同步停滞,并非单一行业拖累。建筑业环比增长1.3%,连续第四个月扩张,安大略省医院项目拉动非住宅建筑;公用事业增长1.7%,多地高温推升用电。另一侧,制造业下降0.9%,四个月来首次回落,石油和煤炭制品制造下滑5.7%,西南安大略一家炼厂计划外停工是主要贡献。采矿、采石及油气开采下降0.5%,除油砂外的油气开采走弱,两类商品出口同步回落。零售下降1.0%,除建材园艺外各分项普遍回落。
8月初步估算给出0.2%的环比升幅,采矿和采石回升,油气开采仍形成对冲。Servus信贷联盟首席经济学家查尔斯·圣阿尔诺指出,整体数字显示夏季经济仍有韧性,但美加贸易摩擦近月升级后,更弱的增长可能从9月开始显现。二季度按支出法年率3.3%、季度环比0.8%,出口、家庭支出与企业资本开支是主要贡献。三季度起步明显慢于这一节奏,且8月仍是初步数,后续修订空间不能忽略。
关税与能源冲击叠在同一政策窗口
加拿大央行行长蒂夫·麦克勒姆上周警告,新增关税若维持,第四季度增速可能被大致削半至1%以下。受影响商品约占对美货物出口的5%。与此同时,伊朗相关冲突推升全球油品价格与炼厂利润,加拿大总体通胀近月徘徊在约3%,剔除汽油后约2.2%,核心指标仍靠近2%。麦克勒姆称3%偏高,并强调若能源价格居高不下,不能放任其扩散为更广泛、更持久的物价上升。
政策表述的另一层约束同样直接。麦克勒姆指出,若加息过慢,随后往往需要更快、更大幅度地调整利率。9月2日议息将政策利率维持在2.25%,并承认通胀上行风险上升、关税使增长前景更不确定。帝国商业银行高级经济学家安德鲁·格兰瑟姆认为,此次GDP大体反映贸易升级前的活动,数据偏旧,进入10月下旬议息前,就业、消费物价与央行企业展望调查的权重更高。
美元兑加元反映利率与增长的双重不确定
汇率是对上述张力的即时记账。二季度增速高于加拿大央行7月预测中的2.5%,本可支撑加元利率预期。但9月关税与进口限制加码后,增长路径被重新定价,加元9月累计回落超过2%。数据公布当日,加元维持小幅走弱,加债整体平稳,说明市场把这份月度产出更多视为确认三季度放缓,而非改写政策函数的新冲击。
日线结构上,美元兑加元自9月上旬低位回升后,价格运行在布林带中轨上方、靠近上轨一带,MACD快慢线与柱状线均位于零轴上方。跨市场逻辑更清楚:一端是关税对出口与投资的滞后拖累,一端是能源价格对总体通胀的即时抬升,两端同时进入10月货币政策报告窗口,汇率波动率因此高于夏季。
就业、物价与企业调查将重于这份滞后产出
月度行业GDP的价值在于拆开供给端,而不是给出第四季度的点估计。建筑与公用事业偏强,说明内需中仍有项目与天气因素;制造、油气与零售偏弱,说明出口链与家庭商品消费已经出现裂缝。
加拿大央行10月议息将首次以新的预测模型作为货币政策报告主模型,用于区分一次性价格冲击与更持久的通胀过程。市场用隔夜掉期给出约五成的10月加息概率,本身就是对双风险并存的表达:若能源涨价向其他分项扩散,政策讨论会更多集中在物价持续性。若关税开始改写出口与投资,政策讨论会更多集中在产出缺口。这份GDP把夏季韧性写进了记录,也把秋季约束留给了后续数据。
常见问题解答
问题一:7月持平、8月初值增长0.2%,为何仍被视作三季度偏弱?
答:第二季度按年率计增长3.3%,基数已经抬高。7月货物与服务产出几乎同步停滞,制造业、零售和油气开采同步回落。8月0.2%只是行业法初步估算,采矿回升仍被油气开采对冲。把6月上修后的0.4%、7月持平和8月初值放在一起看,三季度起步明显慢于二季度,确认的是节奏切换,而不是单月噪声。
问题二:为何有经济学家称这份GDP偏旧?
答:7月与8月大部分活动发生在美加贸易摩擦再度升级之前。关税和进口限制对出口、投资、招工的冲击,通常滞后一到两个月才完整进入行业产出。因此进入10月28日议息前,就业、消费物价和央行企业展望调查更能映射政策窗口内的即时约束。
问题三:增长可能减半与加息讨论为何同时出现?
答:美加关税若维持,加拿大第四季度增速可能被压到1%以下。伊朗相关冲突则通过油品价格把总体通胀维持在约3%。产出下行风险与物价上行风险叠在同一利率水平上,加拿大政策利率仍为2.25%,隔夜掉期对10月加息给出约五成定价,反映的是约束并存,而不是单一路径已经被数据锁死。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。