专家:黄金数十年来最强行情正在酝酿?法币压力加剧,金价下一站或直指5000美元
2026-10-01 08:58:24
WisdomTree大宗商品与宏观经济研究主管Nitesh Shah认为,黄金市场当前仍在与债券收益率上升和全球货币政策收紧对抗,但投资者可能过度聚焦短期逆风,反而忽略了一个可能成为贵金属数十年来最重要看涨环境之一的大背景。这个背景的核心,是法币体系正面临日益加剧的压力,而黄金作为替代货币资产的角色,正在被市场重新审视。换言之,黄金眼下的震荡并不意味着故事结束,真正的大叙事可能才刚刚展开。
Shah承认,利率上升、债券收益率高企以及美元走强,仍然是黄金面临的显著短期障碍。黄金似乎已经连续多年在与债券市场对抗。传统上,黄金与债券收益率之间的关系可能在一段较短时期内重新确立,但当收益率出现较大波动时,这种关系往往会失效。因此,短期债券市场压力确实会压制黄金表现,但它并不能完全解释黄金更长期的逻辑。投资者若只盯着短期利率和收益率变化,可能会低估黄金在更大宏观变局中的位置。
与此同时,Shah表示,持续通胀仍在为黄金提供重要的底层支撑。尽管市场基础的通胀预期仍相对锚定良好,盈亏平衡利率看起来也较为稳定,但消费者已经习惯了高企的价格和反复出现的通胀冲击。如果与街上的普通人交流,他们会认为通胀很高,而且会长期保持高位,并不相信物价很快能回到2%的目标水平。人们已经习惯更频繁的冲击推高价格。
Shah认为,黄金市场在心理上更接近更广泛的消费者市场,而不是通胀预期相对锚定良好的投资者市场。这种心理差异,意味着黄金所反映的并不仅是模型中的通胀预期,更是普通人对货币购买力持续缩水的真实感受。
Shah补充说,央行面临的问题在于,加息无法解决当前许多推动通胀的供应冲击。央行当然可以通过提高利率来抑制需求,但货币政策无法解决地缘政治对全球大宗商品市场造成的干扰。他还表示,额外的供应端压力,包括潜在的天气相关干扰,也可能使通胀保持高位。虽然持续的通胀压力可能迫使央行在短期内维持更紧的货币政策,但黄金更大的故事并不只在这里。货币政策可以压低需求,却难以修复供应链、地缘冲突和能源粮食等领域的结构性问题,而这些恰恰可能让通胀反复出现。
Shah指出,黄金更大的叙事正在债券市场发生,因为世界正在应对主权债务不可持续的上升。美国政府债务已连续多年上升,期望国债收益率无限期保持异常低位是不合理的,尤其是在美联储逐步缩减全球金融危机后积累的大规模债券持仓之际。
他说,债务是不可持续的,这是过去五年多来一直用于谈论黄金市场的叙事。投资者过度关注更高短期利率带来的负面影响,却较少关注财政主导和债务可持续性恶化所造成的影响。在极短期内,更高的收益率对黄金是负面的;但在中期内,同样的压力可能代表“黄金本十年最看涨的故事之一”,甚至可能更长。他将此描述为法币与实物型“准货币”之间的较量,并认为这会是一个非常有力的黄金利好故事。
不过目前,黄金仍需应对更高的债券收益率、高企的短期利率和更强的美元,Shah将这些描述为短期逆风。尽管存在这些压力,他对价格仍持建设性态度。
他表示,预计金价在今年剩余时间将保持在每盎司4000美元以上。
他还补充说,由于持续的经济不确定性,他预计未来12个月内金价将接近每盎司5000美元下方,因为通胀放缓将推低债券收益率并削弱美元。
Shah说,对黄金来说,未来一年仍是积极故事,但他也警告称,如果债券市场逆风持续,且共识预测被证明错误,价格可能反而相对持平。
整体来看,Shah的观点并非否认黄金短期面临的压力,而是提醒市场不要被债券收益率、短期利率和美元强势遮住视线。真正值得关注的,是通胀心理的固化、供应冲击的难解、主权债务的不可持续以及法币信用被不断侵蚀。若这些力量继续发酵,黄金可能不只是短期避险工具,而会成为数十年来最重要的宏观交易之一。未来一年金价前景仍偏积极,但路径不会平坦;债券市场逆风若持续,黄金也可能进入相对横盘阶段。然而从中期看,法币压力与债务逻辑仍可能为黄金打开更大空间。
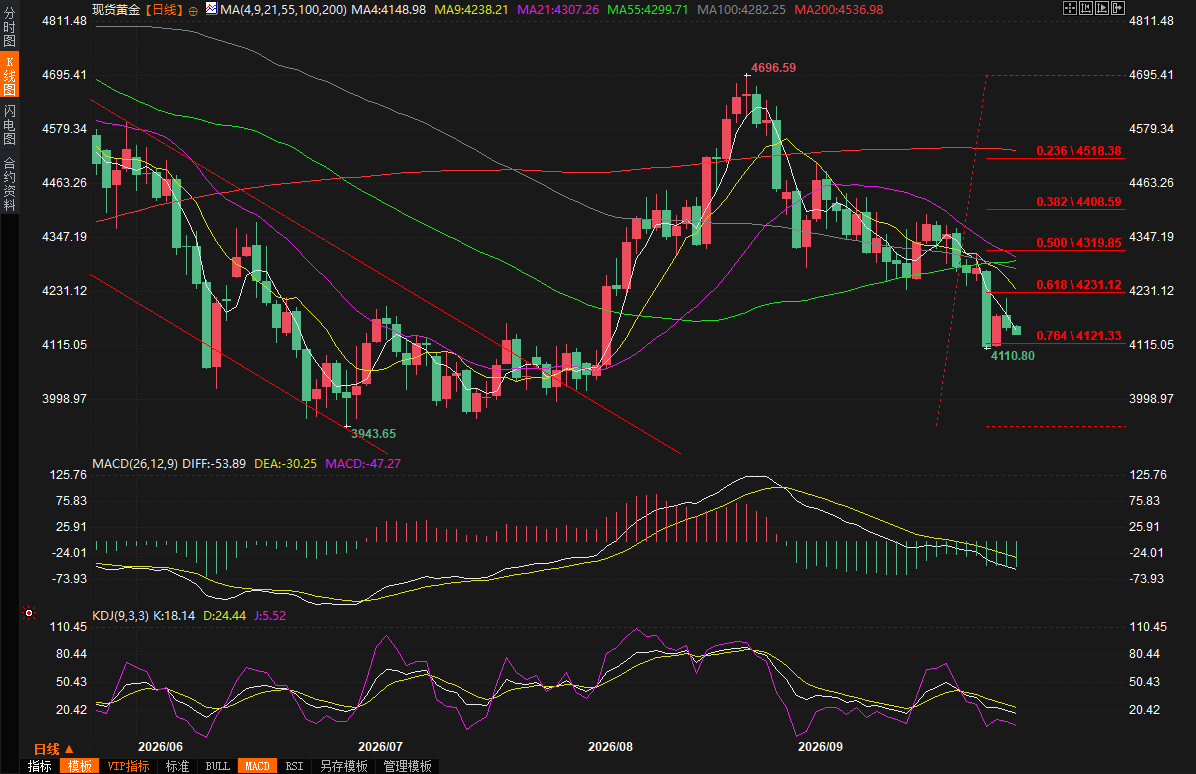
(现货黄金日线图,)
北京时间08:57,现货黄金现报4143.14美元/盎司。
短期逆风仍在,但并非全部真相
Shah承认,利率上升、债券收益率高企以及美元走强,仍然是黄金面临的显著短期障碍。黄金似乎已经连续多年在与债券市场对抗。传统上,黄金与债券收益率之间的关系可能在一段较短时期内重新确立,但当收益率出现较大波动时,这种关系往往会失效。因此,短期债券市场压力确实会压制黄金表现,但它并不能完全解释黄金更长期的逻辑。投资者若只盯着短期利率和收益率变化,可能会低估黄金在更大宏观变局中的位置。
通胀心理比模型更热,黄金更贴近普通人的感受
与此同时,Shah表示,持续通胀仍在为黄金提供重要的底层支撑。尽管市场基础的通胀预期仍相对锚定良好,盈亏平衡利率看起来也较为稳定,但消费者已经习惯了高企的价格和反复出现的通胀冲击。如果与街上的普通人交流,他们会认为通胀很高,而且会长期保持高位,并不相信物价很快能回到2%的目标水平。人们已经习惯更频繁的冲击推高价格。
Shah认为,黄金市场在心理上更接近更广泛的消费者市场,而不是通胀预期相对锚定良好的投资者市场。这种心理差异,意味着黄金所反映的并不仅是模型中的通胀预期,更是普通人对货币购买力持续缩水的真实感受。
央行难题:加息无法解决供应冲击
Shah补充说,央行面临的问题在于,加息无法解决当前许多推动通胀的供应冲击。央行当然可以通过提高利率来抑制需求,但货币政策无法解决地缘政治对全球大宗商品市场造成的干扰。他还表示,额外的供应端压力,包括潜在的天气相关干扰,也可能使通胀保持高位。虽然持续的通胀压力可能迫使央行在短期内维持更紧的货币政策,但黄金更大的故事并不只在这里。货币政策可以压低需求,却难以修复供应链、地缘冲突和能源粮食等领域的结构性问题,而这些恰恰可能让通胀反复出现。
主权债务不可持续,债券市场才是黄金大故事
Shah指出,黄金更大的叙事正在债券市场发生,因为世界正在应对主权债务不可持续的上升。美国政府债务已连续多年上升,期望国债收益率无限期保持异常低位是不合理的,尤其是在美联储逐步缩减全球金融危机后积累的大规模债券持仓之际。
他说,债务是不可持续的,这是过去五年多来一直用于谈论黄金市场的叙事。投资者过度关注更高短期利率带来的负面影响,却较少关注财政主导和债务可持续性恶化所造成的影响。在极短期内,更高的收益率对黄金是负面的;但在中期内,同样的压力可能代表“黄金本十年最看涨的故事之一”,甚至可能更长。他将此描述为法币与实物型“准货币”之间的较量,并认为这会是一个非常有力的黄金利好故事。
价格展望:短期建设性,未来一年看向5000美元下方
不过目前,黄金仍需应对更高的债券收益率、高企的短期利率和更强的美元,Shah将这些描述为短期逆风。尽管存在这些压力,他对价格仍持建设性态度。
他表示,预计金价在今年剩余时间将保持在每盎司4000美元以上。
他还补充说,由于持续的经济不确定性,他预计未来12个月内金价将接近每盎司5000美元下方,因为通胀放缓将推低债券收益率并削弱美元。
Shah说,对黄金来说,未来一年仍是积极故事,但他也警告称,如果债券市场逆风持续,且共识预测被证明错误,价格可能反而相对持平。
总结:黄金的真正考验不在短期利率,而在法币信用
整体来看,Shah的观点并非否认黄金短期面临的压力,而是提醒市场不要被债券收益率、短期利率和美元强势遮住视线。真正值得关注的,是通胀心理的固化、供应冲击的难解、主权债务的不可持续以及法币信用被不断侵蚀。若这些力量继续发酵,黄金可能不只是短期避险工具,而会成为数十年来最重要的宏观交易之一。未来一年金价前景仍偏积极,但路径不会平坦;债券市场逆风若持续,黄金也可能进入相对横盘阶段。然而从中期看,法币压力与债务逻辑仍可能为黄金打开更大空间。
(现货黄金日线图,)
北京时间08:57,现货黄金现报4143.14美元/盎司。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。