袭击不再推高油价,原油市场的定价逻辑变了?
2026-10-01 14:58:36
周四(10月1日)亚洲时段,布伦特原油期货一度下跌1.3%至96.54美元/桶,随后收复跌幅,当前交投于98美元/桶上方。
此轮下跌的直接诱因来自多家知名机构的报告,显示波斯湾石油出口流量已几乎恢复至冲突前水平。
与此同时,有关伊朗袭击霍尔木兹海峡油轮的报道给有油价提供了一些支撑,市场对供应恢复的定价压倒了地缘风险溢价。
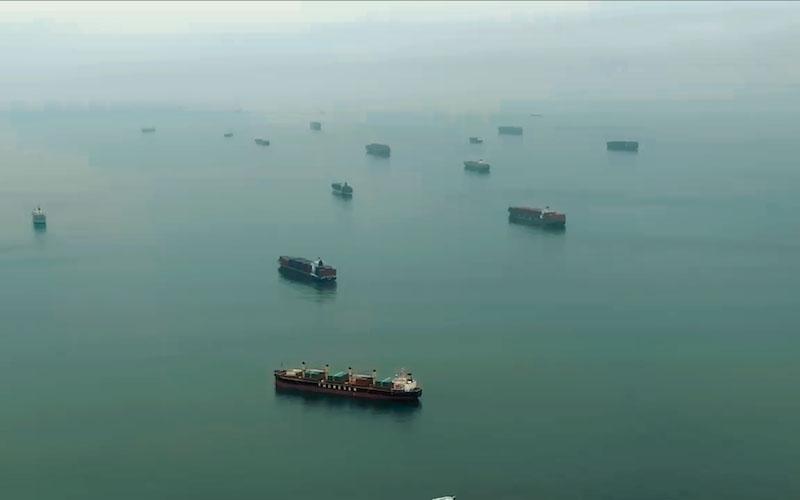
此轮油价下跌的核心驱动来自三家知名机构对海湾石油流量的评估,且数据呈现逐级上调的态势。
Kpler报告称,经霍尔木兹海峡的石油出口量已接近冲突前水平的80%。摩根大通估计,经该咽喉要道的石油出口量高达冲突前水平的98%。高盛的评估最为乐观,称中东石油流量达到每日2330万桶,与2025年的平均水平持平。
更值得注意的是,高盛指出沙特阿拉伯今年9月的石油出口量实际上高于去年同期。高盛大宗商品分析师表示:“我们注意到伊朗出口下降与其他波斯湾产油国出口上升之间存在分化。沙特9月估计出口量翻了一倍以上,并升至其2025年平均水平之上。”
这一分化意味着,尽管伊朗原油因封锁而无法出口,但其他海湾产油国的供应增量已足以弥补缺口,甚至推动整体流量回到冲突前水平。
与海湾流量恢复形成对比的是,有关伊朗袭击霍尔木兹海峡油轮的报道未能对油价产生任何影响。这些袭击最初由英国海事贸易行动办公室报道——该机构是霍尔木兹海峡袭击信息的常规来源——随后被航运和保险类媒体转载,但未被任何主要企业媒体跟进。
这一现象值得深思。在正常情况下,霍尔木兹海峡的油轮遇袭应足以推高油价的地缘风险溢价。但当前市场显然更关注供应恢复的实际数据,而非潜在的地缘威胁。
这种定价逻辑的转变,反映出市场对海湾供应韧性的信心正在增强——即使伊朗采取干扰行动,其他产油国的出口能力和替代路线已足以维持整体流量。
尽管海湾石油流量在数量上已接近恢复,但成本层面并未完全回到冲突前状态。港口信息显示,即使波斯湾石油出口因船对船转运和替代路线而改善,“安全”一词仍不适用于该地区。这种安全风险正在影响那些以更大流量运出原油的运输成本。
换言之,流量恢复并不等同于成本恢复。替代路线和船对船转运虽然绕开了霍尔木兹海峡的直接风险,但其单位运输成本高于传统的直接航运。
这部分成本差异,构成了当前油价中残留的地缘风险溢价——它不再体现在流量中断的恐惧中,而是体现在运输成本的抬升上。
布伦特原油期货一度跌至96.50美元/桶附近,核心驱动来自海湾石油出口流量接近甚至超过冲突前水平的机构报告。Kpler、摩根大通和高盛的数据呈现逐级上调,高盛更指出沙特9月出口量高于去年同期,伊朗出口下降与其他海湾产油国出口上升之间的分化已足以弥补缺口。
与此同时,伊朗袭击油轮的报道给油价提供支撑,表明地缘风险溢价仍存。而且安全成本仍存——替代路线和船对船转运推高了运输费用,这部分成本差异构成了油价中残留的风险溢价。
市场当前的核心矛盾在于:供应流量的恢复是否可持续,以及伊朗在财政压力上升的情况下是否会采取更激进的干扰行动。
若流量恢复持续,油价可能进一步承压;若霍尔木兹海峡安全局势再度恶化,运输成本的上升可能重新推高风险溢价。
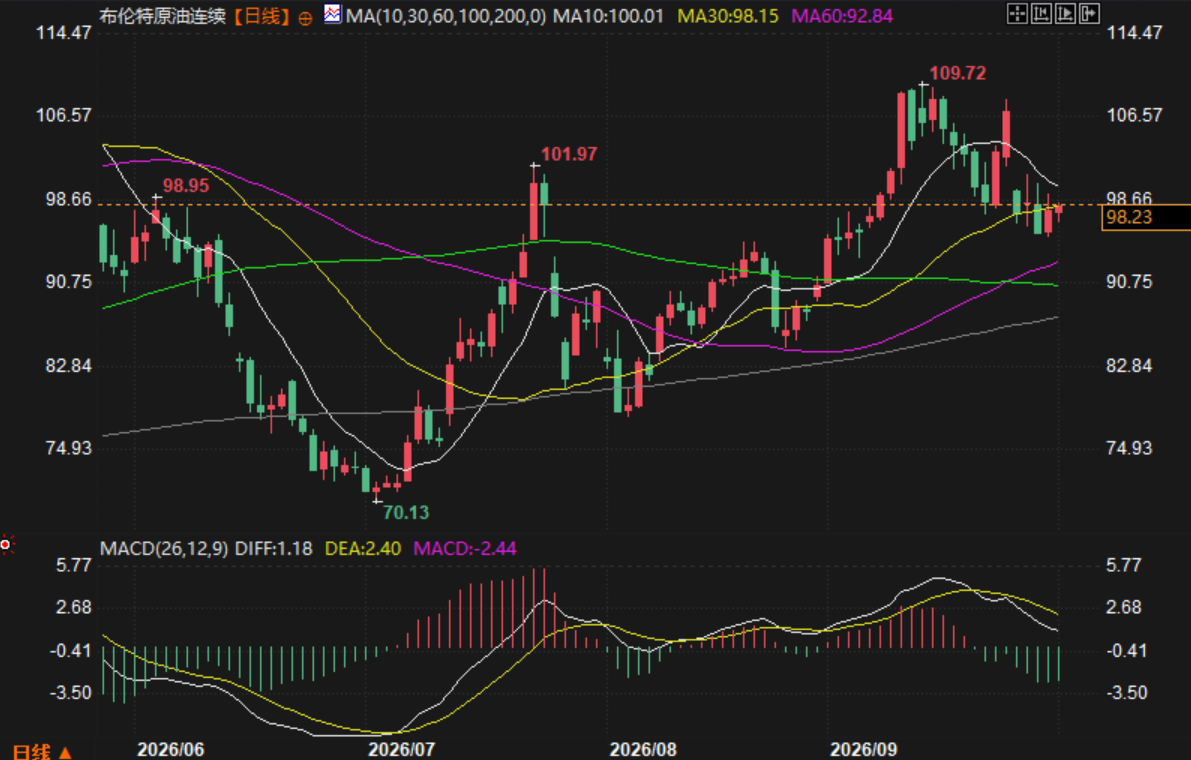
(布伦特原油期货日线图,)
北京时间14:58,布伦特原油期货报98.51美元/桶。
此轮下跌的直接诱因来自多家知名机构的报告,显示波斯湾石油出口流量已几乎恢复至冲突前水平。
与此同时,有关伊朗袭击霍尔木兹海峡油轮的报道给有油价提供了一些支撑,市场对供应恢复的定价压倒了地缘风险溢价。
机构报告:海湾出口流量接近甚至超过冲突前水平
此轮油价下跌的核心驱动来自三家知名机构对海湾石油流量的评估,且数据呈现逐级上调的态势。
Kpler报告称,经霍尔木兹海峡的石油出口量已接近冲突前水平的80%。摩根大通估计,经该咽喉要道的石油出口量高达冲突前水平的98%。高盛的评估最为乐观,称中东石油流量达到每日2330万桶,与2025年的平均水平持平。
更值得注意的是,高盛指出沙特阿拉伯今年9月的石油出口量实际上高于去年同期。高盛大宗商品分析师表示:“我们注意到伊朗出口下降与其他波斯湾产油国出口上升之间存在分化。沙特9月估计出口量翻了一倍以上,并升至其2025年平均水平之上。”
这一分化意味着,尽管伊朗原油因封锁而无法出口,但其他海湾产油国的供应增量已足以弥补缺口,甚至推动整体流量回到冲突前水平。
伊朗袭击油轮报道被市场忽略,风险溢价快速消退
与海湾流量恢复形成对比的是,有关伊朗袭击霍尔木兹海峡油轮的报道未能对油价产生任何影响。这些袭击最初由英国海事贸易行动办公室报道——该机构是霍尔木兹海峡袭击信息的常规来源——随后被航运和保险类媒体转载,但未被任何主要企业媒体跟进。
这一现象值得深思。在正常情况下,霍尔木兹海峡的油轮遇袭应足以推高油价的地缘风险溢价。但当前市场显然更关注供应恢复的实际数据,而非潜在的地缘威胁。
这种定价逻辑的转变,反映出市场对海湾供应韧性的信心正在增强——即使伊朗采取干扰行动,其他产油国的出口能力和替代路线已足以维持整体流量。
安全成本仍存,替代路线推高运输费用
尽管海湾石油流量在数量上已接近恢复,但成本层面并未完全回到冲突前状态。港口信息显示,即使波斯湾石油出口因船对船转运和替代路线而改善,“安全”一词仍不适用于该地区。这种安全风险正在影响那些以更大流量运出原油的运输成本。
换言之,流量恢复并不等同于成本恢复。替代路线和船对船转运虽然绕开了霍尔木兹海峡的直接风险,但其单位运输成本高于传统的直接航运。
这部分成本差异,构成了当前油价中残留的地缘风险溢价——它不再体现在流量中断的恐惧中,而是体现在运输成本的抬升上。
总结
布伦特原油期货一度跌至96.50美元/桶附近,核心驱动来自海湾石油出口流量接近甚至超过冲突前水平的机构报告。Kpler、摩根大通和高盛的数据呈现逐级上调,高盛更指出沙特9月出口量高于去年同期,伊朗出口下降与其他海湾产油国出口上升之间的分化已足以弥补缺口。
与此同时,伊朗袭击油轮的报道给油价提供支撑,表明地缘风险溢价仍存。而且安全成本仍存——替代路线和船对船转运推高了运输费用,这部分成本差异构成了油价中残留的风险溢价。
市场当前的核心矛盾在于:供应流量的恢复是否可持续,以及伊朗在财政压力上升的情况下是否会采取更激进的干扰行动。
若流量恢复持续,油价可能进一步承压;若霍尔木兹海峡安全局势再度恶化,运输成本的上升可能重新推高风险溢价。
(布伦特原油期货日线图,)
北京时间14:58,布伦特原油期货报98.51美元/桶。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。