襲擊不再推高油價,原油市場的定價邏輯變了?
2026-10-01 14:58:36
週四(10月1日)亞洲時段,布倫特原油期貨一度下跌1.3%至96.54美元/桶,隨後收復跌幅,當前交投於98美元/桶上方。
此輪下跌的直接誘因來自多家知名機構的報告,顯示波斯灣石油出口流量已幾乎恢復至衝突前水平。
與此同時,有關伊朗襲擊霍爾木茲海峽油輪的報道給有油價提供了一些支撐,市場對供應恢復的定價壓倒了地緣風險溢價。
此輪油價下跌的核心驅動來自三家知名機構對海灣石油流量的評估,且數據呈現逐級上調的態勢。
Kpler報告稱,經霍爾木茲海峽的石油出口量已接近衝突前水平的80%。摩根大通估計,經該咽喉要道的石油出口量高達衝突前水平的98%。高盛的評估最為樂觀,稱中東石油流量達到每日2330萬桶,與2025年的平均水平持平。
更值得注意的是,高盛指出沙特阿拉伯今年9月的石油出口量實際上高於去年同期。高盛大宗商品分析師表示:“我們注意到伊朗出口下降與其他波斯灣產油國出口上升之間存在分化。沙特9月估計出口量翻了一倍以上,並升至其2025年平均水平之上。”
這一分化意味着,儘管伊朗原油因封鎖而無法出口,但其他海灣產油國的供應增量已足以彌補缺口,甚至推動整體流量回到衝突前水平。
與海灣流量恢復形成對比的是,有關伊朗襲擊霍爾木茲海峽油輪的報道未能對油價產生任何影響。這些襲擊最初由英國海事貿易行動辦公室報道——該機構是霍爾木茲海峽襲擊信息的常規來源——隨後被航運和保險類媒體轉載,但未被任何主要企業媒體跟進。
這一現象值得深思。在正常情況下,霍爾木茲海峽的油輪遇襲應足以推高油價的地緣風險溢價。但當前市場顯然更關注供應恢復的實際數據,而非潛在的地緣威脅。
這種定價邏輯的轉變,反映出市場對海灣供應韌性的信心正在增強——即使伊朗採取干擾行動,其他產油國的出口能力和替代路線已足以維持整體流量。
儘管海灣石油流量在數量上已接近恢復,但成本層面並未完全回到衝突前狀態。港口信息顯示,即使波斯灣石油出口因船對船轉運和替代路線而改善,“安全”一詞仍不適用於該地區。這種安全風險正在影響那些以更大流量運出原油的運輸成本。
換言之,流量恢復並不等同於成本恢復。替代路線和船對船轉運雖然繞開了霍爾木茲海峽的直接風險,但其單位運輸成本高於傳統的直接航運。
這部分成本差異,構成了當前油價中殘留的地緣風險溢價——它不再體現在流量中斷的恐懼中,而是體現在運輸成本的抬升上。
布倫特原油期貨一度跌至96.50美元/桶附近,核心驅動來自海灣石油出口流量接近甚至超過沖突前水平的機構報告。Kpler、摩根大通和高盛的數據呈現逐級上調,高盛更指出沙特9月出口量高於去年同期,伊朗出口下降與其他海灣產油國出口上升之間的分化已足以彌補缺口。
與此同時,伊朗襲擊油輪的報道給油價提供支撐,表明地緣風險溢價仍存。而且安全成本仍存——替代路線和船對船轉運推高了運輸費用,這部分成本差異構成了油價中殘留的風險溢價。
市場當前的核心矛盾在於:供應流量的恢復是否可持續,以及伊朗在財政壓力上升的情況下是否會採取更激進的干擾行動。
若流量恢復持續,油價可能進一步承壓;若霍爾木茲海峽安全局勢再度惡化,運輸成本的上升可能重新推高風險溢價。
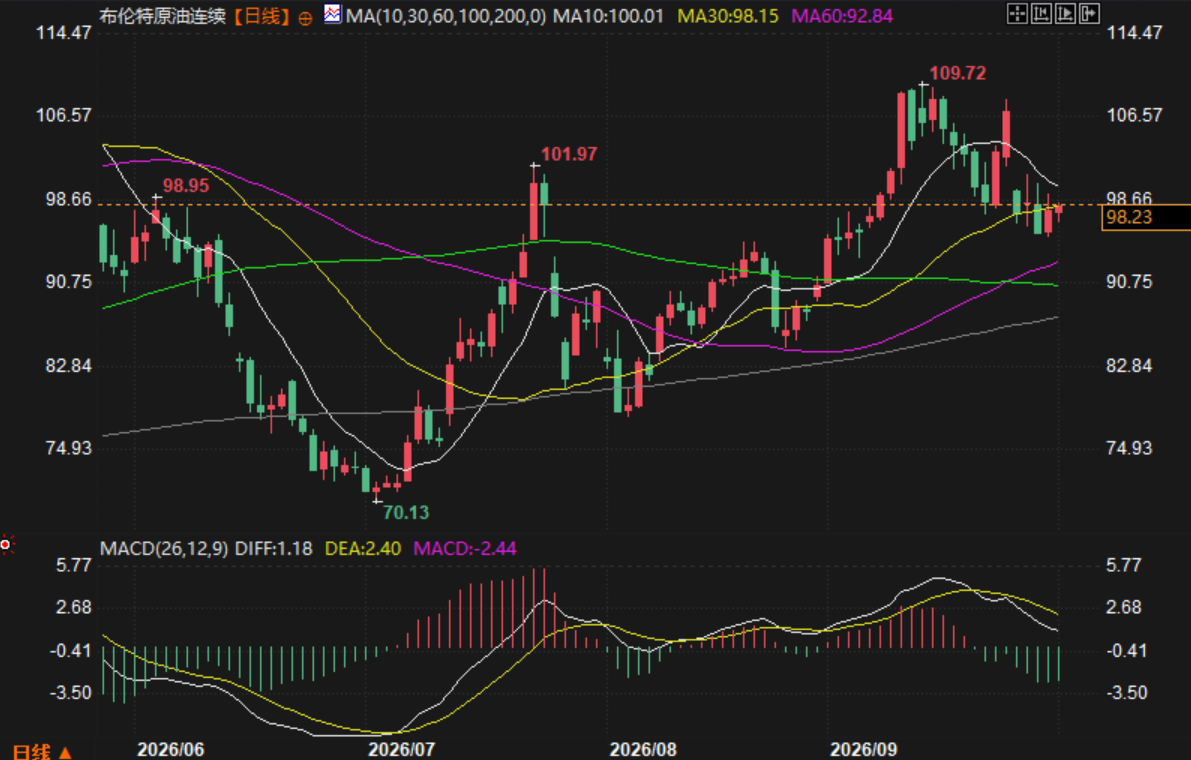
(布倫特原油期貨日線圖,)
北京時間14:58,布倫特原油期貨報98.51美元/桶。
此輪下跌的直接誘因來自多家知名機構的報告,顯示波斯灣石油出口流量已幾乎恢復至衝突前水平。
與此同時,有關伊朗襲擊霍爾木茲海峽油輪的報道給有油價提供了一些支撐,市場對供應恢復的定價壓倒了地緣風險溢價。
機構報告:海灣出口流量接近甚至超過沖突前水平
此輪油價下跌的核心驅動來自三家知名機構對海灣石油流量的評估,且數據呈現逐級上調的態勢。
Kpler報告稱,經霍爾木茲海峽的石油出口量已接近衝突前水平的80%。摩根大通估計,經該咽喉要道的石油出口量高達衝突前水平的98%。高盛的評估最為樂觀,稱中東石油流量達到每日2330萬桶,與2025年的平均水平持平。
更值得注意的是,高盛指出沙特阿拉伯今年9月的石油出口量實際上高於去年同期。高盛大宗商品分析師表示:“我們注意到伊朗出口下降與其他波斯灣產油國出口上升之間存在分化。沙特9月估計出口量翻了一倍以上,並升至其2025年平均水平之上。”
這一分化意味着,儘管伊朗原油因封鎖而無法出口,但其他海灣產油國的供應增量已足以彌補缺口,甚至推動整體流量回到衝突前水平。
伊朗襲擊油輪報道被市場忽略,風險溢價快速消退
與海灣流量恢復形成對比的是,有關伊朗襲擊霍爾木茲海峽油輪的報道未能對油價產生任何影響。這些襲擊最初由英國海事貿易行動辦公室報道——該機構是霍爾木茲海峽襲擊信息的常規來源——隨後被航運和保險類媒體轉載,但未被任何主要企業媒體跟進。
這一現象值得深思。在正常情況下,霍爾木茲海峽的油輪遇襲應足以推高油價的地緣風險溢價。但當前市場顯然更關注供應恢復的實際數據,而非潛在的地緣威脅。
這種定價邏輯的轉變,反映出市場對海灣供應韌性的信心正在增強——即使伊朗採取干擾行動,其他產油國的出口能力和替代路線已足以維持整體流量。
安全成本仍存,替代路線推高運輸費用
儘管海灣石油流量在數量上已接近恢復,但成本層面並未完全回到衝突前狀態。港口信息顯示,即使波斯灣石油出口因船對船轉運和替代路線而改善,“安全”一詞仍不適用於該地區。這種安全風險正在影響那些以更大流量運出原油的運輸成本。
換言之,流量恢復並不等同於成本恢復。替代路線和船對船轉運雖然繞開了霍爾木茲海峽的直接風險,但其單位運輸成本高於傳統的直接航運。
這部分成本差異,構成了當前油價中殘留的地緣風險溢價——它不再體現在流量中斷的恐懼中,而是體現在運輸成本的抬升上。
總結
布倫特原油期貨一度跌至96.50美元/桶附近,核心驅動來自海灣石油出口流量接近甚至超過沖突前水平的機構報告。Kpler、摩根大通和高盛的數據呈現逐級上調,高盛更指出沙特9月出口量高於去年同期,伊朗出口下降與其他海灣產油國出口上升之間的分化已足以彌補缺口。
與此同時,伊朗襲擊油輪的報道給油價提供支撐,表明地緣風險溢價仍存。而且安全成本仍存——替代路線和船對船轉運推高了運輸費用,這部分成本差異構成了油價中殘留的風險溢價。
市場當前的核心矛盾在於:供應流量的恢復是否可持續,以及伊朗在財政壓力上升的情況下是否會採取更激進的干擾行動。
若流量恢復持續,油價可能進一步承壓;若霍爾木茲海峽安全局勢再度惡化,運輸成本的上升可能重新推高風險溢價。
(布倫特原油期貨日線圖,)
北京時間14:58,布倫特原油期貨報98.51美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。