能源推升CPI、薪资暗藏隐忧:IMF警示美国财政困局
2026-10-14 20:46:35
美国9月CPI整体与核心通胀双双超预期,能源项大幅反弹推升整体物价,核心通胀黏性延续,但薪资环比转负暴露出内需隐忧,数据落地后美元指数短线冲高35点至102.54。
叠加IMF在曼谷年会发出美国财政赤字与债务风险警示,短期美联储降息预期延后,中长期美元则受制于高债务约束,市场将等待明日PPI分项数据,甄别本次通胀究竟是能源带来的输入性冲击,还是国内需求驱动的持续性物价上行。
美国9月CPI正式落地,数据全线高于市场预期,通胀呈现能源拉动、核心粘性小幅抬升、薪资走弱的结构性分化特征:
整体CPI年化增速3.7%,预期3.6%,前值3.4%;
核心CPI(剔除食品能源)年化2.6%,预期2.5%,前值2.4%;
能源CPI同比大幅上行至20.4%,前值16.9%,是本次推高总CPI最核心贡献项;
住房CPI维持韧性,前值3%,作为权重最高的服务分项,继续为核心通胀提供支撑;
周薪环比增速-0.5%,前值0.2%,薪资环比转负,周薪环同比比增速-0.1%,前值0.3%,薪资同比、环比均转负释放重大劳动力收入端降温信号。
从结构来看,本次通胀反弹的第一推手是能源价格上行,总CPI被油价显著抬升;而核心CPI同样小幅超预期上行,说明剔除能源后的服务类通胀黏性并未完全消退。
但薪资数据出现明显回落,形成一组矛盾信号:物价小幅反弹,但居民实际收入环比收缩,内需端存在走弱迹象。
数据公布后,美元指数短线快速拉升约35点,最高触及102.54。
市场定价逻辑非常直接:通胀再度高于预期,将压缩美联储降息空间,降息预期进一步延后,美债收益率上行带动美元买盘涌现。
不过薪资下滑的信号,又限制了美元的上行高度,市场并未单边押注重启加息,更多是降息预期下调的交易。
就在CPI公布同日,IMF在曼谷世行年会释放重磅财政警示,为当前美国通胀与美元定价增加中长期宏观约束。
IMF总裁格奥尔基耶娃指出,美国无法单纯依靠经济增长降低债务与财政赤字,必须落地税收或支出调整等财政紧缩措施。当前全球债券收益率走高,已经显著侵蚀各国财政预算,高负债经济体政策腾挪空间急剧收窄。
报告提出全球经济失衡的核心判断:美国需要增加储蓄、缩减赤字;中国需要从出口导向转向扩大内需消费;欧洲加大竞争力领域投资。
另外欧央行行长拉加德表态,法国债务问题首要解决方案在于本国财政整顿,不要期待央行直接出手干预债市,进一步强化市场“高债务不能靠货币宽松兜底”的预期。
这组信息与本次CPI形成联动:短期通胀反弹,美联储难以快速降息;但中长期美国高额财政赤字、政府债务压力持续存在,若财政持续扩张,会持续推高美债供给、抬升长端收益率,反过来压制美元长期走强空间。短期交易看通胀,中长期定价看美国财政可持续性,这是当前美元行情的双重主线。
CPI反映终端消费品价格,而PPI是工业生产端出厂价格,两者结合,能够判断本轮物价上行到底是外部大宗商品带来的输入性通胀,还是国内需求过热驱动的内需型通胀,这也是后续美联储政策判断的关键。
输入性通胀特征(能源驱动)
若PPI上行主要集中在原油、能源、化工等上游原材料分项,中下游加工品、消费品出厂价格涨幅有限,说明本轮涨价源头来自国际大宗商品,属于输入性通胀。
这种通胀特点是:对总CPI的拉动集中在能源分项,传导到核心服务的力度偏弱,美联储对这类通胀容忍度相对更高,不必立刻收紧政策。对应到行情,美元脉冲上涨后持续性偏弱。
需求端拉动通胀特征
若PPI上涨广泛扩散至消费品、设备、服务业相关生产价格,上下游全线涨价,叠加住房、核心服务CPI持续走高,则代表美国国内终端需求过热,属于内需驱动型通胀。
这类通胀更顽固,更容易嵌入核心物价,会迫使美联储维持高利率更久,甚至保留加息选项,将对美元形成更强、更持久支撑。
同时还要交叉验证薪资:本次周薪环比已经转负。如果PPI大幅上行,但薪资持续走弱,则意味着企业成本抬升,但难以向下游消费者转嫁,企业利润承压,后续通胀传导链条大概率断裂。
总结与技术分析:
短期维度,9月CPI超预期落地,市场下调美联储降息预期,美元指数短线冲高至102.54,属于通胀数据驱动的脉冲行情。
但数据内部存在矛盾:能源推涨总CPI,薪资环比下滑,内需偏弱,单纯依靠CPI单月数据很难确认通胀二次持续反弹。
接下来明日PPI是验证环节:如果PPI仅上游能源单项走强,则判定为输入性冲击,通胀压力有限,美元这一轮上涨大概率是短期脉冲;若PPI全线走强,说明需求端热度延续,通胀黏性进一步确认,美元上行空间将打开。
拉长周期看,IMF的财政警告是中长期变量,美国高额赤字与债务会持续约束美债与美元,即便短期通胀延缓降息,美元也很难走出单边大牛市,行情更多呈现震荡反复的特征。交易上,重点观察PPI分项结构,区分通胀来源,再结合美债收益率、后续就业数据,判断美联储政策路径与美元的趋势延续性。
技术面:美元依然面临双箱体量度涨幅满足的压力,上个交易日的大阴线是近期美元上涨受阻,多空分歧加大的证据。
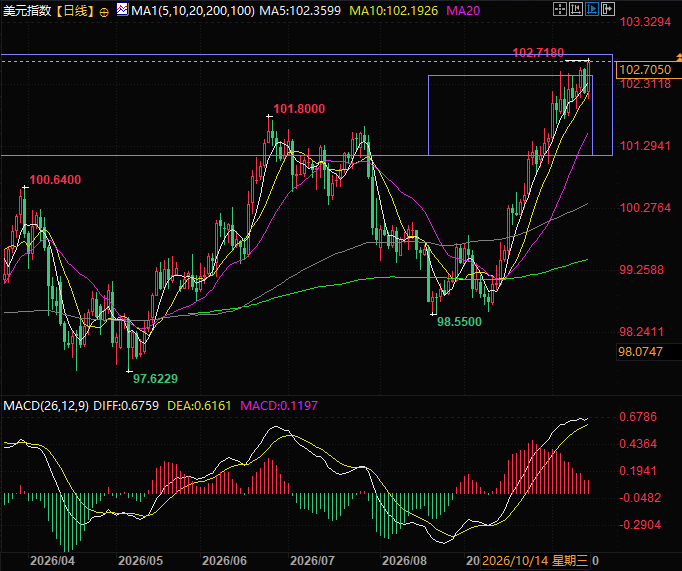
(美元指数日线图,来源:易汇通)
北京时间20:45,美元指数现报102.66。
叠加IMF在曼谷年会发出美国财政赤字与债务风险警示,短期美联储降息预期延后,中长期美元则受制于高债务约束,市场将等待明日PPI分项数据,甄别本次通胀究竟是能源带来的输入性冲击,还是国内需求驱动的持续性物价上行。
9月CPI核心数据复盘
美国9月CPI正式落地,数据全线高于市场预期,通胀呈现能源拉动、核心粘性小幅抬升、薪资走弱的结构性分化特征:
整体CPI年化增速3.7%,预期3.6%,前值3.4%;
核心CPI(剔除食品能源)年化2.6%,预期2.5%,前值2.4%;
能源CPI同比大幅上行至20.4%,前值16.9%,是本次推高总CPI最核心贡献项;
住房CPI维持韧性,前值3%,作为权重最高的服务分项,继续为核心通胀提供支撑;
周薪环比增速-0.5%,前值0.2%,薪资环比转负,周薪环同比比增速-0.1%,前值0.3%,薪资同比、环比均转负释放重大劳动力收入端降温信号。
从结构来看,本次通胀反弹的第一推手是能源价格上行,总CPI被油价显著抬升;而核心CPI同样小幅超预期上行,说明剔除能源后的服务类通胀黏性并未完全消退。
但薪资数据出现明显回落,形成一组矛盾信号:物价小幅反弹,但居民实际收入环比收缩,内需端存在走弱迹象。
数据公布后,美元指数短线快速拉升约35点,最高触及102.54。
市场定价逻辑非常直接:通胀再度高于预期,将压缩美联储降息空间,降息预期进一步延后,美债收益率上行带动美元买盘涌现。
不过薪资下滑的信号,又限制了美元的上行高度,市场并未单边押注重启加息,更多是降息预期下调的交易。
IMF全球财政警告:债务高企背景下,美国通胀问题更加复杂
就在CPI公布同日,IMF在曼谷世行年会释放重磅财政警示,为当前美国通胀与美元定价增加中长期宏观约束。
IMF总裁格奥尔基耶娃指出,美国无法单纯依靠经济增长降低债务与财政赤字,必须落地税收或支出调整等财政紧缩措施。当前全球债券收益率走高,已经显著侵蚀各国财政预算,高负债经济体政策腾挪空间急剧收窄。
报告提出全球经济失衡的核心判断:美国需要增加储蓄、缩减赤字;中国需要从出口导向转向扩大内需消费;欧洲加大竞争力领域投资。
另外欧央行行长拉加德表态,法国债务问题首要解决方案在于本国财政整顿,不要期待央行直接出手干预债市,进一步强化市场“高债务不能靠货币宽松兜底”的预期。
这组信息与本次CPI形成联动:短期通胀反弹,美联储难以快速降息;但中长期美国高额财政赤字、政府债务压力持续存在,若财政持续扩张,会持续推高美债供给、抬升长端收益率,反过来压制美元长期走强空间。短期交易看通胀,中长期定价看美国财政可持续性,这是当前美元行情的双重主线。
明日PPI的观察重点:区分输入性通胀与需求端通胀
CPI反映终端消费品价格,而PPI是工业生产端出厂价格,两者结合,能够判断本轮物价上行到底是外部大宗商品带来的输入性通胀,还是国内需求过热驱动的内需型通胀,这也是后续美联储政策判断的关键。
输入性通胀特征(能源驱动)
若PPI上行主要集中在原油、能源、化工等上游原材料分项,中下游加工品、消费品出厂价格涨幅有限,说明本轮涨价源头来自国际大宗商品,属于输入性通胀。
这种通胀特点是:对总CPI的拉动集中在能源分项,传导到核心服务的力度偏弱,美联储对这类通胀容忍度相对更高,不必立刻收紧政策。对应到行情,美元脉冲上涨后持续性偏弱。
需求端拉动通胀特征
若PPI上涨广泛扩散至消费品、设备、服务业相关生产价格,上下游全线涨价,叠加住房、核心服务CPI持续走高,则代表美国国内终端需求过热,属于内需驱动型通胀。
这类通胀更顽固,更容易嵌入核心物价,会迫使美联储维持高利率更久,甚至保留加息选项,将对美元形成更强、更持久支撑。
同时还要交叉验证薪资:本次周薪环比已经转负。如果PPI大幅上行,但薪资持续走弱,则意味着企业成本抬升,但难以向下游消费者转嫁,企业利润承压,后续通胀传导链条大概率断裂。
总结与技术分析:
短期维度,9月CPI超预期落地,市场下调美联储降息预期,美元指数短线冲高至102.54,属于通胀数据驱动的脉冲行情。
但数据内部存在矛盾:能源推涨总CPI,薪资环比下滑,内需偏弱,单纯依靠CPI单月数据很难确认通胀二次持续反弹。
接下来明日PPI是验证环节:如果PPI仅上游能源单项走强,则判定为输入性冲击,通胀压力有限,美元这一轮上涨大概率是短期脉冲;若PPI全线走强,说明需求端热度延续,通胀黏性进一步确认,美元上行空间将打开。
拉长周期看,IMF的财政警告是中长期变量,美国高额赤字与债务会持续约束美债与美元,即便短期通胀延缓降息,美元也很难走出单边大牛市,行情更多呈现震荡反复的特征。交易上,重点观察PPI分项结构,区分通胀来源,再结合美债收益率、后续就业数据,判断美联储政策路径与美元的趋势延续性。
技术面:美元依然面临双箱体量度涨幅满足的压力,上个交易日的大阴线是近期美元上涨受阻,多空分歧加大的证据。
(美元指数日线图,来源:易汇通)
北京时间20:45,美元指数现报102.66。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。