能源推升CPI、薪資暗藏隱憂:IMF警示美國財政困局
2026-10-14 20:46:35
美國9月CPI整體與核心通脹雙雙超預期,能源項大幅反彈推升整體物價,核心通脹黏性延續,但薪資環比轉負暴露出內需隱憂,數據落地後美元指數短線衝高35點至102.54。
疊加IMF在曼谷年會發出美國財政赤字與債務風險警示,短期美聯儲降息預期延後,中長期美元則受制於高債務約束,市場將等待明日PPI分項數據,甄別本次通脹究竟是能源帶來的輸入性衝擊,還是國內需求驅動的持續性物價上行。
美國9月CPI正式落地,數據全線高於市場預期,通脹呈現能源拉動、核心粘性小幅抬升、薪資走弱的結構性分化特徵:
整體CPI年化增速3.7%,預期3.6%,前值3.4%;
核心CPI(剔除食品能源)年化2.6%,預期2.5%,前值2.4%;
能源CPI同比大幅上行至20.4%,前值16.9%,是本次推高總CPI最核心貢獻項;
住房CPI維持韌性,前值3%,作為權重最高的服務分項,繼續為核心通脹提供支撐;
週薪環比增速-0.5%,前值0.2%,薪資環比轉負,週薪環同比比增速-0.1%,前值0.3%,薪資同比、環比均轉負釋放重大勞動力收入端降温信號。
從結構來看,本次通脹反彈的第一推手是能源價格上行,總CPI被油價顯著抬升;而核心CPI同樣小幅超預期上行,説明剔除能源後的服務類通脹黏性並未完全消退。
但薪資數據出現明顯回落,形成一組矛盾信號:物價小幅反彈,但居民實際收入環比收縮,內需端存在走弱跡象。
數據公佈後,美元指數短線快速拉昇約35點,最高觸及102.54。
市場定價邏輯非常直接:通脹再度高於預期,將壓縮美聯儲降息空間,降息預期進一步延後,美債收益率上行帶動美元買盤湧現。
不過薪資下滑的信號,又限制了美元的上行高度,市場並未單邊押注重啓加息,更多是降息預期下調的交易。
就在CPI公佈同日,IMF在曼谷世行年會釋放重磅財政警示,為當前美國通脹與美元定價增加中長期宏觀約束。
IMF總裁格奧爾基耶娃指出,美國無法單純依靠經濟增長降低債務與財政赤字,必須落地税收或支出調整等財政緊縮措施。當前全球債券收益率走高,已經顯著侵蝕各國財政預算,高負債經濟體政策騰挪空間急劇收窄。
報告提出全球經濟失衡的核心判斷:美國需要增加儲蓄、縮減赤字;中國需要從出口導向轉向擴大內需消費;歐洲加大競爭力領域投資。
另外歐央行行長拉加德表態,法國債務問題首要解決方案在於本國財政整頓,不要期待央行直接出手干預債市,進一步強化市場“高債務不能靠貨幣寬鬆兜底”的預期。
這組信息與本次CPI形成聯動:短期通脹反彈,美聯儲難以快速降息;但中長期美國高額財政赤字、政府債務壓力持續存在,若財政持續擴張,會持續推高美債供給、抬升長端收益率,反過來壓制美元長期走強空間。短期交易看通脹,中長期定價看美國財政可持續性,這是當前美元行情的雙重主線。
CPI反映終端消費品價格,而PPI是工業生產端出廠價格,兩者結合,能夠判斷本輪物價上行到底是外部大宗商品帶來的輸入性通脹,還是國內需求過熱驅動的內需型通脹,這也是後續美聯儲政策判斷的關鍵。
輸入性通脹特徵(能源驅動)
若PPI上行主要集中在原油、能源、化工等上游原材料分項,中下游加工品、消費品出廠價格漲幅有限,説明本輪漲價源頭來自國際大宗商品,屬於輸入性通脹。
這種通脹特點是:對總CPI的拉動集中在能源分項,傳導到核心服務的力度偏弱,美聯儲對這類通脹容忍度相對更高,不必立刻收緊政策。對應到行情,美元脈衝上漲後持續性偏弱。
需求端拉動通脹特徵
若PPI上漲廣泛擴散至消費品、設備、服務業相關生產價格,上下游全線漲價,疊加住房、核心服務CPI持續走高,則代表美國國內終端需求過熱,屬於內需驅動型通脹。
這類通脹更頑固,更容易嵌入核心物價,會迫使美聯儲維持高利率更久,甚至保留加息選項,將對美元形成更強、更持久支撐。
同時還要交叉驗證薪資:本次週薪環比已經轉負。如果PPI大幅上行,但薪資持續走弱,則意味着企業成本抬升,但難以向下遊消費者轉嫁,企業利潤承壓,後續通脹傳導鏈條大概率斷裂。
總結與技術分析:
短期維度,9月CPI超預期落地,市場下調美聯儲降息預期,美元指數短線衝高至102.54,屬於通脹數據驅動的脈衝行情。
但數據內部存在矛盾:能源推漲總CPI,薪資環比下滑,內需偏弱,單純依靠CPI單月數據很難確認通脹二次持續反彈。
接下來明日PPI是驗證環節:如果PPI僅上游能源單項走強,則判定為輸入性衝擊,通脹壓力有限,美元這一輪上漲大概率是短期脈衝;若PPI全線走強,説明需求端熱度延續,通脹黏性進一步確認,美元上行空間將打開。
拉長週期看,IMF的財政警告是中長期變量,美國高額赤字與債務會持續約束美債與美元,即便短期通脹延緩降息,美元也很難走出單邊大牛市,行情更多呈現震盪反覆的特徵。交易上,重點觀察PPI分項結構,區分通脹來源,再結合美債收益率、後續就業數據,判斷美聯儲政策路徑與美元的趨勢延續性。
技術面:美元依然面臨雙箱體量度漲幅滿足的壓力,上個交易日的大陰線是近期美元上漲受阻,多空分歧加大的證據。
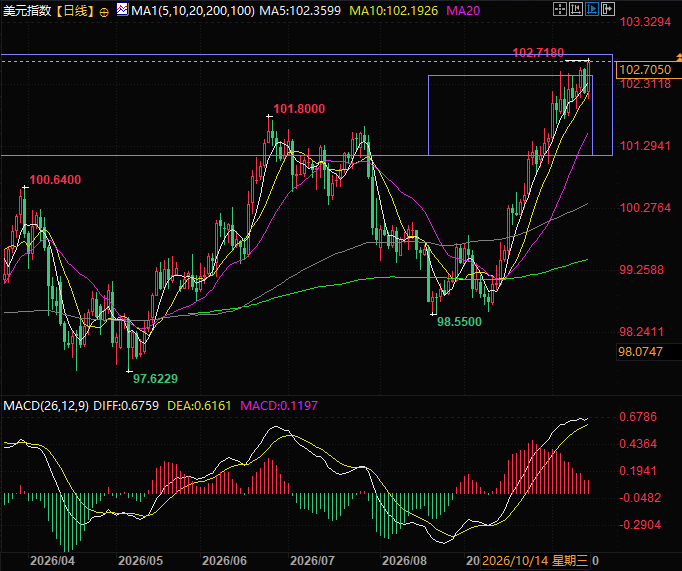
(美元指數日線圖,來源:易匯通)
北京時間20:45,美元指數現報102.66。
疊加IMF在曼谷年會發出美國財政赤字與債務風險警示,短期美聯儲降息預期延後,中長期美元則受制於高債務約束,市場將等待明日PPI分項數據,甄別本次通脹究竟是能源帶來的輸入性衝擊,還是國內需求驅動的持續性物價上行。
9月CPI核心數據覆盤
美國9月CPI正式落地,數據全線高於市場預期,通脹呈現能源拉動、核心粘性小幅抬升、薪資走弱的結構性分化特徵:
整體CPI年化增速3.7%,預期3.6%,前值3.4%;
核心CPI(剔除食品能源)年化2.6%,預期2.5%,前值2.4%;
能源CPI同比大幅上行至20.4%,前值16.9%,是本次推高總CPI最核心貢獻項;
住房CPI維持韌性,前值3%,作為權重最高的服務分項,繼續為核心通脹提供支撐;
週薪環比增速-0.5%,前值0.2%,薪資環比轉負,週薪環同比比增速-0.1%,前值0.3%,薪資同比、環比均轉負釋放重大勞動力收入端降温信號。
從結構來看,本次通脹反彈的第一推手是能源價格上行,總CPI被油價顯著抬升;而核心CPI同樣小幅超預期上行,説明剔除能源後的服務類通脹黏性並未完全消退。
但薪資數據出現明顯回落,形成一組矛盾信號:物價小幅反彈,但居民實際收入環比收縮,內需端存在走弱跡象。
數據公佈後,美元指數短線快速拉昇約35點,最高觸及102.54。
市場定價邏輯非常直接:通脹再度高於預期,將壓縮美聯儲降息空間,降息預期進一步延後,美債收益率上行帶動美元買盤湧現。
不過薪資下滑的信號,又限制了美元的上行高度,市場並未單邊押注重啓加息,更多是降息預期下調的交易。
IMF全球財政警告:債務高企背景下,美國通脹問題更加複雜
就在CPI公佈同日,IMF在曼谷世行年會釋放重磅財政警示,為當前美國通脹與美元定價增加中長期宏觀約束。
IMF總裁格奧爾基耶娃指出,美國無法單純依靠經濟增長降低債務與財政赤字,必須落地税收或支出調整等財政緊縮措施。當前全球債券收益率走高,已經顯著侵蝕各國財政預算,高負債經濟體政策騰挪空間急劇收窄。
報告提出全球經濟失衡的核心判斷:美國需要增加儲蓄、縮減赤字;中國需要從出口導向轉向擴大內需消費;歐洲加大競爭力領域投資。
另外歐央行行長拉加德表態,法國債務問題首要解決方案在於本國財政整頓,不要期待央行直接出手干預債市,進一步強化市場“高債務不能靠貨幣寬鬆兜底”的預期。
這組信息與本次CPI形成聯動:短期通脹反彈,美聯儲難以快速降息;但中長期美國高額財政赤字、政府債務壓力持續存在,若財政持續擴張,會持續推高美債供給、抬升長端收益率,反過來壓制美元長期走強空間。短期交易看通脹,中長期定價看美國財政可持續性,這是當前美元行情的雙重主線。
明日PPI的觀察重點:區分輸入性通脹與需求端通脹
CPI反映終端消費品價格,而PPI是工業生產端出廠價格,兩者結合,能夠判斷本輪物價上行到底是外部大宗商品帶來的輸入性通脹,還是國內需求過熱驅動的內需型通脹,這也是後續美聯儲政策判斷的關鍵。
輸入性通脹特徵(能源驅動)
若PPI上行主要集中在原油、能源、化工等上游原材料分項,中下游加工品、消費品出廠價格漲幅有限,説明本輪漲價源頭來自國際大宗商品,屬於輸入性通脹。
這種通脹特點是:對總CPI的拉動集中在能源分項,傳導到核心服務的力度偏弱,美聯儲對這類通脹容忍度相對更高,不必立刻收緊政策。對應到行情,美元脈衝上漲後持續性偏弱。
需求端拉動通脹特徵
若PPI上漲廣泛擴散至消費品、設備、服務業相關生產價格,上下游全線漲價,疊加住房、核心服務CPI持續走高,則代表美國國內終端需求過熱,屬於內需驅動型通脹。
這類通脹更頑固,更容易嵌入核心物價,會迫使美聯儲維持高利率更久,甚至保留加息選項,將對美元形成更強、更持久支撐。
同時還要交叉驗證薪資:本次週薪環比已經轉負。如果PPI大幅上行,但薪資持續走弱,則意味着企業成本抬升,但難以向下遊消費者轉嫁,企業利潤承壓,後續通脹傳導鏈條大概率斷裂。
總結與技術分析:
短期維度,9月CPI超預期落地,市場下調美聯儲降息預期,美元指數短線衝高至102.54,屬於通脹數據驅動的脈衝行情。
但數據內部存在矛盾:能源推漲總CPI,薪資環比下滑,內需偏弱,單純依靠CPI單月數據很難確認通脹二次持續反彈。
接下來明日PPI是驗證環節:如果PPI僅上游能源單項走強,則判定為輸入性衝擊,通脹壓力有限,美元這一輪上漲大概率是短期脈衝;若PPI全線走強,説明需求端熱度延續,通脹黏性進一步確認,美元上行空間將打開。
拉長週期看,IMF的財政警告是中長期變量,美國高額赤字與債務會持續約束美債與美元,即便短期通脹延緩降息,美元也很難走出單邊大牛市,行情更多呈現震盪反覆的特徵。交易上,重點觀察PPI分項結構,區分通脹來源,再結合美債收益率、後續就業數據,判斷美聯儲政策路徑與美元的趨勢延續性。
技術面:美元依然面臨雙箱體量度漲幅滿足的壓力,上個交易日的大陰線是近期美元上漲受阻,多空分歧加大的證據。
(美元指數日線圖,來源:易匯通)
北京時間20:45,美元指數現報102.66。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。