日本央行真的会继续加息吗?日本央行官员提供指引
2026-10-15 13:51:26
周四(10月15日)亚洲时段,美元兑日元一度下跌0.45%至157.58附近,创一周新低,目前交投于157.87附近。日本央行委员小枝淳子的一番鹰派言论,引发了市场关注。
日本央行政策委员会审议委员小枝淳子(Junko Koeda)周四在熊本向当地商界领袖发表演讲时表示,鉴于物价上行风险显著且金融条件仍然宽松,日本央行不应在加息问题上过度谨慎。
她指出,中性利率很可能远高于1%,而当前政策利率仅约1.25%,暗示进一步加息仍在考虑之中。此番鹰派表态为日元提供了一定支撑,并可能推高日本国债收益率。
小枝淳子表示,日本央行应适时调整政策利率,同时参考中性利率的估算区间——即既不刺激也不抑制经济的利率水平。
她认为,中性利率很可能"远高于1%",1%大致是该估算区间的下限;基于潜在增长率的一项估算显示,中性利率可能超过2%。日本央行自身的估算暗示名义中性利率约在1.1%至2.5%之间。
日本央行在9月加息后,隔夜拆借利率目前约为1.25%。按小枝的逻辑,这意味着仍有进一步加息的空间。她强调,1.25%并非终点,日本央行不应让谨慎情绪拖慢迈向中性利率的步伐。
小枝淳子指出,日本的基础通胀似乎正在围绕2%的目标趋于锚定,与日本央行的物价稳定目标一致。
具体表现包括:消费者物价指数(CPI)中超过500个项目中,逾70%同比上涨;价格变动的分布整体上移;工资也在稳步增长,持续性通胀比以往更加稳固。
她特别强调了几个物价上行风险来源。首先是地缘政治冲击,包括今年春季以来中东局势的演变,多次推高原油和大宗商品价格。其次是日元避险属性减弱,在此前的中东局势升级期间,日元持续走弱而非走强,油价飙升推高了进口成本。
此外,人工智能相关需求的强劲增长也为通胀增添了进一步的上行压力。
小枝淳子对日本经济的评估整体积极:企业利润高企,设备投资温和增长,工资持续上涨。
她表示,利率上升预计不会显著抑制家庭消费,企业融资条件仍然有利。
她还强调,继续推进资产负债表正常化十分必要,日本央行资产负债表规模庞大,不应被低估。日本央行正分阶段削减月度国债购买量,并计划从2027年4月起将月度购买量维持在约2万亿日元的水平。
小枝淳子的表态整体偏向鹰派。将中性利率置于当前1.25%政策利率之上,并警告不要过度谨慎,意味着进一步加息仍在桌面上。
这应为日元提供一定支撑,尤其是在美联储加息预期升温、利差收窄的背景下。
她关于日元已部分丧失避险角色的观察对汇市交易员尤为重要——这意味着地缘政治冲击可能通过推高油价进口成本打击日元,而非提振日元。若市场定价更快的迈向中性利率路径,日本国债收益率可能面临上行压力。
从利差逻辑来看,美元兑日元的走势很大程度上取决于美日两国利率差。小枝将中性利率置于当前1.25%政策利率之上,并明确警告不应过度谨慎,这使市场对日本央行进一步加息的预期升温。
与此同时,美联储加息预期近期也有所上升,但日本央行加息预期的同步强化,意味着美元兑日元在利差层面上的走弱空间被压缩——日元不再单方面因美日利差扩大而承压。
更值得注意的是,小枝指出日元已部分丧失避险货币的角色。在以往的地缘政治危机中,日元通常因避险买盘而走强;但在此前的中东局势升级期间,日元反而持续走弱,原因是油价飙升推高了日本的进口成本。
这一转变对美元兑日元的交易员意义重大:若未来再度出现地缘政治冲击,日元可能因贸易条件恶化而承压,而非获得避险支撑,美元兑日元或因此获得上行推力。
综合来看,小枝的讲话短期内利空美元兑日元,但日元避险属性的弱化又为这一货币对提供了潜在的下方支撑,未来走势仍需视美日央行政策路径与地缘风险的具体演变而定。
小枝淳子传递的核心信息十分明确,1.25%并非终点,日本央行不应让谨慎情绪拖慢加息步伐。在她看来,基础通胀正趋于锚定2%,物价上行风险显著,经济整体稳健,中性利率远高于当前水平,因此进一步加息既合理也必要。此番鹰派言论短期内为日元提供支撑,并可能推动日本国债收益率上行,同时也提醒市场,日本央行的政策正常化进程远未结束。
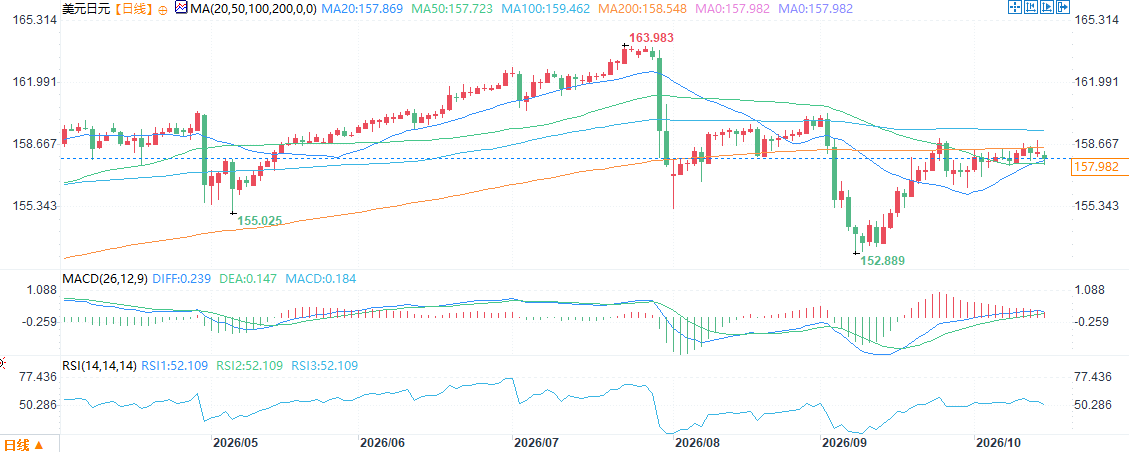
(美元兑日元日线图,)
北京时间13:50,美元兑日元报157.87/88。
日本央行政策委员会审议委员小枝淳子(Junko Koeda)周四在熊本向当地商界领袖发表演讲时表示,鉴于物价上行风险显著且金融条件仍然宽松,日本央行不应在加息问题上过度谨慎。
她指出,中性利率很可能远高于1%,而当前政策利率仅约1.25%,暗示进一步加息仍在考虑之中。此番鹰派表态为日元提供了一定支撑,并可能推高日本国债收益率。
中性利率远高于当前政策利率
小枝淳子表示,日本央行应适时调整政策利率,同时参考中性利率的估算区间——即既不刺激也不抑制经济的利率水平。
她认为,中性利率很可能"远高于1%",1%大致是该估算区间的下限;基于潜在增长率的一项估算显示,中性利率可能超过2%。日本央行自身的估算暗示名义中性利率约在1.1%至2.5%之间。
日本央行在9月加息后,隔夜拆借利率目前约为1.25%。按小枝的逻辑,这意味着仍有进一步加息的空间。她强调,1.25%并非终点,日本央行不应让谨慎情绪拖慢迈向中性利率的步伐。
基础通胀趋于锚定2%,上行风险显著
小枝淳子指出,日本的基础通胀似乎正在围绕2%的目标趋于锚定,与日本央行的物价稳定目标一致。
具体表现包括:消费者物价指数(CPI)中超过500个项目中,逾70%同比上涨;价格变动的分布整体上移;工资也在稳步增长,持续性通胀比以往更加稳固。
她特别强调了几个物价上行风险来源。首先是地缘政治冲击,包括今年春季以来中东局势的演变,多次推高原油和大宗商品价格。其次是日元避险属性减弱,在此前的中东局势升级期间,日元持续走弱而非走强,油价飙升推高了进口成本。
此外,人工智能相关需求的强劲增长也为通胀增添了进一步的上行压力。
经济整体稳健,资产负债表正常化不可忽视
小枝淳子对日本经济的评估整体积极:企业利润高企,设备投资温和增长,工资持续上涨。
她表示,利率上升预计不会显著抑制家庭消费,企业融资条件仍然有利。
她还强调,继续推进资产负债表正常化十分必要,日本央行资产负债表规模庞大,不应被低估。日本央行正分阶段削减月度国债购买量,并计划从2027年4月起将月度购买量维持在约2万亿日元的水平。
市场影响:鹰派信号支撑日元,国债收益率或承压上行
小枝淳子的表态整体偏向鹰派。将中性利率置于当前1.25%政策利率之上,并警告不要过度谨慎,意味着进一步加息仍在桌面上。
这应为日元提供一定支撑,尤其是在美联储加息预期升温、利差收窄的背景下。
她关于日元已部分丧失避险角色的观察对汇市交易员尤为重要——这意味着地缘政治冲击可能通过推高油价进口成本打击日元,而非提振日元。若市场定价更快的迈向中性利率路径,日本国债收益率可能面临上行压力。
利差收窄预期升温,美元兑日元承压
从利差逻辑来看,美元兑日元的走势很大程度上取决于美日两国利率差。小枝将中性利率置于当前1.25%政策利率之上,并明确警告不应过度谨慎,这使市场对日本央行进一步加息的预期升温。
与此同时,美联储加息预期近期也有所上升,但日本央行加息预期的同步强化,意味着美元兑日元在利差层面上的走弱空间被压缩——日元不再单方面因美日利差扩大而承压。
更值得注意的是,小枝指出日元已部分丧失避险货币的角色。在以往的地缘政治危机中,日元通常因避险买盘而走强;但在此前的中东局势升级期间,日元反而持续走弱,原因是油价飙升推高了日本的进口成本。
这一转变对美元兑日元的交易员意义重大:若未来再度出现地缘政治冲击,日元可能因贸易条件恶化而承压,而非获得避险支撑,美元兑日元或因此获得上行推力。
综合来看,小枝的讲话短期内利空美元兑日元,但日元避险属性的弱化又为这一货币对提供了潜在的下方支撑,未来走势仍需视美日央行政策路径与地缘风险的具体演变而定。
总结
小枝淳子传递的核心信息十分明确,1.25%并非终点,日本央行不应让谨慎情绪拖慢加息步伐。在她看来,基础通胀正趋于锚定2%,物价上行风险显著,经济整体稳健,中性利率远高于当前水平,因此进一步加息既合理也必要。此番鹰派言论短期内为日元提供支撑,并可能推动日本国债收益率上行,同时也提醒市场,日本央行的政策正常化进程远未结束。
(美元兑日元日线图,)
北京时间13:50,美元兑日元报157.87/88。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。