日本央行真的會繼續加息嗎?日本央行官員提供指引
2026-10-15 13:51:26
週四(10月15日)亞洲時段,美元兑日元一度下跌0.45%至157.58附近,創一週新低,目前交投於157.87附近。日本央行委員小枝淳子的一番鷹派言論,引發了市場關注。
日本央行政策委員會審議委員小枝淳子(Junko Koeda)週四在熊本向當地商界領袖發表演講時表示,鑑於物價上行風險顯著且金融條件仍然寬鬆,日本央行不應在加息問題上過度謹慎。
她指出,中性利率很可能遠高於1%,而當前政策利率僅約1.25%,暗示進一步加息仍在考慮之中。此番鷹派表態為日元提供了一定支撐,並可能推高日本國債收益率。
小枝淳子表示,日本央行應適時調整政策利率,同時參考中性利率的估算區間——即既不刺激也不抑制經濟的利率水平。
她認為,中性利率很可能"遠高於1%",1%大致是該估算區間的下限;基於潛在增長率的一項估算顯示,中性利率可能超過2%。日本央行自身的估算暗示名義中性利率約在1.1%至2.5%之間。
日本央行在9月加息後,隔夜拆借利率目前約為1.25%。按小枝的邏輯,這意味着仍有進一步加息的空間。她強調,1.25%並非終點,日本央行不應讓謹慎情緒拖慢邁向中性利率的步伐。
小枝淳子指出,日本的基礎通脹似乎正在圍繞2%的目標趨於錨定,與日本央行的物價穩定目標一致。
具體表現包括:消費者物價指數(CPI)中超過500個項目中,逾70%同比上漲;價格變動的分佈整體上移;工資也在穩步增長,持續性通脹比以往更加穩固。
她特別強調了幾個物價上行風險來源。首先是地緣政治衝擊,包括今年春季以來中東局勢的演變,多次推高原油和大宗商品價格。其次是日元避險屬性減弱,在此前的中東局勢升級期間,日元持續走弱而非走強,油價飆升推高了進口成本。
此外,人工智能相關需求的強勁增長也為通脹增添了進一步的上行壓力。
小枝淳子對日本經濟的評估整體積極:企業利潤高企,設備投資温和增長,工資持續上漲。
她表示,利率上升預計不會顯著抑制家庭消費,企業融資條件仍然有利。
她還強調,繼續推進資產負債表正常化十分必要,日本央行資產負債表規模龐大,不應被低估。日本央行正分階段削減月度國債購買量,並計劃從2027年4月起將月度購買量維持在約2萬億日元的水平。
小枝淳子的表態整體偏向鷹派。將中性利率置於當前1.25%政策利率之上,並警告不要過度謹慎,意味着進一步加息仍在桌面上。
這應為日元提供一定支撐,尤其是在美聯儲加息預期升温、利差收窄的背景下。
她關於日元已部分喪失避險角色的觀察對匯市交易員尤為重要——這意味着地緣政治衝擊可能通過推高油價進口成本打擊日元,而非提振日元。若市場定價更快的邁向中性利率路徑,日本國債收益率可能面臨上行壓力。
從利差邏輯來看,美元兑日元的走勢很大程度上取決於美日兩國利率差。小枝將中性利率置於當前1.25%政策利率之上,並明確警告不應過度謹慎,這使市場對日本央行進一步加息的預期升温。
與此同時,美聯儲加息預期近期也有所上升,但日本央行加息預期的同步強化,意味着美元兑日元在利差層面上的走弱空間被壓縮——日元不再單方面因美日利差擴大而承壓。
更值得注意的是,小枝指出日元已部分喪失避險貨幣的角色。在以往的地緣政治危機中,日元通常因避險買盤而走強;但在此前的中東局勢升級期間,日元反而持續走弱,原因是油價飆升推高了日本的進口成本。
這一轉變對美元兑日元的交易員意義重大:若未來再度出現地緣政治衝擊,日元可能因貿易條件惡化而承壓,而非獲得避險支撐,美元兑日元或因此獲得上行推力。
綜合來看,小枝的講話短期內利空美元兑日元,但日元避險屬性的弱化又為這一貨幣對提供了潛在的下方支撐,未來走勢仍需視美日央行政策路徑與地緣風險的具體演變而定。
小枝淳子傳遞的核心信息十分明確,1.25%並非終點,日本央行不應讓謹慎情緒拖慢加息步伐。在她看來,基礎通脹正趨於錨定2%,物價上行風險顯著,經濟整體穩健,中性利率遠高於當前水平,因此進一步加息既合理也必要。此番鷹派言論短期內為日元提供支撐,並可能推動日本國債收益率上行,同時也提醒市場,日本央行的政策正常化進程遠未結束。
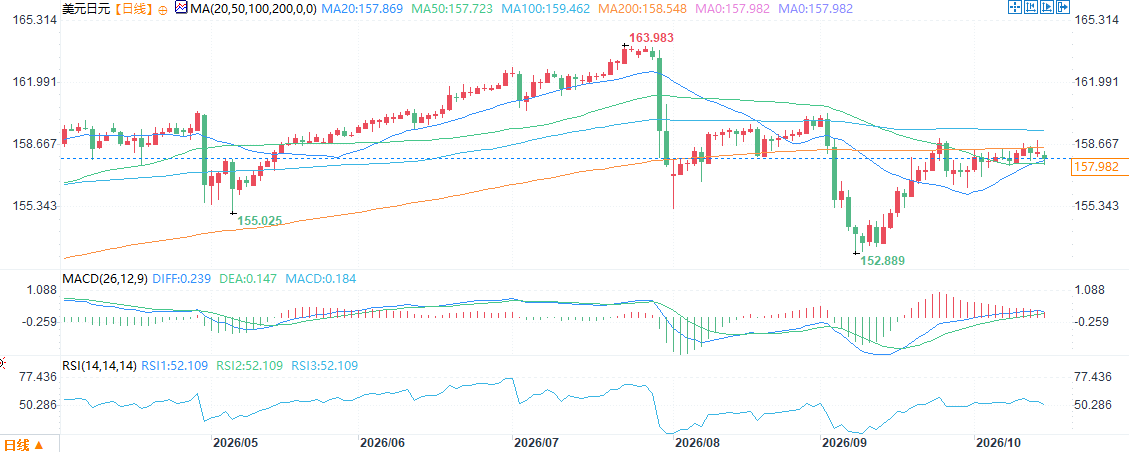
(美元兑日元日線圖,)
北京時間13:50,美元兑日元報157.87/88。
日本央行政策委員會審議委員小枝淳子(Junko Koeda)週四在熊本向當地商界領袖發表演講時表示,鑑於物價上行風險顯著且金融條件仍然寬鬆,日本央行不應在加息問題上過度謹慎。
她指出,中性利率很可能遠高於1%,而當前政策利率僅約1.25%,暗示進一步加息仍在考慮之中。此番鷹派表態為日元提供了一定支撐,並可能推高日本國債收益率。
中性利率遠高於當前政策利率
小枝淳子表示,日本央行應適時調整政策利率,同時參考中性利率的估算區間——即既不刺激也不抑制經濟的利率水平。
她認為,中性利率很可能"遠高於1%",1%大致是該估算區間的下限;基於潛在增長率的一項估算顯示,中性利率可能超過2%。日本央行自身的估算暗示名義中性利率約在1.1%至2.5%之間。
日本央行在9月加息後,隔夜拆借利率目前約為1.25%。按小枝的邏輯,這意味着仍有進一步加息的空間。她強調,1.25%並非終點,日本央行不應讓謹慎情緒拖慢邁向中性利率的步伐。
基礎通脹趨於錨定2%,上行風險顯著
小枝淳子指出,日本的基礎通脹似乎正在圍繞2%的目標趨於錨定,與日本央行的物價穩定目標一致。
具體表現包括:消費者物價指數(CPI)中超過500個項目中,逾70%同比上漲;價格變動的分佈整體上移;工資也在穩步增長,持續性通脹比以往更加穩固。
她特別強調了幾個物價上行風險來源。首先是地緣政治衝擊,包括今年春季以來中東局勢的演變,多次推高原油和大宗商品價格。其次是日元避險屬性減弱,在此前的中東局勢升級期間,日元持續走弱而非走強,油價飆升推高了進口成本。
此外,人工智能相關需求的強勁增長也為通脹增添了進一步的上行壓力。
經濟整體穩健,資產負債表正常化不可忽視
小枝淳子對日本經濟的評估整體積極:企業利潤高企,設備投資温和增長,工資持續上漲。
她表示,利率上升預計不會顯著抑制家庭消費,企業融資條件仍然有利。
她還強調,繼續推進資產負債表正常化十分必要,日本央行資產負債表規模龐大,不應被低估。日本央行正分階段削減月度國債購買量,並計劃從2027年4月起將月度購買量維持在約2萬億日元的水平。
市場影響:鷹派信號支撐日元,國債收益率或承壓上行
小枝淳子的表態整體偏向鷹派。將中性利率置於當前1.25%政策利率之上,並警告不要過度謹慎,意味着進一步加息仍在桌面上。
這應為日元提供一定支撐,尤其是在美聯儲加息預期升温、利差收窄的背景下。
她關於日元已部分喪失避險角色的觀察對匯市交易員尤為重要——這意味着地緣政治衝擊可能通過推高油價進口成本打擊日元,而非提振日元。若市場定價更快的邁向中性利率路徑,日本國債收益率可能面臨上行壓力。
利差收窄預期升温,美元兑日元承壓
從利差邏輯來看,美元兑日元的走勢很大程度上取決於美日兩國利率差。小枝將中性利率置於當前1.25%政策利率之上,並明確警告不應過度謹慎,這使市場對日本央行進一步加息的預期升温。
與此同時,美聯儲加息預期近期也有所上升,但日本央行加息預期的同步強化,意味着美元兑日元在利差層面上的走弱空間被壓縮——日元不再單方面因美日利差擴大而承壓。
更值得注意的是,小枝指出日元已部分喪失避險貨幣的角色。在以往的地緣政治危機中,日元通常因避險買盤而走強;但在此前的中東局勢升級期間,日元反而持續走弱,原因是油價飆升推高了日本的進口成本。
這一轉變對美元兑日元的交易員意義重大:若未來再度出現地緣政治衝擊,日元可能因貿易條件惡化而承壓,而非獲得避險支撐,美元兑日元或因此獲得上行推力。
綜合來看,小枝的講話短期內利空美元兑日元,但日元避險屬性的弱化又為這一貨幣對提供了潛在的下方支撐,未來走勢仍需視美日央行政策路徑與地緣風險的具體演變而定。
總結
小枝淳子傳遞的核心信息十分明確,1.25%並非終點,日本央行不應讓謹慎情緒拖慢加息步伐。在她看來,基礎通脹正趨於錨定2%,物價上行風險顯著,經濟整體穩健,中性利率遠高於當前水平,因此進一步加息既合理也必要。此番鷹派言論短期內為日元提供支撐,並可能推動日本國債收益率上行,同時也提醒市場,日本央行的政策正常化進程遠未結束。
(美元兑日元日線圖,)
北京時間13:50,美元兑日元報157.87/88。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。