一张图:波罗的海干散货运价指数跌至逾三个月低点,大型船运价走弱拖累大盘
2026-10-15 22:44:34
最新数据显示,2026年10月15日波罗的海干散货指数(BDI)报2545点,创2026年6月30日以来新低水平,环比(较前值)跌4.57%,且为连续第9天下跌(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长2次,负增长9次,零增长是0次。其中,巴拿马型运费指数(BPI)报2356点,较前值跌2.20%,海岬型运费指数(BCI)报3322点,跌8.48%,超灵便型船运价指数(BSI)报1856点,涨0.60%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见特制图表。
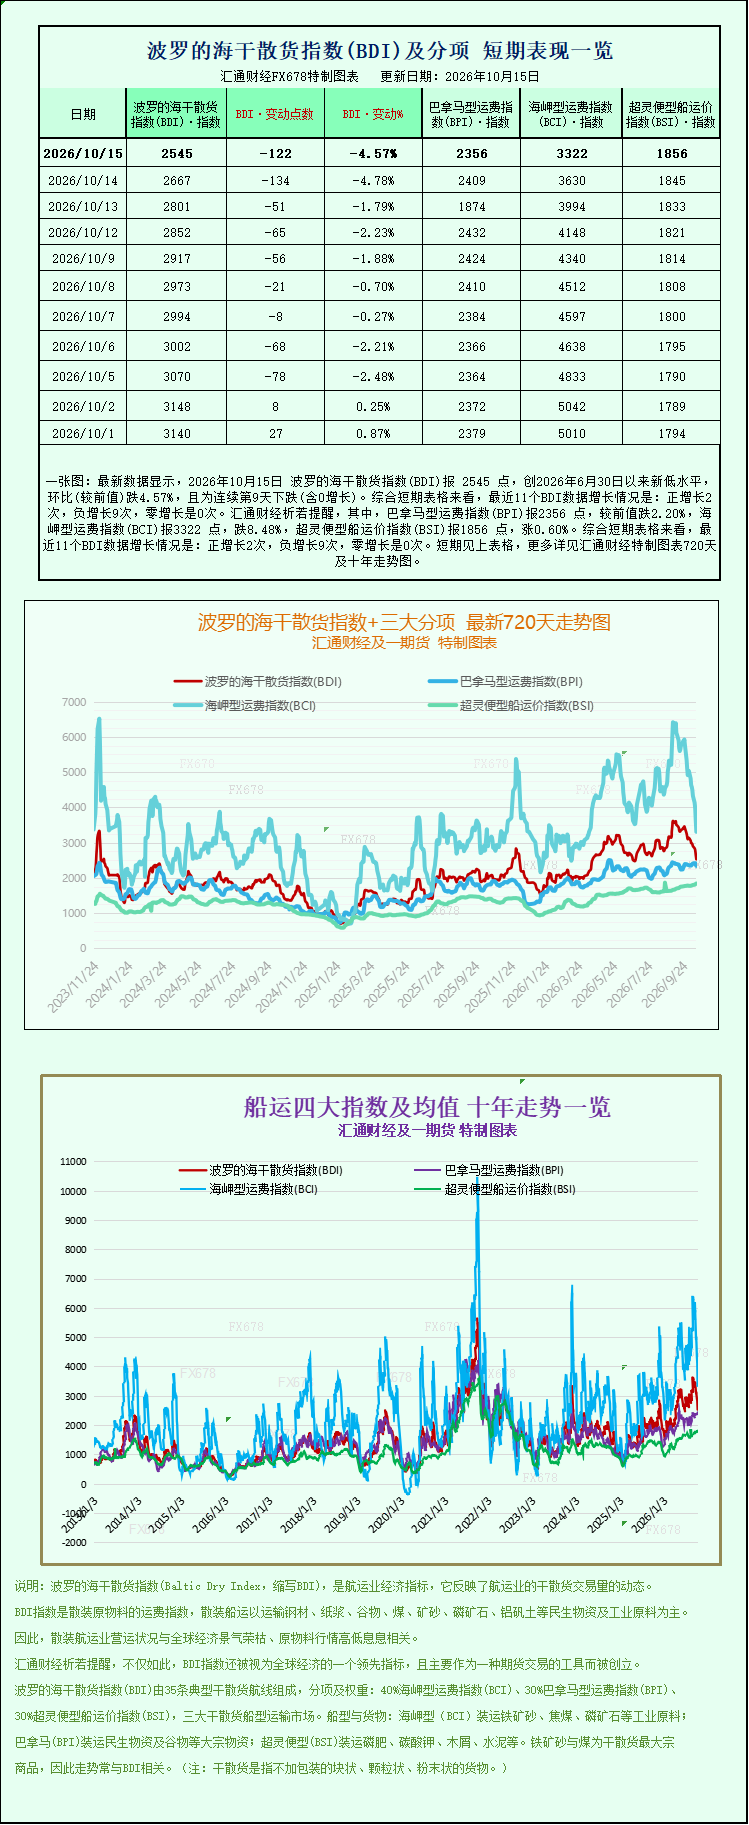
周四(10月15日),波罗的海交易所跟踪干散货船舶运费的主要海运指数跌至自6月30日以来的最低水平,主因大型船舶运价走低。波罗的海干散货运价指数(BalticDryIndex,BDI)单日下挫122点,跌幅达4.57%,收报2,545点,这已是该指数连续第九个交易日下跌,反映出旺季过后干散货海运需求显著降温。
分船型行情拆解
从船型结构看,本轮跌势主要由吨位最大的海岬型船主导。海岬型船运价指数大跌308点,跌幅8.48%,降至3,322点,为4月初以来的最低水平。此类通常运载约15万吨铁矿石和煤炭的巨轮,其平均每日收入单日锐减2,792美元,至26,625美元,成为拖累整体指数的最核心因素。
中型船方面,巴拿马型船运价指数下跌53点,跌幅2.20%,至2,356点。该类船舶日均载运6万至7万吨煤炭或谷物,其平均日收入下滑480美元,至21,200美元,显示煤炭与粮食等大宗货流的运费同步承压。
值得注意的是,较小船型呈现出相对韧性。超大型船舶指数逆势微涨11点,涨幅0.60%,至1,856点。不同船型走势的分化,表明当前运价下行压力更多集中在承接铁矿石长距离运输的大型船型,而非全面性的海运需求萎缩。
下跌驱动:铁矿石需求疲软是核心变量
推动本轮运价回落的关键,在于铁矿石市场持续走弱。周四,铁矿石价格已连续第三个交易日下跌,跌至两年多来的最低水平。市场对全球最大消费国中国的需求疲软持续担忧,同时关键炼钢原料——铁矿石的供应增长前景亦不明朗,供需两端的双重压制令矿价承压。
从基本面看,当前铁矿石供给整体宽松,澳大利亚、巴西等主要矿区的全球发运量维持高位,且四季度正值传统供应旺季。需求端则更为疲软:钢厂盈利率处于低位,检修减产增多,日均铁水产量已降至233万至234万吨附近,较节前基本持平,对铁矿石的直接采购需求形成压制。前期累积的高库存与阶段性弱需求压力集中释放,进一步加剧了矿价的弱势格局。而铁矿石运价正是海岬型船运费的重要支撑,矿价的持续走低自然向即期租船市场传导。
后市展望
展望四季度,干散货海运市场的运行逻辑仍将围绕铁矿石与煤炭的需求节奏展开。一方面,钢厂在低盈利率背景下减产检修的力度是否扩大,将直接决定铁水产量与铁矿石货盘的释放节奏;另一方面,随着供应旺季的深入,若下游采购节奏未能及时回暖,BDI及海岬型船运价或仍有下行空间。不过,考虑到前期旺季运价已明显回调、部分航线待租运力供给或将边际改善,市场亦存在触底企稳的可能。综合来看,短期指数或维持弱势震荡格局,后续需密切关注中国钢铁生产的边际变化及主要矿区的发运节奏。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。