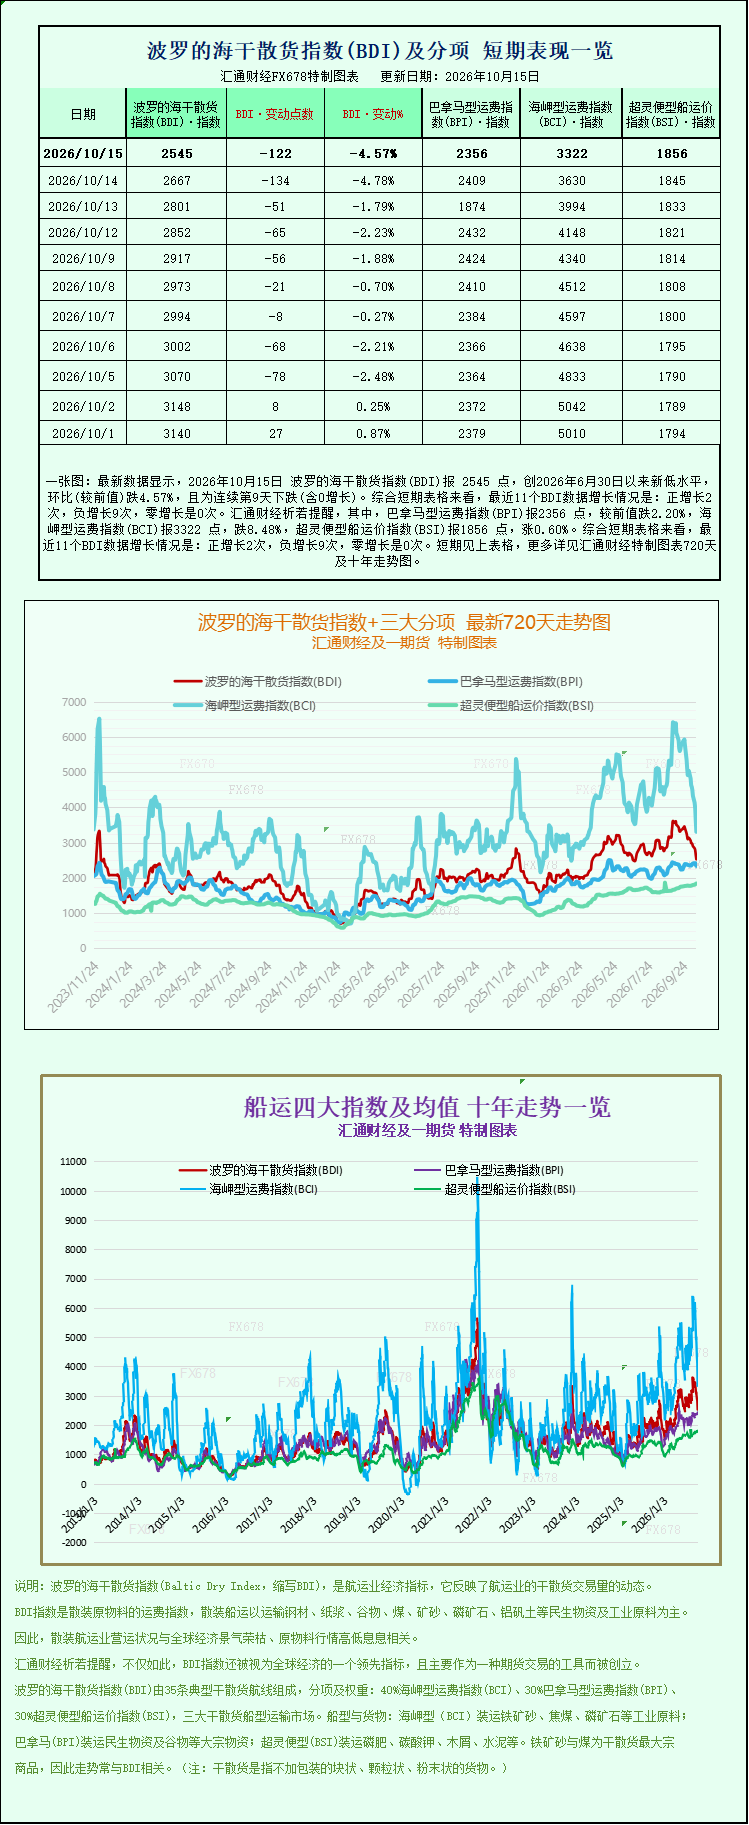
一張圖:波羅的海乾散貨運價指數跌至逾三個月低點,大型船運價走弱拖累大盤
2026-10-15 22:44:34
最新數據顯示,2026年10月15日波羅的海乾散貨指數(BDI)報2545點,創2026年6月30日以來新低水平,環比(較前值)跌4.57%,且為連續第9天下跌(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長2次,負增長9次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2356點,較前值跌2.20%,海岬型運費指數(BCI)報3322點,跌8.48%,超靈便型船運價指數(BSI)報1856點,漲0.60%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
週四(10月15日),波羅的海交易所跟蹤幹散貨船舶運費的主要海運指數跌至自6月30日以來的最低水平,主因大型船舶運價走低。波羅的海乾散貨運價指數(BalticDryIndex,BDI)單日下挫122點,跌幅達4.57%,收報2,545點,這已是該指數連續第九個交易日下跌,反映出旺季過後幹散貨海運需求顯著降温。
分船型行情拆解
從船型結構看,本輪跌勢主要由噸位最大的海岬型船主導。海岬型船運價指數大跌308點,跌幅8.48%,降至3,322點,為4月初以來的最低水平。此類通常運載約15萬噸鐵礦石和煤炭的巨輪,其平均每日收入單日鋭減2,792美元,至26,625美元,成為拖累整體指數的最核心因素。
中型船方面,巴拿馬型船運價指數下跌53點,跌幅2.20%,至2,356點。該類船舶日均載運6萬至7萬噸煤炭或穀物,其平均日收入下滑480美元,至21,200美元,顯示煤炭與糧食等大宗貨流的運費同步承壓。
值得注意的是,較小船型呈現出相對韌性。超大型船舶指數逆勢微漲11點,漲幅0.60%,至1,856點。不同船型走勢的分化,表明當前運價下行壓力更多集中在承接鐵礦石長距離運輸的大型船型,而非全面性的海運需求萎縮。
下跌驅動:鐵礦石需求疲軟是核心變量
推動本輪運價回落的關鍵,在於鐵礦石市場持續走弱。週四,鐵礦石價格已連續第三個交易日下跌,跌至兩年多來的最低水平。市場對全球最大消費國中國的需求疲軟持續擔憂,同時關鍵鍊鋼原料——鐵礦石的供應增長前景亦不明朗,供需兩端的雙重壓制令礦價承壓。
從基本面看,當前鐵礦石供給整體寬鬆,澳大利亞、巴西等主要礦區的全球發運量維持高位,且四季度正值傳統供應旺季。需求端則更為疲軟:鋼廠盈利率處於低位,檢修減產增多,日均鐵水產量已降至233萬至234萬噸附近,較節前基本持平,對鐵礦石的直接採購需求形成壓制。前期累積的高庫存與階段性弱需求壓力集中釋放,進一步加劇了礦價的弱勢格局。而鐵礦石運價正是海岬型船運費的重要支撐,礦價的持續走低自然向即期租船市場傳導。
後市展望
展望四季度,幹散貨海運市場的運行邏輯仍將圍繞鐵礦石與煤炭的需求節奏展開。一方面,鋼廠在低盈利率背景下減產檢修的力度是否擴大,將直接決定鐵水產量與鐵礦石貨盤的釋放節奏;另一方面,隨着供應旺季的深入,若下游採購節奏未能及時回暖,BDI及海岬型船運價或仍有下行空間。不過,考慮到前期旺季運價已明顯回調、部分航線待租運力供給或將邊際改善,市場亦存在觸底企穩的可能。綜合來看,短期指數或維持弱勢震盪格局,後續需密切關注中國鋼鐵生產的邊際變化及主要礦區的發運節奏。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。