美聯儲加息預期放緩,美元指數延續高位震盪
2026-10-19 14:23:01
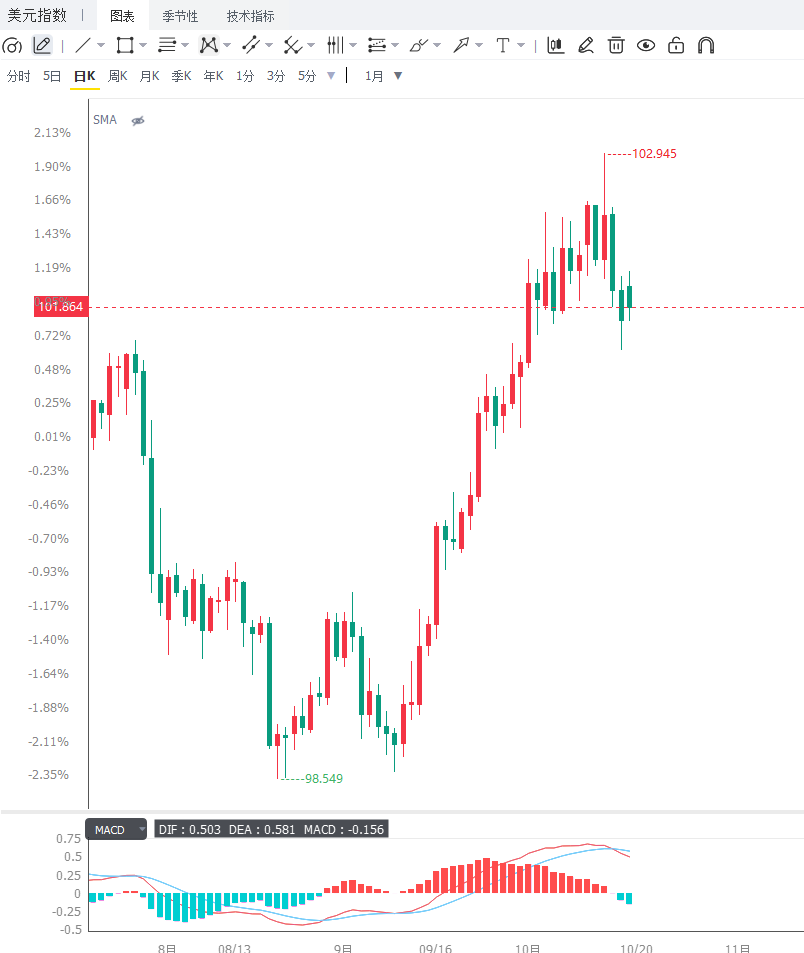
美元指數週一亞市交投於101.80至101.85區間,較上週五收盤101.84基本持平,早盤一度上探102.01後迅速回落,日內振幅約25點。美元在多重因素交織下呈現高位震盪格局,多空雙方均保持謹慎。法國社會動盪為美元提供短期避險支撐。法國10年期國債收益率升至近4.85%,接近本月早些時候觸及的逾20年高點5%,融資成本已高於希臘、意大利等曾深陷歐債危機的國家。截至2026年第二季度,法國公共債務已達3.6萬億歐元,相當於GDP的119%,財政赤字率預計為5.4%,遠超歐盟3%的上限。抗議浪潮已蔓延至葡萄牙、意大利、西班牙等歐洲國家,市場對歐元區主權債務風險的擔憂再度升温。避險情緒下,美元從週五觸及的兩週低點反彈。
然而,美元的避險光環正被AI板塊的融資擔憂所削弱。近期部分AI相關企業的高收益債券跌至面值的約80%,引發市場對AI基建融資承接能力的質疑。OCBC策略師指出,AI已成為美國增長、風險資產、收益率和美元的重要支柱,但這種支撐"是把雙刃劍"——若投資週期降温,同樣的支撐可能逆轉,使美元即使在避險環境下也面臨壓力。當衝擊以美國為中心時,美債的避險需求會推動收益率下行,同時疲弱的美國資產回報會降低美元的相對吸引力,形成"避險情緒升温+美債收益率下行+美元走軟"的罕見組合。
美聯儲政策預期方面,主席沃什上週五在IMF曼谷年會的"不預判"表態持續發酵。市場對10月28日議息會議維持利率不變的概率升至83.9%,加息25個基點概率僅16.1%。但12月會議加息預期依然強烈——加息25個基點概率達77.3%,加息50個基點概率14.5%。這意味着緊縮週期並未終結,只是推遲執行時點,美元整體仍獲中長期支撐。
從技術面來看,美元指數日線運行於20日指數移動平均線上方,保持短線偏多的結構性傾向。RSI約57,處於50中性線上方,顯示上漲動能持續而非超買狀態。上方阻力依次為102.01、102.40至102.50、103.00。下方支撐依次為101.65、101.40、101.00。若有效跌破101.65,短線多頭結構可能被削弱,美元或將進一步回踩101.40至101.00區域;若重新站穩102.00上方,則有望再次挑戰102.40至102.50阻力區。
編輯總結
美元指數短期處於"法國動盪與中東地緣避險支撐"與"AI融資擔憂削弱美元光環"的博弈之中。沃什的模糊表態為美元上行動能帶來壓制,但12月加息風險仍存,美元整體仍獲中長期支撐。接下來需重點關注10月28日美聯儲利率決議、法國債券市場走勢、AI板塊債務表現,以及美國零售銷售與PPI數據。
然而,美元的避險光環正被AI板塊的融資擔憂所削弱。近期部分AI相關企業的高收益債券跌至面值的約80%,引發市場對AI基建融資承接能力的質疑。OCBC策略師指出,AI已成為美國增長、風險資產、收益率和美元的重要支柱,但這種支撐"是把雙刃劍"——若投資週期降温,同樣的支撐可能逆轉,使美元即使在避險環境下也面臨壓力。當衝擊以美國為中心時,美債的避險需求會推動收益率下行,同時疲弱的美國資產回報會降低美元的相對吸引力,形成"避險情緒升温+美債收益率下行+美元走軟"的罕見組合。
美聯儲政策預期方面,主席沃什上週五在IMF曼谷年會的"不預判"表態持續發酵。市場對10月28日議息會議維持利率不變的概率升至83.9%,加息25個基點概率僅16.1%。但12月會議加息預期依然強烈——加息25個基點概率達77.3%,加息50個基點概率14.5%。這意味着緊縮週期並未終結,只是推遲執行時點,美元整體仍獲中長期支撐。
從技術面來看,美元指數日線運行於20日指數移動平均線上方,保持短線偏多的結構性傾向。RSI約57,處於50中性線上方,顯示上漲動能持續而非超買狀態。上方阻力依次為102.01、102.40至102.50、103.00。下方支撐依次為101.65、101.40、101.00。若有效跌破101.65,短線多頭結構可能被削弱,美元或將進一步回踩101.40至101.00區域;若重新站穩102.00上方,則有望再次挑戰102.40至102.50阻力區。
編輯總結
美元指數短期處於"法國動盪與中東地緣避險支撐"與"AI融資擔憂削弱美元光環"的博弈之中。沃什的模糊表態為美元上行動能帶來壓制,但12月加息風險仍存,美元整體仍獲中長期支撐。接下來需重點關注10月28日美聯儲利率決議、法國債券市場走勢、AI板塊債務表現,以及美國零售銷售與PPI數據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。