一张图:波罗的海指数结束"十连跌":海岬型船运价走强带动BDI止跌回升
2026-10-19 23:34:17
最新数据显示,2026年10月19日波罗的海干散货指数(BDI)报2546点,创3天最高,环比(较前值)涨1.39%,创2026年9月4日以来最大涨幅,综合短期表格来看,最近11个BDI数据增长情况是:正增长1次,负增长10次,零增长是0次。其中,巴拿马型运费指数(BPI)报2286点,较前值跌1.21%,海岬型运费指数(BCI)报3365点,涨3.57%,超灵便型船运价指数(BSI)报1868点,涨0.16%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见特制图表。
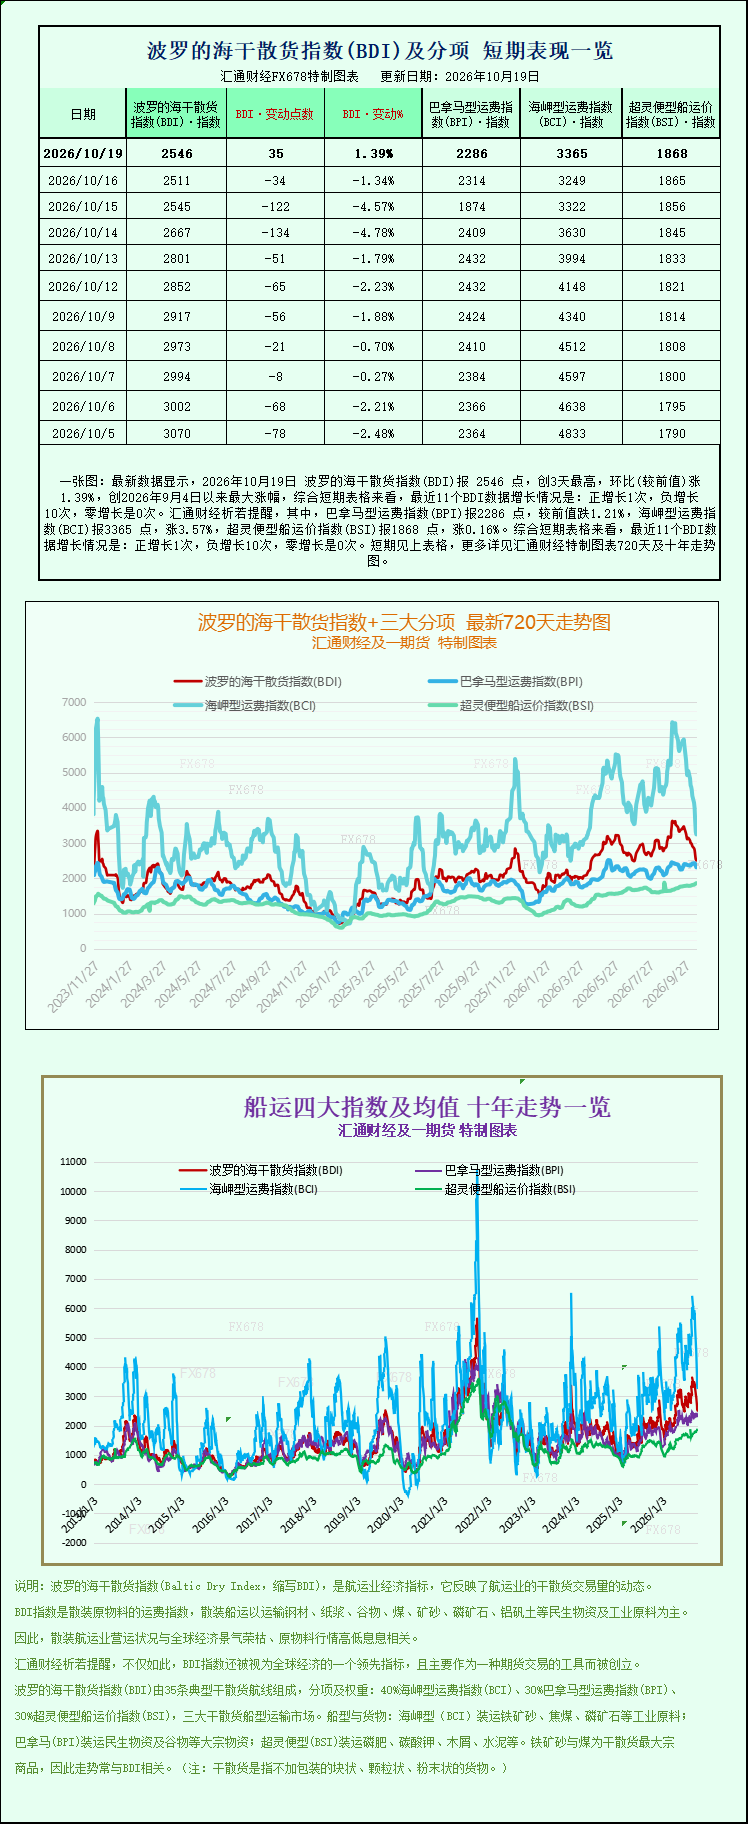
波罗的海交易所追踪干散货船运费的主要海运指数结束了连续10个交易日的下跌趋势,周一录得上涨,主要受海岬型船舶运价走强提振。此前一周,该指数累计下跌约14%,市场情绪一度趋于谨慎,而本周开局的反弹为近期回调中的干散货市场注入了一丝企稳信号。
一、核心数据:三大船型走势分化
追踪好望角型、巴拿马型和超灵便型船舶运费的波罗的海主要指数当日上涨35点,涨幅1.39%,收于2546点;上周该指数整体下跌约14%。尽管周一止跌回升,但从周线层面看,该指数仍处于近期回调通道之中,单日反弹的持续性尚待观察。
分船型看,海岬型船舶指数上涨116点,涨幅3.57%,报3365点;该指数上周曾重挫25%,周一属于较为明显的修复性反弹。与之形成对比的是,巴拿马型船指数当日逆势下跌28点,跌幅1.21%,收于2286点。在小型船舶中,超灵便型船舶指数小幅上涨3点,涨幅0.16%,报1868点。三大船型走势的分化,显示出当前干散货市场的反弹并非全面普涨,而是带有明显的结构性特征。
二、海岬型船:铁矿石与钢材需求构成主要支撑
作为本次反弹的主要推动力,海岬型船舶通常运载约15万吨货物,包括铁矿石和煤炭等大宗散货。数据显示,海岬型散货船的平均日收入当日增加1054美元,达到27015美元,租金水平回升较为明显。
海岬型船运价的走强,与铁矿石市场的边际变化密切相关。近期公布的宏观经济数据显示,中国经济增长超出市场预期,钢铁产量相应增加,这一因素提振了铁矿石期货价格,进而对海岬型船的海运需求形成支撑。不过,市场人士同时指出,铁矿石基本面整体仍显疲软,供给端的发运压力与终端需求的不确定性共同限制了涨幅的进一步扩大。
从贸易结构看,海岬型船高度依赖铁矿石和煤炭的长途远洋运输,其运价对亚洲主要钢铁生产国的需求变化较为敏感。中国作为全球最大的铁矿石进口国和粗钢生产国,其宏观数据、钢厂开工率、港口库存变化以及主要矿山的发运节奏,往往会对该船型的租金水平产生直接影响。此次海岬型船的反弹,正是宏观预期改善与现货供需之间博弈的结果。
三、巴拿马型船:谷物与煤炭贸易承压
与海岬型船形成鲜明对比的是,巴拿马型船运价当日延续弱势。巴拿马型船舶的平均日收入下降254美元,至20573美元。这类船舶通常载有6万至7万吨煤炭或谷物,其贸易流向更多集中于区域性的粮食、煤炭以及部分矿石运输。
巴拿马型船的走弱,可能反映出谷物收获季运需求与煤炭贸易节奏的变化。一般而言,粮食作物的收获与出口节奏、电力与工业用煤的采购周期,都会对该船型的运价产生阶段性影响。此外,区域运力的供给状况与航线的重新配置,也可能在短期内对租金水平造成扰动。与主要受宏观预期驱动的海岬型船不同,巴拿马型船的表现更多受到现货贸易节奏与季节性因素的牵引。
四、超灵便型船:小幅企稳
在小型船舶中,超灵便型船舶指数微涨0.16%,显示中小型散货船市场整体处于相对平稳的运行状态。超灵便型船通常运输包括粮食、化肥、钢材及部分小型矿产品在内的各类杂散货,贸易面较广、货种较为分散,运价波动相对温和,受单一货种行情的影响有限。
五、市场背景与后市观察
综合来看,本周一波罗的海指数的止跌回升,更多体现为海岬型船单点反弹所带动的结构性修复,而非全市场层面的整体走强。三大船型走势的分化,也提示当前干散货市场正处于"结构性调整"阶段——不同货种、不同船型的供需格局存在明显差异,单一因素难以全面主导市场方向。
展望后市,市场参与者普遍关注的焦点主要集中于以下几个方面:其一,中国宏观经济的进一步走向,及其对钢材和铁矿石需求的持续拉动作用;其二,铁矿石供给端的变化,包括主要矿山企业的发运计划、海外到港节奏以及港口库存的累积情况;其三,全球煤炭与谷物贸易的季节性节奏,以及地缘政治、天气与航路因素对航线的潜在扰动。此外,全球运力的投放与闲置情况、老旧船舶的拆解速度,以及燃油价格对船东运营成本的影响,也将共同决定干散货市场的中期运价走势。
需要指出的是,单一交易日的止跌回升并不意味着趋势性反转的确立。当前市场仍面临较多的不确定性,海岬型船反弹的持续性、巴拿马型船的弱势能否收敛,以及宏观数据的后续验证,都是影响后市方向的关键变量,相关走势仍有待进一步观察。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。