一張圖:波羅的海指數結束"十連跌":海岬型船運價走強帶動BDI止跌回升
2026-10-19 23:34:17
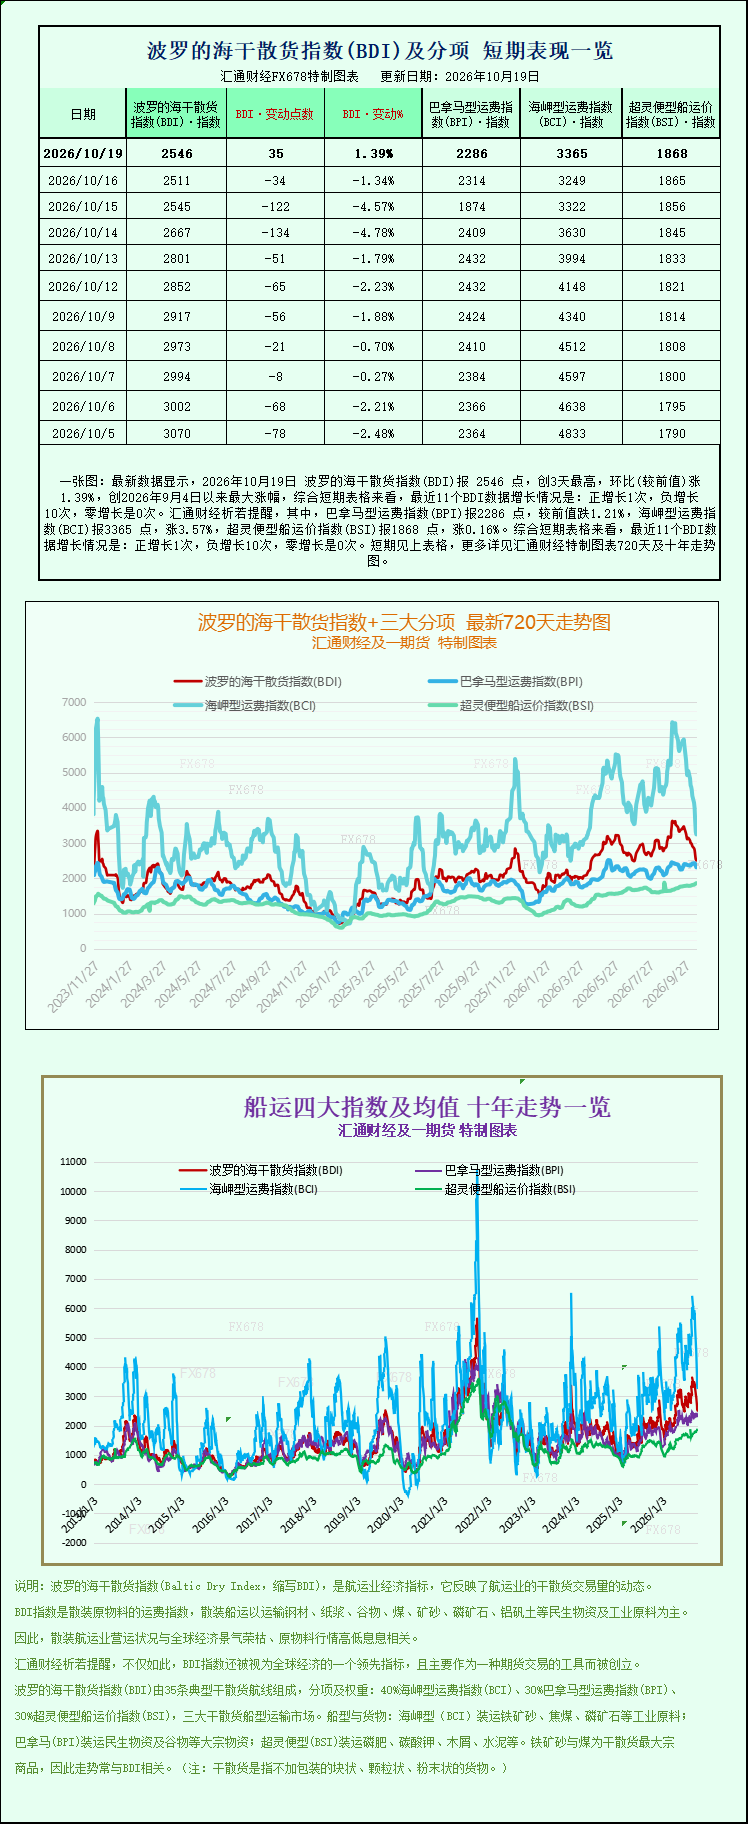
最新數據顯示,2026年10月19日波羅的海乾散貨指數(BDI)報2546點,創3天最高,環比(較前值)漲1.39%,創2026年9月4日以來最大漲幅,綜合短期表格來看,最近11個BDI數據增長情況是:正增長1次,負增長10次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2286點,較前值跌1.21%,海岬型運費指數(BCI)報3365點,漲3.57%,超靈便型船運價指數(BSI)報1868點,漲0.16%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
波羅的海交易所追蹤幹散貨船運費的主要海運指數結束了連續10個交易日的下跌趨勢,週一錄得上漲,主要受海岬型船舶運價走強提振。此前一週,該指數累計下跌約14%,市場情緒一度趨於謹慎,而本週開局的反彈為近期回調中的幹散貨市場注入了一絲企穩信號。
一、核心數據:三大船型走勢分化
追蹤好望角型、巴拿馬型和超靈便型船舶運費的波羅的海主要指數當日上漲35點,漲幅1.39%,收於2546點;上週該指數整體下跌約14%。儘管週一止跌回升,但從周線層面看,該指數仍處於近期回調通道之中,單日反彈的持續性尚待觀察。
分船型看,海岬型船舶指數上漲116點,漲幅3.57%,報3365點;該指數上週曾重挫25%,週一屬於較為明顯的修復性反彈。與之形成對比的是,巴拿馬型船指數當日逆勢下跌28點,跌幅1.21%,收於2286點。在小型船舶中,超靈便型船舶指數小幅上漲3點,漲幅0.16%,報1868點。三大船型走勢的分化,顯示出當前幹散貨市場的反彈並非全面普漲,而是帶有明顯的結構性特徵。
二、海岬型船:鐵礦石與鋼材需求構成主要支撐
作為本次反彈的主要推動力,海岬型船舶通常運載約15萬噸貨物,包括鐵礦石和煤炭等大宗散貨。數據顯示,海岬型散貨船的平均日收入當日增加1054美元,達到27015美元,租金水平回升較為明顯。
海岬型船運價的走強,與鐵礦石市場的邊際變化密切相關。近期公佈的宏觀經濟數據顯示,中國經濟增長超出市場預期,鋼鐵產量相應增加,這一因素提振了鐵礦石期貨價格,進而對海岬型船的海運需求形成支撐。不過,市場人士同時指出,鐵礦石基本面整體仍顯疲軟,供給端的發運壓力與終端需求的不確定性共同限制了漲幅的進一步擴大。
從貿易結構看,海岬型船高度依賴鐵礦石和煤炭的長途遠洋運輸,其運價對亞洲主要鋼鐵生產國的需求變化較為敏感。中國作為全球最大的鐵礦石進口國和粗鋼生產國,其宏觀數據、鋼廠開工率、港口庫存變化以及主要礦山的發運節奏,往往會對該船型的租金水平產生直接影響。此次海岬型船的反彈,正是宏觀預期改善與現貨供需之間博弈的結果。
三、巴拿馬型船:穀物與煤炭貿易承壓
與海岬型船形成鮮明對比的是,巴拿馬型船運價當日延續弱勢。巴拿馬型船舶的平均日收入下降254美元,至20573美元。這類船舶通常載有6萬至7萬噸煤炭或穀物,其貿易流向更多集中於區域性的糧食、煤炭以及部分礦石運輸。
巴拿馬型船的走弱,可能反映出穀物收穫季運需求與煤炭貿易節奏的變化。一般而言,糧食作物的收穫與出口節奏、電力與工業用煤的採購週期,都會對該船型的運價產生階段性影響。此外,區域運力的供給狀況與航線的重新配置,也可能在短期內對租金水平造成擾動。與主要受宏觀預期驅動的海岬型船不同,巴拿馬型船的表現更多受到現貨貿易節奏與季節性因素的牽引。
四、超靈便型船:小幅企穩
在小型船舶中,超靈便型船舶指數微漲0.16%,顯示中小型散貨船市場整體處於相對平穩的運行狀態。超靈便型船通常運輸包括糧食、化肥、鋼材及部分小型礦產品在內的各類雜散貨,貿易面較廣、貨種較為分散,運價波動相對温和,受單一貨種行情的影響有限。
五、市場背景與後市觀察
綜合來看,本週一波羅的海指數的止跌回升,更多體現為海岬型船單點反彈所帶動的結構性修復,而非全市場層面的整體走強。三大船型走勢的分化,也提示當前幹散貨市場正處於"結構性調整"階段——不同貨種、不同船型的供需格局存在明顯差異,單一因素難以全面主導市場方向。
展望後市,市場參與者普遍關注的焦點主要集中於以下幾個方面:其一,中國宏觀經濟的進一步走向,及其對鋼材和鐵礦石需求的持續拉動作用;其二,鐵礦石供給端的變化,包括主要礦山企業的發運計劃、海外到港節奏以及港口庫存的累積情況;其三,全球煤炭與穀物貿易的季節性節奏,以及地緣政治、天氣與航路因素對航線的潛在擾動。此外,全球運力的投放與閒置情況、老舊船舶的拆解速度,以及燃油價格對船東運營成本的影響,也將共同決定幹散貨市場的中期運價走勢。
需要指出的是,單一交易日的止跌回升並不意味着趨勢性反轉的確立。當前市場仍面臨較多的不確定性,海岬型船反彈的持續性、巴拿馬型船的弱勢能否收斂,以及宏觀數據的後續驗證,都是影響後市方向的關鍵變量,相關走勢仍有待進一步觀察。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。