油价推升通胀预期叠加流动性挤兑,黄金短期承压
2026-10-22 17:23:22
周四(10月22日)亚欧时段,现货黄金大幅走弱,一度下跌1.8%至4066.67美元/盎司,逼近4066.34美元的三个半月低点。
昨天文章提醒过这里均线拐头,下跌压力很大,今天如期大跌。
值得关注的反常信号是,美元指数、美债同步下行,本应对黄金形成支撑,金价却跟随回落。
本轮行情的驱动主要是油价推升通胀预期、叠加风险偏好收缩以及全球市场缺钱引发的流动性抛售共振,权益资产大幅回撤,交易主体往往会优先抛跌的慢的黄金,同时主权国家缺油了需要换美元,这时候都会抛售黄金。
或者说当全球资金都被套在股市、楼市、AI之中,同时还有美债这种高收益的无风险品种在市场上抢夺资金,即只要资产展开调整,AI不及预期就会导致流动性瞬间枯竭。
值得注意的是地缘冲突推涨油价时,黄金常会出现避险逻辑失效和其他大的资产品种一起下跌,同时在高通胀、高利率环境下,美元资产的避险性价比阶段性高于无息黄金
中东局势持续紧绷,霍尔木兹海峡袭船事件频发,胡塞武装接连袭击沙特油气设施与机场,美方已下令撤离驻沙特使馆非必要人员。
市场开始计价原油供给恶化、冲突升级的尾部风险。
当前全球成品油对油价上行的缓冲空间持续收窄(全球原油储备持续走低,伊朗海外存油枯竭),海峡一旦受阻,油价存在快速冲高的可能。
俄乌谈判同样再起波折,普京与特朗普特使威特科夫会晤结束后,俄方分三轮向基辅发射21枚弹道导弹,损毁基建、民居及商业建筑,造成至少两人遇难。
此前乌方释放出愿意以战线冻结换取停战的信号,市场一度博弈阶段性和平;本次袭击说明俄方立场并未转向,谈判悬念仍存。
俄乌冲突持续给柴油供给施压,柴油涨价将直接推高物流与制造业成本,锁死美联储的宽松空间。
高盛认为,相比原油,柴油裂解价差才是本轮通胀更顽固的来源;全球炼厂产能逼近上限,炼油设施持续受袭,柴油缺口难以快速修复。
摩根大通大宗商品团队也判断,成品油供给的紧张韧性强于原油,即便原油供给阶段性回暖,柴油紧缺也可能延续至明年,持续抬升通胀中枢。
能源价格走强不断推高通胀预期,降息预期持续延后。
芝商所FedWatch数据显示,市场预期美联储10月27-28日会议加息概率仅15%左右,但12月加息概率已升至91%。
尽管官员表态偏向审慎观望、暂不激进收紧,但高油价带来的通胀持续性,不断推后宽松窗口,压制无息资产黄金。
下周公布的美国PCE物价指数,是验证通胀韧性、修正利率定价的核心锚点。
摩根大通Natasha Kaneva分析,霍尔木兹海峡的风险直接绑定通胀与利率预期,油价维持高位的背景下,美联储很难转向宽松,实际利率易上难下,持续压制黄金估值。
机构称当前市场定价逻辑为“短期观望、年底收紧”,若PCE高于预期,12月加息预期将进一步上修,金价压力放大。
权益端基本面变化,同步压制市场风险偏好。
美股七大AI巨头财报信号显示,持续两年的算力资本开支高增周期正在放缓。
微软、Meta、亚马逊、谷歌此前持续重金投入数据中心与算力,消耗大量自由现金流,部分企业单季自由现金流转负;
最新财报与一致预期显示,巨头资本开支增速回落,算力投入的增长二阶导见顶。
AI资本开支是本轮美股行情的核心引擎,增速回落意味着风险资产的底层增长逻辑走弱,全球风险偏好下行。
高盛Delta One团队点评,七巨头资本开支不再加速,本身就是增长叙事弱化,市场重心从比拼投入转向考核回报,权益估值中枢面临下调,拖累全局风险偏好。
阿波罗全球管理提示,算力投入的资本密集度已至高位,持续加码的边际回报递减,权益盈利预期需要重估,资金主动降低风险敞口。
同时当资金从权益、黄金等资产中出逃,并不会马上返回,因为无风险的美债利率非常高,持续抢夺市场资金,导致市场资金面非常脆弱。
这也是黄金脱离传统避险框架的核心原因:市场进入系统性去风险阶段时,黄金属于流动性最好的大类资产之一。
机构在保证金压力、组合再平衡约束下,会优先抛售成交活跃、前期存在浮盈的黄金回笼资金,弥补其他头寸缺口。
这种被动变现,会暂时盖过地缘利好、美元美债走弱的支撑,形成避险资产与风险资产同步下跌的负反馈。
机构指出,流动性紧张阶段,黄金会从避险资产转变为流动性储备资产;机构优先出清黄金补充保证金,利多短期失效,股金同跌是典型特征。
同时机构研究验证,VIX上行、VaR约束收紧时,黄金和风险资产的相关性会快速转正,触发无差别抛售。
但本轮下跌属于流动性脉冲式挤压带来的被动抛售,并非黄金长期基本面反转,行情可以分为两个阶段。
第一阶段为当下的去杠杆、流动性挤兑阶段:油价、柴油维持高位,通胀预期居高,美联储宽松预期持续受抑,叠加权益抛压带动黄金被动出清,金价易维持弱势,各类利好暂时失效。
第二阶段为抛售尾声:无差别抛售放缓、流动性压力释放后,主线将切换至美国经济增长担忧。
届时美元和美债受衰退预期拖累继续走弱,前期被错杀的黄金将重新回归避险、抗通胀主线,迎来配置窗口。
美银基金经理调研显示,当前做多黄金仍是拥挤交易,短期抛压需要时间消化;流动性冲击结束后,衰退预期主导行情,黄金的配置价值将重新凸显。
国内机构判断称流动性挤兑属于短期脉冲,并非长期趋势;压力退潮后,黄金定价将回归实际利率、央行购金、尾部地缘风险的传统框架。
后续重点跟踪中东原油供给变化、俄乌谈判与能源设施攻防、PCE通胀数据、美联储会议表态,同时观察美股抛压收敛情况、黄金ETF是否出现持续性被动减仓。
技术面:现货黄金均线空头排列,5日线拐头向下,同时跌破箱体底部,目前需要耐心等待金价下跌速度放缓,金价整理均线修复后的拐点。
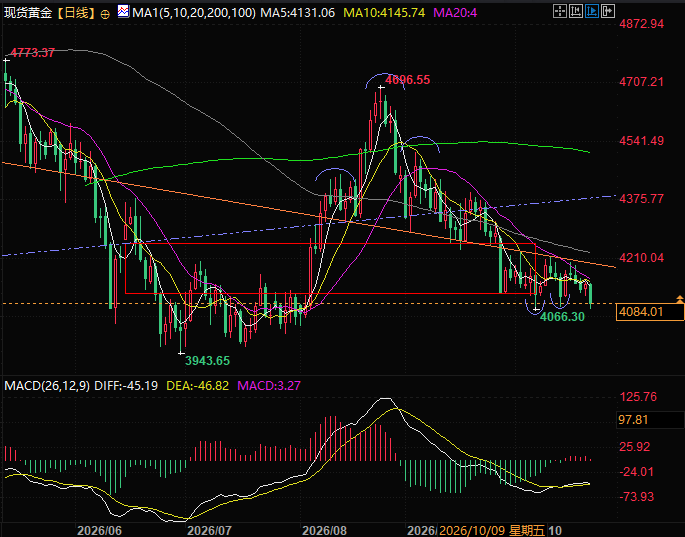
(现货黄金日线图,来源:易汇通)
北京时间17:20,现货黄金现报4085美元/盎司。
昨天文章提醒过这里均线拐头,下跌压力很大,今天如期大跌。
值得关注的反常信号是,美元指数、美债同步下行,本应对黄金形成支撑,金价却跟随回落。
本轮行情的驱动主要是油价推升通胀预期、叠加风险偏好收缩以及全球市场缺钱引发的流动性抛售共振,权益资产大幅回撤,交易主体往往会优先抛跌的慢的黄金,同时主权国家缺油了需要换美元,这时候都会抛售黄金。
或者说当全球资金都被套在股市、楼市、AI之中,同时还有美债这种高收益的无风险品种在市场上抢夺资金,即只要资产展开调整,AI不及预期就会导致流动性瞬间枯竭。
值得注意的是地缘冲突推涨油价时,黄金常会出现避险逻辑失效和其他大的资产品种一起下跌,同时在高通胀、高利率环境下,美元资产的避险性价比阶段性高于无息黄金
两条地缘主线持续抬升能源风险溢价,加固通胀韧性
中东局势持续紧绷,霍尔木兹海峡袭船事件频发,胡塞武装接连袭击沙特油气设施与机场,美方已下令撤离驻沙特使馆非必要人员。
市场开始计价原油供给恶化、冲突升级的尾部风险。
当前全球成品油对油价上行的缓冲空间持续收窄(全球原油储备持续走低,伊朗海外存油枯竭),海峡一旦受阻,油价存在快速冲高的可能。
俄乌谈判同样再起波折,普京与特朗普特使威特科夫会晤结束后,俄方分三轮向基辅发射21枚弹道导弹,损毁基建、民居及商业建筑,造成至少两人遇难。
此前乌方释放出愿意以战线冻结换取停战的信号,市场一度博弈阶段性和平;本次袭击说明俄方立场并未转向,谈判悬念仍存。
俄乌冲突持续给柴油供给施压,柴油涨价将直接推高物流与制造业成本,锁死美联储的宽松空间。
高盛认为,相比原油,柴油裂解价差才是本轮通胀更顽固的来源;全球炼厂产能逼近上限,炼油设施持续受袭,柴油缺口难以快速修复。
摩根大通大宗商品团队也判断,成品油供给的紧张韧性强于原油,即便原油供给阶段性回暖,柴油紧缺也可能延续至明年,持续抬升通胀中枢。
利率预期重新定价:10月大概率按兵不动,12月加息预期升温
能源价格走强不断推高通胀预期,降息预期持续延后。
芝商所FedWatch数据显示,市场预期美联储10月27-28日会议加息概率仅15%左右,但12月加息概率已升至91%。
尽管官员表态偏向审慎观望、暂不激进收紧,但高油价带来的通胀持续性,不断推后宽松窗口,压制无息资产黄金。
下周公布的美国PCE物价指数,是验证通胀韧性、修正利率定价的核心锚点。
摩根大通Natasha Kaneva分析,霍尔木兹海峡的风险直接绑定通胀与利率预期,油价维持高位的背景下,美联储很难转向宽松,实际利率易上难下,持续压制黄金估值。
机构称当前市场定价逻辑为“短期观望、年底收紧”,若PCE高于预期,12月加息预期将进一步上修,金价压力放大。
AI资本开支周期放缓,全球风险偏好进入收缩通道
权益端基本面变化,同步压制市场风险偏好。
美股七大AI巨头财报信号显示,持续两年的算力资本开支高增周期正在放缓。
微软、Meta、亚马逊、谷歌此前持续重金投入数据中心与算力,消耗大量自由现金流,部分企业单季自由现金流转负;
最新财报与一致预期显示,巨头资本开支增速回落,算力投入的增长二阶导见顶。
AI资本开支是本轮美股行情的核心引擎,增速回落意味着风险资产的底层增长逻辑走弱,全球风险偏好下行。
高盛Delta One团队点评,七巨头资本开支不再加速,本身就是增长叙事弱化,市场重心从比拼投入转向考核回报,权益估值中枢面临下调,拖累全局风险偏好。
阿波罗全球管理提示,算力投入的资本密集度已至高位,持续加码的边际回报递减,权益盈利预期需要重估,资金主动降低风险敞口。
同时当资金从权益、黄金等资产中出逃,并不会马上返回,因为无风险的美债利率非常高,持续抢夺市场资金,导致市场资金面非常脆弱。
黄金下跌的特殊逻辑:流动性挤兑下的被动抛售
这也是黄金脱离传统避险框架的核心原因:市场进入系统性去风险阶段时,黄金属于流动性最好的大类资产之一。
机构在保证金压力、组合再平衡约束下,会优先抛售成交活跃、前期存在浮盈的黄金回笼资金,弥补其他头寸缺口。
这种被动变现,会暂时盖过地缘利好、美元美债走弱的支撑,形成避险资产与风险资产同步下跌的负反馈。
机构指出,流动性紧张阶段,黄金会从避险资产转变为流动性储备资产;机构优先出清黄金补充保证金,利多短期失效,股金同跌是典型特征。
同时机构研究验证,VIX上行、VaR约束收紧时,黄金和风险资产的相关性会快速转正,触发无差别抛售。
行情分两段看待:短期承压,抛售尾声迎来配置窗口
但本轮下跌属于流动性脉冲式挤压带来的被动抛售,并非黄金长期基本面反转,行情可以分为两个阶段。
第一阶段为当下的去杠杆、流动性挤兑阶段:油价、柴油维持高位,通胀预期居高,美联储宽松预期持续受抑,叠加权益抛压带动黄金被动出清,金价易维持弱势,各类利好暂时失效。
第二阶段为抛售尾声:无差别抛售放缓、流动性压力释放后,主线将切换至美国经济增长担忧。
届时美元和美债受衰退预期拖累继续走弱,前期被错杀的黄金将重新回归避险、抗通胀主线,迎来配置窗口。
美银基金经理调研显示,当前做多黄金仍是拥挤交易,短期抛压需要时间消化;流动性冲击结束后,衰退预期主导行情,黄金的配置价值将重新凸显。
国内机构判断称流动性挤兑属于短期脉冲,并非长期趋势;压力退潮后,黄金定价将回归实际利率、央行购金、尾部地缘风险的传统框架。
后续重点跟踪中东原油供给变化、俄乌谈判与能源设施攻防、PCE通胀数据、美联储会议表态,同时观察美股抛压收敛情况、黄金ETF是否出现持续性被动减仓。
技术面:现货黄金均线空头排列,5日线拐头向下,同时跌破箱体底部,目前需要耐心等待金价下跌速度放缓,金价整理均线修复后的拐点。
(现货黄金日线图,来源:易汇通)
北京时间17:20,现货黄金现报4085美元/盎司。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。