10年期美债收益率跌破5%创一个月新低,单日暴跌17个基点重演硅谷银行时刻
2026-10-23 09:47:52
10年期美国国债收益率周四(10月22日)跌破5%这一关键心理关口,创下2023年3月硅谷银行危机以来最猛烈的单日下行。作为抵押贷款、汽车贷款和信用卡债务定价基准的“全球资产定价之锚”,其走势在一天之内逆转了此前持续数周的抛售叙事,将市场的注意力从“通胀失控”强行拉回“避险优先”。周五(10月23日)美国10年期国债收益率在近一个月低位徘徊,目前交投于4.961%附近。
周四纽约交易时段,美国国债收益率全曲线大幅走低。10年期美债收益率下跌约17个基点,报4.953%,为9月23日以来首次收于5%下方。盘中跌幅一度接近19个基点,道琼斯市场数据显示,这是自2023年3月10日硅谷银行“爆雷”当日以来该期限收益率的最大单日跌幅;过去十年中,10年期收益率单日变动达到19个基点的情况仅出现过15次。
短端与长端的同步回落进一步印证了这是一次系统性的避险迁移,而非单纯的通胀预期重定价。对美联储政策利率敏感的2年期收益率下跌逾16个基点至4.64%,30年期收益率下跌约13个基点至5.279%。2年期与10年期之间的收益率曲线形态在此前数周因加息预期升温而趋平,周四的同步下行表明,驱动市场的力量已经从“利率更高更久”切换为“风险资产失血”。
在此之前,10年期收益率曾于10月7日触及5.3645%,为2002年4月以来最高水平。从二十余年高位到单日暴跌重返5%下方,市场情绪的翻转幅度本身就构成了一个值得拆解的信号。
表面上看,周四的避险买盘由“股市抛售”触发。纳斯达克综合指数当日重挫694点,跌幅2.60%,收于26008.86点,创6月以来最大单日跌幅;费城半导体指数暴跌6.72%,英伟达下跌4.40%,AMD重挫8.10%。但股市下跌的原因并不笼统:市场重新审视的,是人工智能基础设施扩张的融资结构及其对信用市场的溢出效应。
Meta成为这一轮担忧的集中载体。该公司在财报中披露未来支出承诺总额已从7月的7000亿美元骤升至8250亿美元,季度自由现金流录得上市14年来首次转负;衡量其信用风险的五年期信用违约互换价格飙升至上市以来最高水平,公司债券相对于美国国债显著走弱。Meta同时宣布发行新的无表决权股份为AI扩张融资,这一组合让投资者不得不追问一个此前被估值热情所掩盖的问题:当超大规模科技公司从“内生现金流支撑资本开支”转向“债务与股权融资并行支撑资本开支”,AI交易的信用维度是否正在被系统性低估。
ClientFirst Strategy总裁米奇·戈德堡对此的描述直指核心:“人们突然对人工智能相关公司大量发行债券感到恐慌。他们看到利率上升,于是想持有那些他们认为到期时仍能兑现的资产。”英伟达首席执行官黄仁勋同日对CNBC表示,对专用AI云计算基础设施的需求“爆棚”,但资本却很稀缺——这一表述本身就在暗示,AI叙事中“需求不成问题”的共识正在遭遇融资条件的现实约束。
地缘政治则在另一个方向上施加了同向压力。有报道称美国和以色列正考虑在11月中期选举后恢复对伊朗的打击行动,WTI原油期货收涨2.39%至每桶99.47美元,布伦特原油大涨4%至每桶113.17美元。油价高企本应对债券构成利空——它推升通胀预期并强化央行紧缩压力——但周四的市场选择暂时搁置这一逻辑,转而将地缘不确定性本身视为持有风险资产的减分项。正如South Street Securities美国宏观策略主管格雷戈里·法拉内洛所言:“你总是想找到一个风险点,但眼下并不是只有一个……如果非要挑出最重要的一个,那一定是地缘政治方面正在发生的事情。”
同一收益率水平,在市场叙事中扮演了截然相反的角色。本月早些时候,5%被解读为通胀黏性与财政供给压力的证明,收益率的持续上行一度强化了“债券义警”回归的预期;而周四跌破5%之后,5%迅速被重新定义为“即使通胀高于3%也能提供足够补偿”的估值吸引力。
这种翻转之所以能够发生,与仓位结构密切相关。高盛和摩根士丹利在10月上旬收益率处于多年高位时已转向建议增持美债久期敞口,理由分别是信贷市场压力信号的出现和名义GDP增速假设下收益率已具备配置价值。周四的避险买盘在一定程度上是对这些左侧判断的事后确认,而非全新的信息定价。
但谨慎的解读同样有数据支撑。10年期TIPS损益平衡通胀率最新报2.333%,意味着市场定价的未来十年平均通胀预期仅约2.3%,而当前整体通胀仍高于3%。Sage Advisory联席首席投资官Thomas Urano的概括更为平衡:“能源和通胀担忧与美国公债避险需求之间的较量一直存在,但过去一周我们已经看出谁占据上风。在美国公债市场,避险交易正在占据主导地位。”换言之,周四的收益率下行是避险需求在特定时间窗口内压倒了通胀逻辑的结果,而非通胀逻辑的消失。
美联储路径的不确定性则构成了另一层张力。周四公布的上周初请失业金人数降至19.4万,低于预期的20万,创三个月新低,显示劳动力市场并未出现足以迫使美联储立即转向的裂痕。市场对下周会议加息的定价已大幅降温,但12月加息的概率仍处于高位区间。法拉内洛的警告值得重视:如果能源价格持续高企,“可能会迫使美联储采取更多行动,这当然对债券市场不是好事。”5%下方的收益率在避险窗口中是避风港,但在通胀重新加速的情景下,同一水平可能迅速变回脆弱的阻力位。
周四美债市场的核心信息不在于某一个具体点位,而在于驱动力量的排序发生了可观测的切换。AI资本开支的融资结构从股权与现金流主导转向债务市场深度介入,使科技股的风险属性向信用风险延伸;地缘政治则从背景噪音升级为可定价的近期变量。两者共同将避险需求推至短期主导地位,压倒了通胀与紧缩的基本面逻辑。但10年期收益率在5%下方的持续性,取决于一个尚未得到回答的问题:当避险情绪消退后,市场是重新面对一个通胀高于3%、劳动力市场仍有韧性、且国债供给压力未减的环境,还是AI融资收缩本身足以构成足以让央行重新评估路径的金融条件收紧。5%的得而复失,是这场较量的开场,而非结论。
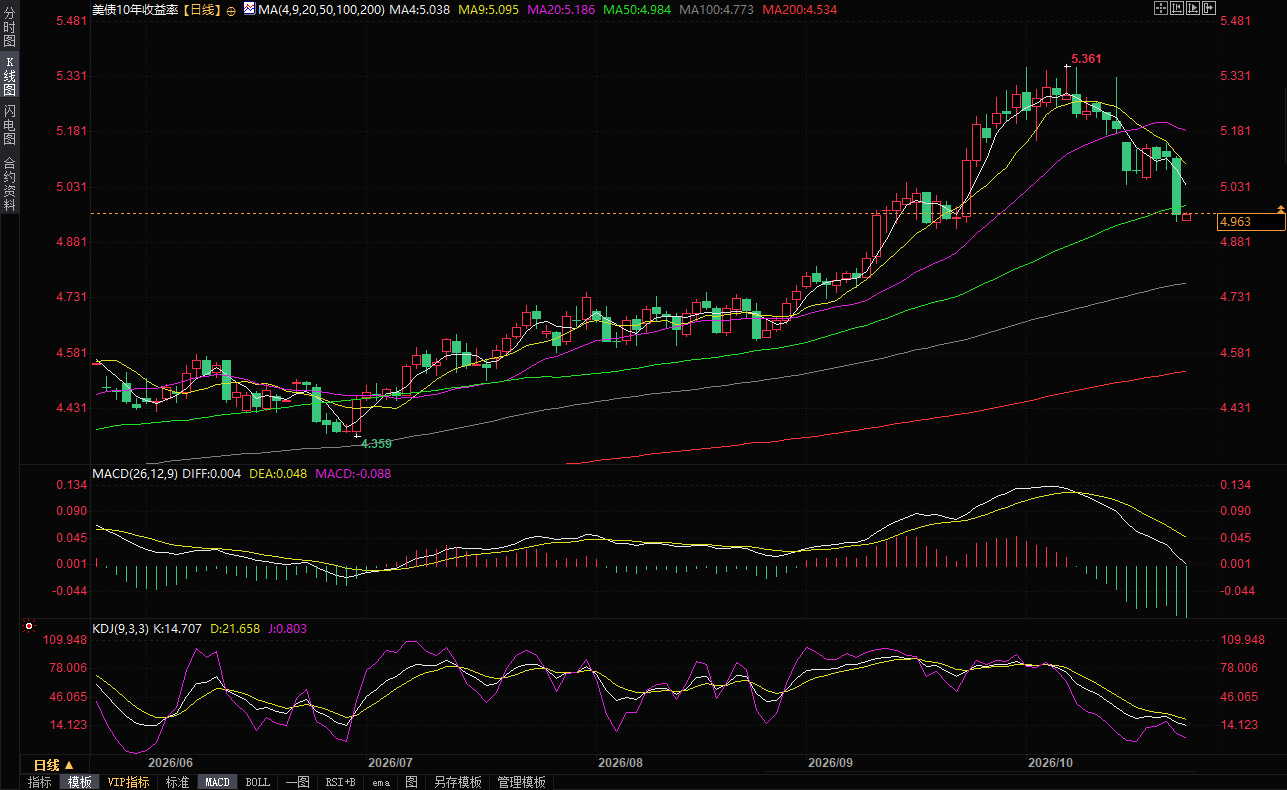
(美国10年期国债收益率日线图,)
问:10年期美债收益率跌破5%,为什么被赋予超出一般点位的意义?
5%之所以成为焦点,同时具备心理、估值与政策三重属性。心理层面,它是整数关口,容易触发程序化交易与媒体叙事的自我强化;估值层面,当收益率处于5%上方时,部分机构投资者将其视为“无需承担股票风险即可获得足够回报”的门槛,跌破后这一逻辑被削弱;政策层面,本月早些时候收益率升至二十余年高位时,市场曾讨论其是否已在替代美联储的部分紧缩功能,跌破5%则暂时缓解了“金融条件过度收紧”的担忧。但需要明确:5%本身并非美联储的政策目标,也不构成经济意义上的硬约束,其意义来自市场参与者在特定时点赋予它的参照价值。
问:Meta的支出承诺与美债收益率之间,存在什么传导关系?
传导链条的关键环节是信用风险定价。当Meta将未来支出承诺推升至8250亿美元且自由现金流转负时,其债券相对国债走弱、CDS价格升至历史高位,意味着投资者开始要求更高的风险补偿来持有科技公司的债务。如果这一过程扩散,科技企业为AI基础设施融资的边际成本将上升,进而可能抑制资本开支预期,削弱经济增长前景。增长预期走弱会降低实际利率的中枢,从而对国债收益率形成下行压力。换言之,美债周四的上涨并非仅仅因为“钱从股市跑到债市”,更深层的机制是AI融资模式的变化正在改变市场对中期增长与信用条件的评估。
问:油价大涨本应推升通胀预期、利空债券,为什么周四没有阻止收益率下行?
这涉及市场定价权重的短期切换。油价上涨在正常情况下通过两个渠道推高收益率:抬高通胀补偿,以及强化央行紧缩预期。但周四的定价中,地缘不确定性同时构成了对风险资产的直接压制,股市与信用产品的抛售速度超过了通胀逻辑的发酵速度,避险需求在边际上占据了主导。这并不意味着油价与收益率的关系已经断裂——如果能源价格在更长的时间窗口内维持高位,通胀补偿的抬升终将重新进入定价。真正的风险情景是“滞胀式组合”:增长担忧触发避险买盘,而供给冲击使通胀居高不下,届时收益率曲线形态可能以更复杂的方式分化,而非简单的全线下行。
问:美联储下周大概率不加息,为什么12月加息的预期仍在?
两者并不矛盾,反映的是美联储在“等待数据”与“维持信誉”之间的平衡。近期数据组合是分裂的:初请失业金降至19.4万显示劳动力市场仍有韧性,但AI相关资产的价格调整和信用条件收紧又构成金融端的紧缩力量。美联储在10月按兵不动,可以保留观察窗口,同时以“依赖数据”的框架维持政策灵活性;而12月加息概率的存在,则是对通胀仍高于3%这一事实的定价——如果未来两个月的通胀数据不出现合意回落,央行需要保留收紧选项以锚定预期。对债券市场而言,10月暂停已经被充分定价,真正的风险点在于12月会议前通胀数据与金融条件变化的赛跑结果。
问:普通投资者应从这轮美债波动中理解什么核心逻辑?
核心逻辑是“同一资产在不同叙事下的角色切换”。10年期美债在通胀叙事中是抛售对象,在增长与信用担忧叙事中是避险工具,在估值叙事中又成为具有吸引力的久期敞口。周四的行情展示的正是角色切换的速度:从二十余年高位到重返5%下方,仅用了不到三周。对非专业投资者而言,更可操作的启示不在于判断下一个点位,而在于理解自身投资组合中“安全资产”的定义是否隐含了对某一叙事的依赖。当避险交易与通胀交易之间的切换变得高频,单一情景下的仓位集中度本身就是风险来源。分散化的价值在此时不在于提高收益,而在于降低对某一叙事正确性的依赖。
北京时间09:46,美国10年期国债收益率现报4.963%。
一、全线跳水:一次罕见的收益率曲线整体下移
周四纽约交易时段,美国国债收益率全曲线大幅走低。10年期美债收益率下跌约17个基点,报4.953%,为9月23日以来首次收于5%下方。盘中跌幅一度接近19个基点,道琼斯市场数据显示,这是自2023年3月10日硅谷银行“爆雷”当日以来该期限收益率的最大单日跌幅;过去十年中,10年期收益率单日变动达到19个基点的情况仅出现过15次。
短端与长端的同步回落进一步印证了这是一次系统性的避险迁移,而非单纯的通胀预期重定价。对美联储政策利率敏感的2年期收益率下跌逾16个基点至4.64%,30年期收益率下跌约13个基点至5.279%。2年期与10年期之间的收益率曲线形态在此前数周因加息预期升温而趋平,周四的同步下行表明,驱动市场的力量已经从“利率更高更久”切换为“风险资产失血”。
在此之前,10年期收益率曾于10月7日触及5.3645%,为2002年4月以来最高水平。从二十余年高位到单日暴跌重返5%下方,市场情绪的翻转幅度本身就构成了一个值得拆解的信号。
二、触发链条:AI融资焦虑、Meta信用风险与地缘政治的三重叠加
表面上看,周四的避险买盘由“股市抛售”触发。纳斯达克综合指数当日重挫694点,跌幅2.60%,收于26008.86点,创6月以来最大单日跌幅;费城半导体指数暴跌6.72%,英伟达下跌4.40%,AMD重挫8.10%。但股市下跌的原因并不笼统:市场重新审视的,是人工智能基础设施扩张的融资结构及其对信用市场的溢出效应。
Meta成为这一轮担忧的集中载体。该公司在财报中披露未来支出承诺总额已从7月的7000亿美元骤升至8250亿美元,季度自由现金流录得上市14年来首次转负;衡量其信用风险的五年期信用违约互换价格飙升至上市以来最高水平,公司债券相对于美国国债显著走弱。Meta同时宣布发行新的无表决权股份为AI扩张融资,这一组合让投资者不得不追问一个此前被估值热情所掩盖的问题:当超大规模科技公司从“内生现金流支撑资本开支”转向“债务与股权融资并行支撑资本开支”,AI交易的信用维度是否正在被系统性低估。
ClientFirst Strategy总裁米奇·戈德堡对此的描述直指核心:“人们突然对人工智能相关公司大量发行债券感到恐慌。他们看到利率上升,于是想持有那些他们认为到期时仍能兑现的资产。”英伟达首席执行官黄仁勋同日对CNBC表示,对专用AI云计算基础设施的需求“爆棚”,但资本却很稀缺——这一表述本身就在暗示,AI叙事中“需求不成问题”的共识正在遭遇融资条件的现实约束。
地缘政治则在另一个方向上施加了同向压力。有报道称美国和以色列正考虑在11月中期选举后恢复对伊朗的打击行动,WTI原油期货收涨2.39%至每桶99.47美元,布伦特原油大涨4%至每桶113.17美元。油价高企本应对债券构成利空——它推升通胀预期并强化央行紧缩压力——但周四的市场选择暂时搁置这一逻辑,转而将地缘不确定性本身视为持有风险资产的减分项。正如South Street Securities美国宏观策略主管格雷戈里·法拉内洛所言:“你总是想找到一个风险点,但眼下并不是只有一个……如果非要挑出最重要的一个,那一定是地缘政治方面正在发生的事情。”
三、5%的双重含义:阻力位还是入场点
同一收益率水平,在市场叙事中扮演了截然相反的角色。本月早些时候,5%被解读为通胀黏性与财政供给压力的证明,收益率的持续上行一度强化了“债券义警”回归的预期;而周四跌破5%之后,5%迅速被重新定义为“即使通胀高于3%也能提供足够补偿”的估值吸引力。
这种翻转之所以能够发生,与仓位结构密切相关。高盛和摩根士丹利在10月上旬收益率处于多年高位时已转向建议增持美债久期敞口,理由分别是信贷市场压力信号的出现和名义GDP增速假设下收益率已具备配置价值。周四的避险买盘在一定程度上是对这些左侧判断的事后确认,而非全新的信息定价。
但谨慎的解读同样有数据支撑。10年期TIPS损益平衡通胀率最新报2.333%,意味着市场定价的未来十年平均通胀预期仅约2.3%,而当前整体通胀仍高于3%。Sage Advisory联席首席投资官Thomas Urano的概括更为平衡:“能源和通胀担忧与美国公债避险需求之间的较量一直存在,但过去一周我们已经看出谁占据上风。在美国公债市场,避险交易正在占据主导地位。”换言之,周四的收益率下行是避险需求在特定时间窗口内压倒了通胀逻辑的结果,而非通胀逻辑的消失。
美联储路径的不确定性则构成了另一层张力。周四公布的上周初请失业金人数降至19.4万,低于预期的20万,创三个月新低,显示劳动力市场并未出现足以迫使美联储立即转向的裂痕。市场对下周会议加息的定价已大幅降温,但12月加息的概率仍处于高位区间。法拉内洛的警告值得重视:如果能源价格持续高企,“可能会迫使美联储采取更多行动,这当然对债券市场不是好事。”5%下方的收益率在避险窗口中是避风港,但在通胀重新加速的情景下,同一水平可能迅速变回脆弱的阻力位。
编辑总结
周四美债市场的核心信息不在于某一个具体点位,而在于驱动力量的排序发生了可观测的切换。AI资本开支的融资结构从股权与现金流主导转向债务市场深度介入,使科技股的风险属性向信用风险延伸;地缘政治则从背景噪音升级为可定价的近期变量。两者共同将避险需求推至短期主导地位,压倒了通胀与紧缩的基本面逻辑。但10年期收益率在5%下方的持续性,取决于一个尚未得到回答的问题:当避险情绪消退后,市场是重新面对一个通胀高于3%、劳动力市场仍有韧性、且国债供给压力未减的环境,还是AI融资收缩本身足以构成足以让央行重新评估路径的金融条件收紧。5%的得而复失,是这场较量的开场,而非结论。
(美国10年期国债收益率日线图,)
【常见问题解答】
问:10年期美债收益率跌破5%,为什么被赋予超出一般点位的意义?
5%之所以成为焦点,同时具备心理、估值与政策三重属性。心理层面,它是整数关口,容易触发程序化交易与媒体叙事的自我强化;估值层面,当收益率处于5%上方时,部分机构投资者将其视为“无需承担股票风险即可获得足够回报”的门槛,跌破后这一逻辑被削弱;政策层面,本月早些时候收益率升至二十余年高位时,市场曾讨论其是否已在替代美联储的部分紧缩功能,跌破5%则暂时缓解了“金融条件过度收紧”的担忧。但需要明确:5%本身并非美联储的政策目标,也不构成经济意义上的硬约束,其意义来自市场参与者在特定时点赋予它的参照价值。
问:Meta的支出承诺与美债收益率之间,存在什么传导关系?
传导链条的关键环节是信用风险定价。当Meta将未来支出承诺推升至8250亿美元且自由现金流转负时,其债券相对国债走弱、CDS价格升至历史高位,意味着投资者开始要求更高的风险补偿来持有科技公司的债务。如果这一过程扩散,科技企业为AI基础设施融资的边际成本将上升,进而可能抑制资本开支预期,削弱经济增长前景。增长预期走弱会降低实际利率的中枢,从而对国债收益率形成下行压力。换言之,美债周四的上涨并非仅仅因为“钱从股市跑到债市”,更深层的机制是AI融资模式的变化正在改变市场对中期增长与信用条件的评估。
问:油价大涨本应推升通胀预期、利空债券,为什么周四没有阻止收益率下行?
这涉及市场定价权重的短期切换。油价上涨在正常情况下通过两个渠道推高收益率:抬高通胀补偿,以及强化央行紧缩预期。但周四的定价中,地缘不确定性同时构成了对风险资产的直接压制,股市与信用产品的抛售速度超过了通胀逻辑的发酵速度,避险需求在边际上占据了主导。这并不意味着油价与收益率的关系已经断裂——如果能源价格在更长的时间窗口内维持高位,通胀补偿的抬升终将重新进入定价。真正的风险情景是“滞胀式组合”:增长担忧触发避险买盘,而供给冲击使通胀居高不下,届时收益率曲线形态可能以更复杂的方式分化,而非简单的全线下行。
问:美联储下周大概率不加息,为什么12月加息的预期仍在?
两者并不矛盾,反映的是美联储在“等待数据”与“维持信誉”之间的平衡。近期数据组合是分裂的:初请失业金降至19.4万显示劳动力市场仍有韧性,但AI相关资产的价格调整和信用条件收紧又构成金融端的紧缩力量。美联储在10月按兵不动,可以保留观察窗口,同时以“依赖数据”的框架维持政策灵活性;而12月加息概率的存在,则是对通胀仍高于3%这一事实的定价——如果未来两个月的通胀数据不出现合意回落,央行需要保留收紧选项以锚定预期。对债券市场而言,10月暂停已经被充分定价,真正的风险点在于12月会议前通胀数据与金融条件变化的赛跑结果。
问:普通投资者应从这轮美债波动中理解什么核心逻辑?
核心逻辑是“同一资产在不同叙事下的角色切换”。10年期美债在通胀叙事中是抛售对象,在增长与信用担忧叙事中是避险工具,在估值叙事中又成为具有吸引力的久期敞口。周四的行情展示的正是角色切换的速度:从二十余年高位到重返5%下方,仅用了不到三周。对非专业投资者而言,更可操作的启示不在于判断下一个点位,而在于理解自身投资组合中“安全资产”的定义是否隐含了对某一叙事的依赖。当避险交易与通胀交易之间的切换变得高频,单一情景下的仓位集中度本身就是风险来源。分散化的价值在此时不在于提高收益,而在于降低对某一叙事正确性的依赖。
北京时间09:46,美国10年期国债收益率现报4.963%。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。