10年期美債收益率跌破5%創一個月新低,單日暴跌17個基點重演硅谷銀行時刻
2026-10-23 09:47:52
10年期美國國債收益率週四(10月22日)跌破5%這一關鍵心理關口,創下2023年3月硅谷銀行危機以來最猛烈的單日下行。作為抵押貸款、汽車貸款和信用卡債務定價基準的“全球資產定價之錨”,其走勢在一天之內逆轉了此前持續數週的拋售敍事,將市場的注意力從“通脹失控”強行拉回“避險優先”。週五(10月23日)美國10年期國債收益率在近一個月低位徘徊,目前交投於4.961%附近。
週四紐約交易時段,美國國債收益率全曲線大幅走低。10年期美債收益率下跌約17個基點,報4.953%,為9月23日以來首次收於5%下方。盤中跌幅一度接近19個基點,道瓊斯市場數據顯示,這是自2023年3月10日硅谷銀行“爆雷”當日以來該期限收益率的最大單日跌幅;過去十年中,10年期收益率單日變動達到19個基點的情況僅出現過15次。
短端與長端的同步回落進一步印證了這是一次系統性的避險遷移,而非單純的通脹預期重定價。對美聯儲政策利率敏感的2年期收益率下跌逾16個基點至4.64%,30年期收益率下跌約13個基點至5.279%。2年期與10年期之間的收益率曲線形態在此前數週因加息預期升温而趨平,週四的同步下行表明,驅動市場的力量已經從“利率更高更久”切換為“風險資產失血”。
在此之前,10年期收益率曾於10月7日觸及5.3645%,為2002年4月以來最高水平。從二十餘年高位到單日暴跌重返5%下方,市場情緒的翻轉幅度本身就構成了一個值得拆解的信號。
表面上看,週四的避險買盤由“股市拋售”觸發。納斯達克綜合指數當日重挫694點,跌幅2.60%,收於26008.86點,創6月以來最大單日跌幅;費城半導體指數暴跌6.72%,英偉達下跌4.40%,AMD重挫8.10%。但股市下跌的原因並不籠統:市場重新審視的,是人工智能基礎設施擴張的融資結構及其對信用市場的溢出效應。
Meta成為這一輪擔憂的集中載體。該公司在財報中披露未來支出承諾總額已從7月的7000億美元驟升至8250億美元,季度自由現金流錄得上市14年來首次轉負;衡量其信用風險的五年期信用違約互換價格飆升至上市以來最高水平,公司債券相對於美國國債顯著走弱。Meta同時宣佈發行新的無表決權股份為AI擴張融資,這一組合讓投資者不得不追問一個此前被估值熱情所掩蓋的問題:當超大規模科技公司從“內生現金流支撐資本開支”轉向“債務與股權融資並行支撐資本開支”,AI交易的信用維度是否正在被系統性低估。
ClientFirst Strategy總裁米奇·戈德堡對此的描述直指核心:“人們突然對人工智能相關公司大量發行債券感到恐慌。他們看到利率上升,於是想持有那些他們認為到期時仍能兑現的資產。”英偉達首席執行官黃仁勳同日對CNBC表示,對專用AI雲計算基礎設施的需求“爆棚”,但資本卻很稀缺——這一表述本身就在暗示,AI敍事中“需求不成問題”的共識正在遭遇融資條件的現實約束。
地緣政治則在另一個方向上施加了同向壓力。有報道稱美國和以色列正考慮在11月中期選舉後恢復對伊朗的打擊行動,WTI原油期貨收漲2.39%至每桶99.47美元,布倫特原油大漲4%至每桶113.17美元。油價高企本應對債券構成利空——它推升通脹預期並強化央行緊縮壓力——但週四的市場選擇暫時擱置這一邏輯,轉而將地緣不確定性本身視為持有風險資產的減分項。正如South Street Securities美國宏觀策略主管格雷戈裏·法拉內洛所言:“你總是想找到一個風險點,但眼下並不是只有一個……如果非要挑出最重要的一個,那一定是地緣政治方面正在發生的事情。”
同一收益率水平,在市場敍事中扮演了截然相反的角色。本月早些時候,5%被解讀為通脹黏性與財政供給壓力的證明,收益率的持續上行一度強化了“債券義警”迴歸的預期;而週四跌破5%之後,5%迅速被重新定義為“即使通脹高於3%也能提供足夠補償”的估值吸引力。
這種翻轉之所以能夠發生,與倉位結構密切相關。高盛和摩根士丹利在10月上旬收益率處於多年高位時已轉向建議增持美債久期敞口,理由分別是信貸市場壓力信號的出現和名義GDP增速假設下收益率已具備配置價值。週四的避險買盤在一定程度上是對這些左側判斷的事後確認,而非全新的信息定價。
但謹慎的解讀同樣有數據支撐。10年期TIPS損益平衡通脹率最新報2.333%,意味着市場定價的未來十年平均通脹預期僅約2.3%,而當前整體通脹仍高於3%。Sage Advisory聯席首席投資官Thomas Urano的概括更為平衡:“能源和通脹擔憂與美國公債避險需求之間的較量一直存在,但過去一週我們已經看出誰佔據上風。在美國公債市場,避險交易正在佔據主導地位。”換言之,週四的收益率下行是避險需求在特定時間窗口內壓倒了通脹邏輯的結果,而非通脹邏輯的消失。
美聯儲路徑的不確定性則構成了另一層張力。週四公佈的上週初請失業金人數降至19.4萬,低於預期的20萬,創三個月新低,顯示勞動力市場並未出現足以迫使美聯儲立即轉向的裂痕。市場對下週會議加息的定價已大幅降温,但12月加息的概率仍處於高位區間。法拉內洛的警告值得重視:如果能源價格持續高企,“可能會迫使美聯儲採取更多行動,這當然對債券市場不是好事。”5%下方的收益率在避險窗口中是避風港,但在通脹重新加速的情景下,同一水平可能迅速變回脆弱的阻力位。
週四美債市場的核心信息不在於某一個具體點位,而在於驅動力量的排序發生了可觀測的切換。AI資本開支的融資結構從股權與現金流主導轉向債務市場深度介入,使科技股的風險屬性向信用風險延伸;地緣政治則從背景噪音升級為可定價的近期變量。兩者共同將避險需求推至短期主導地位,壓倒了通脹與緊縮的基本面邏輯。但10年期收益率在5%下方的持續性,取決於一個尚未得到回答的問題:當避險情緒消退後,市場是重新面對一個通脹高於3%、勞動力市場仍有韌性、且國債供給壓力未減的環境,還是AI融資收縮本身足以構成足以讓央行重新評估路徑的金融條件收緊。5%的得而復失,是這場較量的開場,而非結論。
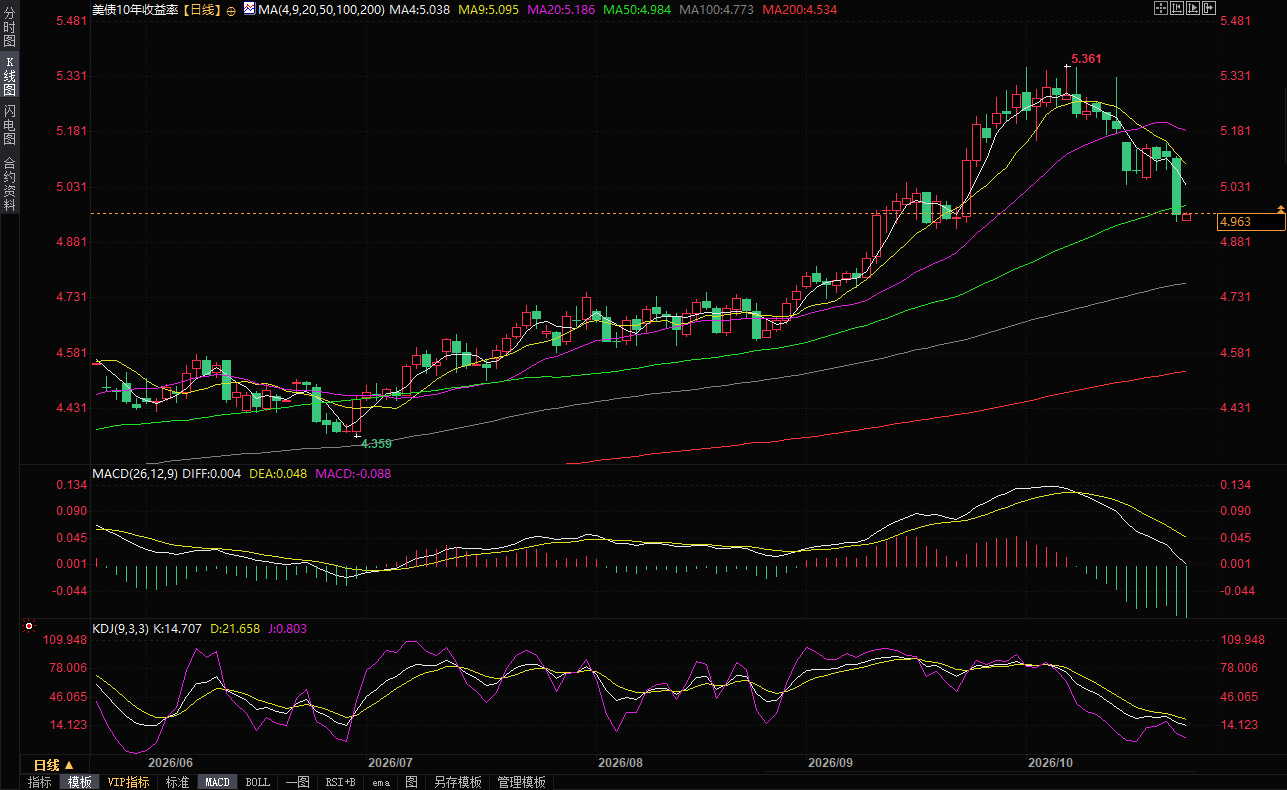
(美國10年期國債收益率日線圖,)
問:10年期美債收益率跌破5%,為什麼被賦予超出一般點位的意義?
5%之所以成為焦點,同時具備心理、估值與政策三重屬性。心理層面,它是整數關口,容易觸發程序化交易與媒體敍事的自我強化;估值層面,當收益率處於5%上方時,部分機構投資者將其視為“無需承擔股票風險即可獲得足夠回報”的門檻,跌破後這一邏輯被削弱;政策層面,本月早些時候收益率升至二十餘年高位時,市場曾討論其是否已在替代美聯儲的部分緊縮功能,跌破5%則暫時緩解了“金融條件過度收緊”的擔憂。但需要明確:5%本身並非美聯儲的政策目標,也不構成經濟意義上的硬約束,其意義來自市場參與者在特定時點賦予它的參照價值。
問:Meta的支出承諾與美債收益率之間,存在什麼傳導關係?
傳導鏈條的關鍵環節是信用風險定價。當Meta將未來支出承諾推升至8250億美元且自由現金流轉負時,其債券相對國債走弱、CDS價格升至歷史高位,意味着投資者開始要求更高的風險補償來持有科技公司的債務。如果這一過程擴散,科技企業為AI基礎設施融資的邊際成本將上升,進而可能抑制資本開支預期,削弱經濟增長前景。增長預期走弱會降低實際利率的中樞,從而對國債收益率形成下行壓力。換言之,美債週四的上漲並非僅僅因為“錢從股市跑到債市”,更深層的機制是AI融資模式的變化正在改變市場對中期增長與信用條件的評估。
問:油價大漲本應推升通脹預期、利空債券,為什麼週四沒有阻止收益率下行?
這涉及市場定價權重的短期切換。油價上漲在正常情況下通過兩個渠道推高收益率:抬高通脹補償,以及強化央行緊縮預期。但週四的定價中,地緣不確定性同時構成了對風險資產的直接壓制,股市與信用產品的拋售速度超過了通脹邏輯的發酵速度,避險需求在邊際上佔據了主導。這並不意味着油價與收益率的關係已經斷裂——如果能源價格在更長的時間窗口內維持高位,通脹補償的抬升終將重新進入定價。真正的風險情景是“滯脹式組合”:增長擔憂觸發避險買盤,而供給衝擊使通脹居高不下,屆時收益率曲線形態可能以更復雜的方式分化,而非簡單的全線下行。
問:美聯儲下週大概率不加息,為什麼12月加息的預期仍在?
兩者並不矛盾,反映的是美聯儲在“等待數據”與“維持信譽”之間的平衡。近期數據組合是分裂的:初請失業金降至19.4萬顯示勞動力市場仍有韌性,但AI相關資產的價格調整和信用條件收緊又構成金融端的緊縮力量。美聯儲在10月按兵不動,可以保留觀察窗口,同時以“依賴數據”的框架維持政策靈活性;而12月加息概率的存在,則是對通脹仍高於3%這一事實的定價——如果未來兩個月的通脹數據不出現合意回落,央行需要保留收緊選項以錨定預期。對債券市場而言,10月暫停已經被充分定價,真正的風險點在於12月會議前通脹數據與金融條件變化的賽跑結果。
問:普通投資者應從這輪美債波動中理解什麼核心邏輯?
核心邏輯是“同一資產在不同敍事下的角色切換”。10年期美債在通脹敍事中是拋售對象,在增長與信用擔憂敍事中是避險工具,在估值敍事中又成為具有吸引力的久期敞口。週四的行情展示的正是角色切換的速度:從二十餘年高位到重返5%下方,僅用了不到三週。對非專業投資者而言,更可操作的啓示不在於判斷下一個點位,而在於理解自身投資組合中“安全資產”的定義是否隱含了對某一敍事的依賴。當避險交易與通脹交易之間的切換變得高頻,單一情景下的倉位集中度本身就是風險來源。分散化的價值在此時不在於提高收益,而在於降低對某一敍事正確性的依賴。
北京時間09:46,美國10年期國債收益率現報4.963%。
一、全線跳水:一次罕見的收益率曲線整體下移
週四紐約交易時段,美國國債收益率全曲線大幅走低。10年期美債收益率下跌約17個基點,報4.953%,為9月23日以來首次收於5%下方。盤中跌幅一度接近19個基點,道瓊斯市場數據顯示,這是自2023年3月10日硅谷銀行“爆雷”當日以來該期限收益率的最大單日跌幅;過去十年中,10年期收益率單日變動達到19個基點的情況僅出現過15次。
短端與長端的同步回落進一步印證了這是一次系統性的避險遷移,而非單純的通脹預期重定價。對美聯儲政策利率敏感的2年期收益率下跌逾16個基點至4.64%,30年期收益率下跌約13個基點至5.279%。2年期與10年期之間的收益率曲線形態在此前數週因加息預期升温而趨平,週四的同步下行表明,驅動市場的力量已經從“利率更高更久”切換為“風險資產失血”。
在此之前,10年期收益率曾於10月7日觸及5.3645%,為2002年4月以來最高水平。從二十餘年高位到單日暴跌重返5%下方,市場情緒的翻轉幅度本身就構成了一個值得拆解的信號。
二、觸發鏈條:AI融資焦慮、Meta信用風險與地緣政治的三重疊加
表面上看,週四的避險買盤由“股市拋售”觸發。納斯達克綜合指數當日重挫694點,跌幅2.60%,收於26008.86點,創6月以來最大單日跌幅;費城半導體指數暴跌6.72%,英偉達下跌4.40%,AMD重挫8.10%。但股市下跌的原因並不籠統:市場重新審視的,是人工智能基礎設施擴張的融資結構及其對信用市場的溢出效應。
Meta成為這一輪擔憂的集中載體。該公司在財報中披露未來支出承諾總額已從7月的7000億美元驟升至8250億美元,季度自由現金流錄得上市14年來首次轉負;衡量其信用風險的五年期信用違約互換價格飆升至上市以來最高水平,公司債券相對於美國國債顯著走弱。Meta同時宣佈發行新的無表決權股份為AI擴張融資,這一組合讓投資者不得不追問一個此前被估值熱情所掩蓋的問題:當超大規模科技公司從“內生現金流支撐資本開支”轉向“債務與股權融資並行支撐資本開支”,AI交易的信用維度是否正在被系統性低估。
ClientFirst Strategy總裁米奇·戈德堡對此的描述直指核心:“人們突然對人工智能相關公司大量發行債券感到恐慌。他們看到利率上升,於是想持有那些他們認為到期時仍能兑現的資產。”英偉達首席執行官黃仁勳同日對CNBC表示,對專用AI雲計算基礎設施的需求“爆棚”,但資本卻很稀缺——這一表述本身就在暗示,AI敍事中“需求不成問題”的共識正在遭遇融資條件的現實約束。
地緣政治則在另一個方向上施加了同向壓力。有報道稱美國和以色列正考慮在11月中期選舉後恢復對伊朗的打擊行動,WTI原油期貨收漲2.39%至每桶99.47美元,布倫特原油大漲4%至每桶113.17美元。油價高企本應對債券構成利空——它推升通脹預期並強化央行緊縮壓力——但週四的市場選擇暫時擱置這一邏輯,轉而將地緣不確定性本身視為持有風險資產的減分項。正如South Street Securities美國宏觀策略主管格雷戈裏·法拉內洛所言:“你總是想找到一個風險點,但眼下並不是只有一個……如果非要挑出最重要的一個,那一定是地緣政治方面正在發生的事情。”
三、5%的雙重含義:阻力位還是入場點
同一收益率水平,在市場敍事中扮演了截然相反的角色。本月早些時候,5%被解讀為通脹黏性與財政供給壓力的證明,收益率的持續上行一度強化了“債券義警”迴歸的預期;而週四跌破5%之後,5%迅速被重新定義為“即使通脹高於3%也能提供足夠補償”的估值吸引力。
這種翻轉之所以能夠發生,與倉位結構密切相關。高盛和摩根士丹利在10月上旬收益率處於多年高位時已轉向建議增持美債久期敞口,理由分別是信貸市場壓力信號的出現和名義GDP增速假設下收益率已具備配置價值。週四的避險買盤在一定程度上是對這些左側判斷的事後確認,而非全新的信息定價。
但謹慎的解讀同樣有數據支撐。10年期TIPS損益平衡通脹率最新報2.333%,意味着市場定價的未來十年平均通脹預期僅約2.3%,而當前整體通脹仍高於3%。Sage Advisory聯席首席投資官Thomas Urano的概括更為平衡:“能源和通脹擔憂與美國公債避險需求之間的較量一直存在,但過去一週我們已經看出誰佔據上風。在美國公債市場,避險交易正在佔據主導地位。”換言之,週四的收益率下行是避險需求在特定時間窗口內壓倒了通脹邏輯的結果,而非通脹邏輯的消失。
美聯儲路徑的不確定性則構成了另一層張力。週四公佈的上週初請失業金人數降至19.4萬,低於預期的20萬,創三個月新低,顯示勞動力市場並未出現足以迫使美聯儲立即轉向的裂痕。市場對下週會議加息的定價已大幅降温,但12月加息的概率仍處於高位區間。法拉內洛的警告值得重視:如果能源價格持續高企,“可能會迫使美聯儲採取更多行動,這當然對債券市場不是好事。”5%下方的收益率在避險窗口中是避風港,但在通脹重新加速的情景下,同一水平可能迅速變回脆弱的阻力位。
編輯總結
週四美債市場的核心信息不在於某一個具體點位,而在於驅動力量的排序發生了可觀測的切換。AI資本開支的融資結構從股權與現金流主導轉向債務市場深度介入,使科技股的風險屬性向信用風險延伸;地緣政治則從背景噪音升級為可定價的近期變量。兩者共同將避險需求推至短期主導地位,壓倒了通脹與緊縮的基本面邏輯。但10年期收益率在5%下方的持續性,取決於一個尚未得到回答的問題:當避險情緒消退後,市場是重新面對一個通脹高於3%、勞動力市場仍有韌性、且國債供給壓力未減的環境,還是AI融資收縮本身足以構成足以讓央行重新評估路徑的金融條件收緊。5%的得而復失,是這場較量的開場,而非結論。
(美國10年期國債收益率日線圖,)
【常見問題解答】
問:10年期美債收益率跌破5%,為什麼被賦予超出一般點位的意義?
5%之所以成為焦點,同時具備心理、估值與政策三重屬性。心理層面,它是整數關口,容易觸發程序化交易與媒體敍事的自我強化;估值層面,當收益率處於5%上方時,部分機構投資者將其視為“無需承擔股票風險即可獲得足夠回報”的門檻,跌破後這一邏輯被削弱;政策層面,本月早些時候收益率升至二十餘年高位時,市場曾討論其是否已在替代美聯儲的部分緊縮功能,跌破5%則暫時緩解了“金融條件過度收緊”的擔憂。但需要明確:5%本身並非美聯儲的政策目標,也不構成經濟意義上的硬約束,其意義來自市場參與者在特定時點賦予它的參照價值。
問:Meta的支出承諾與美債收益率之間,存在什麼傳導關係?
傳導鏈條的關鍵環節是信用風險定價。當Meta將未來支出承諾推升至8250億美元且自由現金流轉負時,其債券相對國債走弱、CDS價格升至歷史高位,意味着投資者開始要求更高的風險補償來持有科技公司的債務。如果這一過程擴散,科技企業為AI基礎設施融資的邊際成本將上升,進而可能抑制資本開支預期,削弱經濟增長前景。增長預期走弱會降低實際利率的中樞,從而對國債收益率形成下行壓力。換言之,美債週四的上漲並非僅僅因為“錢從股市跑到債市”,更深層的機制是AI融資模式的變化正在改變市場對中期增長與信用條件的評估。
問:油價大漲本應推升通脹預期、利空債券,為什麼週四沒有阻止收益率下行?
這涉及市場定價權重的短期切換。油價上漲在正常情況下通過兩個渠道推高收益率:抬高通脹補償,以及強化央行緊縮預期。但週四的定價中,地緣不確定性同時構成了對風險資產的直接壓制,股市與信用產品的拋售速度超過了通脹邏輯的發酵速度,避險需求在邊際上佔據了主導。這並不意味着油價與收益率的關係已經斷裂——如果能源價格在更長的時間窗口內維持高位,通脹補償的抬升終將重新進入定價。真正的風險情景是“滯脹式組合”:增長擔憂觸發避險買盤,而供給衝擊使通脹居高不下,屆時收益率曲線形態可能以更復雜的方式分化,而非簡單的全線下行。
問:美聯儲下週大概率不加息,為什麼12月加息的預期仍在?
兩者並不矛盾,反映的是美聯儲在“等待數據”與“維持信譽”之間的平衡。近期數據組合是分裂的:初請失業金降至19.4萬顯示勞動力市場仍有韌性,但AI相關資產的價格調整和信用條件收緊又構成金融端的緊縮力量。美聯儲在10月按兵不動,可以保留觀察窗口,同時以“依賴數據”的框架維持政策靈活性;而12月加息概率的存在,則是對通脹仍高於3%這一事實的定價——如果未來兩個月的通脹數據不出現合意回落,央行需要保留收緊選項以錨定預期。對債券市場而言,10月暫停已經被充分定價,真正的風險點在於12月會議前通脹數據與金融條件變化的賽跑結果。
問:普通投資者應從這輪美債波動中理解什麼核心邏輯?
核心邏輯是“同一資產在不同敍事下的角色切換”。10年期美債在通脹敍事中是拋售對象,在增長與信用擔憂敍事中是避險工具,在估值敍事中又成為具有吸引力的久期敞口。週四的行情展示的正是角色切換的速度:從二十餘年高位到重返5%下方,僅用了不到三週。對非專業投資者而言,更可操作的啓示不在於判斷下一個點位,而在於理解自身投資組合中“安全資產”的定義是否隱含了對某一敍事的依賴。當避險交易與通脹交易之間的切換變得高頻,單一情景下的倉位集中度本身就是風險來源。分散化的價值在此時不在於提高收益,而在於降低對某一敍事正確性的依賴。
北京時間09:46,美國10年期國債收益率現報4.963%。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。