德国预期指数升至91.6,欧元/美元会因此转向吗
2026-10-26 17:53:59
10月26日周一,IFO研究所公布德国商业景气指数连续第六个月回升至90.2点,预期指数升至91.6点,当前状况评估则回落至88.8点。欧元兑美元当日在1.1210附近波动,欧洲央行将于周四召开议息会议,存款便利利率目前维持在2.5%。德国政府此前将2026年经济增长预期上调至1.3%,同时联邦银行指出第三季度产出停滞,第四季度有望出现明显增长。采购经理人调查显示私人部门活动连续第四个月扩张,但动能有所减弱。
IFO商业景气指数从9月的89.9点升至10月的90.2点,超出市场普遍预期的90.0点左右水平,实现连续六个月改善。预期指数从90.4点跃升至91.6点,成为推动整体指数上行的主要动力;当前状况指数则从89.5点回落至88.8点。IFO研究所所长克莱门斯·富斯特在声明中表示,经济复苏正在持续,但企业对当前经营状况的评估略有恶化。这一分化反映出企业信心更多来自未来前景改善,而非当下订单与产能利用率的全面好转。制造业预期改善尤为明显,而服务业受国内需求约束影响较大。指数回升至2023年春季以来较高水平,但绝对水平仍低于历史均值,表明复苏基础尚未完全巩固。私人投资意愿仍显谨慎,多数经济学家认为当前扩张尚不具备自我持续特征。
德国经济复苏主要由政府在基础设施、防务与AI领域的大规模支出支撑,出口表现相对稳健。政府将2026年国内生产总值增长预期从春季的0.5%上调至1.3%,2027年预期为1.1%。联邦银行月报指出,第三季度产出可能停滞,主因包括莱茵河水位偏低导致工业运输受阻、中东冲突推高能源价格以及部分一次性因素。采购经理人调查显示10月综合指数从53.8回落至52.8,仍处于扩张区间第四个月,制造业指数升至54.2,服务业则降至51.7。新订单增长放缓,制造业投入成本上升,但整体价格压力有所缓和。低水位与能源价格上涨对能源密集型行业形成短期拖累,而财政刺激与出口订单为工业部门提供缓冲。复苏路径呈现财政主导与私人部门滞后并存的特征,结构改善速度取决于能源成本回落与投资意愿恢复程度。
欧洲央行存款便利利率目前为2.5%,周四议息会议市场普遍预期维持不变。官员此前释放信号,若价格压力持续,可能需要进一步收紧政策。联邦银行预计第四季度将出现明显增长,与采购经理人调查连续扩张的信号大体一致。通胀方面,中东冲突引发的能源价格上行对消费者购买力形成抑制,但制造业出口韧性部分抵消国内需求疲软。财政扩张推高赤字预期,2026年政府预算赤字或升至名义国内生产总值的4%以上水平。私人投资尚未全面启动,劳动力供给收缩与潜在增速放缓构成中期约束。政策制定者在支持复苏与控制通胀之间寻求平衡,利率路径将取决于未来数据对价格与产出的相对影响。
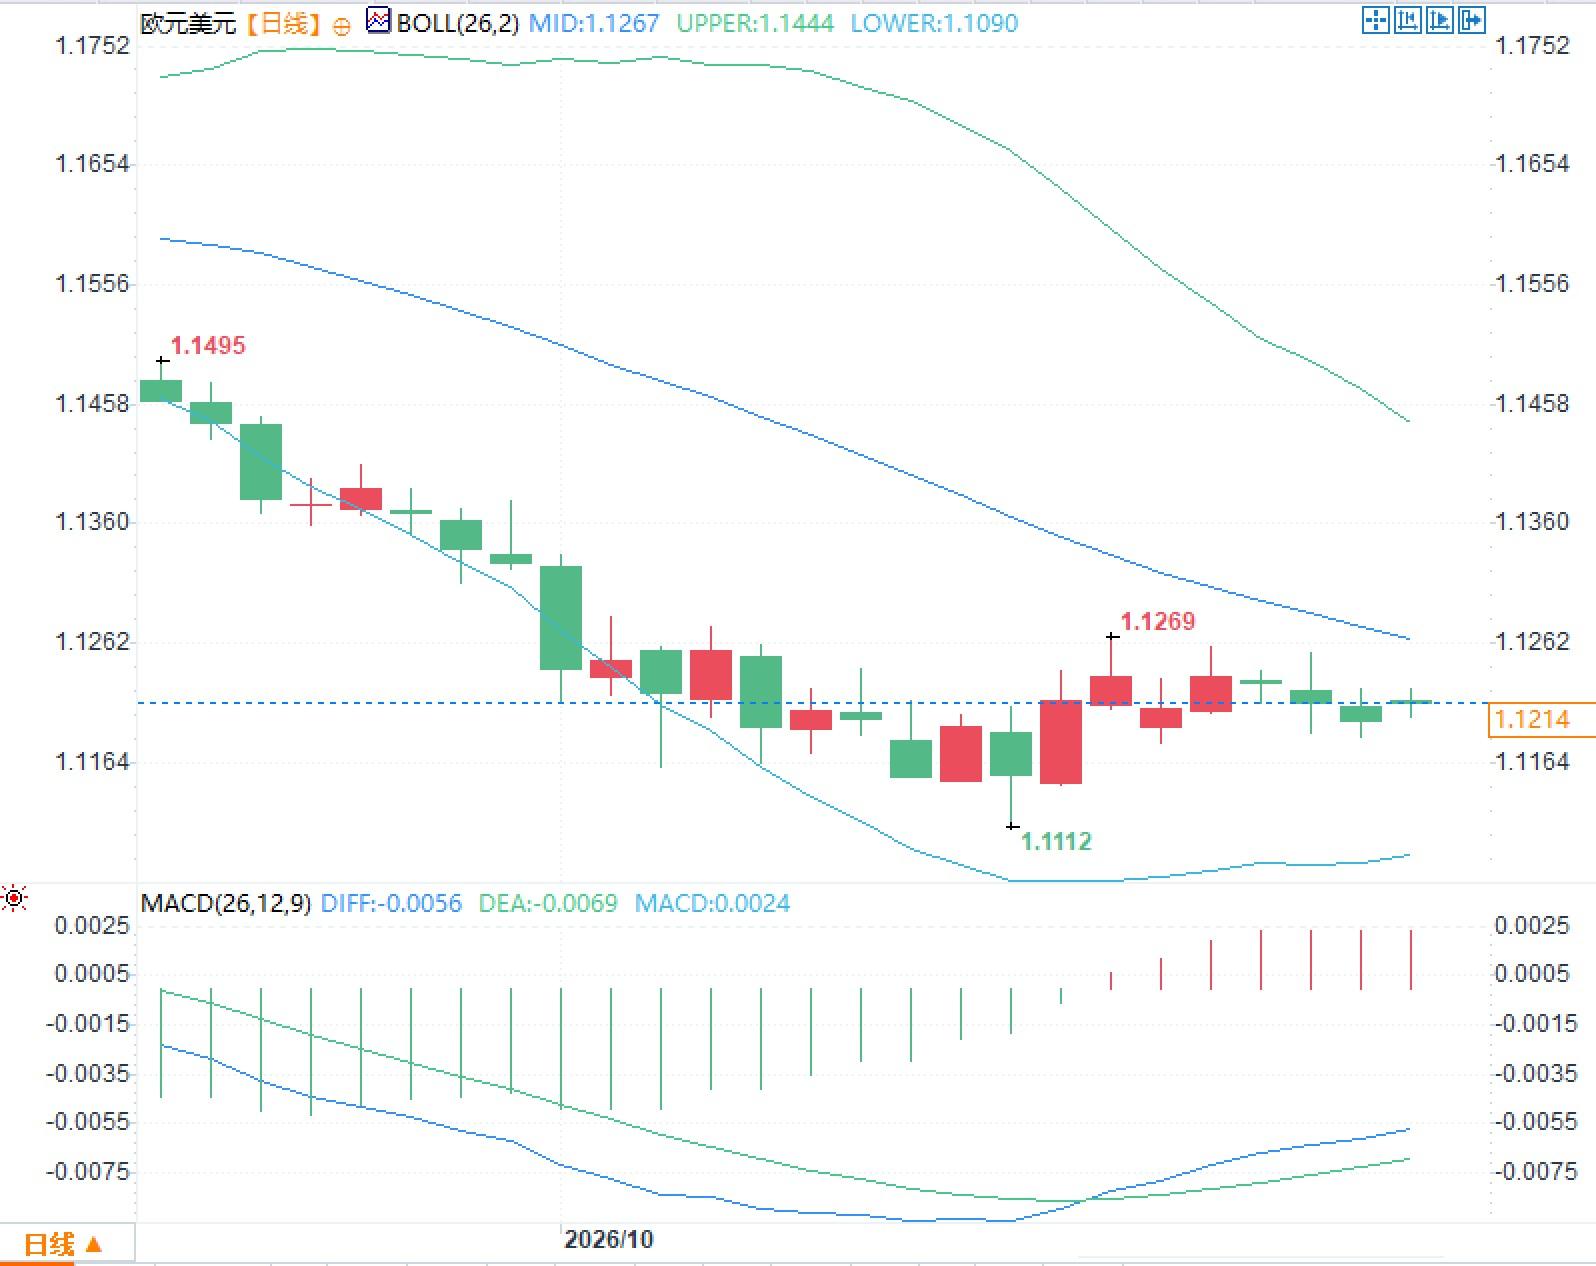
欧元兑美元日线图表显示,布林带中轨位于1.1267,上轨1.1444,下轨1.1090。当前价格运行于中轨下方、接近下轨区域。MACD参数DIFF为-0.0056,DEA为-0.0069,MACD柱状图为0.0024。DIFF位于DEA下方,但柱状图由负值区域向正值区域过渡迹象可见。价格相对布林带位置显示当前处于中轨下方震荡区间,波动幅度受上下轨约束。技术指标反映近期动能从弱转强过程中的交叉状态,但绝对数值仍处于负值区间。
问题一:IFO指数连续回升是否意味着德国经济已进入可持续复苏阶段?
答:指数回升主要受预期改善驱动,当前状况评估仍有回落,私人投资意愿谨慎,复苏更多依赖财政支出,尚未形成自我强化循环。
问题二:莱茵河低水位与能源价格如何影响第三季度表现?
答:低水位干扰工业运输,叠加中东冲突推高能源成本,导致产出停滞,但财政与出口提供缓冲,第四季度有望回升。
问题三:欧洲央行周四会议对利率路径有何含义?
答:市场预期维持2.5%不变,但官员已暗示若通胀持续可能进一步收紧,政策将权衡增长与价格压力数据。
IFO指数连续回升与复苏信号
IFO商业景气指数从9月的89.9点升至10月的90.2点,超出市场普遍预期的90.0点左右水平,实现连续六个月改善。预期指数从90.4点跃升至91.6点,成为推动整体指数上行的主要动力;当前状况指数则从89.5点回落至88.8点。IFO研究所所长克莱门斯·富斯特在声明中表示,经济复苏正在持续,但企业对当前经营状况的评估略有恶化。这一分化反映出企业信心更多来自未来前景改善,而非当下订单与产能利用率的全面好转。制造业预期改善尤为明显,而服务业受国内需求约束影响较大。指数回升至2023年春季以来较高水平,但绝对水平仍低于历史均值,表明复苏基础尚未完全巩固。私人投资意愿仍显谨慎,多数经济学家认为当前扩张尚不具备自我持续特征。
财政扩张与外部扰动交织影响
德国经济复苏主要由政府在基础设施、防务与AI领域的大规模支出支撑,出口表现相对稳健。政府将2026年国内生产总值增长预期从春季的0.5%上调至1.3%,2027年预期为1.1%。联邦银行月报指出,第三季度产出可能停滞,主因包括莱茵河水位偏低导致工业运输受阻、中东冲突推高能源价格以及部分一次性因素。采购经理人调查显示10月综合指数从53.8回落至52.8,仍处于扩张区间第四个月,制造业指数升至54.2,服务业则降至51.7。新订单增长放缓,制造业投入成本上升,但整体价格压力有所缓和。低水位与能源价格上涨对能源密集型行业形成短期拖累,而财政刺激与出口订单为工业部门提供缓冲。复苏路径呈现财政主导与私人部门滞后并存的特征,结构改善速度取决于能源成本回落与投资意愿恢复程度。
央行政策路径与增长节奏
欧洲央行存款便利利率目前为2.5%,周四议息会议市场普遍预期维持不变。官员此前释放信号,若价格压力持续,可能需要进一步收紧政策。联邦银行预计第四季度将出现明显增长,与采购经理人调查连续扩张的信号大体一致。通胀方面,中东冲突引发的能源价格上行对消费者购买力形成抑制,但制造业出口韧性部分抵消国内需求疲软。财政扩张推高赤字预期,2026年政府预算赤字或升至名义国内生产总值的4%以上水平。私人投资尚未全面启动,劳动力供给收缩与潜在增速放缓构成中期约束。政策制定者在支持复苏与控制通胀之间寻求平衡,利率路径将取决于未来数据对价格与产出的相对影响。
欧元兑美元日线技术结构观察
欧元兑美元日线图表显示,布林带中轨位于1.1267,上轨1.1444,下轨1.1090。当前价格运行于中轨下方、接近下轨区域。MACD参数DIFF为-0.0056,DEA为-0.0069,MACD柱状图为0.0024。DIFF位于DEA下方,但柱状图由负值区域向正值区域过渡迹象可见。价格相对布林带位置显示当前处于中轨下方震荡区间,波动幅度受上下轨约束。技术指标反映近期动能从弱转强过程中的交叉状态,但绝对数值仍处于负值区间。
常见问题解答
问题一:IFO指数连续回升是否意味着德国经济已进入可持续复苏阶段?
答:指数回升主要受预期改善驱动,当前状况评估仍有回落,私人投资意愿谨慎,复苏更多依赖财政支出,尚未形成自我强化循环。
问题二:莱茵河低水位与能源价格如何影响第三季度表现?
答:低水位干扰工业运输,叠加中东冲突推高能源成本,导致产出停滞,但财政与出口提供缓冲,第四季度有望回升。
问题三:欧洲央行周四会议对利率路径有何含义?
答:市场预期维持2.5%不变,但官员已暗示若通胀持续可能进一步收紧,政策将权衡增长与价格压力数据。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。