德國預期指數升至91.6,歐元/美元會因此轉向嗎
2026-10-26 17:53:59
10月26日週一,IFO研究所公佈德國商業景氣指數連續第六個月回升至90.2點,預期指數升至91.6點,當前狀況評估則回落至88.8點。歐元兑美元當日在1.1210附近波動,歐洲央行將於週四召開議息會議,存款便利利率目前維持在2.5%。德國政府此前將2026年經濟增長預期上調至1.3%,同時聯邦銀行指出第三季度產出停滯,第四季度有望出現明顯增長。採購經理人調查顯示私人部門活動連續第四個月擴張,但動能有所減弱。
IFO商業景氣指數從9月的89.9點升至10月的90.2點,超出市場普遍預期的90.0點左右水平,實現連續六個月改善。預期指數從90.4點躍升至91.6點,成為推動整體指數上行的主要動力;當前狀況指數則從89.5點回落至88.8點。IFO研究所所長克萊門斯·富斯特在聲明中表示,經濟復甦正在持續,但企業對當前經營狀況的評估略有惡化。這一分化反映出企業信心更多來自未來前景改善,而非當下訂單與產能利用率的全面好轉。製造業預期改善尤為明顯,而服務業受國內需求約束影響較大。指數回升至2023年春季以來較高水平,但絕對水平仍低於歷史均值,表明復甦基礎尚未完全鞏固。私人投資意願仍顯謹慎,多數經濟學家認為當前擴張尚不具備自我持續特徵。
德國經濟復甦主要由政府在基礎設施、防務與AI領域的大規模支出支撐,出口表現相對穩健。政府將2026年國內生產總值增長預期從春季的0.5%上調至1.3%,2027年預期為1.1%。聯邦銀行月報指出,第三季度產出可能停滯,主因包括萊茵河水位偏低導致工業運輸受阻、中東衝突推高能源價格以及部分一次性因素。採購經理人調查顯示10月綜合指數從53.8回落至52.8,仍處於擴張區間第四個月,製造業指數升至54.2,服務業則降至51.7。新訂單增長放緩,製造業投入成本上升,但整體價格壓力有所緩和。低水位與能源價格上漲對能源密集型行業形成短期拖累,而財政刺激與出口訂單為工業部門提供緩衝。復甦路徑呈現財政主導與私人部門滯後並存的特徵,結構改善速度取決於能源成本回落與投資意願恢復程度。
歐洲央行存款便利利率目前為2.5%,週四議息會議市場普遍預期維持不變。官員此前釋放信號,若價格壓力持續,可能需要進一步收緊政策。聯邦銀行預計第四季度將出現明顯增長,與採購經理人調查連續擴張的信號大體一致。通脹方面,中東衝突引發的能源價格上行對消費者購買力形成抑制,但製造業出口韌性部分抵消國內需求疲軟。財政擴張推高赤字預期,2026年政府預算赤字或升至名義國內生產總值的4%以上水平。私人投資尚未全面啓動,勞動力供給收縮與潛在增速放緩構成中期約束。政策制定者在支持復甦與控制通脹之間尋求平衡,利率路徑將取決於未來數據對價格與產出的相對影響。
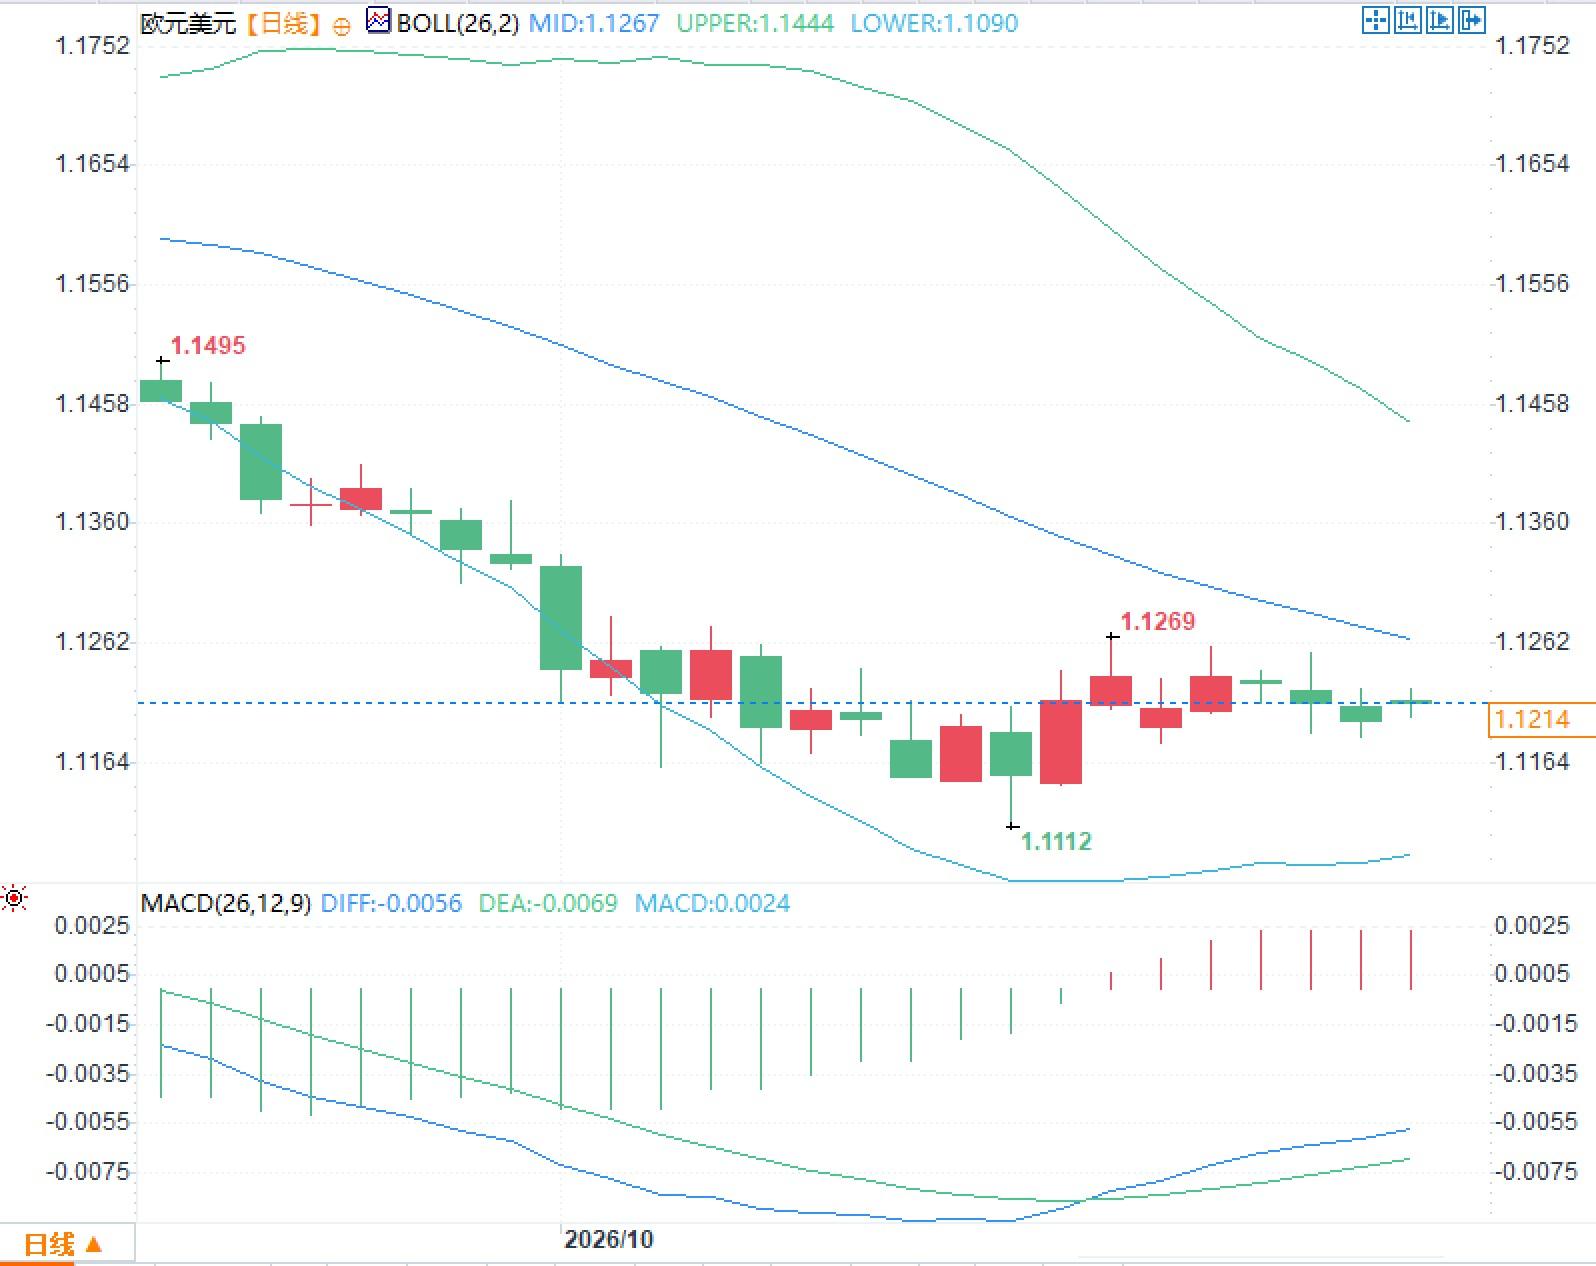
歐元兑美元日線圖表顯示,布林帶中軌位於1.1267,上軌1.1444,下軌1.1090。當前價格運行於中軌下方、接近下軌區域。MACD參數DIFF為-0.0056,DEA為-0.0069,MACD柱狀圖為0.0024。DIFF位於DEA下方,但柱狀圖由負值區域向正值區域過渡跡象可見。價格相對布林帶位置顯示當前處於中軌下方震盪區間,波動幅度受上下軌約束。技術指標反映近期動能從弱轉強過程中的交叉狀態,但絕對數值仍處於負值區間。
問題一:IFO指數連續回升是否意味着德國經濟已進入可持續復甦階段?
答:指數回升主要受預期改善驅動,當前狀況評估仍有回落,私人投資意願謹慎,復甦更多依賴財政支出,尚未形成自我強化循環。
問題二:萊茵河低水位與能源價格如何影響第三季度表現?
答:低水位干擾工業運輸,疊加中東衝突推高能源成本,導致產出停滯,但財政與出口提供緩衝,第四季度有望回升。
問題三:歐洲央行週四會議對利率路徑有何含義?
答:市場預期維持2.5%不變,但官員已暗示若通脹持續可能進一步收緊,政策將權衡增長與價格壓力數據。
IFO指數連續回升與復甦信號
IFO商業景氣指數從9月的89.9點升至10月的90.2點,超出市場普遍預期的90.0點左右水平,實現連續六個月改善。預期指數從90.4點躍升至91.6點,成為推動整體指數上行的主要動力;當前狀況指數則從89.5點回落至88.8點。IFO研究所所長克萊門斯·富斯特在聲明中表示,經濟復甦正在持續,但企業對當前經營狀況的評估略有惡化。這一分化反映出企業信心更多來自未來前景改善,而非當下訂單與產能利用率的全面好轉。製造業預期改善尤為明顯,而服務業受國內需求約束影響較大。指數回升至2023年春季以來較高水平,但絕對水平仍低於歷史均值,表明復甦基礎尚未完全鞏固。私人投資意願仍顯謹慎,多數經濟學家認為當前擴張尚不具備自我持續特徵。
財政擴張與外部擾動交織影響
德國經濟復甦主要由政府在基礎設施、防務與AI領域的大規模支出支撐,出口表現相對穩健。政府將2026年國內生產總值增長預期從春季的0.5%上調至1.3%,2027年預期為1.1%。聯邦銀行月報指出,第三季度產出可能停滯,主因包括萊茵河水位偏低導致工業運輸受阻、中東衝突推高能源價格以及部分一次性因素。採購經理人調查顯示10月綜合指數從53.8回落至52.8,仍處於擴張區間第四個月,製造業指數升至54.2,服務業則降至51.7。新訂單增長放緩,製造業投入成本上升,但整體價格壓力有所緩和。低水位與能源價格上漲對能源密集型行業形成短期拖累,而財政刺激與出口訂單為工業部門提供緩衝。復甦路徑呈現財政主導與私人部門滯後並存的特徵,結構改善速度取決於能源成本回落與投資意願恢復程度。
央行政策路徑與增長節奏
歐洲央行存款便利利率目前為2.5%,週四議息會議市場普遍預期維持不變。官員此前釋放信號,若價格壓力持續,可能需要進一步收緊政策。聯邦銀行預計第四季度將出現明顯增長,與採購經理人調查連續擴張的信號大體一致。通脹方面,中東衝突引發的能源價格上行對消費者購買力形成抑制,但製造業出口韌性部分抵消國內需求疲軟。財政擴張推高赤字預期,2026年政府預算赤字或升至名義國內生產總值的4%以上水平。私人投資尚未全面啓動,勞動力供給收縮與潛在增速放緩構成中期約束。政策制定者在支持復甦與控制通脹之間尋求平衡,利率路徑將取決於未來數據對價格與產出的相對影響。
歐元兑美元日線技術結構觀察
歐元兑美元日線圖表顯示,布林帶中軌位於1.1267,上軌1.1444,下軌1.1090。當前價格運行於中軌下方、接近下軌區域。MACD參數DIFF為-0.0056,DEA為-0.0069,MACD柱狀圖為0.0024。DIFF位於DEA下方,但柱狀圖由負值區域向正值區域過渡跡象可見。價格相對布林帶位置顯示當前處於中軌下方震盪區間,波動幅度受上下軌約束。技術指標反映近期動能從弱轉強過程中的交叉狀態,但絕對數值仍處於負值區間。
常見問題解答
問題一:IFO指數連續回升是否意味着德國經濟已進入可持續復甦階段?
答:指數回升主要受預期改善驅動,當前狀況評估仍有回落,私人投資意願謹慎,復甦更多依賴財政支出,尚未形成自我強化循環。
問題二:萊茵河低水位與能源價格如何影響第三季度表現?
答:低水位干擾工業運輸,疊加中東衝突推高能源成本,導致產出停滯,但財政與出口提供緩衝,第四季度有望回升。
問題三:歐洲央行週四會議對利率路徑有何含義?
答:市場預期維持2.5%不變,但官員已暗示若通脹持續可能進一步收緊,政策將權衡增長與價格壓力數據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。