英镑在英国制造业数据确认后测试关键区域,英银会议前市场如何定价?
2026-11-02 19:06:27
11月2日周一,英镑兑美元维持温和升幅,但较日内早些时候触及的两周高位有所回落,目前交投1.3400附近。英国10月制造业活动数据确认扩张加速,为英国央行本周四的货币政策会议增添了观察维度;与此同时,美国中期选举前的不确定性以及油价回落带来的风险情绪变化,共同构成了美元的温和压力背景。市场关注焦点集中在英国央行是否会将银行利率上调25个基点至4%,以及后续路径的分歧。
英国10月最终制造业采购经理人指数录得52.8,与初值一致,较9月的51.9进一步上行,为五个月来最高水平。产出分项升至53.6,较前值51.5明显改善,创下25个月来最快扩张速度;新订单增长亦为数月来最强。数据覆盖10月12日至27日,显示制造业在第四季度开局时活动动能增强,涵盖消费品、中间品和投资品多个子行业。
与此同时,投入成本通胀加速,供应商交货时间延长至近四年来较大幅度,就业指数则在连续六个月扩张后持平。这些细节表明,活动回升并未完全转化为就业创造,成本压力与供应链紧张仍构成制约。英国央行此前会议记录中,多数成员关注能源价格冲击的持续性,而当前制造业数据为评估需求韧性提供了额外参考。
英国央行当前银行利率维持在3.75%,市场普遍预期11月5日会议将上调25个基点至4%,这或将是自2023年8月以来的首次加息。预测市场与经济学家调查显示,上调概率处于高位,部分机构预计11月后仍有进一步调整可能,但整体路径存在不确定性。9月会议时委员会以6比3的多数维持利率不变,三位成员已倾向上调。
英国央行行长贝利近期在曼谷活动中表示,目前观察到的第二轮通胀效应“相当温和”,企业更聚焦于削减成本,并在转嫁更高能源价格方面面临困难。他同时指出,尚需更多证据判断冲击的持久性。英国9月消费者价格指数同比升至3.5%,较8月的3.1%加快,英国央行此前警告通胀可能在2027年第一季度略超4%。委员会内部对进一步收紧的必要性仍存在分歧,贝利在先前月份中倾向于淡化部分通胀压力,这增加了会议声明与前瞻指引的观察价值。
美国中期选举将于11月3日举行,预测市场显示民主党控制参众两院的预期处于较高水平,对美元形成一定抑制。相关机构评论认为,此类结果可能限制财政扩张空间,但对美元的影响更多体现为短期波动而非根本性改变,利率差异与其他基本面因素仍提供支撑。
美国10月ISM制造业采购经理人指数将于今日北美时段公布,市场预期显示活动将维持温和扩张,价格分项在高位有所缓和。这些数据若符合预期,可能为美元提供一定底部支撑。油价回落则带来了跨市场的温和风险偏好提升,布伦特原油在外交谈判进展预期下有所下行,减轻了部分避险需求,间接影响了美元的相对表现。
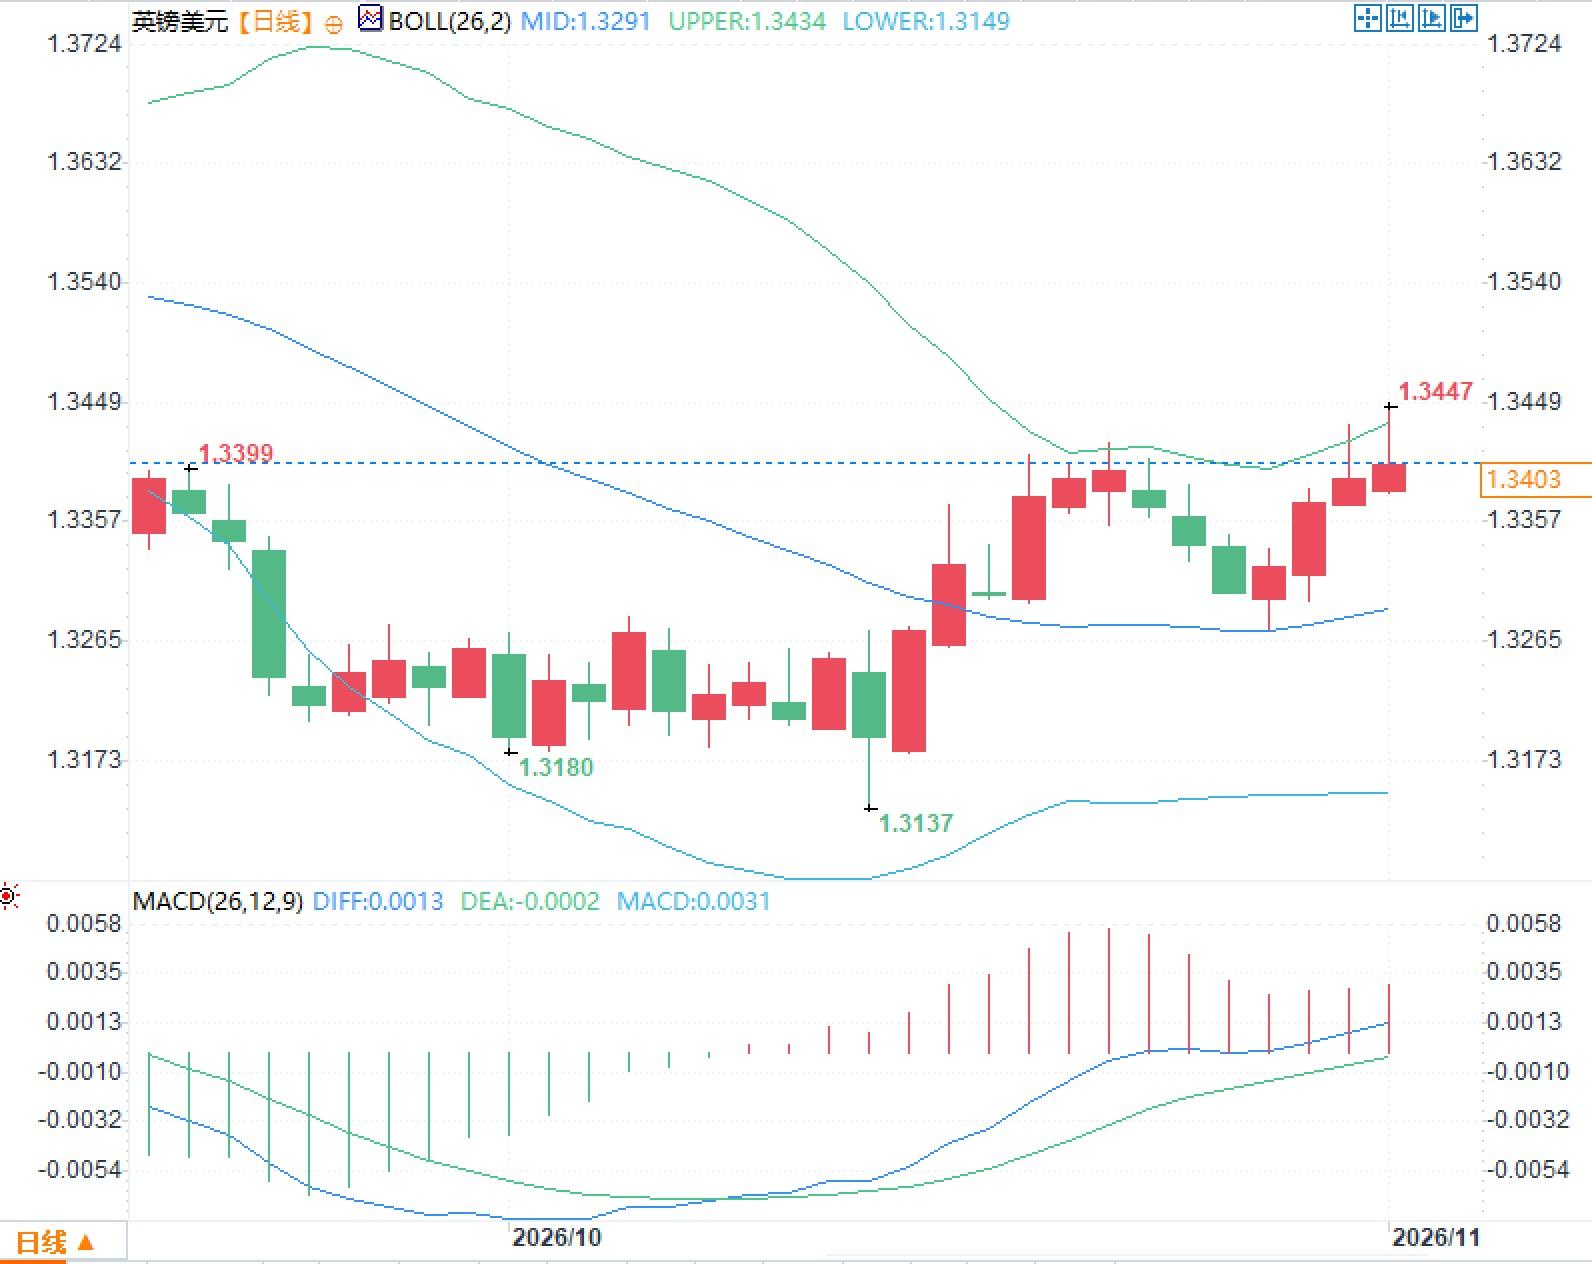
从日线图观察,英镑兑美元近期价格运行于布林带中轨上方,靠近上轨区域,MACD指标显示DIFF与柱状图处于正值区间,反映短期动能有所改善,但波动区间仍受此前低点形成的支撑约束。
跨市场方面,油价回落与风险情绪的小幅改善,与英镑的相对韧性形成互动,而美国选举不确定性则限制了美元的进一步走强。交易者关注本周英国央行会议声明、美国ISM数据以及选举结果对利率路径与政治风险溢价的潜在影响,整体市场逻辑仍围绕政策分歧与数据验证展开。
问题一:英国10月制造业采购经理人指数为何被视为对英国央行会议的重要参考?
答:指数升至52.8并确认产出扩张加快,显示制造业需求韧性,这与英国央行关注的通胀持续性评估相关,为委员会在能源冲击背景下判断是否需要进一步调整政策提供了实时活动证据。
问题二:贝利近期关于第二轮通胀效应的表述如何影响市场对加息路径的理解?
答:他指出目前效应相当温和且企业聚焦成本削减,这反映了委员会内部对冲击持久性的谨慎态度,市场因此在定价11月上调的同时,对后续多次加息的预期保持分歧,而非完全锁定。
英国制造业活动确认加速扩张
英国10月最终制造业采购经理人指数录得52.8,与初值一致,较9月的51.9进一步上行,为五个月来最高水平。产出分项升至53.6,较前值51.5明显改善,创下25个月来最快扩张速度;新订单增长亦为数月来最强。数据覆盖10月12日至27日,显示制造业在第四季度开局时活动动能增强,涵盖消费品、中间品和投资品多个子行业。
与此同时,投入成本通胀加速,供应商交货时间延长至近四年来较大幅度,就业指数则在连续六个月扩张后持平。这些细节表明,活动回升并未完全转化为就业创造,成本压力与供应链紧张仍构成制约。英国央行此前会议记录中,多数成员关注能源价格冲击的持续性,而当前制造业数据为评估需求韧性提供了额外参考。
英国央行会议前的定价与委员会分歧
英国央行当前银行利率维持在3.75%,市场普遍预期11月5日会议将上调25个基点至4%,这或将是自2023年8月以来的首次加息。预测市场与经济学家调查显示,上调概率处于高位,部分机构预计11月后仍有进一步调整可能,但整体路径存在不确定性。9月会议时委员会以6比3的多数维持利率不变,三位成员已倾向上调。
英国央行行长贝利近期在曼谷活动中表示,目前观察到的第二轮通胀效应“相当温和”,企业更聚焦于削减成本,并在转嫁更高能源价格方面面临困难。他同时指出,尚需更多证据判断冲击的持久性。英国9月消费者价格指数同比升至3.5%,较8月的3.1%加快,英国央行此前警告通胀可能在2027年第一季度略超4%。委员会内部对进一步收紧的必要性仍存在分歧,贝利在先前月份中倾向于淡化部分通胀压力,这增加了会议声明与前瞻指引的观察价值。
美国中期选举不确定性对美元构成温和压力
美国中期选举将于11月3日举行,预测市场显示民主党控制参众两院的预期处于较高水平,对美元形成一定抑制。相关机构评论认为,此类结果可能限制财政扩张空间,但对美元的影响更多体现为短期波动而非根本性改变,利率差异与其他基本面因素仍提供支撑。
美国10月ISM制造业采购经理人指数将于今日北美时段公布,市场预期显示活动将维持温和扩张,价格分项在高位有所缓和。这些数据若符合预期,可能为美元提供一定底部支撑。油价回落则带来了跨市场的温和风险偏好提升,布伦特原油在外交谈判进展预期下有所下行,减轻了部分避险需求,间接影响了美元的相对表现。
技术形态与跨市场互动的观察
从日线图观察,英镑兑美元近期价格运行于布林带中轨上方,靠近上轨区域,MACD指标显示DIFF与柱状图处于正值区间,反映短期动能有所改善,但波动区间仍受此前低点形成的支撑约束。
跨市场方面,油价回落与风险情绪的小幅改善,与英镑的相对韧性形成互动,而美国选举不确定性则限制了美元的进一步走强。交易者关注本周英国央行会议声明、美国ISM数据以及选举结果对利率路径与政治风险溢价的潜在影响,整体市场逻辑仍围绕政策分歧与数据验证展开。
常见问题解答
问题一:英国10月制造业采购经理人指数为何被视为对英国央行会议的重要参考?
答:指数升至52.8并确认产出扩张加快,显示制造业需求韧性,这与英国央行关注的通胀持续性评估相关,为委员会在能源冲击背景下判断是否需要进一步调整政策提供了实时活动证据。
问题二:贝利近期关于第二轮通胀效应的表述如何影响市场对加息路径的理解?
答:他指出目前效应相当温和且企业聚焦成本削减,这反映了委员会内部对冲击持久性的谨慎态度,市场因此在定价11月上调的同时,对后续多次加息的预期保持分歧,而非完全锁定。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。