英鎊在英國製造業數據確認後測試關鍵區域,英銀會議前市場如何定價?
2026-11-02 19:06:27
11月2日週一,英鎊兑美元維持温和升幅,但較日內早些時候觸及的兩週高位有所回落,目前交投1.3400附近。英國10月製造業活動數據確認擴張加速,為英國央行本週四的貨幣政策會議增添了觀察維度;與此同時,美國中期選舉前的不確定性以及油價回落帶來的風險情緒變化,共同構成了美元的温和壓力背景。市場關注焦點集中在英國央行是否會將銀行利率上調25個基點至4%,以及後續路徑的分歧。
英國10月最終制造業採購經理人指數錄得52.8,與初值一致,較9月的51.9進一步上行,為五個月來最高水平。產出分項升至53.6,較前值51.5明顯改善,創下25個月來最快擴張速度;新訂單增長亦為數月來最強。數據覆蓋10月12日至27日,顯示製造業在第四季度開局時活動動能增強,涵蓋消費品、中間品和投資品多個子行業。
與此同時,投入成本通脹加速,供應商交貨時間延長至近四年來較大幅度,就業指數則在連續六個月擴張後持平。這些細節表明,活動回升並未完全轉化為就業創造,成本壓力與供應鏈緊張仍構成制約。英國央行此前會議記錄中,多數成員關注能源價格衝擊的持續性,而當前製造業數據為評估需求韌性提供了額外參考。
英國央行當前銀行利率維持在3.75%,市場普遍預期11月5日會議將上調25個基點至4%,這或將是自2023年8月以來的首次加息。預測市場與經濟學家調查顯示,上調概率處於高位,部分機構預計11月後仍有進一步調整可能,但整體路徑存在不確定性。9月會議時委員會以6比3的多數維持利率不變,三位成員已傾向上調。
英國央行行長貝利近期在曼谷活動中表示,目前觀察到的第二輪通脹效應“相當温和”,企業更聚焦於削減成本,並在轉嫁更高能源價格方面面臨困難。他同時指出,尚需更多證據判斷衝擊的持久性。英國9月消費者價格指數同比升至3.5%,較8月的3.1%加快,英國央行此前警告通脹可能在2027年第一季度略超4%。委員會內部對進一步收緊的必要性仍存在分歧,貝利在先前月份中傾向於淡化部分通脹壓力,這增加了會議聲明與前瞻指引的觀察價值。
美國中期選舉將於11月3日舉行,預測市場顯示民主黨控制參眾兩院的預期處於較高水平,對美元形成一定抑制。相關機構評論認為,此類結果可能限制財政擴張空間,但對美元的影響更多體現為短期波動而非根本性改變,利率差異與其他基本面因素仍提供支撐。
美國10月ISM製造業採購經理人指數將於今日北美時段公佈,市場預期顯示活動將維持温和擴張,價格分項在高位有所緩和。這些數據若符合預期,可能為美元提供一定底部支撐。油價回落則帶來了跨市場的温和風險偏好提升,布倫特原油在外交談判進展預期下有所下行,減輕了部分避險需求,間接影響了美元的相對錶現。
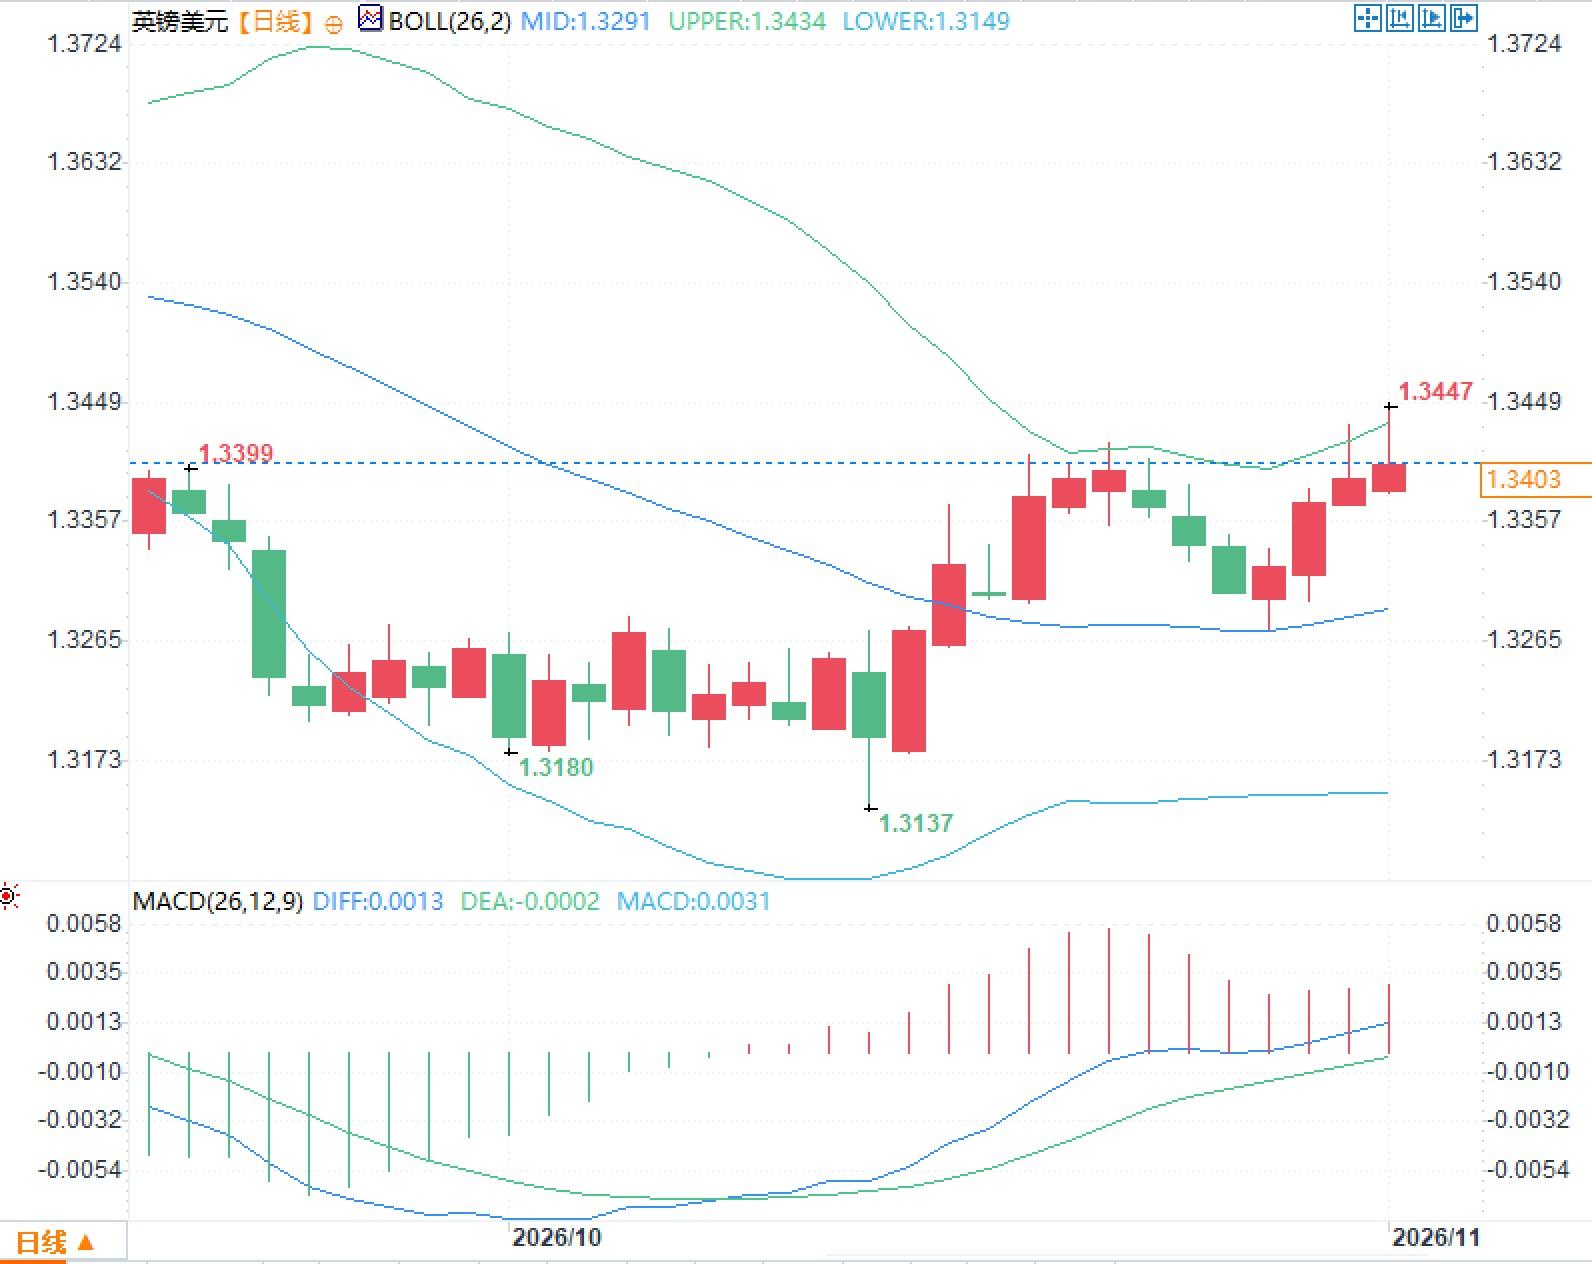
從日線圖觀察,英鎊兑美元近期價格運行於布林帶中軌上方,靠近上軌區域,MACD指標顯示DIFF與柱狀圖處於正值區間,反映短期動能有所改善,但波動區間仍受此前低點形成的支撐約束。
跨市場方面,油價回落與風險情緒的小幅改善,與英鎊的相對韌性形成互動,而美國選舉不確定性則限制了美元的進一步走強。交易者關注本週英國央行會議聲明、美國ISM數據以及選舉結果對利率路徑與政治風險溢價的潛在影響,整體市場邏輯仍圍繞政策分歧與數據驗證展開。
問題一:英國10月製造業採購經理人指數為何被視為對英國央行會議的重要參考?
答:指數升至52.8並確認產出擴張加快,顯示製造業需求韌性,這與英國央行關注的通脹持續性評估相關,為委員會在能源衝擊背景下判斷是否需要進一步調整政策提供了即時活動證據。
問題二:貝利近期關於第二輪通脹效應的表述如何影響市場對加息路徑的理解?
答:他指出目前效應相當温和且企業聚焦成本削減,這反映了委員會內部對沖擊持久性的謹慎態度,市場因此在定價11月上調的同時,對後續多次加息的預期保持分歧,而非完全鎖定。
英國製造業活動確認加速擴張
英國10月最終制造業採購經理人指數錄得52.8,與初值一致,較9月的51.9進一步上行,為五個月來最高水平。產出分項升至53.6,較前值51.5明顯改善,創下25個月來最快擴張速度;新訂單增長亦為數月來最強。數據覆蓋10月12日至27日,顯示製造業在第四季度開局時活動動能增強,涵蓋消費品、中間品和投資品多個子行業。
與此同時,投入成本通脹加速,供應商交貨時間延長至近四年來較大幅度,就業指數則在連續六個月擴張後持平。這些細節表明,活動回升並未完全轉化為就業創造,成本壓力與供應鏈緊張仍構成制約。英國央行此前會議記錄中,多數成員關注能源價格衝擊的持續性,而當前製造業數據為評估需求韌性提供了額外參考。
英國央行會議前的定價與委員會分歧
英國央行當前銀行利率維持在3.75%,市場普遍預期11月5日會議將上調25個基點至4%,這或將是自2023年8月以來的首次加息。預測市場與經濟學家調查顯示,上調概率處於高位,部分機構預計11月後仍有進一步調整可能,但整體路徑存在不確定性。9月會議時委員會以6比3的多數維持利率不變,三位成員已傾向上調。
英國央行行長貝利近期在曼谷活動中表示,目前觀察到的第二輪通脹效應“相當温和”,企業更聚焦於削減成本,並在轉嫁更高能源價格方面面臨困難。他同時指出,尚需更多證據判斷衝擊的持久性。英國9月消費者價格指數同比升至3.5%,較8月的3.1%加快,英國央行此前警告通脹可能在2027年第一季度略超4%。委員會內部對進一步收緊的必要性仍存在分歧,貝利在先前月份中傾向於淡化部分通脹壓力,這增加了會議聲明與前瞻指引的觀察價值。
美國中期選舉不確定性對美元構成温和壓力
美國中期選舉將於11月3日舉行,預測市場顯示民主黨控制參眾兩院的預期處於較高水平,對美元形成一定抑制。相關機構評論認為,此類結果可能限制財政擴張空間,但對美元的影響更多體現為短期波動而非根本性改變,利率差異與其他基本面因素仍提供支撐。
美國10月ISM製造業採購經理人指數將於今日北美時段公佈,市場預期顯示活動將維持温和擴張,價格分項在高位有所緩和。這些數據若符合預期,可能為美元提供一定底部支撐。油價回落則帶來了跨市場的温和風險偏好提升,布倫特原油在外交談判進展預期下有所下行,減輕了部分避險需求,間接影響了美元的相對錶現。
技術形態與跨市場互動的觀察
從日線圖觀察,英鎊兑美元近期價格運行於布林帶中軌上方,靠近上軌區域,MACD指標顯示DIFF與柱狀圖處於正值區間,反映短期動能有所改善,但波動區間仍受此前低點形成的支撐約束。
跨市場方面,油價回落與風險情緒的小幅改善,與英鎊的相對韌性形成互動,而美國選舉不確定性則限制了美元的進一步走強。交易者關注本週英國央行會議聲明、美國ISM數據以及選舉結果對利率路徑與政治風險溢價的潛在影響,整體市場邏輯仍圍繞政策分歧與數據驗證展開。
常見問題解答
問題一:英國10月製造業採購經理人指數為何被視為對英國央行會議的重要參考?
答:指數升至52.8並確認產出擴張加快,顯示製造業需求韌性,這與英國央行關注的通脹持續性評估相關,為委員會在能源衝擊背景下判斷是否需要進一步調整政策提供了即時活動證據。
問題二:貝利近期關於第二輪通脹效應的表述如何影響市場對加息路徑的理解?
答:他指出目前效應相當温和且企業聚焦成本削減,這反映了委員會內部對沖擊持久性的謹慎態度,市場因此在定價11月上調的同時,對後續多次加息的預期保持分歧,而非完全鎖定。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。