日本央行会议纪要释放鹰派信号,美元兑日元为何还在158附近徘徊?
2026-11-10 08:20:41
周二(11月10日)亚洲时段,美元兑日元震荡微涨,当前交投于158附近。
据周二公布的会议纪要,日本央行政策制定者在10月会议上普遍同意下一步行动是进一步加息。数位委员推动尽快达到中性利率,其中一位认为中性利率可能“远高于1%”。
这份摘要汇总了10月29日至30日会议的匿名观点,显示委员会判断潜在通胀已大致符合2%的价格目标。在这一问题确定之后,辩论已从“是否加息”转向“以多快速度加息”。
一位委员描述了“新阶段”——央行需要加快将利率推向中性水平的步伐,并指出过往加息的效果尚未显现、金融条件仍然宽松。
另一位委员称,央行应尽快达到中性利率,但要“欲速则不达”,在每次行动后花几个月检查金融条件。
第三位委员呼吁进行制度性转变,以在早期阶段将利率推向中性,使央行有空间在两个方向上灵活应对。
会议纪要最核心的信息在于政策辩论焦点的实质性转移。此前多轮会议中,委员会内部仍在反复权衡“是否需要进一步加息”,而10月会议后,这一前提已基本确立。
委员们普遍判断潜在通胀已大致符合2%的价格稳定目标,金融条件依然宽松,因此下一步行动的方向明确指向继续加息。辩论重心由此转向“以多快的速度推进”。
摘要中呈现了三种清晰的路径主张。
第一位委员强调“加快步伐”,认为过往加息的累积效果尚未充分显现,当前金融条件仍偏宽松,央行需要更主动地将政策利率推向中性水平,避免通胀预期进一步上移。
第二位委员则主张“欲速则不达”,强调每次加息后应留出数月时间观察金融条件与实体经济的反馈,尤其是贷款利率传导与企业融资成本的实际变化,以免过快收紧抑制刚刚企稳的内需。
第三位委员提出“早期阶段到位”的思路,认为应尽早将利率提升至中性附近,从而为未来可能出现的双向风险预留政策空间——既可应对通胀超调,也可在经济意外放缓时迅速转向宽松。三种表述虽在节奏上存在差异,但共同点十分鲜明:继续加息已成为共识,分歧仅在于推进的速度与观察窗口的长短。
这一分歧对市场的直接含义是,12月会议加息本身已不再是主要悬念,真正的定价焦点将转向此后的路径——是维持大致季度一次的渐进节奏,还是在数据支持下采取更密集的调整。
会议纪要通过匿名方式记录这些观点,既展现了委员会内部的多元思考,也向市场传递出政策进入“新阶段”的明确信号。
摘要中最具鹰派色彩的表述来自一位委员对中性利率的判断。
该委员明确指出,中性利率可能“远高于1%”,并同时提及核心CPI有望在财年末前后超过3%。这一判断并非孤立出现,而是与潜在通胀已基本达标的共识相互呼应,共同指向政策利率仍有进一步上调的空间。
当前政策利率处于1.25%附近,若中性利率确实显著高于1%,则意味着距离真正中性的水平仍有相当距离。
市场此前对终端利率的定价多集中在1.5%至2%区间,部分交易者甚至认为接近1.5%后加息周期可能接近尾声。然而,委员关于“远高于1%”的表述,为终端利率的上行预期提供了新的锚点。它暗示,即便完成下一次加息,政策利率仍可能处于中性区间的下沿,后续仍有继续调整的必要。
这一观点的政策含义在于,它降低了“加息接近结束”的叙事吸引力,转而强化“渐进但持续推进”的预期。对债券市场而言,它可能推高中长期收益率的定价中枢;对汇率市场而言,它增强日元资产的相对吸引力,尤其是在其他主要央行政策路径分化的背景下。
会议纪要特意记录这一表述,显示委员会内部对中性利率的估计存在明显分歧,而较高估计的存在本身,就足以对市场终端利率预期形成上行牵引。
会议纪要同样完整记录了更为谨慎的声音,这些观点构成了加息节奏讨论的重要制衡。部分委员在10月会议上倾向于按兵不动,理由是需要更多时间审视过往加息的累积效应,以及潜在风险是否已经充分显现。
一位委员指出,潜在通胀可以在当前政策利率下锚定在2%附近,无需仓促将利率推至中性水平;另一位则直接警告,由于政策利率已处于部分估计的中性区间之内,进一步加息可能对经济活动产生抑制。消费动能是谨慎派反复强调的核心关切。
一位委员明确表示,私人消费缺乏内生动能,不太可能成为经济复苏的主要引领力量;另一位委员虽然认为不必对下次加息过度谨慎,但仍强调必须评估支出的底层趋势,尤其是实际收入与信心对家庭开支的影响。
这一担忧在会议后的数据中得到印证——9月家庭支出同比下降6.8%,显著弱于市场预期,显示出内需恢复的脆弱性。委员们还提到,人工智能相关需求对日本经济的支撑时间存在不确定性,外部需求的可持续性仍需观察。这些谨慎声音的存在,并不否定继续加息的总体方向,而是为政策路径设置了明确的观察条件。
它们提醒市场,即便12月加息概率较高,后续节奏仍将高度依赖消费与信贷数据的实际表现。会议纪要通过并陈鹰派与谨慎观点,完整呈现了委员会内部的权衡过程,也为后续会议的政策讨论预留了灵活空间。
这份会议纪要与美元兑日元的走势之间存在一条清晰的传导链。辩论从“是否加息”转向“以多快速度加息”,本身就削弱了日元空头的一个核心论据——政策方向的不确定性。
12月17至18日会议加息至1.5%的预期获得摘要的支撑,意味着美日利差将从当前的2.5个百分点以上收窄25个基点,这是日元对美元的直接利好。
更关键的是“中性利率远高于1%”这一表述:它为终端利率定价提供了上行空间,若市场将明年的终点预期从约2%进一步上修,日元的利差劣势将系统性改善,美元兑日元的下行空间随之打开。
但摘要中的谨慎声音构成对冲。一位委员警告政策利率已处于估计的中性区间内、进一步加息可能压制经济;9月家庭支出同比降6.8%的数据远差于预期,印证了消费动能疲弱的担忧。
这意味着市场对加息节奏的定价可能偏激进——若后续数据持续走弱,12月加息后的暂停概率上升,日元的升值空间将受限。
两股力量的交织决定了美元兑日元的短期格局:加息预期与终端利率上修提供下行压力,消费疲弱与政策利率已近中性的判断提供支撑。
汇价更可能在158附近维持区间波动,而非单边走势;真正的方向性突破,需要12月会议的实际行动与明年工资谈判的结果来确认。
日本央行10月会议纪要显示,委员普遍认为潜在通胀已符合2%目标,辩论从“是否加息”转向“以多快速度加息”。数位委员主张尽快达到中性利率,其中一位认为中性利率“远高于1%”、核心CPI预计财年末超过3%——这为终端利率定价提供了上行空间,暗示市场对明年约2%的终点预期可能偏低。但谨慎声音同样明确:一位委员警告政策利率已处于估计的中性区间内、进一步加息可能压制经济;消费动能疲弱(9月家庭支出同比降6.8%)构成对更快加息的制约;AI需求持续时间的不确定性亦被提及。摘要整体支持市场对12月17至18日会议加息至1.5%的预期,而消费与明年的工资谈判将是决定此后节奏的主要变量。对日元与短端国债收益率而言,辩论已从方向转向节奏,这构成支撑;但终端利率的上行空间与消费的疲弱,将共同决定这一支撑的强度。
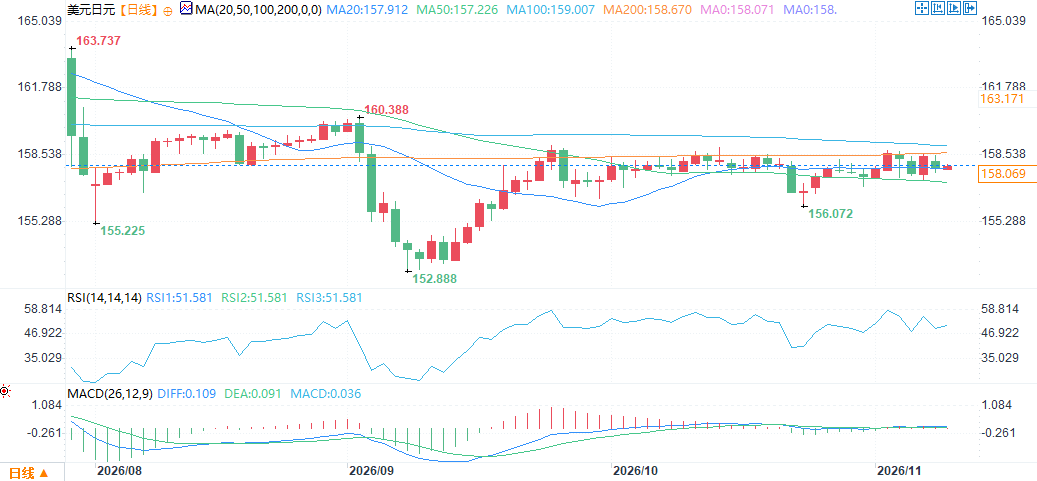
(美元兑日元日线图,)
北京时间8:18,美元兑日元报158.07/08。
据周二公布的会议纪要,日本央行政策制定者在10月会议上普遍同意下一步行动是进一步加息。数位委员推动尽快达到中性利率,其中一位认为中性利率可能“远高于1%”。
这份摘要汇总了10月29日至30日会议的匿名观点,显示委员会判断潜在通胀已大致符合2%的价格目标。在这一问题确定之后,辩论已从“是否加息”转向“以多快速度加息”。
一位委员描述了“新阶段”——央行需要加快将利率推向中性水平的步伐,并指出过往加息的效果尚未显现、金融条件仍然宽松。
另一位委员称,央行应尽快达到中性利率,但要“欲速则不达”,在每次行动后花几个月检查金融条件。
第三位委员呼吁进行制度性转变,以在早期阶段将利率推向中性,使央行有空间在两个方向上灵活应对。
加息节奏:从“是否”转向“多快”,三种路径主张并存
会议纪要最核心的信息在于政策辩论焦点的实质性转移。此前多轮会议中,委员会内部仍在反复权衡“是否需要进一步加息”,而10月会议后,这一前提已基本确立。
委员们普遍判断潜在通胀已大致符合2%的价格稳定目标,金融条件依然宽松,因此下一步行动的方向明确指向继续加息。辩论重心由此转向“以多快的速度推进”。
摘要中呈现了三种清晰的路径主张。
第一位委员强调“加快步伐”,认为过往加息的累积效果尚未充分显现,当前金融条件仍偏宽松,央行需要更主动地将政策利率推向中性水平,避免通胀预期进一步上移。
第二位委员则主张“欲速则不达”,强调每次加息后应留出数月时间观察金融条件与实体经济的反馈,尤其是贷款利率传导与企业融资成本的实际变化,以免过快收紧抑制刚刚企稳的内需。
第三位委员提出“早期阶段到位”的思路,认为应尽早将利率提升至中性附近,从而为未来可能出现的双向风险预留政策空间——既可应对通胀超调,也可在经济意外放缓时迅速转向宽松。三种表述虽在节奏上存在差异,但共同点十分鲜明:继续加息已成为共识,分歧仅在于推进的速度与观察窗口的长短。
这一分歧对市场的直接含义是,12月会议加息本身已不再是主要悬念,真正的定价焦点将转向此后的路径——是维持大致季度一次的渐进节奏,还是在数据支持下采取更密集的调整。
会议纪要通过匿名方式记录这些观点,既展现了委员会内部的多元思考,也向市场传递出政策进入“新阶段”的明确信号。
中性利率:一位委员认为“远高于1%”,为终端利率定价提供上行空间
摘要中最具鹰派色彩的表述来自一位委员对中性利率的判断。
该委员明确指出,中性利率可能“远高于1%”,并同时提及核心CPI有望在财年末前后超过3%。这一判断并非孤立出现,而是与潜在通胀已基本达标的共识相互呼应,共同指向政策利率仍有进一步上调的空间。
当前政策利率处于1.25%附近,若中性利率确实显著高于1%,则意味着距离真正中性的水平仍有相当距离。
市场此前对终端利率的定价多集中在1.5%至2%区间,部分交易者甚至认为接近1.5%后加息周期可能接近尾声。然而,委员关于“远高于1%”的表述,为终端利率的上行预期提供了新的锚点。它暗示,即便完成下一次加息,政策利率仍可能处于中性区间的下沿,后续仍有继续调整的必要。
这一观点的政策含义在于,它降低了“加息接近结束”的叙事吸引力,转而强化“渐进但持续推进”的预期。对债券市场而言,它可能推高中长期收益率的定价中枢;对汇率市场而言,它增强日元资产的相对吸引力,尤其是在其他主要央行政策路径分化的背景下。
会议纪要特意记录这一表述,显示委员会内部对中性利率的估计存在明显分歧,而较高估计的存在本身,就足以对市场终端利率预期形成上行牵引。
谨慎声音:政策利率已在中性区间内,消费动能疲弱构成制约
会议纪要同样完整记录了更为谨慎的声音,这些观点构成了加息节奏讨论的重要制衡。部分委员在10月会议上倾向于按兵不动,理由是需要更多时间审视过往加息的累积效应,以及潜在风险是否已经充分显现。
一位委员指出,潜在通胀可以在当前政策利率下锚定在2%附近,无需仓促将利率推至中性水平;另一位则直接警告,由于政策利率已处于部分估计的中性区间之内,进一步加息可能对经济活动产生抑制。消费动能是谨慎派反复强调的核心关切。
一位委员明确表示,私人消费缺乏内生动能,不太可能成为经济复苏的主要引领力量;另一位委员虽然认为不必对下次加息过度谨慎,但仍强调必须评估支出的底层趋势,尤其是实际收入与信心对家庭开支的影响。
这一担忧在会议后的数据中得到印证——9月家庭支出同比下降6.8%,显著弱于市场预期,显示出内需恢复的脆弱性。委员们还提到,人工智能相关需求对日本经济的支撑时间存在不确定性,外部需求的可持续性仍需观察。这些谨慎声音的存在,并不否定继续加息的总体方向,而是为政策路径设置了明确的观察条件。
它们提醒市场,即便12月加息概率较高,后续节奏仍将高度依赖消费与信贷数据的实际表现。会议纪要通过并陈鹰派与谨慎观点,完整呈现了委员会内部的权衡过程,也为后续会议的政策讨论预留了灵活空间。
加息预期支撑日元,但终端利率与消费疲弱构成双向拉扯
这份会议纪要与美元兑日元的走势之间存在一条清晰的传导链。辩论从“是否加息”转向“以多快速度加息”,本身就削弱了日元空头的一个核心论据——政策方向的不确定性。
12月17至18日会议加息至1.5%的预期获得摘要的支撑,意味着美日利差将从当前的2.5个百分点以上收窄25个基点,这是日元对美元的直接利好。
更关键的是“中性利率远高于1%”这一表述:它为终端利率定价提供了上行空间,若市场将明年的终点预期从约2%进一步上修,日元的利差劣势将系统性改善,美元兑日元的下行空间随之打开。
但摘要中的谨慎声音构成对冲。一位委员警告政策利率已处于估计的中性区间内、进一步加息可能压制经济;9月家庭支出同比降6.8%的数据远差于预期,印证了消费动能疲弱的担忧。
这意味着市场对加息节奏的定价可能偏激进——若后续数据持续走弱,12月加息后的暂停概率上升,日元的升值空间将受限。
两股力量的交织决定了美元兑日元的短期格局:加息预期与终端利率上修提供下行压力,消费疲弱与政策利率已近中性的判断提供支撑。
汇价更可能在158附近维持区间波动,而非单边走势;真正的方向性突破,需要12月会议的实际行动与明年工资谈判的结果来确认。
结论
日本央行10月会议纪要显示,委员普遍认为潜在通胀已符合2%目标,辩论从“是否加息”转向“以多快速度加息”。数位委员主张尽快达到中性利率,其中一位认为中性利率“远高于1%”、核心CPI预计财年末超过3%——这为终端利率定价提供了上行空间,暗示市场对明年约2%的终点预期可能偏低。但谨慎声音同样明确:一位委员警告政策利率已处于估计的中性区间内、进一步加息可能压制经济;消费动能疲弱(9月家庭支出同比降6.8%)构成对更快加息的制约;AI需求持续时间的不确定性亦被提及。摘要整体支持市场对12月17至18日会议加息至1.5%的预期,而消费与明年的工资谈判将是决定此后节奏的主要变量。对日元与短端国债收益率而言,辩论已从方向转向节奏,这构成支撑;但终端利率的上行空间与消费的疲弱,将共同决定这一支撑的强度。
(美元兑日元日线图,)
北京时间8:18,美元兑日元报158.07/08。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。