日本央行會議紀要釋放鷹派信號,美元兑日元為何還在158附近徘徊?
2026-11-10 08:20:41
週二(11月10日)亞洲時段,美元兑日元震盪微漲,當前交投於158附近。
據週二公佈的會議紀要,日本央行政策制定者在10月會議上普遍同意下一步行動是進一步加息。數位委員推動儘快達到中性利率,其中一位認為中性利率可能“遠高於1%”。
這份摘要彙總了10月29日至30日會議的匿名觀點,顯示委員會判斷潛在通脹已大致符合2%的價格目標。在這一問題確定之後,辯論已從“是否加息”轉向“以多快速度加息”。
一位委員描述了“新階段”——央行需要加快將利率推向中性水平的步伐,並指出過往加息的效果尚未顯現、金融條件仍然寬鬆。
另一位委員稱,央行應儘快達到中性利率,但要“欲速則不達”,在每次行動後花幾個月檢查金融條件。
第三位委員呼籲進行制度性轉變,以在早期階段將利率推向中性,使央行有空間在兩個方向上靈活應對。
會議紀要最核心的信息在於政策辯論焦點的實質性轉移。此前多輪會議中,委員會內部仍在反覆權衡“是否需要進一步加息”,而10月會議後,這一前提已基本確立。
委員們普遍判斷潛在通脹已大致符合2%的價格穩定目標,金融條件依然寬鬆,因此下一步行動的方向明確指向繼續加息。辯論重心由此轉向“以多快的速度推進”。
摘要中呈現了三種清晰的路徑主張。
第一位委員強調“加快步伐”,認為過往加息的累積效果尚未充分顯現,當前金融條件仍偏寬鬆,央行需要更主動地將政策利率推向中性水平,避免通脹預期進一步上移。
第二位委員則主張“欲速則不達”,強調每次加息後應留出數月時間觀察金融條件與實體經濟的反饋,尤其是貸款利率傳導與企業融資成本的實際變化,以免過快收緊抑制剛剛企穩的內需。
第三位委員提出“早期階段到位”的思路,認為應儘早將利率提升至中性附近,從而為未來可能出現的雙向風險預留政策空間——既可應對通脹超調,也可在經濟意外放緩時迅速轉向寬鬆。三種表述雖在節奏上存在差異,但共同點十分鮮明:繼續加息已成為共識,分歧僅在於推進的速度與觀察窗口的長短。
這一分歧對市場的直接含義是,12月會議加息本身已不再是主要懸念,真正的定價焦點將轉向此後的路徑——是維持大致季度一次的漸進節奏,還是在數據支持下采取更密集的調整。
會議紀要通過匿名方式記錄這些觀點,既展現了委員會內部的多元思考,也向市場傳遞出政策進入“新階段”的明確信號。
摘要中最具鷹派色彩的表述來自一位委員對中性利率的判斷。
該委員明確指出,中性利率可能“遠高於1%”,並同時提及核心CPI有望在財年末前後超過3%。這一判斷並非孤立出現,而是與潛在通脹已基本達標的共識相互呼應,共同指向政策利率仍有進一步上調的空間。
當前政策利率處於1.25%附近,若中性利率確實顯著高於1%,則意味着距離真正中性的水平仍有相當距離。
市場此前對終端利率的定價多集中在1.5%至2%區間,部分交易者甚至認為接近1.5%後加息週期可能接近尾聲。然而,委員關於“遠高於1%”的表述,為終端利率的上行預期提供了新的錨點。它暗示,即便完成下一次加息,政策利率仍可能處於中性區間的下沿,後續仍有繼續調整的必要。
這一觀點的政策含義在於,它降低了“加息接近結束”的敍事吸引力,轉而強化“漸進但持續推進”的預期。對債券市場而言,它可能推高中長期收益率的定價中樞;對匯率市場而言,它增強日元資產的相對吸引力,尤其是在其他主要央行政策路徑分化的背景下。
會議紀要特意記錄這一表述,顯示委員會內部對中性利率的估計存在明顯分歧,而較高估計的存在本身,就足以對市場終端利率預期形成上行牽引。
會議紀要同樣完整記錄了更為謹慎的聲音,這些觀點構成了加息節奏討論的重要制衡。部分委員在10月會議上傾向於按兵不動,理由是需要更多時間審視過往加息的累積效應,以及潛在風險是否已經充分顯現。
一位委員指出,潛在通脹可以在當前政策利率下錨定在2%附近,無需倉促將利率推至中性水平;另一位則直接警告,由於政策利率已處於部分估計的中性區間之內,進一步加息可能對經濟活動產生抑制。消費動能是謹慎派反覆強調的核心關切。
一位委員明確表示,私人消費缺乏內生動能,不太可能成為經濟復甦的主要引領力量;另一位委員雖然認為不必對下次加息過度謹慎,但仍強調必須評估支出的底層趨勢,尤其是實際收入與信心對家庭開支的影響。
這一擔憂在會議後的數據中得到印證——9月家庭支出同比下降6.8%,顯著弱於市場預期,顯示出內需恢復的脆弱性。委員們還提到,人工智能相關需求對日本經濟的支撐時間存在不確定性,外部需求的可持續性仍需觀察。這些謹慎聲音的存在,並不否定繼續加息的總體方向,而是為政策路徑設置了明確的觀察條件。
它們提醒市場,即便12月加息概率較高,後續節奏仍將高度依賴消費與信貸數據的實際表現。會議紀要通過並陳鷹派與謹慎觀點,完整呈現了委員會內部的權衡過程,也為後續會議的政策討論預留了靈活空間。
這份會議紀要與美元兑日元的走勢之間存在一條清晰的傳導鏈。辯論從“是否加息”轉向“以多快速度加息”,本身就削弱了日元空頭的一個核心論據——政策方向的不確定性。
12月17至18日會議加息至1.5%的預期獲得摘要的支撐,意味着美日利差將從當前的2.5個百分點以上收窄25個基點,這是日元對美元的直接利好。
更關鍵的是“中性利率遠高於1%”這一表述:它為終端利率定價提供了上行空間,若市場將明年的終點預期從約2%進一步上修,日元的利差劣勢將系統性改善,美元兑日元的下行空間隨之打開。
但摘要中的謹慎聲音構成對沖。一位委員警告政策利率已處於估計的中性區間內、進一步加息可能壓制經濟;9月家庭支出同比降6.8%的數據遠差於預期,印證了消費動能疲弱的擔憂。
這意味着市場對加息節奏的定價可能偏激進——若後續數據持續走弱,12月加息後的暫停概率上升,日元的升值空間將受限。
兩股力量的交織決定了美元兑日元的短期格局:加息預期與終端利率上修提供下行壓力,消費疲弱與政策利率已近中性的判斷提供支撐。
匯價更可能在158附近維持區間波動,而非單邊走勢;真正的方向性突破,需要12月會議的實際行動與明年工資談判的結果來確認。
日本央行10月會議紀要顯示,委員普遍認為潛在通脹已符合2%目標,辯論從“是否加息”轉向“以多快速度加息”。數位委員主張儘快達到中性利率,其中一位認為中性利率“遠高於1%”、核心CPI預計財年末超過3%——這為終端利率定價提供了上行空間,暗示市場對明年約2%的終點預期可能偏低。但謹慎聲音同樣明確:一位委員警告政策利率已處於估計的中性區間內、進一步加息可能壓制經濟;消費動能疲弱(9月家庭支出同比降6.8%)構成對更快加息的制約;AI需求持續時間的不確定性亦被提及。摘要整體支持市場對12月17至18日會議加息至1.5%的預期,而消費與明年的工資談判將是決定此後節奏的主要變量。對日元與短端國債收益率而言,辯論已從方向轉向節奏,這構成支撐;但終端利率的上行空間與消費的疲弱,將共同決定這一支撐的強度。
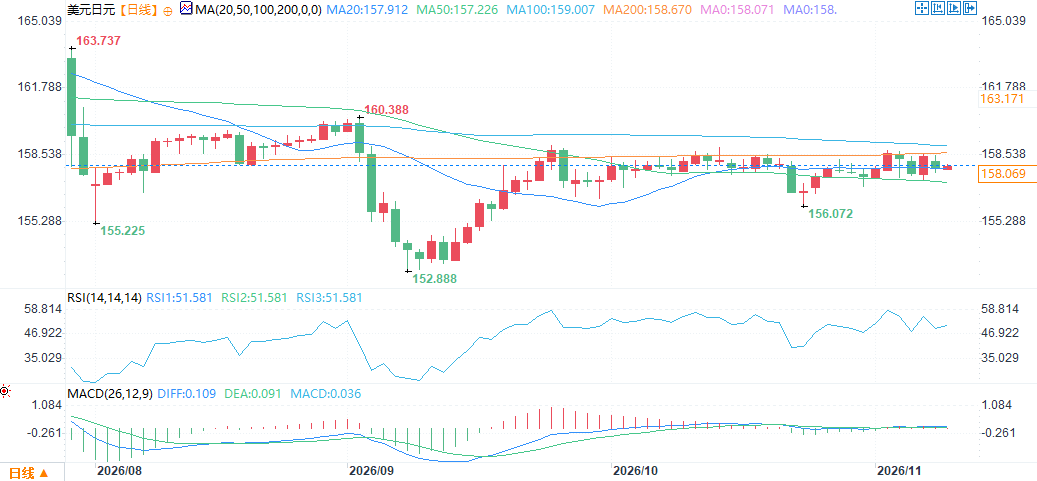
(美元兑日元日線圖,)
北京時間8:18,美元兑日元報158.07/08。
據週二公佈的會議紀要,日本央行政策制定者在10月會議上普遍同意下一步行動是進一步加息。數位委員推動儘快達到中性利率,其中一位認為中性利率可能“遠高於1%”。
這份摘要彙總了10月29日至30日會議的匿名觀點,顯示委員會判斷潛在通脹已大致符合2%的價格目標。在這一問題確定之後,辯論已從“是否加息”轉向“以多快速度加息”。
一位委員描述了“新階段”——央行需要加快將利率推向中性水平的步伐,並指出過往加息的效果尚未顯現、金融條件仍然寬鬆。
另一位委員稱,央行應儘快達到中性利率,但要“欲速則不達”,在每次行動後花幾個月檢查金融條件。
第三位委員呼籲進行制度性轉變,以在早期階段將利率推向中性,使央行有空間在兩個方向上靈活應對。
加息節奏:從“是否”轉向“多快”,三種路徑主張並存
會議紀要最核心的信息在於政策辯論焦點的實質性轉移。此前多輪會議中,委員會內部仍在反覆權衡“是否需要進一步加息”,而10月會議後,這一前提已基本確立。
委員們普遍判斷潛在通脹已大致符合2%的價格穩定目標,金融條件依然寬鬆,因此下一步行動的方向明確指向繼續加息。辯論重心由此轉向“以多快的速度推進”。
摘要中呈現了三種清晰的路徑主張。
第一位委員強調“加快步伐”,認為過往加息的累積效果尚未充分顯現,當前金融條件仍偏寬鬆,央行需要更主動地將政策利率推向中性水平,避免通脹預期進一步上移。
第二位委員則主張“欲速則不達”,強調每次加息後應留出數月時間觀察金融條件與實體經濟的反饋,尤其是貸款利率傳導與企業融資成本的實際變化,以免過快收緊抑制剛剛企穩的內需。
第三位委員提出“早期階段到位”的思路,認為應儘早將利率提升至中性附近,從而為未來可能出現的雙向風險預留政策空間——既可應對通脹超調,也可在經濟意外放緩時迅速轉向寬鬆。三種表述雖在節奏上存在差異,但共同點十分鮮明:繼續加息已成為共識,分歧僅在於推進的速度與觀察窗口的長短。
這一分歧對市場的直接含義是,12月會議加息本身已不再是主要懸念,真正的定價焦點將轉向此後的路徑——是維持大致季度一次的漸進節奏,還是在數據支持下采取更密集的調整。
會議紀要通過匿名方式記錄這些觀點,既展現了委員會內部的多元思考,也向市場傳遞出政策進入“新階段”的明確信號。
中性利率:一位委員認為“遠高於1%”,為終端利率定價提供上行空間
摘要中最具鷹派色彩的表述來自一位委員對中性利率的判斷。
該委員明確指出,中性利率可能“遠高於1%”,並同時提及核心CPI有望在財年末前後超過3%。這一判斷並非孤立出現,而是與潛在通脹已基本達標的共識相互呼應,共同指向政策利率仍有進一步上調的空間。
當前政策利率處於1.25%附近,若中性利率確實顯著高於1%,則意味着距離真正中性的水平仍有相當距離。
市場此前對終端利率的定價多集中在1.5%至2%區間,部分交易者甚至認為接近1.5%後加息週期可能接近尾聲。然而,委員關於“遠高於1%”的表述,為終端利率的上行預期提供了新的錨點。它暗示,即便完成下一次加息,政策利率仍可能處於中性區間的下沿,後續仍有繼續調整的必要。
這一觀點的政策含義在於,它降低了“加息接近結束”的敍事吸引力,轉而強化“漸進但持續推進”的預期。對債券市場而言,它可能推高中長期收益率的定價中樞;對匯率市場而言,它增強日元資產的相對吸引力,尤其是在其他主要央行政策路徑分化的背景下。
會議紀要特意記錄這一表述,顯示委員會內部對中性利率的估計存在明顯分歧,而較高估計的存在本身,就足以對市場終端利率預期形成上行牽引。
謹慎聲音:政策利率已在中性區間內,消費動能疲弱構成制約
會議紀要同樣完整記錄了更為謹慎的聲音,這些觀點構成了加息節奏討論的重要制衡。部分委員在10月會議上傾向於按兵不動,理由是需要更多時間審視過往加息的累積效應,以及潛在風險是否已經充分顯現。
一位委員指出,潛在通脹可以在當前政策利率下錨定在2%附近,無需倉促將利率推至中性水平;另一位則直接警告,由於政策利率已處於部分估計的中性區間之內,進一步加息可能對經濟活動產生抑制。消費動能是謹慎派反覆強調的核心關切。
一位委員明確表示,私人消費缺乏內生動能,不太可能成為經濟復甦的主要引領力量;另一位委員雖然認為不必對下次加息過度謹慎,但仍強調必須評估支出的底層趨勢,尤其是實際收入與信心對家庭開支的影響。
這一擔憂在會議後的數據中得到印證——9月家庭支出同比下降6.8%,顯著弱於市場預期,顯示出內需恢復的脆弱性。委員們還提到,人工智能相關需求對日本經濟的支撐時間存在不確定性,外部需求的可持續性仍需觀察。這些謹慎聲音的存在,並不否定繼續加息的總體方向,而是為政策路徑設置了明確的觀察條件。
它們提醒市場,即便12月加息概率較高,後續節奏仍將高度依賴消費與信貸數據的實際表現。會議紀要通過並陳鷹派與謹慎觀點,完整呈現了委員會內部的權衡過程,也為後續會議的政策討論預留了靈活空間。
加息預期支撐日元,但終端利率與消費疲弱構成雙向拉扯
這份會議紀要與美元兑日元的走勢之間存在一條清晰的傳導鏈。辯論從“是否加息”轉向“以多快速度加息”,本身就削弱了日元空頭的一個核心論據——政策方向的不確定性。
12月17至18日會議加息至1.5%的預期獲得摘要的支撐,意味着美日利差將從當前的2.5個百分點以上收窄25個基點,這是日元對美元的直接利好。
更關鍵的是“中性利率遠高於1%”這一表述:它為終端利率定價提供了上行空間,若市場將明年的終點預期從約2%進一步上修,日元的利差劣勢將系統性改善,美元兑日元的下行空間隨之打開。
但摘要中的謹慎聲音構成對沖。一位委員警告政策利率已處於估計的中性區間內、進一步加息可能壓制經濟;9月家庭支出同比降6.8%的數據遠差於預期,印證了消費動能疲弱的擔憂。
這意味着市場對加息節奏的定價可能偏激進——若後續數據持續走弱,12月加息後的暫停概率上升,日元的升值空間將受限。
兩股力量的交織決定了美元兑日元的短期格局:加息預期與終端利率上修提供下行壓力,消費疲弱與政策利率已近中性的判斷提供支撐。
匯價更可能在158附近維持區間波動,而非單邊走勢;真正的方向性突破,需要12月會議的實際行動與明年工資談判的結果來確認。
結論
日本央行10月會議紀要顯示,委員普遍認為潛在通脹已符合2%目標,辯論從“是否加息”轉向“以多快速度加息”。數位委員主張儘快達到中性利率,其中一位認為中性利率“遠高於1%”、核心CPI預計財年末超過3%——這為終端利率定價提供了上行空間,暗示市場對明年約2%的終點預期可能偏低。但謹慎聲音同樣明確:一位委員警告政策利率已處於估計的中性區間內、進一步加息可能壓制經濟;消費動能疲弱(9月家庭支出同比降6.8%)構成對更快加息的制約;AI需求持續時間的不確定性亦被提及。摘要整體支持市場對12月17至18日會議加息至1.5%的預期,而消費與明年的工資談判將是決定此後節奏的主要變量。對日元與短端國債收益率而言,辯論已從方向轉向節奏,這構成支撐;但終端利率的上行空間與消費的疲弱,將共同決定這一支撐的強度。
(美元兑日元日線圖,)
北京時間8:18,美元兑日元報158.07/08。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。