生产端超预期,英国第三季度数据是否已充分反映在英镑/美元中
2026-11-12 16:39:06
11月12日周四,英国国家统计局公布9月国内生产总值月度及第三季度初步数据。月度环比增长0.2%,高于市场预期的0.0%,8月数据由原先的0.1%下修至持平;第三季度环比增长0.7%,与预期一致,较第二季度的0.5%有所加快,同比增幅达1.9%。当日英镑兑美元在1.3260附近窄幅波动,较前一交易日微幅回落约0.1%,市场对英国央行12月加息的定价维持在71%至74%区间。中东冲突持续推升能源价格,英国央行在11月5日将基准利率上调25个基点至4.00%后,通胀前景仍是政策核心约束。
英国第三季度实际国内生产总值环比扩张0.7%,连续九个三个月周期录得正增长,显示经济活动在能源成本抬升背景下仍保持一定韧性。国家统计局数据显示,服务业为主要拉动力量,三个月环比贡献约0.77个百分点,生产部门贡献0.01个百分点,建筑业则拖累0.04个百分点。月度层面,9月整体产出环比增加0.2%,服务业、生产与建筑三大部门均实现增长,其中建筑业单月环比回升0.8%,部分对冲了季度内的负向贡献。8月数据下修至持平,反映出统计过程中的常规修订,但并未改变第三季度整体符合预期的格局。该结果与英国央行此前对增长路径的评估大体相符,为政策制定者提供了相对稳定的经济底色,使其能够将更多注意力集中于通胀目标的回归。
英国服务业在9月环比增长0.2%,高于预期,14个子行业中有9个录得正增长,房地产活动贡献最大,单月环比增幅0.4%,交通运输与仓储紧随其后,环比上升1.4%。信息与通信、专业科学及技术服务等领域持续扩张,计算机编程等与AI相关的业务活动年内多次成为服务业增长的重要支撑。生产部门9月环比增长0.3%,其中制造业环比增幅达0.7%,显著好于预期的负增长,计算机电子光学产品、机械设备等细分领域表现突出。季度累计来看,服务业环比扩张0.9%,生产部门微增0.1%,建筑业则因新建工程拖累而下降0.7%。整体结构显示,需求端以服务业为主导,供给端生产活动在9月出现阶段性回升,但建筑业的季度疲弱仍提示投资相关领域的不均衡性。
英国央行在11月5日以8比1的投票结果将基准利率上调25个基点至4.00%,凯瑟琳·曼委员主张加息50个基点。行长安德鲁·贝利在政策声明中指出,中东冲突若未能缓解,此次上调不太可能是本轮的最后一次,同时强调不应视为不可避免的长期加息序列开端。最新货币政策报告将消费者价格指数通胀预期上调至2027年中期附近的4.9%,主要受能源价格直接效应推动,9月消费者价格指数同比已升至3.5%。市场通过隔夜指数掉期定价显示,12月17日会议加息25个基点的概率约为71%至74%。增长数据的韧性降低了政策制定者因经济下行而推迟紧缩的压力,但能源驱动的通胀路径仍要求政策保持限制性,直至有证据表明二次效应得到控制。贝利此前表示,若冲突持续抬升能源价格,进一步加息的必要性将上升,这一表述与当前市场定价方向一致。
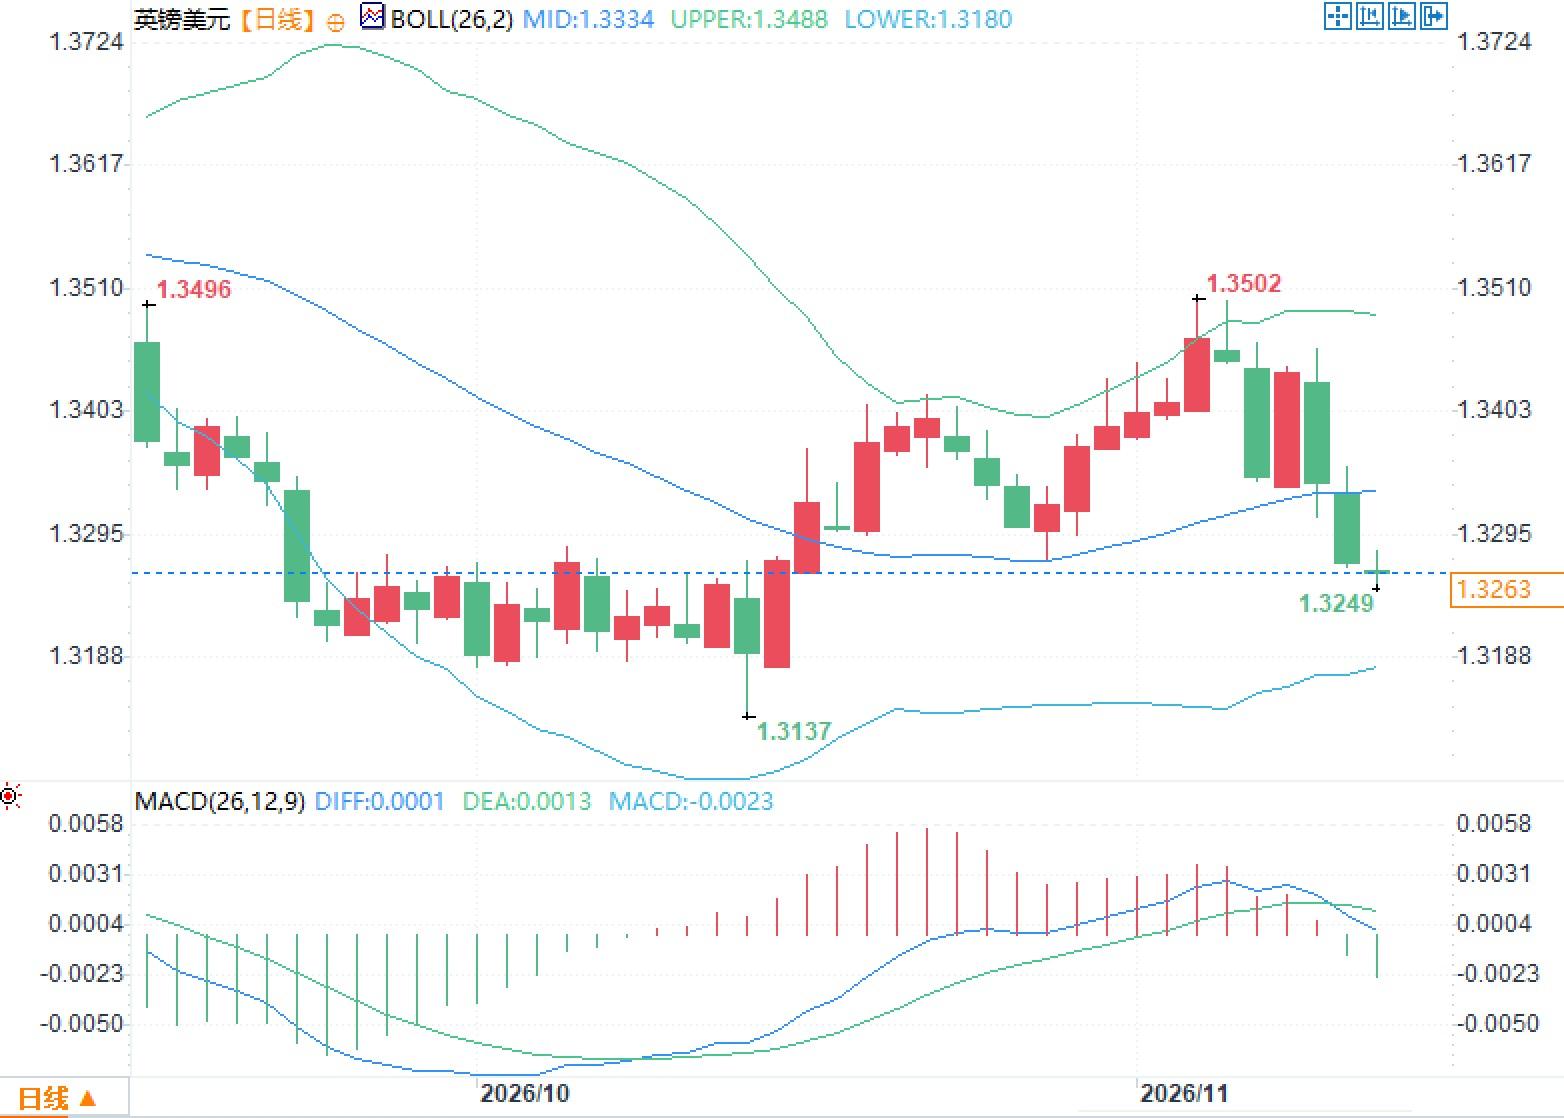
日线图显示,英镑兑美元价格位于布林带中轨1.3334下方,上轨位于1.3488,下轨位于1.3180,当前水平约1.3260,处于中轨与下轨之间的区域。近期价格在1.3502附近出现高点后回落,盘面标注的阶段性低点附近曾触及1.3137。MACD指标方面,DIFF值为0.0001,DEA值为0.0013,柱状图为负值0.0023,快慢线在零轴附近交汇后呈现小幅下穿。价格在数据公布后未出现显著偏离,反映市场对第三季度增长符合预期已有一定定价。
问题一:9月月度国内生产总值超预期是否改变英国央行12月政策路径?
答:月度环比0.2%的增长好于预期,且服务业与生产部门均有贡献,但第三季度整体仍与预期一致,英国央行此前已将增长韧性纳入考量。当前政策焦点仍在通胀,能源价格推升的前景使加息定价维持高位,增长数据更多是减少而非增加政策转向的空间。
问题二:服务业增长中AI相关活动的贡献有何含义?
答:信息与通信及计算机编程等子行业持续扩张,成为服务业三个月环比0.9%增长的重要组成部分。这类活动对整体产出形成支撑,但占比相对有限,尚未改变以能源驱动通胀为核心的政策框架,英国央行仍强调需观察二次效应是否扩散。
第三季度增长韧性与月度超预期
英国第三季度实际国内生产总值环比扩张0.7%,连续九个三个月周期录得正增长,显示经济活动在能源成本抬升背景下仍保持一定韧性。国家统计局数据显示,服务业为主要拉动力量,三个月环比贡献约0.77个百分点,生产部门贡献0.01个百分点,建筑业则拖累0.04个百分点。月度层面,9月整体产出环比增加0.2%,服务业、生产与建筑三大部门均实现增长,其中建筑业单月环比回升0.8%,部分对冲了季度内的负向贡献。8月数据下修至持平,反映出统计过程中的常规修订,但并未改变第三季度整体符合预期的格局。该结果与英国央行此前对增长路径的评估大体相符,为政策制定者提供了相对稳定的经济底色,使其能够将更多注意力集中于通胀目标的回归。
服务业主导与生产端回升
英国服务业在9月环比增长0.2%,高于预期,14个子行业中有9个录得正增长,房地产活动贡献最大,单月环比增幅0.4%,交通运输与仓储紧随其后,环比上升1.4%。信息与通信、专业科学及技术服务等领域持续扩张,计算机编程等与AI相关的业务活动年内多次成为服务业增长的重要支撑。生产部门9月环比增长0.3%,其中制造业环比增幅达0.7%,显著好于预期的负增长,计算机电子光学产品、机械设备等细分领域表现突出。季度累计来看,服务业环比扩张0.9%,生产部门微增0.1%,建筑业则因新建工程拖累而下降0.7%。整体结构显示,需求端以服务业为主导,供给端生产活动在9月出现阶段性回升,但建筑业的季度疲弱仍提示投资相关领域的不均衡性。
英国央行政策空间与通胀约束
英国央行在11月5日以8比1的投票结果将基准利率上调25个基点至4.00%,凯瑟琳·曼委员主张加息50个基点。行长安德鲁·贝利在政策声明中指出,中东冲突若未能缓解,此次上调不太可能是本轮的最后一次,同时强调不应视为不可避免的长期加息序列开端。最新货币政策报告将消费者价格指数通胀预期上调至2027年中期附近的4.9%,主要受能源价格直接效应推动,9月消费者价格指数同比已升至3.5%。市场通过隔夜指数掉期定价显示,12月17日会议加息25个基点的概率约为71%至74%。增长数据的韧性降低了政策制定者因经济下行而推迟紧缩的压力,但能源驱动的通胀路径仍要求政策保持限制性,直至有证据表明二次效应得到控制。贝利此前表示,若冲突持续抬升能源价格,进一步加息的必要性将上升,这一表述与当前市场定价方向一致。
英镑兑美元盘面观察
日线图显示,英镑兑美元价格位于布林带中轨1.3334下方,上轨位于1.3488,下轨位于1.3180,当前水平约1.3260,处于中轨与下轨之间的区域。近期价格在1.3502附近出现高点后回落,盘面标注的阶段性低点附近曾触及1.3137。MACD指标方面,DIFF值为0.0001,DEA值为0.0013,柱状图为负值0.0023,快慢线在零轴附近交汇后呈现小幅下穿。价格在数据公布后未出现显著偏离,反映市场对第三季度增长符合预期已有一定定价。
常见问题解答
问题一:9月月度国内生产总值超预期是否改变英国央行12月政策路径?
答:月度环比0.2%的增长好于预期,且服务业与生产部门均有贡献,但第三季度整体仍与预期一致,英国央行此前已将增长韧性纳入考量。当前政策焦点仍在通胀,能源价格推升的前景使加息定价维持高位,增长数据更多是减少而非增加政策转向的空间。
问题二:服务业增长中AI相关活动的贡献有何含义?
答:信息与通信及计算机编程等子行业持续扩张,成为服务业三个月环比0.9%增长的重要组成部分。这类活动对整体产出形成支撑,但占比相对有限,尚未改变以能源驱动通胀为核心的政策框架,英国央行仍强调需观察二次效应是否扩散。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。