生產端超預期,英國第三季度數據是否已充分反映在英鎊/美元中
2026-11-12 16:39:06
11月12日週四,英國國家統計局公佈9月國內生產總值月度及第三季度初步數據。月度環比增長0.2%,高於市場預期的0.0%,8月數據由原先的0.1%下修至持平;第三季度環比增長0.7%,與預期一致,較第二季度的0.5%有所加快,同比增幅達1.9%。當日英鎊兑美元在1.3260附近窄幅波動,較前一交易日微幅回落約0.1%,市場對英國央行12月加息的定價維持在71%至74%區間。中東衝突持續推升能源價格,英國央行在11月5日將基準利率上調25個基點至4.00%後,通脹前景仍是政策核心約束。
英國第三季度實際國內生產總值環比擴張0.7%,連續九個三個月週期錄得正增長,顯示經濟活動在能源成本抬升背景下仍保持一定韌性。國家統計局數據顯示,服務業為主要拉動力量,三個月環比貢獻約0.77個百分點,生產部門貢獻0.01個百分點,建築業則拖累0.04個百分點。月度層面,9月整體產出環比增加0.2%,服務業、生產與建築三大部門均實現增長,其中建築業單月環比回升0.8%,部分對沖了季度內的負向貢獻。8月數據下修至持平,反映出統計過程中的常規修訂,但並未改變第三季度整體符合預期的格局。該結果與英國央行此前對增長路徑的評估大體相符,為政策制定者提供了相對穩定的經濟底色,使其能夠將更多注意力集中於通脹目標的迴歸。
英國服務業在9月環比增長0.2%,高於預期,14個子行業中有9個錄得正增長,房地產活動貢獻最大,單月環比增幅0.4%,交通運輸與倉儲緊隨其後,環比上升1.4%。信息與通信、專業科學及技術服務等領域持續擴張,計算機編程等與AI相關的業務活動年內多次成為服務業增長的重要支撐。生產部門9月環比增長0.3%,其中製造業環比增幅達0.7%,顯著好於預期的負增長,計算機電子光學產品、機械設備等細分領域表現突出。季度累計來看,服務業環比擴張0.9%,生產部門微增0.1%,建築業則因新建工程拖累而下降0.7%。整體結構顯示,需求端以服務業為主導,供給端生產活動在9月出現階段性回升,但建築業的季度疲弱仍提示投資相關領域的不均衡性。
英國央行在11月5日以8比1的投票結果將基準利率上調25個基點至4.00%,凱瑟琳·曼委員主張加息50個基點。行長安德魯·貝利在政策聲明中指出,中東衝突若未能緩解,此次上調不太可能是本輪的最後一次,同時強調不應視為不可避免的長期加息序列開端。最新貨幣政策報告將消費者價格指數通脹預期上調至2027年中期附近的4.9%,主要受能源價格直接效應推動,9月消費者價格指數同比已升至3.5%。市場通過隔夜指數掉期定價顯示,12月17日會議加息25個基點的概率約為71%至74%。增長數據的韌性降低了政策制定者因經濟下行而推遲緊縮的壓力,但能源驅動的通脹路徑仍要求政策保持限制性,直至有證據表明二次效應得到控制。貝利此前表示,若衝突持續抬升能源價格,進一步加息的必要性將上升,這一表述與當前市場定價方向一致。
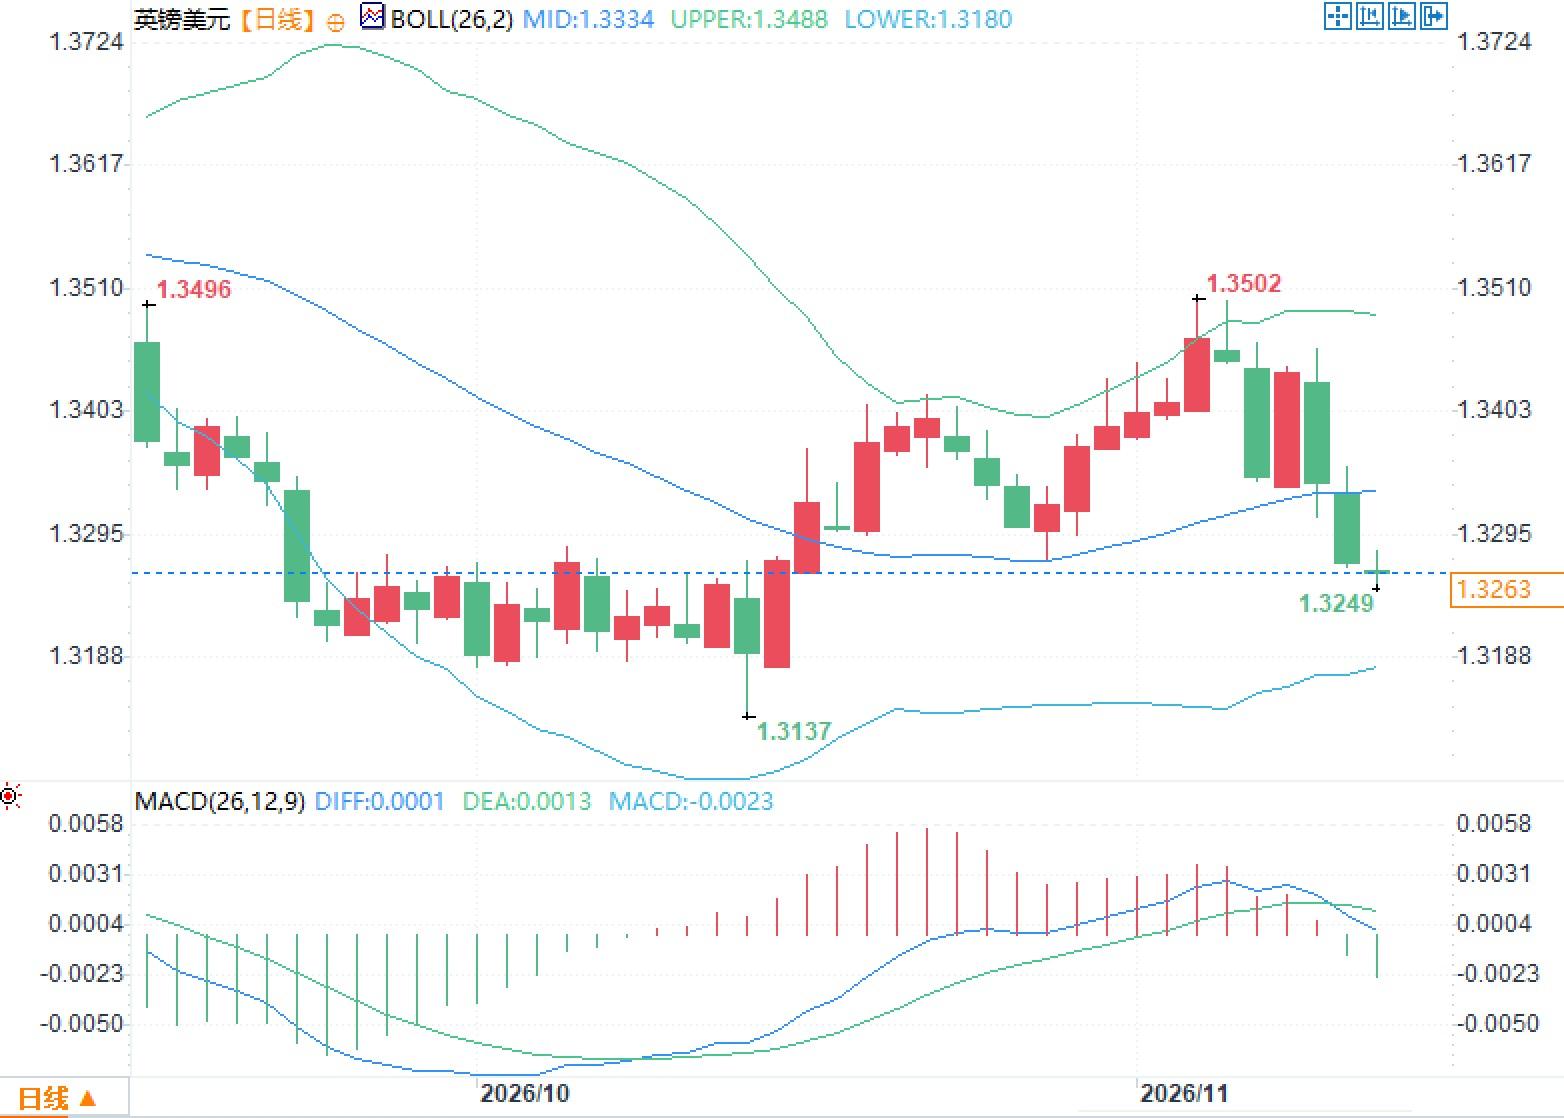
日線圖顯示,英鎊兑美元價格位於布林帶中軌1.3334下方,上軌位於1.3488,下軌位於1.3180,當前水平約1.3260,處於中軌與下軌之間的區域。近期價格在1.3502附近出現高點後回落,盤面標註的階段性低點附近曾觸及1.3137。MACD指標方面,DIFF值為0.0001,DEA值為0.0013,柱狀圖為負值0.0023,快慢線在零軸附近交匯後呈現小幅下穿。價格在數據公佈後未出現顯著偏離,反映市場對第三季度增長符合預期已有一定定價。
問題一:9月月度國內生產總值超預期是否改變英國央行12月政策路徑?
答:月度環比0.2%的增長好於預期,且服務業與生產部門均有貢獻,但第三季度整體仍與預期一致,英國央行此前已將增長韌性納入考量。當前政策焦點仍在通脹,能源價格推升的前景使加息定價維持高位,增長數據更多是減少而非增加政策轉向的空間。
問題二:服務業增長中AI相關活動的貢獻有何含義?
答:信息與通信及計算機編程等子行業持續擴張,成為服務業三個月環比0.9%增長的重要組成部分。這類活動對整體產出形成支撐,但佔比相對有限,尚未改變以能源驅動通脹為核心的政策框架,英國央行仍強調需觀察二次效應是否擴散。
第三季度增長韌性與月度超預期
英國第三季度實際國內生產總值環比擴張0.7%,連續九個三個月週期錄得正增長,顯示經濟活動在能源成本抬升背景下仍保持一定韌性。國家統計局數據顯示,服務業為主要拉動力量,三個月環比貢獻約0.77個百分點,生產部門貢獻0.01個百分點,建築業則拖累0.04個百分點。月度層面,9月整體產出環比增加0.2%,服務業、生產與建築三大部門均實現增長,其中建築業單月環比回升0.8%,部分對沖了季度內的負向貢獻。8月數據下修至持平,反映出統計過程中的常規修訂,但並未改變第三季度整體符合預期的格局。該結果與英國央行此前對增長路徑的評估大體相符,為政策制定者提供了相對穩定的經濟底色,使其能夠將更多注意力集中於通脹目標的迴歸。
服務業主導與生產端回升
英國服務業在9月環比增長0.2%,高於預期,14個子行業中有9個錄得正增長,房地產活動貢獻最大,單月環比增幅0.4%,交通運輸與倉儲緊隨其後,環比上升1.4%。信息與通信、專業科學及技術服務等領域持續擴張,計算機編程等與AI相關的業務活動年內多次成為服務業增長的重要支撐。生產部門9月環比增長0.3%,其中製造業環比增幅達0.7%,顯著好於預期的負增長,計算機電子光學產品、機械設備等細分領域表現突出。季度累計來看,服務業環比擴張0.9%,生產部門微增0.1%,建築業則因新建工程拖累而下降0.7%。整體結構顯示,需求端以服務業為主導,供給端生產活動在9月出現階段性回升,但建築業的季度疲弱仍提示投資相關領域的不均衡性。
英國央行政策空間與通脹約束
英國央行在11月5日以8比1的投票結果將基準利率上調25個基點至4.00%,凱瑟琳·曼委員主張加息50個基點。行長安德魯·貝利在政策聲明中指出,中東衝突若未能緩解,此次上調不太可能是本輪的最後一次,同時強調不應視為不可避免的長期加息序列開端。最新貨幣政策報告將消費者價格指數通脹預期上調至2027年中期附近的4.9%,主要受能源價格直接效應推動,9月消費者價格指數同比已升至3.5%。市場通過隔夜指數掉期定價顯示,12月17日會議加息25個基點的概率約為71%至74%。增長數據的韌性降低了政策制定者因經濟下行而推遲緊縮的壓力,但能源驅動的通脹路徑仍要求政策保持限制性,直至有證據表明二次效應得到控制。貝利此前表示,若衝突持續抬升能源價格,進一步加息的必要性將上升,這一表述與當前市場定價方向一致。
英鎊兑美元盤面觀察
日線圖顯示,英鎊兑美元價格位於布林帶中軌1.3334下方,上軌位於1.3488,下軌位於1.3180,當前水平約1.3260,處於中軌與下軌之間的區域。近期價格在1.3502附近出現高點後回落,盤面標註的階段性低點附近曾觸及1.3137。MACD指標方面,DIFF值為0.0001,DEA值為0.0013,柱狀圖為負值0.0023,快慢線在零軸附近交匯後呈現小幅下穿。價格在數據公佈後未出現顯著偏離,反映市場對第三季度增長符合預期已有一定定價。
常見問題解答
問題一:9月月度國內生產總值超預期是否改變英國央行12月政策路徑?
答:月度環比0.2%的增長好於預期,且服務業與生產部門均有貢獻,但第三季度整體仍與預期一致,英國央行此前已將增長韌性納入考量。當前政策焦點仍在通脹,能源價格推升的前景使加息定價維持高位,增長數據更多是減少而非增加政策轉向的空間。
問題二:服務業增長中AI相關活動的貢獻有何含義?
答:信息與通信及計算機編程等子行業持續擴張,成為服務業三個月環比0.9%增長的重要組成部分。這類活動對整體產出形成支撐,但佔比相對有限,尚未改變以能源驅動通脹為核心的政策框架,英國央行仍強調需觀察二次效應是否擴散。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。