地缘难解实际利率爆冲,美联储集体喊通胀,黄金承压
2026-11-13 18:00:37
周五(11月13日)亚欧时段,现货黄金小幅冲高回落,特朗普放出不和伊朗和谈言论是金价下跌的导火索,金价周四在消息出来后加速下跌一度跌超3%,对低触及3852,目前小幅反弹交投于3898附近。
中东地缘持续发酵推升原油、拉长通胀预期,配合美联储官员的鹰派警告,金价黄金遭到明显抛售。
地缘冲突带来的不是单纯避险买盘,而是通胀重定价、实际利率上行,叠加美联储警告英伟达风波冲击风险偏好、市场流动性收缩,多重力量共同压制金价。
过去三个交易日,10年期TIPS收益率从2.66%上行至2.86%,实际利率快速抬升,成为本轮黄金回调最核心的定价锚。
美伊博弈维持“不战不和”的僵持格局,特朗普表态不再寻求和伊朗达成协议,直接叫停万斯主导的外交谈判;
伊朗立场强硬,内部已经呼吁审议退出《不扩散核武器条约》,霍尔木兹海峡袭船事件频发,10月合计37起袭击,11月上旬又有至少10艘船舶遇袭,液化气油轮发生触雷爆炸。
同时胡塞武装持续打击沙特石油管线与延布能源设施,进一步压缩中东原油外运缓冲空间,原油大涨近3%,布伦特一度站上93.4美元/桶。
油价上行直接拉长市场对通胀粘性的担忧,为实际利率上行打下基础。
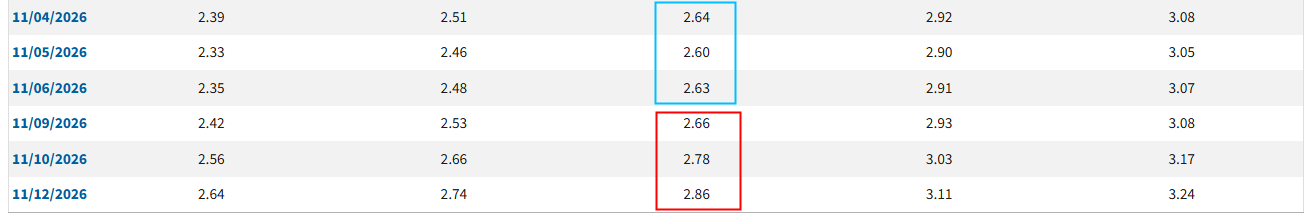
(代表实际利率的10年期tips收益率,来源:美联储)
本周美联储多位官员集中表态,同时比较严重的问题在于,无论鹰派还是鸽派官员,本轮讲话的重心全部落在通胀粘性上,进一步巩固加息预期。
芝加哥联储主席古尔斯比,传统归类为偏鸽派,2017年FOMC投票权,近期观点明显转向谨慎偏鹰。
他原本预期关税退潮、油价回落之后通胀会显著降温,但10月CPI连续第二个月上行打破预期,他直言美国通胀已经来到危险时刻,服务业、医疗保健这类内生服务通胀独立于油价、关税,治理难度很高。
他把通胀拆成两类驱动,一类是关税、油价这类外部供给冲击,另一类是AI数据中心建设带来的需求过热,当前AI相关通胀尚局限在科技产业链,但美联储正在紧盯向外扩散的风险,一旦蔓延,通胀会更难压制。
旧金山联储主席戴利,一贯属于偏鸽派,同样2017投票权,本次也释放偏紧信号。
她判断通胀压力来源广泛,并不只是油价和关税,辖区越来越多企业打算把上涨的投入成本转嫁给终端消费者,因此后续依然存在进一步加息的必要性。
她和古尔斯比判断相近,AI基建带来的价格抬升目前影响温和、尚未扩散至整体物价,长期看好AI提振生产率,但短期无法依靠AI压低通胀。
堪萨斯城联储主席施密德,2018投票权属于坚定鹰派,他直接表态美联储至今还没有战胜通胀,并且重点提示材料、劳动力成本上行会持续推高住房成本,住房通胀是服务通胀里粘性最强的一环,会长期拖累物价,本次讲话没有直接点评利率路径,但立场锚定通胀风险。
纽约联储主席威廉姆斯,美联储三把手,拥有永久FOMC投票权,立场属于中性稳健,他的表态分量最重。
威廉姆斯明确强调当前通胀水平依然过高,后续一段时间内必须持续采取政策行动,推动通胀稳步回落至2%目标;
同时他保留双目标平衡底线,收紧政策的前提是避免不必要地破坏充分就业,他判断美国经济整体没有严重失衡,给美联储持续收紧留出空间。
官员集体偏紧的表态之下,货币市场当前定价12月加息25bp概率87%、50bp概率13%;
同时自11月9日开始2027年3月前至少加息两次和三次的概率分别是50%和8.6%,而目前11月13日已经升至86%和50.8%,这是一个非常恐怖的转向速度
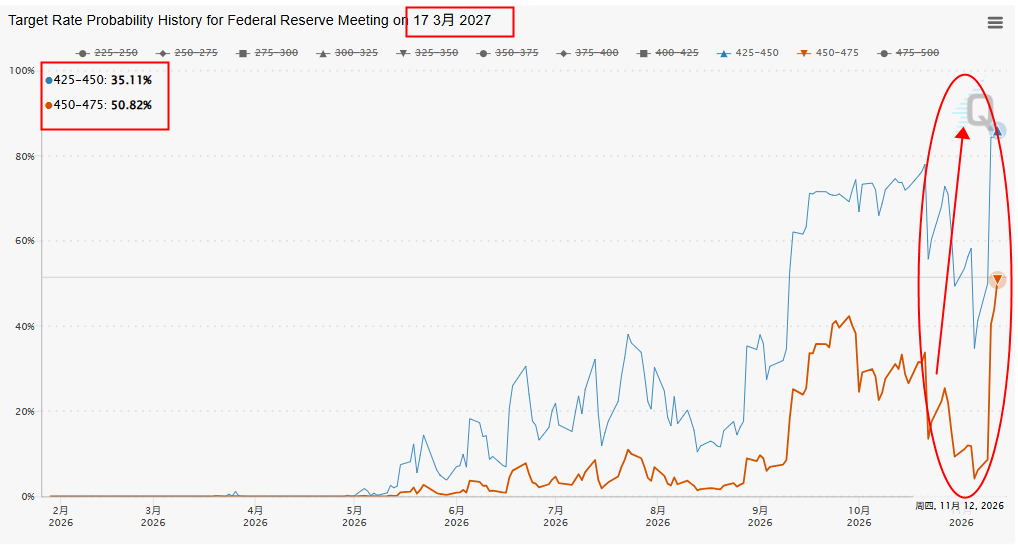
(FedWatch利率工具,来源:CME芝商所)
杰富瑞提示,若中东这种不战不和的局面持续到明年初,1月存在继续加息的可能性。市场重点等待10月PPI数据,该数据将直接影响11月25日核心PCE,是判断通胀能否触及FOMC 3.4%目标的关键。
在通胀预期抬升、加息预期持续巩固的背景下,TIPS收益率快速上行,实际利率走高直接抬升无息资产黄金的持有机会成本,形成持续估值压制。
在利率上行之外,英伟达管理层变动的黑天鹅进一步扰动全局风险偏好,触发跨资产去杠杆、流动性被动收紧。
英伟达CEO被罢免的消息冲击AI主线,科技股波动放大,市场出现集中降敞口、补充保证金的行为。在这种环境下,黄金不再是单纯避险资产,反而成为流动性较好、容易被抛售变现的品种。
当机构需要回笼资金、应对股票端保证金压力时,黄金多头被优先平仓,放大了金价的下行幅度。
研报同样提到,AI板块的集中抛售、避险资金流向美债,会阶段性压制贵金属,而AI行情的大规模调整,机构判断更可能出现在明年年初,而非年末假期窗口。
美债交易结构:长端收益率维持高位,金价短期难摆脱利率压制
美债收益率整体维持上行压力,周五亚洲时段抛售节奏放缓,2年期收益率企稳于4.861%,10年期收益率上行2.6bp至5.128%。
法兴策略观点指出,美国通胀扩散面更广,相比欧央行,美联储的鹰派理由更加充分。
一级市场30年期美债发行需求尚可,终端买家占比偏高,也印证资金在利率上行环境下,优先配置带票息的美债,而非黄金这类零息资产。
当前交易逻辑已经切换:地缘冲突不再直接利好黄金,而是通过油价→通胀→实际利率这条路径,变成利空黄金的变量。
只有当冲突升级到全面开战、引发系统性流动性危机,避险买盘才有可能重新主导金价。
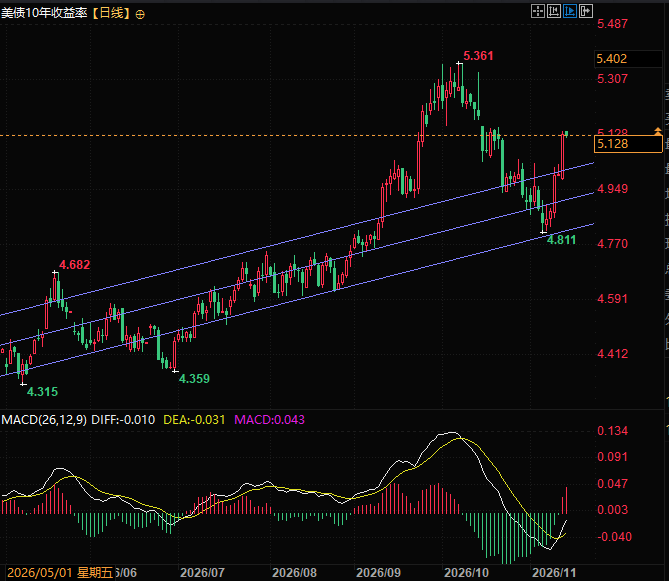
(美10年期国债收益率,来源:易汇通)
本轮黄金回落是两条主线共振:一是中东地缘推升油价,叠加美联储多位官员从不同维度警示通胀粘性,市场交易长期通胀预期抬升,TIPS收益率三个交易日上行20bp,实际利率大幅抬升,从估值层面压制黄金;
二是英伟达风波冲击科技主线,市场风险偏好回落、杠杆资金被动降仓,流动性收缩带动黄金多头集中平仓。
后续重点跟踪三个信号:霍尔木兹海峡是否出现更大规模航运中断、10月PPI数据是否超预期走强、美联储官员讲话是否进一步上调加息预期。
短期来看,只要实际利率维持上行通道、AI板块波动持续,金价很难走出趋势性反弹;
当通胀数据明显降温、市场下调加息预期,实际利率拐头下行,黄金才有机会重新获得支撑。
技术面:现货黄金目前跌破重要通道下轨,但MACD出现背离走势,然如果近期反弹较弱,且无法反弹回到通道之上,则MACD背离将被修复,金价或继续探底,如果金价能展开反弹,则有望形成日线级别的双底形态。
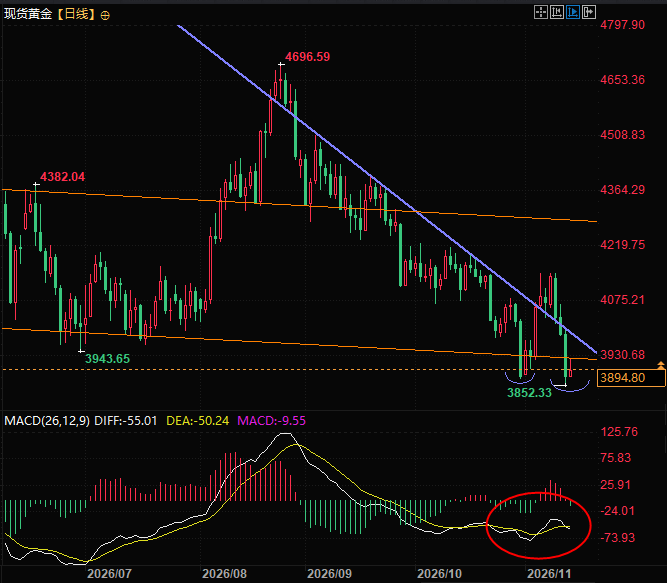
(现货黄金日线图,来源:易汇通)
北京时间17:57,现货黄金现报3988.58美元/盎司。
中东地缘持续发酵推升原油、拉长通胀预期,配合美联储官员的鹰派警告,金价黄金遭到明显抛售。
地缘冲突带来的不是单纯避险买盘,而是通胀重定价、实际利率上行,叠加美联储警告英伟达风波冲击风险偏好、市场流动性收缩,多重力量共同压制金价。
过去三个交易日,10年期TIPS收益率从2.66%上行至2.86%,实际利率快速抬升,成为本轮黄金回调最核心的定价锚。
美伊僵局推升油价,通胀预期倒逼实际利率跳涨
美伊博弈维持“不战不和”的僵持格局,特朗普表态不再寻求和伊朗达成协议,直接叫停万斯主导的外交谈判;
伊朗立场强硬,内部已经呼吁审议退出《不扩散核武器条约》,霍尔木兹海峡袭船事件频发,10月合计37起袭击,11月上旬又有至少10艘船舶遇袭,液化气油轮发生触雷爆炸。
同时胡塞武装持续打击沙特石油管线与延布能源设施,进一步压缩中东原油外运缓冲空间,原油大涨近3%,布伦特一度站上93.4美元/桶。
油价上行直接拉长市场对通胀粘性的担忧,为实际利率上行打下基础。
(代表实际利率的10年期tips收益率,来源:美联储)
美联储官员密集发声,跨阵营共同警示通胀风险
本周美联储多位官员集中表态,同时比较严重的问题在于,无论鹰派还是鸽派官员,本轮讲话的重心全部落在通胀粘性上,进一步巩固加息预期。
芝加哥联储主席古尔斯比,传统归类为偏鸽派,2017年FOMC投票权,近期观点明显转向谨慎偏鹰。
他原本预期关税退潮、油价回落之后通胀会显著降温,但10月CPI连续第二个月上行打破预期,他直言美国通胀已经来到危险时刻,服务业、医疗保健这类内生服务通胀独立于油价、关税,治理难度很高。
他把通胀拆成两类驱动,一类是关税、油价这类外部供给冲击,另一类是AI数据中心建设带来的需求过热,当前AI相关通胀尚局限在科技产业链,但美联储正在紧盯向外扩散的风险,一旦蔓延,通胀会更难压制。
旧金山联储主席戴利,一贯属于偏鸽派,同样2017投票权,本次也释放偏紧信号。
她判断通胀压力来源广泛,并不只是油价和关税,辖区越来越多企业打算把上涨的投入成本转嫁给终端消费者,因此后续依然存在进一步加息的必要性。
她和古尔斯比判断相近,AI基建带来的价格抬升目前影响温和、尚未扩散至整体物价,长期看好AI提振生产率,但短期无法依靠AI压低通胀。
堪萨斯城联储主席施密德,2018投票权属于坚定鹰派,他直接表态美联储至今还没有战胜通胀,并且重点提示材料、劳动力成本上行会持续推高住房成本,住房通胀是服务通胀里粘性最强的一环,会长期拖累物价,本次讲话没有直接点评利率路径,但立场锚定通胀风险。
纽约联储主席威廉姆斯,美联储三把手,拥有永久FOMC投票权,立场属于中性稳健,他的表态分量最重。
威廉姆斯明确强调当前通胀水平依然过高,后续一段时间内必须持续采取政策行动,推动通胀稳步回落至2%目标;
同时他保留双目标平衡底线,收紧政策的前提是避免不必要地破坏充分就业,他判断美国经济整体没有严重失衡,给美联储持续收紧留出空间。
官员集体偏紧的表态之下,货币市场当前定价12月加息25bp概率87%、50bp概率13%;
同时自11月9日开始2027年3月前至少加息两次和三次的概率分别是50%和8.6%,而目前11月13日已经升至86%和50.8%,这是一个非常恐怖的转向速度
(FedWatch利率工具,来源:CME芝商所)
杰富瑞提示,若中东这种不战不和的局面持续到明年初,1月存在继续加息的可能性。市场重点等待10月PPI数据,该数据将直接影响11月25日核心PCE,是判断通胀能否触及FOMC 3.4%目标的关键。
在通胀预期抬升、加息预期持续巩固的背景下,TIPS收益率快速上行,实际利率走高直接抬升无息资产黄金的持有机会成本,形成持续估值压制。
英伟达CEO风波冲击风险偏好,市场流动性被动收缩
在利率上行之外,英伟达管理层变动的黑天鹅进一步扰动全局风险偏好,触发跨资产去杠杆、流动性被动收紧。
英伟达CEO被罢免的消息冲击AI主线,科技股波动放大,市场出现集中降敞口、补充保证金的行为。在这种环境下,黄金不再是单纯避险资产,反而成为流动性较好、容易被抛售变现的品种。
当机构需要回笼资金、应对股票端保证金压力时,黄金多头被优先平仓,放大了金价的下行幅度。
研报同样提到,AI板块的集中抛售、避险资金流向美债,会阶段性压制贵金属,而AI行情的大规模调整,机构判断更可能出现在明年年初,而非年末假期窗口。
美债交易结构:长端收益率维持高位,金价短期难摆脱利率压制
美债收益率整体维持上行压力,周五亚洲时段抛售节奏放缓,2年期收益率企稳于4.861%,10年期收益率上行2.6bp至5.128%。
法兴策略观点指出,美国通胀扩散面更广,相比欧央行,美联储的鹰派理由更加充分。
一级市场30年期美债发行需求尚可,终端买家占比偏高,也印证资金在利率上行环境下,优先配置带票息的美债,而非黄金这类零息资产。
当前交易逻辑已经切换:地缘冲突不再直接利好黄金,而是通过油价→通胀→实际利率这条路径,变成利空黄金的变量。
只有当冲突升级到全面开战、引发系统性流动性危机,避险买盘才有可能重新主导金价。
(美10年期国债收益率,来源:易汇通)
总结与技术分析:
本轮黄金回落是两条主线共振:一是中东地缘推升油价,叠加美联储多位官员从不同维度警示通胀粘性,市场交易长期通胀预期抬升,TIPS收益率三个交易日上行20bp,实际利率大幅抬升,从估值层面压制黄金;
二是英伟达风波冲击科技主线,市场风险偏好回落、杠杆资金被动降仓,流动性收缩带动黄金多头集中平仓。
后续重点跟踪三个信号:霍尔木兹海峡是否出现更大规模航运中断、10月PPI数据是否超预期走强、美联储官员讲话是否进一步上调加息预期。
短期来看,只要实际利率维持上行通道、AI板块波动持续,金价很难走出趋势性反弹;
当通胀数据明显降温、市场下调加息预期,实际利率拐头下行,黄金才有机会重新获得支撑。
技术面:现货黄金目前跌破重要通道下轨,但MACD出现背离走势,然如果近期反弹较弱,且无法反弹回到通道之上,则MACD背离将被修复,金价或继续探底,如果金价能展开反弹,则有望形成日线级别的双底形态。
(现货黄金日线图,来源:易汇通)
北京时间17:57,现货黄金现报3988.58美元/盎司。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。