地緣難解實際利率爆衝,美聯儲集體喊通脹,黃金承壓
2026-11-13 18:00:37
週五(11月13日)亞歐時段,現貨黃金小幅衝高回落,特朗普放出不和伊朗和談言論是金價下跌的導火索,金價週四在消息出來後加速下跌一度跌超3%,對低觸及3852,目前小幅反彈交投於3898附近。
中東地緣持續發酵推升原油、拉長通脹預期,配合美聯儲官員的鷹派警告,金價黃金遭到明顯拋售。
地緣衝突帶來的不是單純避險買盤,而是通脹重定價、實際利率上行,疊加美聯儲警告英偉達風波衝擊風險偏好、市場流動性收縮,多重力量共同壓制金價。
過去三個交易日,10年期TIPS收益率從2.66%上行至2.86%,實際利率快速抬升,成為本輪黃金回調最核心的定價錨。
美伊博弈維持“不戰不和”的僵持格局,特朗普表態不再尋求和伊朗達成協議,直接叫停萬斯主導的外交談判;
伊朗立場強硬,內部已經呼籲審議退出《不擴散核武器條約》,霍爾木茲海峽襲船事件頻發,10月合計37起襲擊,11月上旬又有至少10艘船舶遇襲,液化氣油輪發生觸雷爆炸。
同時胡塞武裝持續打擊沙特石油管線與延布能源設施,進一步壓縮中東原油外運緩衝空間,原油大漲近3%,布倫特一度站上93.4美元/桶。
油價上行直接拉長市場對通脹粘性的擔憂,為實際利率上行打下基礎。
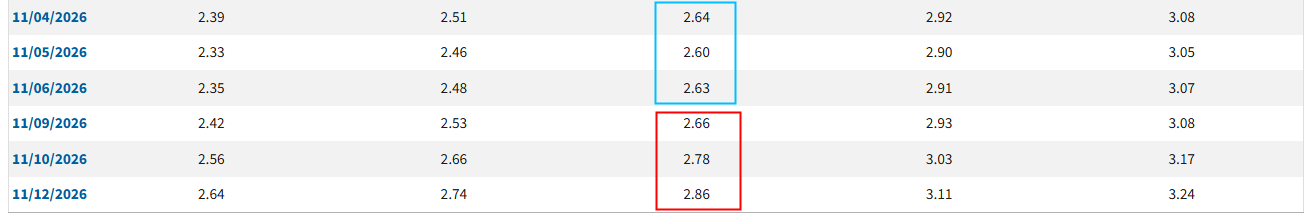
(代表實際利率的10年期tips收益率,來源:美聯儲)
本週美聯儲多位官員集中表態,同時比較嚴重的問題在於,無論鷹派還是鴿派官員,本輪講話的重心全部落在通脹粘性上,進一步鞏固加息預期。
芝加哥聯儲主席古爾斯比,傳統歸類為偏鴿派,2017年FOMC投票權,近期觀點明顯轉向謹慎偏鷹。
他原本預期關税退潮、油價回落之後通脹會顯著降温,但10月CPI連續第二個月上行打破預期,他直言美國通脹已經來到危險時刻,服務業、醫療保健這類內生服務通脹獨立於油價、關税,治理難度很高。
他把通脹拆成兩類驅動,一類是關税、油價這類外部供給衝擊,另一類是AI數據中心建設帶來的需求過熱,當前AI相關通脹尚侷限在科技產業鏈,但美聯儲正在緊盯向外擴散的風險,一旦蔓延,通脹會更難壓制。
舊金山聯儲主席戴利,一貫屬於偏鴿派,同樣2017投票權,本次也釋放偏緊信號。
她判斷通脹壓力來源廣泛,並不只是油價和關税,轄區越來越多企業打算把上漲的投入成本轉嫁給終端消費者,因此後續依然存在進一步加息的必要性。
她和古爾斯比判斷相近,AI基建帶來的價格抬升目前影響温和、尚未擴散至整體物價,長期看好AI提振生產率,但短期無法依靠AI壓低通脹。
堪薩斯城聯儲主席施密德,2018投票權屬於堅定鷹派,他直接表態美聯儲至今還沒有戰勝通脹,並且重點提示材料、勞動力成本上行會持續推高住房成本,住房通脹是服務通脹裏粘性最強的一環,會長期拖累物價,本次講話沒有直接點評利率路徑,但立場錨定通脹風險。
紐約聯儲主席威廉姆斯,美聯儲三把手,擁有永久FOMC投票權,立場屬於中性穩健,他的表態分量最重。
威廉姆斯明確強調當前通脹水平依然過高,後續一段時間內必須持續採取政策行動,推動通脹穩步回落至2%目標;
同時他保留雙目標平衡底線,收緊政策的前提是避免不必要地破壞充分就業,他判斷美國經濟整體沒有嚴重失衡,給美聯儲持續收緊留出空間。
官員集體偏緊的表態之下,貨幣市場當前定價12月加息25bp概率87%、50bp概率13%;
同時自11月9日開始2027年3月前至少加息兩次和三次的概率分別是50%和8.6%,而目前11月13日已經升至86%和50.8%,這是一個非常恐怖的轉向速度
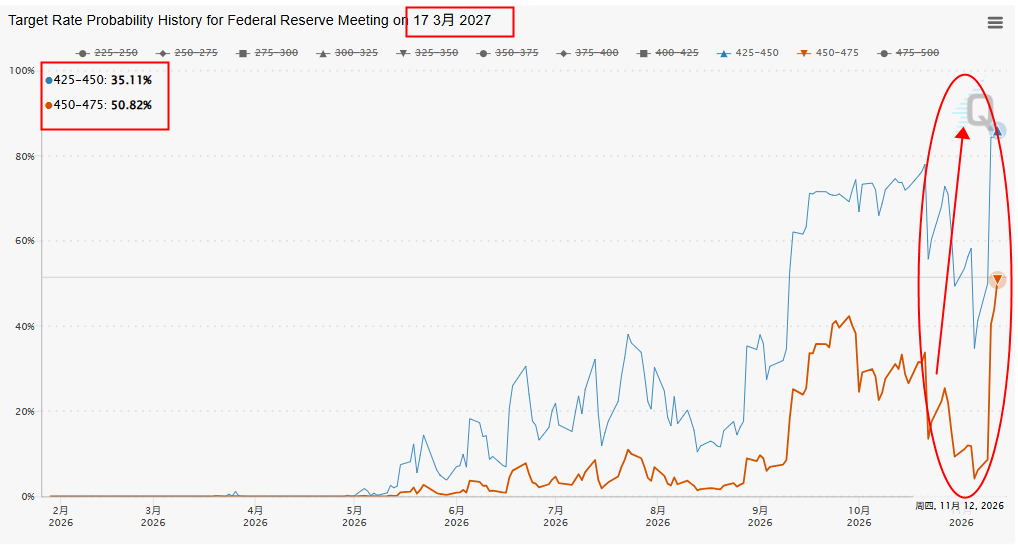
(FedWatch利率工具,來源:CME芝商所)
傑富瑞提示,若中東這種不戰不和的局面持續到明年初,1月存在繼續加息的可能性。市場重點等待10月PPI數據,該數據將直接影響11月25日核心PCE,是判斷通脹能否觸及FOMC 3.4%目標的關鍵。
在通脹預期抬升、加息預期持續鞏固的背景下,TIPS收益率快速上行,實際利率走高直接抬升無息資產黃金的持有機會成本,形成持續估值壓制。
在利率上行之外,英偉達管理層變動的黑天鵝進一步擾動全局風險偏好,觸發跨資產去槓桿、流動性被動收緊。
英偉達CEO被罷免的消息衝擊AI主線,科技股波動放大,市場出現集中降敞口、補充保證金的行為。在這種環境下,黃金不再是單純避險資產,反而成為流動性較好、容易被拋售變現的品種。
當機構需要回籠資金、應對股票端保證金壓力時,黃金多頭被優先平倉,放大了金價的下行幅度。
研報同樣提到,AI板塊的集中拋售、避險資金流向美債,會階段性壓制貴金屬,而AI行情的大規模調整,機構判斷更可能出現在明年年初,而非年末假期窗口。
美債交易結構:長端收益率維持高位,金價短期難擺脱利率壓制
美債收益率整體維持上行壓力,週五亞洲時段拋售節奏放緩,2年期收益率企穩於4.861%,10年期收益率上行2.6bp至5.128%。
法興策略觀點指出,美國通脹擴散面更廣,相比歐央行,美聯儲的鷹派理由更加充分。
一級市場30年期美債發行需求尚可,終端買家佔比偏高,也印證資金在利率上行環境下,優先配置帶票息的美債,而非黃金這類零息資產。
當前交易邏輯已經切換:地緣衝突不再直接利好黃金,而是通過油價→通脹→實際利率這條路徑,變成利空黃金的變量。
只有當衝突升級到全面開戰、引發系統性流動性危機,避險買盤才有可能重新主導金價。
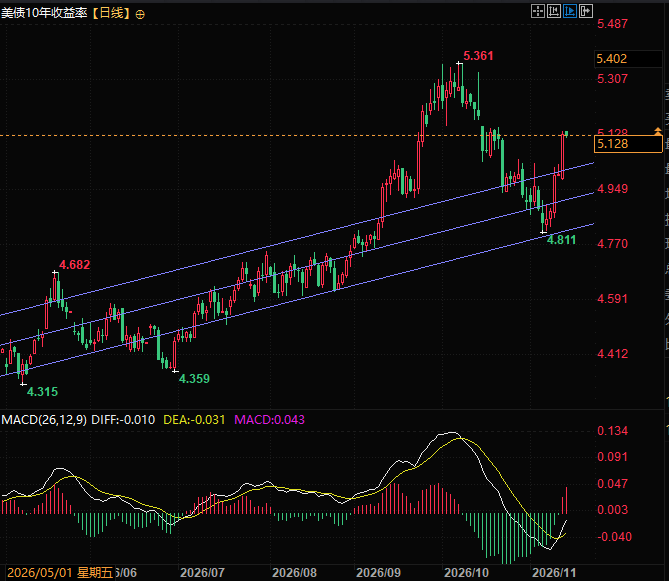
(美10年期國債收益率,來源:易匯通)
本輪黃金回落是兩條主線共振:一是中東地緣推升油價,疊加美聯儲多位官員從不同維度警示通脹粘性,市場交易長期通脹預期抬升,TIPS收益率三個交易日上行20bp,實際利率大幅抬升,從估值層面壓制黃金;
二是英偉達風波衝擊科技主線,市場風險偏好回落、槓桿資金被動降倉,流動性收縮帶動黃金多頭集中平倉。
後續重點跟蹤三個信號:霍爾木茲海峽是否出現更大規模航運中斷、10月PPI數據是否超預期走強、美聯儲官員講話是否進一步上調加息預期。
短期來看,只要實際利率維持上行通道、AI板塊波動持續,金價很難走出趨勢性反彈;
當通脹數據明顯降温、市場下調加息預期,實際利率拐頭下行,黃金才有機會重新獲得支撐。
技術面:現貨黃金目前跌破重要通道下軌,但MACD出現背離走勢,然如果近期反彈較弱,且無法反彈回到通道之上,則MACD背離將被修復,金價或繼續探底,如果金價能展開反彈,則有望形成日線級別的雙底形態。
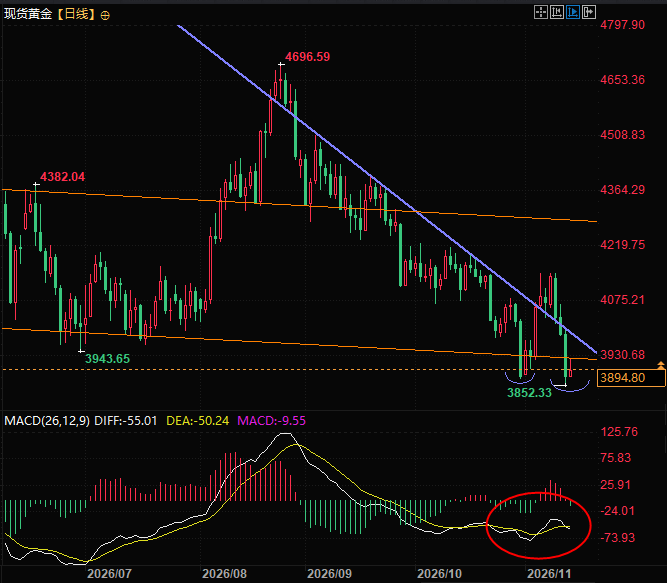
(現貨黃金日線圖,來源:易匯通)
北京時間17:57,現貨黃金現報3988.58美元/盎司。
中東地緣持續發酵推升原油、拉長通脹預期,配合美聯儲官員的鷹派警告,金價黃金遭到明顯拋售。
地緣衝突帶來的不是單純避險買盤,而是通脹重定價、實際利率上行,疊加美聯儲警告英偉達風波衝擊風險偏好、市場流動性收縮,多重力量共同壓制金價。
過去三個交易日,10年期TIPS收益率從2.66%上行至2.86%,實際利率快速抬升,成為本輪黃金回調最核心的定價錨。
美伊僵局推升油價,通脹預期倒逼實際利率跳漲
美伊博弈維持“不戰不和”的僵持格局,特朗普表態不再尋求和伊朗達成協議,直接叫停萬斯主導的外交談判;
伊朗立場強硬,內部已經呼籲審議退出《不擴散核武器條約》,霍爾木茲海峽襲船事件頻發,10月合計37起襲擊,11月上旬又有至少10艘船舶遇襲,液化氣油輪發生觸雷爆炸。
同時胡塞武裝持續打擊沙特石油管線與延布能源設施,進一步壓縮中東原油外運緩衝空間,原油大漲近3%,布倫特一度站上93.4美元/桶。
油價上行直接拉長市場對通脹粘性的擔憂,為實際利率上行打下基礎。
(代表實際利率的10年期tips收益率,來源:美聯儲)
美聯儲官員密集發聲,跨陣營共同警示通脹風險
本週美聯儲多位官員集中表態,同時比較嚴重的問題在於,無論鷹派還是鴿派官員,本輪講話的重心全部落在通脹粘性上,進一步鞏固加息預期。
芝加哥聯儲主席古爾斯比,傳統歸類為偏鴿派,2017年FOMC投票權,近期觀點明顯轉向謹慎偏鷹。
他原本預期關税退潮、油價回落之後通脹會顯著降温,但10月CPI連續第二個月上行打破預期,他直言美國通脹已經來到危險時刻,服務業、醫療保健這類內生服務通脹獨立於油價、關税,治理難度很高。
他把通脹拆成兩類驅動,一類是關税、油價這類外部供給衝擊,另一類是AI數據中心建設帶來的需求過熱,當前AI相關通脹尚侷限在科技產業鏈,但美聯儲正在緊盯向外擴散的風險,一旦蔓延,通脹會更難壓制。
舊金山聯儲主席戴利,一貫屬於偏鴿派,同樣2017投票權,本次也釋放偏緊信號。
她判斷通脹壓力來源廣泛,並不只是油價和關税,轄區越來越多企業打算把上漲的投入成本轉嫁給終端消費者,因此後續依然存在進一步加息的必要性。
她和古爾斯比判斷相近,AI基建帶來的價格抬升目前影響温和、尚未擴散至整體物價,長期看好AI提振生產率,但短期無法依靠AI壓低通脹。
堪薩斯城聯儲主席施密德,2018投票權屬於堅定鷹派,他直接表態美聯儲至今還沒有戰勝通脹,並且重點提示材料、勞動力成本上行會持續推高住房成本,住房通脹是服務通脹裏粘性最強的一環,會長期拖累物價,本次講話沒有直接點評利率路徑,但立場錨定通脹風險。
紐約聯儲主席威廉姆斯,美聯儲三把手,擁有永久FOMC投票權,立場屬於中性穩健,他的表態分量最重。
威廉姆斯明確強調當前通脹水平依然過高,後續一段時間內必須持續採取政策行動,推動通脹穩步回落至2%目標;
同時他保留雙目標平衡底線,收緊政策的前提是避免不必要地破壞充分就業,他判斷美國經濟整體沒有嚴重失衡,給美聯儲持續收緊留出空間。
官員集體偏緊的表態之下,貨幣市場當前定價12月加息25bp概率87%、50bp概率13%;
同時自11月9日開始2027年3月前至少加息兩次和三次的概率分別是50%和8.6%,而目前11月13日已經升至86%和50.8%,這是一個非常恐怖的轉向速度
(FedWatch利率工具,來源:CME芝商所)
傑富瑞提示,若中東這種不戰不和的局面持續到明年初,1月存在繼續加息的可能性。市場重點等待10月PPI數據,該數據將直接影響11月25日核心PCE,是判斷通脹能否觸及FOMC 3.4%目標的關鍵。
在通脹預期抬升、加息預期持續鞏固的背景下,TIPS收益率快速上行,實際利率走高直接抬升無息資產黃金的持有機會成本,形成持續估值壓制。
英偉達CEO風波衝擊風險偏好,市場流動性被動收縮
在利率上行之外,英偉達管理層變動的黑天鵝進一步擾動全局風險偏好,觸發跨資產去槓桿、流動性被動收緊。
英偉達CEO被罷免的消息衝擊AI主線,科技股波動放大,市場出現集中降敞口、補充保證金的行為。在這種環境下,黃金不再是單純避險資產,反而成為流動性較好、容易被拋售變現的品種。
當機構需要回籠資金、應對股票端保證金壓力時,黃金多頭被優先平倉,放大了金價的下行幅度。
研報同樣提到,AI板塊的集中拋售、避險資金流向美債,會階段性壓制貴金屬,而AI行情的大規模調整,機構判斷更可能出現在明年年初,而非年末假期窗口。
美債交易結構:長端收益率維持高位,金價短期難擺脱利率壓制
美債收益率整體維持上行壓力,週五亞洲時段拋售節奏放緩,2年期收益率企穩於4.861%,10年期收益率上行2.6bp至5.128%。
法興策略觀點指出,美國通脹擴散面更廣,相比歐央行,美聯儲的鷹派理由更加充分。
一級市場30年期美債發行需求尚可,終端買家佔比偏高,也印證資金在利率上行環境下,優先配置帶票息的美債,而非黃金這類零息資產。
當前交易邏輯已經切換:地緣衝突不再直接利好黃金,而是通過油價→通脹→實際利率這條路徑,變成利空黃金的變量。
只有當衝突升級到全面開戰、引發系統性流動性危機,避險買盤才有可能重新主導金價。
(美10年期國債收益率,來源:易匯通)
總結與技術分析:
本輪黃金回落是兩條主線共振:一是中東地緣推升油價,疊加美聯儲多位官員從不同維度警示通脹粘性,市場交易長期通脹預期抬升,TIPS收益率三個交易日上行20bp,實際利率大幅抬升,從估值層面壓制黃金;
二是英偉達風波衝擊科技主線,市場風險偏好回落、槓桿資金被動降倉,流動性收縮帶動黃金多頭集中平倉。
後續重點跟蹤三個信號:霍爾木茲海峽是否出現更大規模航運中斷、10月PPI數據是否超預期走強、美聯儲官員講話是否進一步上調加息預期。
短期來看,只要實際利率維持上行通道、AI板塊波動持續,金價很難走出趨勢性反彈;
當通脹數據明顯降温、市場下調加息預期,實際利率拐頭下行,黃金才有機會重新獲得支撐。
技術面:現貨黃金目前跌破重要通道下軌,但MACD出現背離走勢,然如果近期反彈較弱,且無法反彈回到通道之上,則MACD背離將被修復,金價或繼續探底,如果金價能展開反彈,則有望形成日線級別的雙底形態。
(現貨黃金日線圖,來源:易匯通)
北京時間17:57,現貨黃金現報3988.58美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。