CBOT农产品分析:USDA报告重新被定价,大豆触及两周高位,玉米周线涨0.9%
2026-11-16 09:13:35
上周五(11月13日)CBOT谷物市场迎来了一轮修复性反弹。1月大豆收于12.315美元/蒲式耳,涨1.09%,触及10月30日以来最高;12月玉米收于4.455美元/蒲式耳,涨0.85%,周线涨0.9%;12月小麦收于5.932美元/蒲式耳,涨1.89%,盘中曾触及6月30日以来最低的5.82美元后反弹;12月豆粕收于329.80美元/短吨,涨1.57%。
市场重新开始消化USDA报告的利多,而此前美元走强引发的抛售被证明“过度”。有经纪商直言,“我们仍在消化本周早些时候的报告,玉米和大豆的结转库存数字更友好”;有咨询机构负责人则称,“谷物在此前经历大幅抛售后强劲反弹”。换言之,上周四因美元创19个月新高而出现的全线下跌,在上周五被重新评估——出口销售数据的强劲、USDA报告确认的供应收紧,以及技术面的超卖修复,共同推动了这轮反弹。
当前CBOT谷物正处于“USDA供应收紧”与“美元走强”两股力量的拉锯之中,而上周五的反弹说明,在美元暂歇之际,供应端的基本面重新占据了定价的主导。基金在此前的抛售中已大幅削减多头,这为反弹提供了仓位基础。基差的表现提供了对照——中西部基差大体持稳,美湾CIF升水因期货上涨而持稳至走低,说明现货端在跟随期货、而非引领。
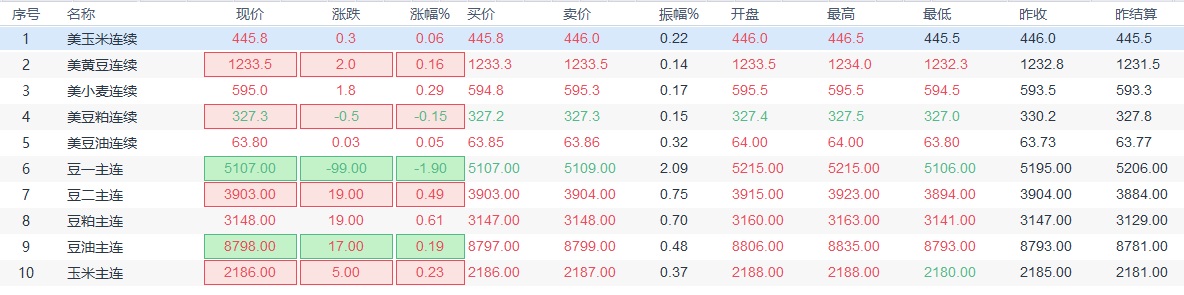
今日(11月16日)亚市早盘09:01,相关品种涨跌一览
根据观察,海外交易商估算的结果显示:上周五(11月13日),芝加哥期货交易所(CBOT)的大宗商品基金,对玉米期货、大豆期货、小麦期货、豆粕期货、豆油期货的投机盘,即CBOT商品基金持仓净头寸、净头寸均值,见下方特制图表:
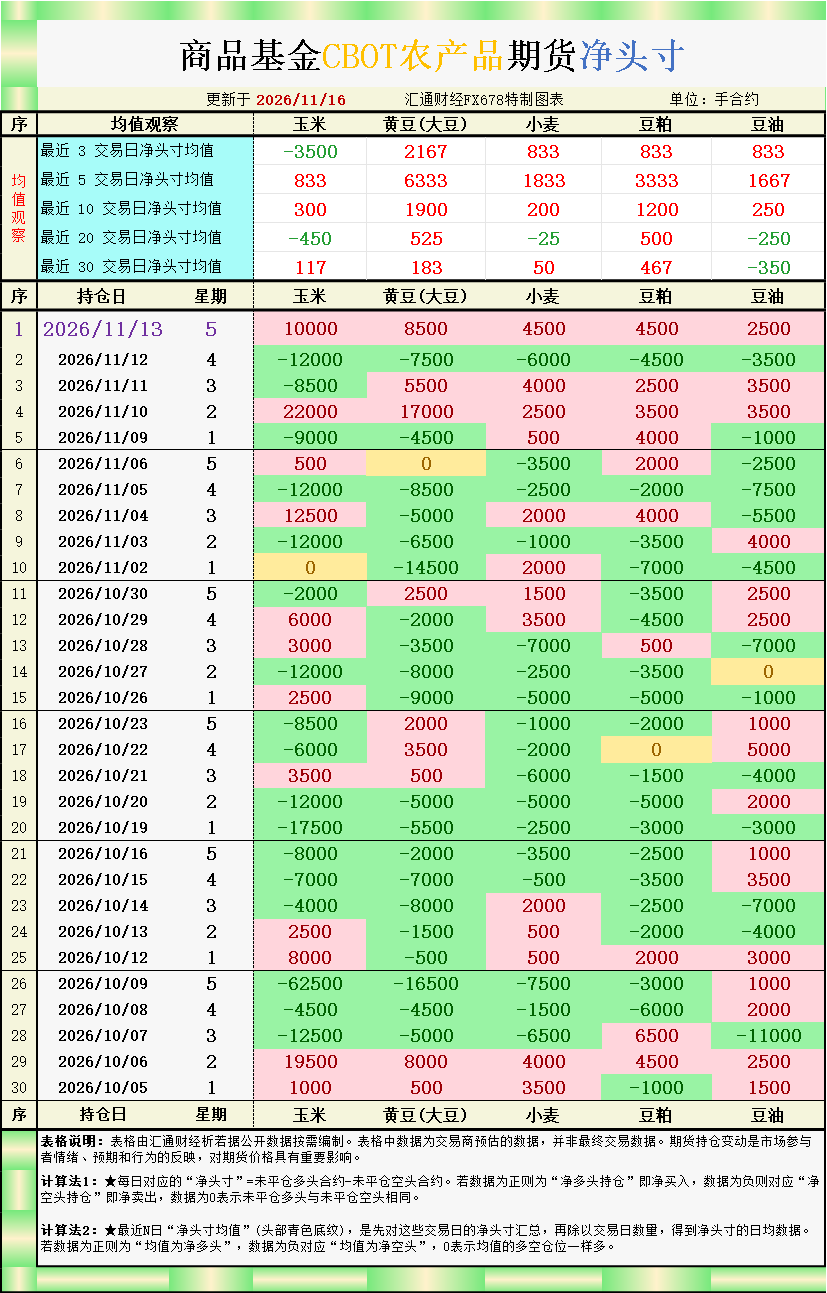
对以上持仓图表的净头寸及均值解读如下:
【CBOT玉米投机头寸为净买入10000手;最近3交易日净头寸均值为净卖出3500手;最近5交易日净头寸均值为净买入833手;最近10交易日净头寸均值为净买入300手;最近20交易日净头寸均值为净卖出450手;最近30交易日净头寸均值为净买入117手。】
【CBOT大豆投机头寸为净买入8500手;最近3交易日净头寸均值为净买入2167手;最近5交易日净头寸均值为净买入6333手;最近10交易日净头寸均值为净买入1900手;最近20交易日净头寸均值为净买入525手;最近30交易日净头寸均值为净买入183手。】
【CBOT小麦投机头寸为净买入4500手;最近3交易日净头寸均值为净买入833手;最近5交易日净头寸均值为净买入1833手;最近10交易日净头寸均值为净买入200手;最近20交易日净头寸均值为净卖出25手;最近30交易日净头寸均值为净买入50手。】
【CBOT豆粕投机头寸为净买入4500手;最近3交易日净头寸均值为净买入833手;最近5交易日净头寸均值为净买入3333手;最近10交易日净头寸均值为净买入1200手;最近20交易日净头寸均值为净买入500手;最近30交易日净头寸均值为净买入467手。】
【CBOT豆油投机头寸为净买入2500手;最近3交易日净头寸均值为净买入833手;最近5交易日净头寸均值为净买入1667手;最近10交易日净头寸均值为净买入250手;最近20交易日净头寸均值为净卖出250手;最近30交易日净头寸均值为净卖出350手。】
CBOT谷物持仓、基差、国际供需等揭露市场新动向,各品种具体分析详见下方。
大豆上周五商品基金净买入8500手,高于3日均值2167手、5日均值6333手——净买入已持续多日,说明基金的买入是渐进的、有持续性的。1月合约收于12.315美元,涨12.5美分,触及10月30日以来最高。
支撑来自两个方向。其一是USDA报告确认的供应收紧——该机构将2026/27年度大豆期末库存预估下调,而分析师此前预期增加,同时上调了出口前景。其二是出口需求的持续确认——美国农业部上周五报告向亚洲大国销售13.4万吨、向越南销售12万吨、向未知目的地销售10万吨大豆;截至11月5日当周的大豆出口销售为120万吨,处于分析师预期的85万至200万吨区间内。有经纪商直言,“我们仍在消化本周早些时候的报告,玉米和大豆的结转库存数字更友好”。
基差层面,中西部大豆基差大体持稳,部分地点因11月合约到期而转向1月合约报价;苏城粉碎厂基差下跌;美湾CIF大豆驳船升水因期货上涨而持稳至走低。基差持稳而期货上涨,说明现货端在跟随、而非引领这轮反弹。有经纪商指出,亚洲大国买家同时也在采购巴西大豆——这一细节的含义是:亚洲大国的采购是多元的,美国大豆的出口份额面临南美竞争,这限制了大豆反弹的高度。12.31-1/2美元是收盘位置,上方看12.40至12.45美元,反弹的持续性取决于亚洲大国采购能否延续、以及基差能否跟随期货走强。
玉米上周五商品基金净买入10000手,而3日均值为净卖出3500手——单日流向的逆转幅度显著,说明基金在USDA报告与出口数据之后重新转向做多。12月合约收于4.455美元,涨3美分,周线涨0.9%,从此前触及的四个月低点回升。
支撑来自两个方向。其一是USDA报告将美国玉米期末库存预估下调至低于分析师预期的水平。其二是出口销售的强劲——截至11月5日当周的玉米出口销售为290万吨,处于分析师预期的200万至300万吨区间的上沿;美国农业部还报告向墨西哥销售30.33万吨玉米。有经纪商称,“玉米和大豆的结转库存数字更友好”,这一表述点明了报告的核心利多。
基差层面,中西部玉米基差大体持稳,莫里斯的河流码头与康瑟尔布拉夫斯的粮库走高,辛辛那提的粮库下跌;美湾CIF玉米驳船升水因期货上涨而持稳至走低。出口销售处于预期上沿,与基差的持稳形成呼应——说明出口需求是真实的,但并未强到足以推动基差大幅走强。4.45-1/2美元是收盘位置,上方看4.50至4.55美元,反弹需要出口销售持续超预期来推动。
小麦上周五商品基金净买入4500手,高于3日均值833手、5日均值1833手——净买入已持续多日,方向一致。12月合约收于5.932美元,涨9美分,盘中曾触及6月30日以来最低的5.82美元后反弹。
反弹的驱动是技术性买盘——有交易商指出,周四的跌幅“过度”,上周五的反弹是对此的修正。有咨询机构负责人称,“黑海没有停火进展的迹象,有限的装运应支撑小麦价格”,但他补充称,“具有竞争力的新作阿根廷小麦可能仍是价格的上限”。这一组判断的含义是:小麦的反弹由技术面驱动,而其基本面受两个方向的力量制约——黑海供应的持续中断为价格提供支撑,但阿根廷新作的竞争性定价构成上限。有机构分析师直言:“如果小麦开始从黑海流出,价格可能有更多下行空间;如果不流出,我们现在正接近价格底部。”
基差层面,美国平原地区硬红冬小麦基差持稳至走高,因期货上涨、交易有限。国际交易方面,约旦发布12万吨磨粉小麦与12万吨饲料大麦的招标;土耳其将在11月17日至18日出口40万吨磨粉小麦与10万吨硬质小麦——土耳其因创纪录丰收而出口,构成供应端的额外压力。5.932美元是收盘位置,上方看6.00美元,黑海与阿根廷的供应动态是下一阶段的主导变量。基金净买入4500手与“跌幅过度”的判断形成呼应,但小麦的反弹能否持续,取决于黑海供应是否继续受限。
豆粕上周五商品基金净买入4500手,与5日均值3333手接近、高于10日均值1200手——净买入方向一致,说明基金的买入是渐进的。12月合约收于329.80美元,涨4.40美元。现货基差在铁路与卡车终端持稳,因期货上涨。
美国农业部报告当周豆粕净出口销售36.09万吨,处于分析师预期的25万至45万吨区间内。分析师预期全国油籽加工商协会周一发布的报告将显示,10月大豆压榨量为2.25428亿蒲式耳,较9月的1.963亿蒲式耳增长14.8%、但较2025年10月的纪录高位下降1.0%。这一预期的含义是:随着收割推进、加工商获得新鲜供应,压榨量从13个月低点回升——这增加了豆粕的供应,但也反映了压榨利润的改善。基金净买入4500手与压榨预期回升形成呼应,说明豆粕的反弹有基本面的支撑,而非单纯的成本传导。329.80美元对应新作压榨供应的边际定价,短期在325至335美元/短吨区间震荡的概率较大。
豆油上周五商品基金净买入2500手,高于3日均值833手、5日均值1667手——净买入已持续多日,方向一致。
豆油作为生物柴油原料,其定价逻辑与大豆(成本端)和原油(能源端)双重绑定。上周五上大豆涨12.5美分,成本端构成向上的牵引;能源端,原油上周五上涨,使棉花替代品聚酯的生产成本更高——这一细节虽针对棉花,但同样说明能源端的走强对植物油构成边际支撑。从压榨链条看,大豆上涨提高压榨成本,豆粕跟涨,压榨利润的变化取决于两者的涨幅差;若压榨利润改善,可能刺激压榨量、增加豆油供应,对豆油构成偏空变量。但生物柴油需求的政策底与原油的走强,为豆油提供下方支撑。基金净买入2500手与成本端、能源端的双支撑形成呼应,说明豆油的反弹有两条渠道的依据。豆油当前缺乏独立的向上驱动,更多是被动跟随大豆与原油的走势,短期震荡偏强的概率较大。
综合五大品种的持仓数据,一个清晰的特征是全线净买入:玉米10000手、大豆8500手、小麦4500手、豆粕4500手、豆油2500手。这一格局说明,基金在USDA报告与出口数据之后重新转向做多——上周四因美元创19个月新高而出现的全线净卖出(玉米12000手、大豆7500手、小麦6000手、豆粕4500手、豆油3500手),在上周五被全面逆转。其中玉米的逆转最剧烈(3日均值净卖出3500手对单日净买入10000手),大豆的连续净买入最稳固(5日均值净买入6333手对单日8500手),小麦的净买入与“跌幅过度”的技术判断形成呼应。
基差与期货的分化是贯穿性信号。大豆与玉米的中西部基差均大体持稳、美湾CIF升水因期货上涨而持稳至走低——现货端在跟随、而非引领这轮反弹。这一格局的含义是:出口需求是真实的(大豆120万吨、玉米290万吨的周度销售均处于预期区间上沿或上沿),但尚未强到足以推动基差大幅走强。
盘面展望上,大豆能否守住12.20美元并延续连续净买入的动能、玉米能否在4.40美元上方巩固、小麦能否突破6.00美元,是检验本轮全线净买入能否升级为趋势的三个观察点。未来一到两周的关键验证点是:亚洲大国采购的节奏(上周五的单日销售与周度120万吨说明采购在推进,但南美竞争构成上限)、美元的走向(若美元回调,出口需求可能获得进一步支撑)、以及黑海与阿根廷的供应动态(黑海和谈无进展支撑小麦,阿根廷新作竞争构成上限)。在供应收紧重新主导定价、美元与出口待验的格局下,盘面的短期方向偏向上修,但反弹的高度取决于出口销售的持续性与美元的回调——若二者未能兑现,这轮反弹可能只是将价格推回此前的震荡区间。
市场重新开始消化USDA报告的利多,而此前美元走强引发的抛售被证明“过度”。有经纪商直言,“我们仍在消化本周早些时候的报告,玉米和大豆的结转库存数字更友好”;有咨询机构负责人则称,“谷物在此前经历大幅抛售后强劲反弹”。换言之,上周四因美元创19个月新高而出现的全线下跌,在上周五被重新评估——出口销售数据的强劲、USDA报告确认的供应收紧,以及技术面的超卖修复,共同推动了这轮反弹。
当前CBOT谷物正处于“USDA供应收紧”与“美元走强”两股力量的拉锯之中,而上周五的反弹说明,在美元暂歇之际,供应端的基本面重新占据了定价的主导。基金在此前的抛售中已大幅削减多头,这为反弹提供了仓位基础。基差的表现提供了对照——中西部基差大体持稳,美湾CIF升水因期货上涨而持稳至走低,说明现货端在跟随期货、而非引领。
今日(11月16日)亚市早盘09:01,相关品种涨跌一览
根据观察,海外交易商估算的结果显示:上周五(11月13日),芝加哥期货交易所(CBOT)的大宗商品基金,对玉米期货、大豆期货、小麦期货、豆粕期货、豆油期货的投机盘,即CBOT商品基金持仓净头寸、净头寸均值,见下方特制图表:
对以上持仓图表的净头寸及均值解读如下:
【CBOT玉米投机头寸为净买入10000手;最近3交易日净头寸均值为净卖出3500手;最近5交易日净头寸均值为净买入833手;最近10交易日净头寸均值为净买入300手;最近20交易日净头寸均值为净卖出450手;最近30交易日净头寸均值为净买入117手。】
【CBOT大豆投机头寸为净买入8500手;最近3交易日净头寸均值为净买入2167手;最近5交易日净头寸均值为净买入6333手;最近10交易日净头寸均值为净买入1900手;最近20交易日净头寸均值为净买入525手;最近30交易日净头寸均值为净买入183手。】
【CBOT小麦投机头寸为净买入4500手;最近3交易日净头寸均值为净买入833手;最近5交易日净头寸均值为净买入1833手;最近10交易日净头寸均值为净买入200手;最近20交易日净头寸均值为净卖出25手;最近30交易日净头寸均值为净买入50手。】
【CBOT豆粕投机头寸为净买入4500手;最近3交易日净头寸均值为净买入833手;最近5交易日净头寸均值为净买入3333手;最近10交易日净头寸均值为净买入1200手;最近20交易日净头寸均值为净买入500手;最近30交易日净头寸均值为净买入467手。】
【CBOT豆油投机头寸为净买入2500手;最近3交易日净头寸均值为净买入833手;最近5交易日净头寸均值为净买入1667手;最近10交易日净头寸均值为净买入250手;最近20交易日净头寸均值为净卖出250手;最近30交易日净头寸均值为净卖出350手。】
CBOT谷物持仓、基差、国际供需等揭露市场新动向,各品种具体分析详见下方。
大豆:净买入8500手、连续五日净买入,亚洲大国采购与USDA库存下调双支撑
大豆上周五商品基金净买入8500手,高于3日均值2167手、5日均值6333手——净买入已持续多日,说明基金的买入是渐进的、有持续性的。1月合约收于12.315美元,涨12.5美分,触及10月30日以来最高。
支撑来自两个方向。其一是USDA报告确认的供应收紧——该机构将2026/27年度大豆期末库存预估下调,而分析师此前预期增加,同时上调了出口前景。其二是出口需求的持续确认——美国农业部上周五报告向亚洲大国销售13.4万吨、向越南销售12万吨、向未知目的地销售10万吨大豆;截至11月5日当周的大豆出口销售为120万吨,处于分析师预期的85万至200万吨区间内。有经纪商直言,“我们仍在消化本周早些时候的报告,玉米和大豆的结转库存数字更友好”。
基差层面,中西部大豆基差大体持稳,部分地点因11月合约到期而转向1月合约报价;苏城粉碎厂基差下跌;美湾CIF大豆驳船升水因期货上涨而持稳至走低。基差持稳而期货上涨,说明现货端在跟随、而非引领这轮反弹。有经纪商指出,亚洲大国买家同时也在采购巴西大豆——这一细节的含义是:亚洲大国的采购是多元的,美国大豆的出口份额面临南美竞争,这限制了大豆反弹的高度。12.31-1/2美元是收盘位置,上方看12.40至12.45美元,反弹的持续性取决于亚洲大国采购能否延续、以及基差能否跟随期货走强。
玉米:净买入10000手逆转3日净卖出,出口销售处于预期上沿
玉米上周五商品基金净买入10000手,而3日均值为净卖出3500手——单日流向的逆转幅度显著,说明基金在USDA报告与出口数据之后重新转向做多。12月合约收于4.455美元,涨3美分,周线涨0.9%,从此前触及的四个月低点回升。
支撑来自两个方向。其一是USDA报告将美国玉米期末库存预估下调至低于分析师预期的水平。其二是出口销售的强劲——截至11月5日当周的玉米出口销售为290万吨,处于分析师预期的200万至300万吨区间的上沿;美国农业部还报告向墨西哥销售30.33万吨玉米。有经纪商称,“玉米和大豆的结转库存数字更友好”,这一表述点明了报告的核心利多。
基差层面,中西部玉米基差大体持稳,莫里斯的河流码头与康瑟尔布拉夫斯的粮库走高,辛辛那提的粮库下跌;美湾CIF玉米驳船升水因期货上涨而持稳至走低。出口销售处于预期上沿,与基差的持稳形成呼应——说明出口需求是真实的,但并未强到足以推动基差大幅走强。4.45-1/2美元是收盘位置,上方看4.50至4.55美元,反弹需要出口销售持续超预期来推动。
小麦:净买入4500手、连续净买入,从6月30日低点技术性反弹
小麦上周五商品基金净买入4500手,高于3日均值833手、5日均值1833手——净买入已持续多日,方向一致。12月合约收于5.932美元,涨9美分,盘中曾触及6月30日以来最低的5.82美元后反弹。
反弹的驱动是技术性买盘——有交易商指出,周四的跌幅“过度”,上周五的反弹是对此的修正。有咨询机构负责人称,“黑海没有停火进展的迹象,有限的装运应支撑小麦价格”,但他补充称,“具有竞争力的新作阿根廷小麦可能仍是价格的上限”。这一组判断的含义是:小麦的反弹由技术面驱动,而其基本面受两个方向的力量制约——黑海供应的持续中断为价格提供支撑,但阿根廷新作的竞争性定价构成上限。有机构分析师直言:“如果小麦开始从黑海流出,价格可能有更多下行空间;如果不流出,我们现在正接近价格底部。”
基差层面,美国平原地区硬红冬小麦基差持稳至走高,因期货上涨、交易有限。国际交易方面,约旦发布12万吨磨粉小麦与12万吨饲料大麦的招标;土耳其将在11月17日至18日出口40万吨磨粉小麦与10万吨硬质小麦——土耳其因创纪录丰收而出口,构成供应端的额外压力。5.932美元是收盘位置,上方看6.00美元,黑海与阿根廷的供应动态是下一阶段的主导变量。基金净买入4500手与“跌幅过度”的判断形成呼应,但小麦的反弹能否持续,取决于黑海供应是否继续受限。
豆粕:净买入4500手、连续净买入,压榨预期回升
豆粕上周五商品基金净买入4500手,与5日均值3333手接近、高于10日均值1200手——净买入方向一致,说明基金的买入是渐进的。12月合约收于329.80美元,涨4.40美元。现货基差在铁路与卡车终端持稳,因期货上涨。
美国农业部报告当周豆粕净出口销售36.09万吨,处于分析师预期的25万至45万吨区间内。分析师预期全国油籽加工商协会周一发布的报告将显示,10月大豆压榨量为2.25428亿蒲式耳,较9月的1.963亿蒲式耳增长14.8%、但较2025年10月的纪录高位下降1.0%。这一预期的含义是:随着收割推进、加工商获得新鲜供应,压榨量从13个月低点回升——这增加了豆粕的供应,但也反映了压榨利润的改善。基金净买入4500手与压榨预期回升形成呼应,说明豆粕的反弹有基本面的支撑,而非单纯的成本传导。329.80美元对应新作压榨供应的边际定价,短期在325至335美元/短吨区间震荡的概率较大。
豆油:净买入2500手、连续净买入,成本端与能源端双支撑
豆油上周五商品基金净买入2500手,高于3日均值833手、5日均值1667手——净买入已持续多日,方向一致。
豆油作为生物柴油原料,其定价逻辑与大豆(成本端)和原油(能源端)双重绑定。上周五上大豆涨12.5美分,成本端构成向上的牵引;能源端,原油上周五上涨,使棉花替代品聚酯的生产成本更高——这一细节虽针对棉花,但同样说明能源端的走强对植物油构成边际支撑。从压榨链条看,大豆上涨提高压榨成本,豆粕跟涨,压榨利润的变化取决于两者的涨幅差;若压榨利润改善,可能刺激压榨量、增加豆油供应,对豆油构成偏空变量。但生物柴油需求的政策底与原油的走强,为豆油提供下方支撑。基金净买入2500手与成本端、能源端的双支撑形成呼应,说明豆油的反弹有两条渠道的依据。豆油当前缺乏独立的向上驱动,更多是被动跟随大豆与原油的走势,短期震荡偏强的概率较大。
总结:全线净买入,仓位与USDA报告重新站在同一边
综合五大品种的持仓数据,一个清晰的特征是全线净买入:玉米10000手、大豆8500手、小麦4500手、豆粕4500手、豆油2500手。这一格局说明,基金在USDA报告与出口数据之后重新转向做多——上周四因美元创19个月新高而出现的全线净卖出(玉米12000手、大豆7500手、小麦6000手、豆粕4500手、豆油3500手),在上周五被全面逆转。其中玉米的逆转最剧烈(3日均值净卖出3500手对单日净买入10000手),大豆的连续净买入最稳固(5日均值净买入6333手对单日8500手),小麦的净买入与“跌幅过度”的技术判断形成呼应。
基差与期货的分化是贯穿性信号。大豆与玉米的中西部基差均大体持稳、美湾CIF升水因期货上涨而持稳至走低——现货端在跟随、而非引领这轮反弹。这一格局的含义是:出口需求是真实的(大豆120万吨、玉米290万吨的周度销售均处于预期区间上沿或上沿),但尚未强到足以推动基差大幅走强。
盘面展望上,大豆能否守住12.20美元并延续连续净买入的动能、玉米能否在4.40美元上方巩固、小麦能否突破6.00美元,是检验本轮全线净买入能否升级为趋势的三个观察点。未来一到两周的关键验证点是:亚洲大国采购的节奏(上周五的单日销售与周度120万吨说明采购在推进,但南美竞争构成上限)、美元的走向(若美元回调,出口需求可能获得进一步支撑)、以及黑海与阿根廷的供应动态(黑海和谈无进展支撑小麦,阿根廷新作竞争构成上限)。在供应收紧重新主导定价、美元与出口待验的格局下,盘面的短期方向偏向上修,但反弹的高度取决于出口销售的持续性与美元的回调——若二者未能兑现,这轮反弹可能只是将价格推回此前的震荡区间。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。