CBOT農產品分析:USDA報告重新被定價,大豆觸及兩週高位,玉米周線漲0.9%
2026-11-16 09:13:35
上週五(11月13日)CBOT穀物市場迎來了一輪修復性反彈。1月大豆收於12.315美元/蒲式耳,漲1.09%,觸及10月30日以來最高;12月玉米收於4.455美元/蒲式耳,漲0.85%,周線漲0.9%;12月小麥收於5.932美元/蒲式耳,漲1.89%,盤中曾觸及6月30日以來最低的5.82美元后反彈;12月豆粕收於329.80美元/短噸,漲1.57%。
市場重新開始消化USDA報告的利多,而此前美元走強引發的拋售被證明“過度”。有經紀商直言,“我們仍在消化本週早些時候的報告,玉米和大豆的結轉庫存數字更友好”;有諮詢機構負責人則稱,“穀物在此前經歷大幅拋售後強勁反彈”。換言之,上週四因美元創19個月新高而出現的全線下跌,在上週五被重新評估——出口銷售數據的強勁、USDA報告確認的供應收緊,以及技術面的超賣修復,共同推動了這輪反彈。
當前CBOT穀物正處於“USDA供應收緊”與“美元走強”兩股力量的拉鋸之中,而上週五的反彈説明,在美元暫歇之際,供應端的基本面重新佔據了定價的主導。基金在此前的拋售中已大幅削減多頭,這為反彈提供了倉位基礎。基差的表現提供了對照——中西部基差大體持穩,美灣CIF升水因期貨上漲而持穩至走低,説明現貨端在跟隨期貨、而非引領。
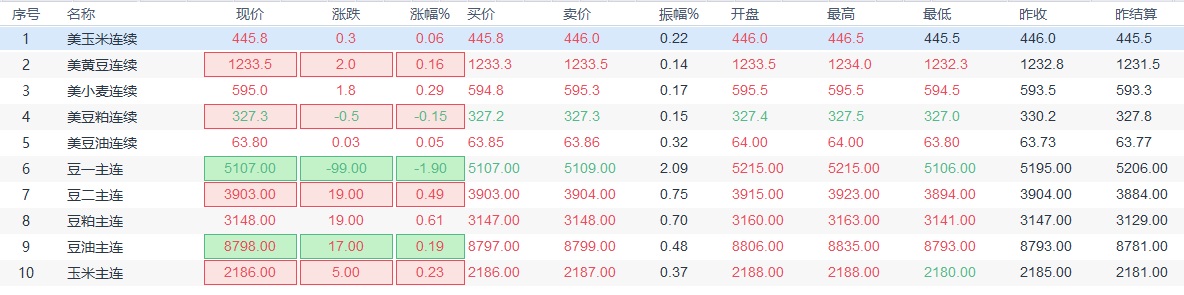
今日(11月16日)亞市早盤09:01,相關品種漲跌一覽
根據觀察,海外交易商估算的結果顯示:上週五(11月13日),芝加哥期貨交易所(CBOT)的大宗商品基金,對玉米期貨、大豆期貨、小麥期貨、豆粕期貨、豆油期貨的投機盤,即CBOT商品基金持倉淨頭寸、淨頭寸均值,見下方特製圖表:
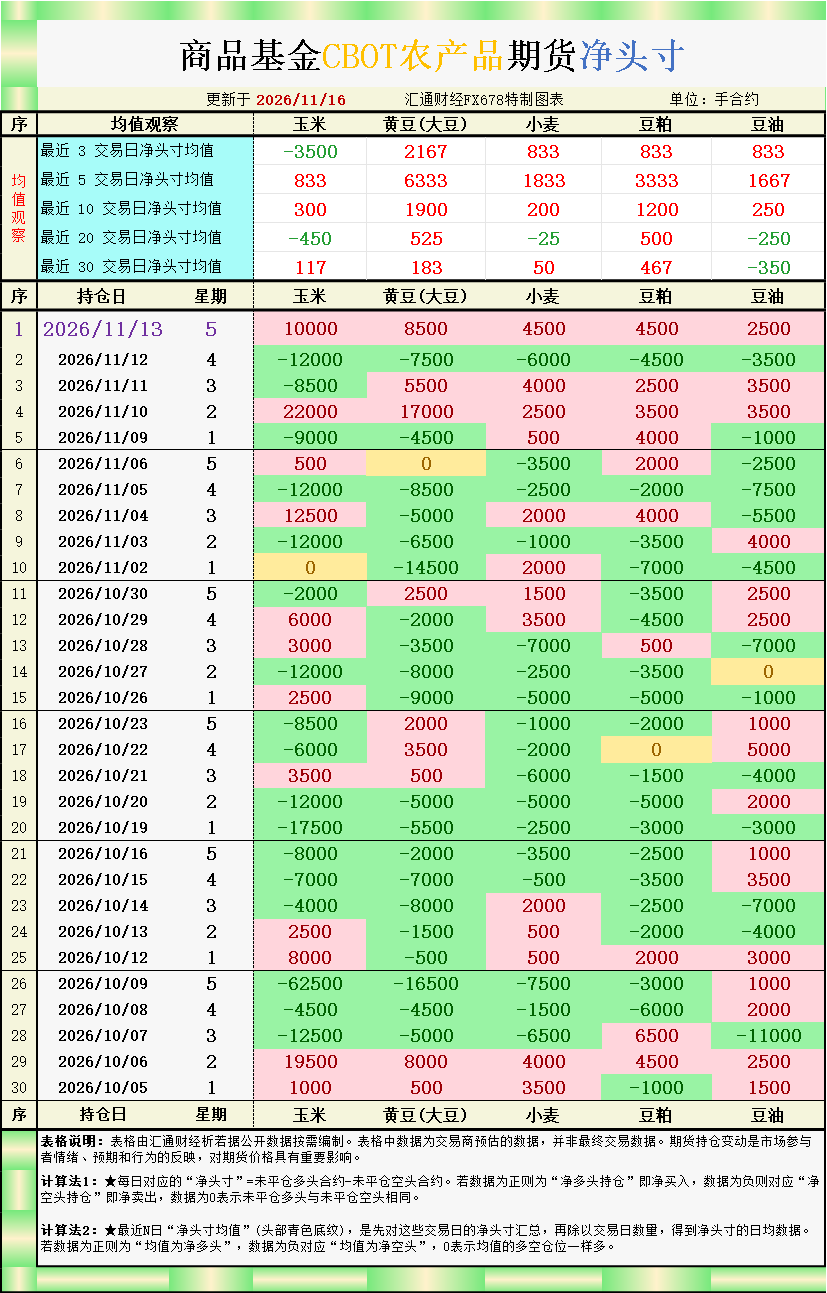
對以上持倉圖表的淨頭寸及均值解讀如下:
【CBOT玉米投機頭寸為淨買入10000手;最近3交易日淨頭寸均值為淨賣出3500手;最近5交易日淨頭寸均值為淨買入833手;最近10交易日淨頭寸均值為淨買入300手;最近20交易日淨頭寸均值為淨賣出450手;最近30交易日淨頭寸均值為淨買入117手。】
【CBOT大豆投機頭寸為淨買入8500手;最近3交易日淨頭寸均值為淨買入2167手;最近5交易日淨頭寸均值為淨買入6333手;最近10交易日淨頭寸均值為淨買入1900手;最近20交易日淨頭寸均值為淨買入525手;最近30交易日淨頭寸均值為淨買入183手。】
【CBOT小麥投機頭寸為淨買入4500手;最近3交易日淨頭寸均值為淨買入833手;最近5交易日淨頭寸均值為淨買入1833手;最近10交易日淨頭寸均值為淨買入200手;最近20交易日淨頭寸均值為淨賣出25手;最近30交易日淨頭寸均值為淨買入50手。】
【CBOT豆粕投機頭寸為淨買入4500手;最近3交易日淨頭寸均值為淨買入833手;最近5交易日淨頭寸均值為淨買入3333手;最近10交易日淨頭寸均值為淨買入1200手;最近20交易日淨頭寸均值為淨買入500手;最近30交易日淨頭寸均值為淨買入467手。】
【CBOT豆油投機頭寸為淨買入2500手;最近3交易日淨頭寸均值為淨買入833手;最近5交易日淨頭寸均值為淨買入1667手;最近10交易日淨頭寸均值為淨買入250手;最近20交易日淨頭寸均值為淨賣出250手;最近30交易日淨頭寸均值為淨賣出350手。】
CBOT穀物持倉、基差、國際供需等揭露市場新動向,各品種具體分析詳見下方。
大豆上週五商品基金淨買入8500手,高於3日均值2167手、5日均值6333手——淨買入已持續多日,説明基金的買入是漸進的、有持續性的。1月合約收於12.315美元,漲12.5美分,觸及10月30日以來最高。
支撐來自兩個方向。其一是USDA報告確認的供應收緊——該機構將2026/27年度大豆期末庫存預估下調,而分析師此前預期增加,同時上調了出口前景。其二是出口需求的持續確認——美國農業部上週五報告向亞洲大國銷售13.4萬噸、向越南銷售12萬噸、向未知目的地銷售10萬噸大豆;截至11月5日當週的大豆出口銷售為120萬噸,處於分析師預期的85萬至200萬噸區間內。有經紀商直言,“我們仍在消化本週早些時候的報告,玉米和大豆的結轉庫存數字更友好”。
基差層面,中西部大豆基差大體持穩,部分地點因11月合約到期而轉向1月合約報價;蘇城粉碎廠基差下跌;美灣CIF大豆駁船升水因期貨上漲而持穩至走低。基差持穩而期貨上漲,説明現貨端在跟隨、而非引領這輪反彈。有經紀商指出,亞洲大國買家同時也在採購巴西大豆——這一細節的含義是:亞洲大國的採購是多元的,美國大豆的出口份額面臨南美競爭,這限制了大豆反彈的高度。12.31-1/2美元是收盤位置,上方看12.40至12.45美元,反彈的持續性取決於亞洲大國採購能否延續、以及基差能否跟隨期貨走強。
玉米上週五商品基金淨買入10000手,而3日均值為淨賣出3500手——單日流向的逆轉幅度顯著,説明基金在USDA報告與出口數據之後重新轉向做多。12月合約收於4.455美元,漲3美分,周線漲0.9%,從此前觸及的四個月低點回升。
支撐來自兩個方向。其一是USDA報告將美國玉米期末庫存預估下調至低於分析師預期的水平。其二是出口銷售的強勁——截至11月5日當週的玉米出口銷售為290萬噸,處於分析師預期的200萬至300萬噸區間的上沿;美國農業部還報告向墨西哥銷售30.33萬噸玉米。有經紀商稱,“玉米和大豆的結轉庫存數字更友好”,這一表述點明瞭報告的核心利多。
基差層面,中西部玉米基差大體持穩,莫里斯的河流碼頭與康瑟爾布拉夫斯的糧庫走高,辛辛那提的糧庫下跌;美灣CIF玉米駁船升水因期貨上漲而持穩至走低。出口銷售處於預期上沿,與基差的持穩形成呼應——説明出口需求是真實的,但並未強到足以推動基差大幅走強。4.45-1/2美元是收盤位置,上方看4.50至4.55美元,反彈需要出口銷售持續超預期來推動。
小麥上週五商品基金淨買入4500手,高於3日均值833手、5日均值1833手——淨買入已持續多日,方向一致。12月合約收於5.932美元,漲9美分,盤中曾觸及6月30日以來最低的5.82美元后反彈。
反彈的驅動是技術性買盤——有交易商指出,週四的跌幅“過度”,上週五的反彈是對此的修正。有諮詢機構負責人稱,“黑海沒有停火進展的跡象,有限的裝運應支撐小麥價格”,但他補充稱,“具有競爭力的新作阿根廷小麥可能仍是價格的上限”。這一組判斷的含義是:小麥的反彈由技術面驅動,而其基本面受兩個方向的力量制約——黑海供應的持續中斷為價格提供支撐,但阿根廷新作的競爭性定價構成上限。有機構分析師直言:“如果小麥開始從黑海流出,價格可能有更多下行空間;如果不流出,我們現在正接近價格底部。”
基差層面,美國平原地區硬紅冬小麥基差持穩至走高,因期貨上漲、交易有限。國際交易方面,約旦發佈12萬噸磨粉小麥與12萬噸飼料大麥的招標;土耳其將在11月17日至18日出口40萬噸磨粉小麥與10萬噸硬質小麥——土耳其因創紀錄豐收而出口,構成供應端的額外壓力。5.932美元是收盤位置,上方看6.00美元,黑海與阿根廷的供應動態是下一階段的主導變量。基金淨買入4500手與“跌幅過度”的判斷形成呼應,但小麥的反彈能否持續,取決於黑海供應是否繼續受限。
豆粕上週五商品基金淨買入4500手,與5日均值3333手接近、高於10日均值1200手——淨買入方向一致,説明基金的買入是漸進的。12月合約收於329.80美元,漲4.40美元。現貨基差在鐵路與卡車終端持穩,因期貨上漲。
美國農業部報告當週豆粕淨出口銷售36.09萬噸,處於分析師預期的25萬至45萬噸區間內。分析師預期全國油籽加工商協會週一發佈的報告將顯示,10月大豆壓榨量為2.25428億蒲式耳,較9月的1.963億蒲式耳增長14.8%、但較2025年10月的紀錄高位下降1.0%。這一預期的含義是:隨着收割推進、加工商獲得新鮮供應,壓榨量從13個月低點回升——這增加了豆粕的供應,但也反映了壓榨利潤的改善。基金淨買入4500手與壓榨預期回升形成呼應,説明豆粕的反彈有基本面的支撐,而非單純的成本傳導。329.80美元對應新作壓榨供應的邊際定價,短期在325至335美元/短噸區間震盪的概率較大。
豆油上週五商品基金淨買入2500手,高於3日均值833手、5日均值1667手——淨買入已持續多日,方向一致。
豆油作為生物柴油原料,其定價邏輯與大豆(成本端)和原油(能源端)雙重綁定。上週五上大豆漲12.5美分,成本端構成向上的牽引;能源端,原油上週五上漲,使棉花替代品聚酯的生產成本更高——這一細節雖針對棉花,但同樣説明能源端的走強對植物油構成邊際支撐。從壓榨鏈條看,大豆上漲提高壓榨成本,豆粕跟漲,壓榨利潤的變化取決於兩者的漲幅差;若壓榨利潤改善,可能刺激壓榨量、增加豆油供應,對豆油構成偏空變量。但生物柴油需求的政策底與原油的走強,為豆油提供下方支撐。基金淨買入2500手與成本端、能源端的雙支撐形成呼應,説明豆油的反彈有兩條渠道的依據。豆油當前缺乏獨立的向上驅動,更多是被動跟隨大豆與原油的走勢,短期震盪偏強的概率較大。
綜合五大品種的持倉數據,一個清晰的特徵是全線淨買入:玉米10000手、大豆8500手、小麥4500手、豆粕4500手、豆油2500手。這一格局説明,基金在USDA報告與出口數據之後重新轉向做多——上週四因美元創19個月新高而出現的全線淨賣出(玉米12000手、大豆7500手、小麥6000手、豆粕4500手、豆油3500手),在上週五被全面逆轉。其中玉米的逆轉最劇烈(3日均值淨賣出3500手對單日淨買入10000手),大豆的連續淨買入最穩固(5日均值淨買入6333手對單日8500手),小麥的淨買入與“跌幅過度”的技術判斷形成呼應。
基差與期貨的分化是貫穿性信號。大豆與玉米的中西部基差均大體持穩、美灣CIF升水因期貨上漲而持穩至走低——現貨端在跟隨、而非引領這輪反彈。這一格局的含義是:出口需求是真實的(大豆120萬噸、玉米290萬噸的周度銷售均處於預期區間上沿或上沿),但尚未強到足以推動基差大幅走強。
盤面展望上,大豆能否守住12.20美元並延續連續淨買入的動能、玉米能否在4.40美元上方鞏固、小麥能否突破6.00美元,是檢驗本輪全線淨買入能否升級為趨勢的三個觀察點。未來一到兩週的關鍵驗證點是:亞洲大國採購的節奏(上週五的單日銷售與周度120萬噸説明採購在推進,但南美競爭構成上限)、美元的走向(若美元回調,出口需求可能獲得進一步支撐)、以及黑海與阿根廷的供應動態(黑海和談無進展支撐小麥,阿根廷新作競爭構成上限)。在供應收緊重新主導定價、美元與出口待驗的格局下,盤面的短期方向偏向上修,但反彈的高度取決於出口銷售的持續性與美元的回調——若二者未能兑現,這輪反彈可能只是將價格推回此前的震盪區間。
市場重新開始消化USDA報告的利多,而此前美元走強引發的拋售被證明“過度”。有經紀商直言,“我們仍在消化本週早些時候的報告,玉米和大豆的結轉庫存數字更友好”;有諮詢機構負責人則稱,“穀物在此前經歷大幅拋售後強勁反彈”。換言之,上週四因美元創19個月新高而出現的全線下跌,在上週五被重新評估——出口銷售數據的強勁、USDA報告確認的供應收緊,以及技術面的超賣修復,共同推動了這輪反彈。
當前CBOT穀物正處於“USDA供應收緊”與“美元走強”兩股力量的拉鋸之中,而上週五的反彈説明,在美元暫歇之際,供應端的基本面重新佔據了定價的主導。基金在此前的拋售中已大幅削減多頭,這為反彈提供了倉位基礎。基差的表現提供了對照——中西部基差大體持穩,美灣CIF升水因期貨上漲而持穩至走低,説明現貨端在跟隨期貨、而非引領。
今日(11月16日)亞市早盤09:01,相關品種漲跌一覽
根據觀察,海外交易商估算的結果顯示:上週五(11月13日),芝加哥期貨交易所(CBOT)的大宗商品基金,對玉米期貨、大豆期貨、小麥期貨、豆粕期貨、豆油期貨的投機盤,即CBOT商品基金持倉淨頭寸、淨頭寸均值,見下方特製圖表:
對以上持倉圖表的淨頭寸及均值解讀如下:
【CBOT玉米投機頭寸為淨買入10000手;最近3交易日淨頭寸均值為淨賣出3500手;最近5交易日淨頭寸均值為淨買入833手;最近10交易日淨頭寸均值為淨買入300手;最近20交易日淨頭寸均值為淨賣出450手;最近30交易日淨頭寸均值為淨買入117手。】
【CBOT大豆投機頭寸為淨買入8500手;最近3交易日淨頭寸均值為淨買入2167手;最近5交易日淨頭寸均值為淨買入6333手;最近10交易日淨頭寸均值為淨買入1900手;最近20交易日淨頭寸均值為淨買入525手;最近30交易日淨頭寸均值為淨買入183手。】
【CBOT小麥投機頭寸為淨買入4500手;最近3交易日淨頭寸均值為淨買入833手;最近5交易日淨頭寸均值為淨買入1833手;最近10交易日淨頭寸均值為淨買入200手;最近20交易日淨頭寸均值為淨賣出25手;最近30交易日淨頭寸均值為淨買入50手。】
【CBOT豆粕投機頭寸為淨買入4500手;最近3交易日淨頭寸均值為淨買入833手;最近5交易日淨頭寸均值為淨買入3333手;最近10交易日淨頭寸均值為淨買入1200手;最近20交易日淨頭寸均值為淨買入500手;最近30交易日淨頭寸均值為淨買入467手。】
【CBOT豆油投機頭寸為淨買入2500手;最近3交易日淨頭寸均值為淨買入833手;最近5交易日淨頭寸均值為淨買入1667手;最近10交易日淨頭寸均值為淨買入250手;最近20交易日淨頭寸均值為淨賣出250手;最近30交易日淨頭寸均值為淨賣出350手。】
CBOT穀物持倉、基差、國際供需等揭露市場新動向,各品種具體分析詳見下方。
大豆:淨買入8500手、連續五日淨買入,亞洲大國採購與USDA庫存下調雙支撐
大豆上週五商品基金淨買入8500手,高於3日均值2167手、5日均值6333手——淨買入已持續多日,説明基金的買入是漸進的、有持續性的。1月合約收於12.315美元,漲12.5美分,觸及10月30日以來最高。
支撐來自兩個方向。其一是USDA報告確認的供應收緊——該機構將2026/27年度大豆期末庫存預估下調,而分析師此前預期增加,同時上調了出口前景。其二是出口需求的持續確認——美國農業部上週五報告向亞洲大國銷售13.4萬噸、向越南銷售12萬噸、向未知目的地銷售10萬噸大豆;截至11月5日當週的大豆出口銷售為120萬噸,處於分析師預期的85萬至200萬噸區間內。有經紀商直言,“我們仍在消化本週早些時候的報告,玉米和大豆的結轉庫存數字更友好”。
基差層面,中西部大豆基差大體持穩,部分地點因11月合約到期而轉向1月合約報價;蘇城粉碎廠基差下跌;美灣CIF大豆駁船升水因期貨上漲而持穩至走低。基差持穩而期貨上漲,説明現貨端在跟隨、而非引領這輪反彈。有經紀商指出,亞洲大國買家同時也在採購巴西大豆——這一細節的含義是:亞洲大國的採購是多元的,美國大豆的出口份額面臨南美競爭,這限制了大豆反彈的高度。12.31-1/2美元是收盤位置,上方看12.40至12.45美元,反彈的持續性取決於亞洲大國採購能否延續、以及基差能否跟隨期貨走強。
玉米:淨買入10000手逆轉3日淨賣出,出口銷售處於預期上沿
玉米上週五商品基金淨買入10000手,而3日均值為淨賣出3500手——單日流向的逆轉幅度顯著,説明基金在USDA報告與出口數據之後重新轉向做多。12月合約收於4.455美元,漲3美分,周線漲0.9%,從此前觸及的四個月低點回升。
支撐來自兩個方向。其一是USDA報告將美國玉米期末庫存預估下調至低於分析師預期的水平。其二是出口銷售的強勁——截至11月5日當週的玉米出口銷售為290萬噸,處於分析師預期的200萬至300萬噸區間的上沿;美國農業部還報告向墨西哥銷售30.33萬噸玉米。有經紀商稱,“玉米和大豆的結轉庫存數字更友好”,這一表述點明瞭報告的核心利多。
基差層面,中西部玉米基差大體持穩,莫里斯的河流碼頭與康瑟爾布拉夫斯的糧庫走高,辛辛那提的糧庫下跌;美灣CIF玉米駁船升水因期貨上漲而持穩至走低。出口銷售處於預期上沿,與基差的持穩形成呼應——説明出口需求是真實的,但並未強到足以推動基差大幅走強。4.45-1/2美元是收盤位置,上方看4.50至4.55美元,反彈需要出口銷售持續超預期來推動。
小麥:淨買入4500手、連續淨買入,從6月30日低點技術性反彈
小麥上週五商品基金淨買入4500手,高於3日均值833手、5日均值1833手——淨買入已持續多日,方向一致。12月合約收於5.932美元,漲9美分,盤中曾觸及6月30日以來最低的5.82美元后反彈。
反彈的驅動是技術性買盤——有交易商指出,週四的跌幅“過度”,上週五的反彈是對此的修正。有諮詢機構負責人稱,“黑海沒有停火進展的跡象,有限的裝運應支撐小麥價格”,但他補充稱,“具有競爭力的新作阿根廷小麥可能仍是價格的上限”。這一組判斷的含義是:小麥的反彈由技術面驅動,而其基本面受兩個方向的力量制約——黑海供應的持續中斷為價格提供支撐,但阿根廷新作的競爭性定價構成上限。有機構分析師直言:“如果小麥開始從黑海流出,價格可能有更多下行空間;如果不流出,我們現在正接近價格底部。”
基差層面,美國平原地區硬紅冬小麥基差持穩至走高,因期貨上漲、交易有限。國際交易方面,約旦發佈12萬噸磨粉小麥與12萬噸飼料大麥的招標;土耳其將在11月17日至18日出口40萬噸磨粉小麥與10萬噸硬質小麥——土耳其因創紀錄豐收而出口,構成供應端的額外壓力。5.932美元是收盤位置,上方看6.00美元,黑海與阿根廷的供應動態是下一階段的主導變量。基金淨買入4500手與“跌幅過度”的判斷形成呼應,但小麥的反彈能否持續,取決於黑海供應是否繼續受限。
豆粕:淨買入4500手、連續淨買入,壓榨預期回升
豆粕上週五商品基金淨買入4500手,與5日均值3333手接近、高於10日均值1200手——淨買入方向一致,説明基金的買入是漸進的。12月合約收於329.80美元,漲4.40美元。現貨基差在鐵路與卡車終端持穩,因期貨上漲。
美國農業部報告當週豆粕淨出口銷售36.09萬噸,處於分析師預期的25萬至45萬噸區間內。分析師預期全國油籽加工商協會週一發佈的報告將顯示,10月大豆壓榨量為2.25428億蒲式耳,較9月的1.963億蒲式耳增長14.8%、但較2025年10月的紀錄高位下降1.0%。這一預期的含義是:隨着收割推進、加工商獲得新鮮供應,壓榨量從13個月低點回升——這增加了豆粕的供應,但也反映了壓榨利潤的改善。基金淨買入4500手與壓榨預期回升形成呼應,説明豆粕的反彈有基本面的支撐,而非單純的成本傳導。329.80美元對應新作壓榨供應的邊際定價,短期在325至335美元/短噸區間震盪的概率較大。
豆油:淨買入2500手、連續淨買入,成本端與能源端雙支撐
豆油上週五商品基金淨買入2500手,高於3日均值833手、5日均值1667手——淨買入已持續多日,方向一致。
豆油作為生物柴油原料,其定價邏輯與大豆(成本端)和原油(能源端)雙重綁定。上週五上大豆漲12.5美分,成本端構成向上的牽引;能源端,原油上週五上漲,使棉花替代品聚酯的生產成本更高——這一細節雖針對棉花,但同樣説明能源端的走強對植物油構成邊際支撐。從壓榨鏈條看,大豆上漲提高壓榨成本,豆粕跟漲,壓榨利潤的變化取決於兩者的漲幅差;若壓榨利潤改善,可能刺激壓榨量、增加豆油供應,對豆油構成偏空變量。但生物柴油需求的政策底與原油的走強,為豆油提供下方支撐。基金淨買入2500手與成本端、能源端的雙支撐形成呼應,説明豆油的反彈有兩條渠道的依據。豆油當前缺乏獨立的向上驅動,更多是被動跟隨大豆與原油的走勢,短期震盪偏強的概率較大。
總結:全線淨買入,倉位與USDA報告重新站在同一邊
綜合五大品種的持倉數據,一個清晰的特徵是全線淨買入:玉米10000手、大豆8500手、小麥4500手、豆粕4500手、豆油2500手。這一格局説明,基金在USDA報告與出口數據之後重新轉向做多——上週四因美元創19個月新高而出現的全線淨賣出(玉米12000手、大豆7500手、小麥6000手、豆粕4500手、豆油3500手),在上週五被全面逆轉。其中玉米的逆轉最劇烈(3日均值淨賣出3500手對單日淨買入10000手),大豆的連續淨買入最穩固(5日均值淨買入6333手對單日8500手),小麥的淨買入與“跌幅過度”的技術判斷形成呼應。
基差與期貨的分化是貫穿性信號。大豆與玉米的中西部基差均大體持穩、美灣CIF升水因期貨上漲而持穩至走低——現貨端在跟隨、而非引領這輪反彈。這一格局的含義是:出口需求是真實的(大豆120萬噸、玉米290萬噸的周度銷售均處於預期區間上沿或上沿),但尚未強到足以推動基差大幅走強。
盤面展望上,大豆能否守住12.20美元並延續連續淨買入的動能、玉米能否在4.40美元上方鞏固、小麥能否突破6.00美元,是檢驗本輪全線淨買入能否升級為趨勢的三個觀察點。未來一到兩週的關鍵驗證點是:亞洲大國採購的節奏(上週五的單日銷售與周度120萬噸説明採購在推進,但南美競爭構成上限)、美元的走向(若美元回調,出口需求可能獲得進一步支撐)、以及黑海與阿根廷的供應動態(黑海和談無進展支撐小麥,阿根廷新作競爭構成上限)。在供應收緊重新主導定價、美元與出口待驗的格局下,盤面的短期方向偏向上修,但反彈的高度取決於出口銷售的持續性與美元的回調——若二者未能兑現,這輪反彈可能只是將價格推回此前的震盪區間。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。