美元兑印度卢比连续两日上涨后调整,是转折还是喘息?
2026-11-16 16:16:07
美元兑印度卢比在连续两日上涨后周一(11月16日)欧洲时段小幅调整,当前交投于94附近。
因印度卢比夹在走强的美元与高企的美债收益率之间。
这些市场走势在很大程度上由对美联储将加快货币紧缩步伐的预期升温所驱动。
印度卢比可能从外国证券投资流入的强劲复苏中获得支撑。
海外投资者本月迄今已买入近90亿美元印度股票,较9月与10月各约35亿美元的流出大幅逆转。
一家私营银行的外汇交易员指出,当前水平有利于进口商加大套保,但外资流入的规模使“彻底看空卢比”变得困难。
卢比的支撑有一条独立于美元端的逻辑——外资流入通过股市与汇市的联动转化为对卢比的需求,而近90亿美元的规模足以抵消美元走强与收益率上行带来的部分压力。
有机构策略师将印度卢比描述为“本月新兴市场中的意外明星(兑美元总回报+1.6%)”,强调这一走势“由FPI流入已超50亿美元推动”,因投资者将市场押注扩展至韩国与中国台湾等AI主题市场之外。
他们补充称,情绪还受到“美国中期选举后对伊朗停火的乐观情绪推动,使布伦特跌向90美元/桶”的支撑,在卢比已接近兑美元六个月低位之际,强化了其建设性背景。
卢比的强势并非来自国内基本面的突变,而是来自“资金轮动+油价回落”的组合——当全球资金从AI主题市场分散、且油价因缓和预期回落时,印度作为“非AI、能源进口”的经济体反而受益。
卢比面临的逆风也较少,因油价下跌缓解了印度的石油美元需求。
油价走低,因交易者在权衡中东供应强劲的迹象与地缘缓和信号——德黑兰表示外交解决仍有可能,特朗普称对伊朗的额外打击可能不再必要。
油价下跌直接改善印度的贸易条件,与外资流入形成双重支撑——前者作用于进口账单,后者作用于资本账户。
有机构经济学家预计,印度10月整体CPI已“突破印度央行上限”,其经济学团队预测通胀为6.3%。
在他们看来,这一结果“应锁定12月4日货币政策委员会的25个基点加息”,强化了印度央行将对最新价格上行意外作出回应的预期。
与此同时,美元继续从市场对美联储12月加息的猜测中获得支撑——据CME FedWatch工具,市场定价下月加息25个基点的概率接近93.5%,将当前3.75%至4.0%的目标区间上调,并在1月再加一次。
交易者等待美联储主席沃什关于“人工智能与金融稳定”的讲话,以及本周的美国10月零售销售与FOMC会议纪要。
印度央行与美联储可能同步加息——若印度CPI达6.3%、印度央行12月4日加息,而美联储12月加息,两国的利差可能保持不变,卢比的利差劣势不会进一步扩大,这为卢比提供了另一层缓冲。
美元兑卢比在连续两日上涨后小幅调整,卢比夹在走强的美元与高企的美债收益率之间。
支撑来自两条渠道:外国投资者本月已买入近90亿美元印度股票、从9月与10月的流出大幅逆转,机构将卢比称为“本月新兴市场的意外明星”、FPI流入超50亿美元;油价因中东供应强劲与缓和迹象而下跌,减少印度的石油美元需求。
美元端,12月加息概率100%,等待沃什讲话与本周的美国零售销售、FOMC纪要。
印度端,10月CPI预计达6.3%、突破央行上限,机构预计12月4日会议加息25个基点——若印度央行与美联储同步加息,利差可能保持不变,卢比的利差劣势不会进一步扩大,这为卢比提供了另一层缓冲。
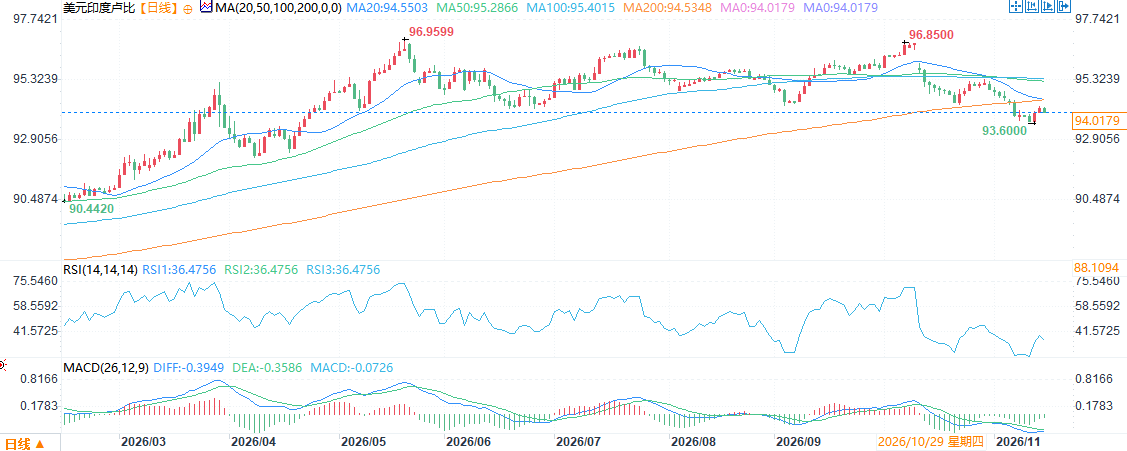
(美元兑印度卢比日线图,)
北京时间16:10,美元兑印度卢比报94.02/03。
因印度卢比夹在走强的美元与高企的美债收益率之间。
这些市场走势在很大程度上由对美联储将加快货币紧缩步伐的预期升温所驱动。
外资流入:本月近90亿美元,从9月与10月的流出大幅逆转
印度卢比可能从外国证券投资流入的强劲复苏中获得支撑。
海外投资者本月迄今已买入近90亿美元印度股票,较9月与10月各约35亿美元的流出大幅逆转。
一家私营银行的外汇交易员指出,当前水平有利于进口商加大套保,但外资流入的规模使“彻底看空卢比”变得困难。
卢比的支撑有一条独立于美元端的逻辑——外资流入通过股市与汇市的联动转化为对卢比的需求,而近90亿美元的规模足以抵消美元走强与收益率上行带来的部分压力。
机构观点:卢比是“本月新兴市场的意外明星”,FPI流入超50亿美元
有机构策略师将印度卢比描述为“本月新兴市场中的意外明星(兑美元总回报+1.6%)”,强调这一走势“由FPI流入已超50亿美元推动”,因投资者将市场押注扩展至韩国与中国台湾等AI主题市场之外。
他们补充称,情绪还受到“美国中期选举后对伊朗停火的乐观情绪推动,使布伦特跌向90美元/桶”的支撑,在卢比已接近兑美元六个月低位之际,强化了其建设性背景。
卢比的强势并非来自国内基本面的突变,而是来自“资金轮动+油价回落”的组合——当全球资金从AI主题市场分散、且油价因缓和预期回落时,印度作为“非AI、能源进口”的经济体反而受益。
油价:中东供应强劲与缓和迹象推动下跌,减少石油美元需求
卢比面临的逆风也较少,因油价下跌缓解了印度的石油美元需求。
油价走低,因交易者在权衡中东供应强劲的迹象与地缘缓和信号——德黑兰表示外交解决仍有可能,特朗普称对伊朗的额外打击可能不再必要。
油价下跌直接改善印度的贸易条件,与外资流入形成双重支撑——前者作用于进口账单,后者作用于资本账户。
印度通胀与美联储:CPI料达6.3%突破上限,12月加息概率100%
有机构经济学家预计,印度10月整体CPI已“突破印度央行上限”,其经济学团队预测通胀为6.3%。
在他们看来,这一结果“应锁定12月4日货币政策委员会的25个基点加息”,强化了印度央行将对最新价格上行意外作出回应的预期。
与此同时,美元继续从市场对美联储12月加息的猜测中获得支撑——据CME FedWatch工具,市场定价下月加息25个基点的概率接近93.5%,将当前3.75%至4.0%的目标区间上调,并在1月再加一次。
交易者等待美联储主席沃什关于“人工智能与金融稳定”的讲话,以及本周的美国10月零售销售与FOMC会议纪要。
印度央行与美联储可能同步加息——若印度CPI达6.3%、印度央行12月4日加息,而美联储12月加息,两国的利差可能保持不变,卢比的利差劣势不会进一步扩大,这为卢比提供了另一层缓冲。
结论
美元兑卢比在连续两日上涨后小幅调整,卢比夹在走强的美元与高企的美债收益率之间。
支撑来自两条渠道:外国投资者本月已买入近90亿美元印度股票、从9月与10月的流出大幅逆转,机构将卢比称为“本月新兴市场的意外明星”、FPI流入超50亿美元;油价因中东供应强劲与缓和迹象而下跌,减少印度的石油美元需求。
美元端,12月加息概率100%,等待沃什讲话与本周的美国零售销售、FOMC纪要。
印度端,10月CPI预计达6.3%、突破央行上限,机构预计12月4日会议加息25个基点——若印度央行与美联储同步加息,利差可能保持不变,卢比的利差劣势不会进一步扩大,这为卢比提供了另一层缓冲。
(美元兑印度卢比日线图,)
北京时间16:10,美元兑印度卢比报94.02/03。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。