













黄金加速下行,超跌反弹无望?
2026-11-20 10:08:31
黄金周五亚洲早盘承压至3570 美元附近。该贵金属延续下行,因市场对美联储进一步加息的预期升温。需要指出的是,当前位置已较素材所载的 3630 美元再跌约60 美元,且短期形成了空头加速的形态 —— 价格不仅位于布林带中轨与 100 日均线下方,连下轨(约 3705)也已远在上方,属于深度 “带外运行”。
10 月 FOMC 会议纪要显示,几乎所有美联储官员都预计利率将需要上行。纪要还显示,决策者认为通胀风险正在上升,可能需要更为紧缩的政策回应,这强化了本周多位政策制定者的言论 —— 包括理事克里斯托弗?沃勒,他表示美联储可能需要对价格上涨作出更积极的回应。
EverBank 世界市场主管克里斯?加夫尼(Chris Gaffney)表示:“利率预期和强势美元是今日打压金价的两个因素。上月 FOMC 会议纪要显示几乎所有官员预计利率将需要上行,而自该会议以来公布的通胀数据支持美国进一步加息。”
据芝商所 FedWatch 工具,市场目前定价 12 月加息25 个基点的概率接近97.3%,而加息50 个基点的概率为2.7%。更高的利率通常不利于不支付利息的黄金。华侨银行(OCBC)分析师指出,“对 AI 支出的担忧、美联储预期的鹰派转变以及中东局势降温的希望,已引发市场剧烈波动”,其中 “工业金属尤其是铜领跌抛售,黄金也随之走弱”。他们补充说,“对美联储过度紧缩和 AI 相关需求放缓的担忧都打压了金属”,强化了整个板块的下行压力。
“更弱的大宗商品价格通过恶化南非兰特、墨西哥比索和巴西雷亚尔的贸易条件前景而增加了压力,促使套息交易平仓”,因投资者重新评估高收益新兴市场货币的吸引力。该行认为,“这一走势延续了近几周更广泛的市场错位模式 —— 过去一周美国收益率大幅上升,而科技板块和油价在民主党横扫美国中期选举后下跌”。在能源市场,华侨银行指出,“油价走低应继续为印度的进口账单和美元需求提供一些缓解,尽管在地缘政治紧张之下,这轮下跌的可持续性仍是疑问”。
美联储古尔斯比的表现为略低于基线,FXS 讲话追踪评分为7.1/10,对比既定的 7.2/10 均值,但基调仍牢牢聚焦于通胀风险。其强调就业市场稳定而通胀 “远高于” 2% 的目标,并突出持续的关税效应与潜在的 AI 驱动过热,这些言论在通胀预测上偏向鹰派,尽管其承认消费需求稳健。其反复框定美联储在通胀上的 “失败” 以及需要防止 AI 浪潮使经济过热,强化了维持政策紧缩的倾向,这对美元构成广泛支撑。FXS 美联储情绪指数下降0.06 点至 150.56。
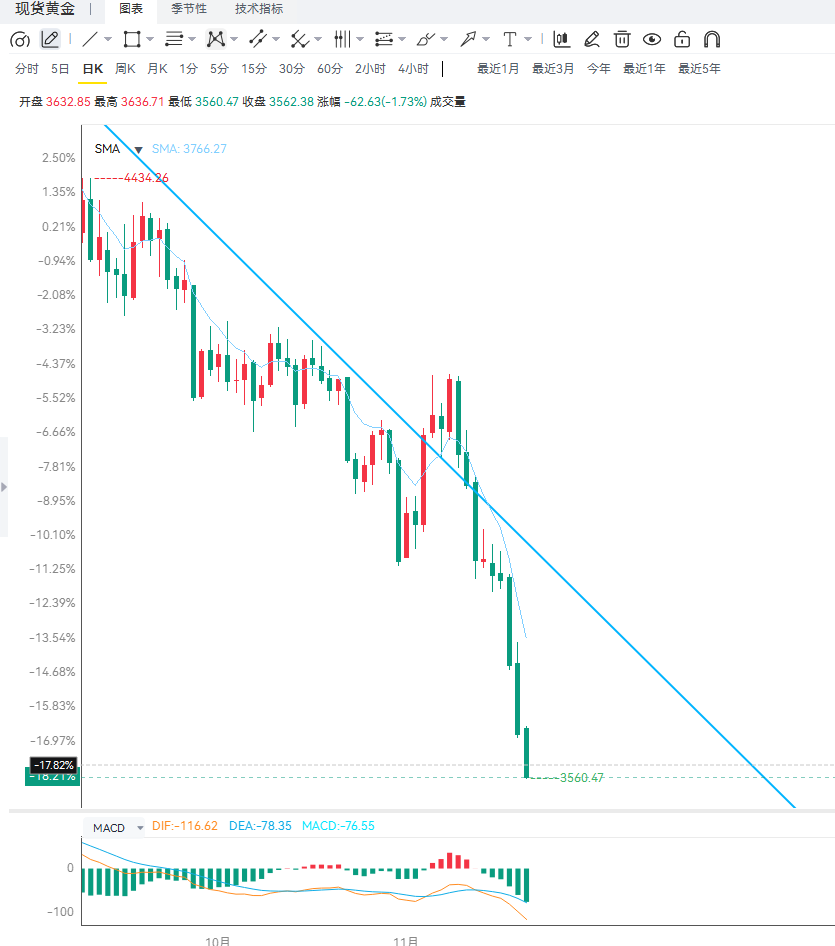
技术面看,日线级别MACD尚未止跌,这意味着空头动能仍在释放,且短期已形成空头加速—— 加速下跌的特征通常伴随波动率放大,与 “波动率有望进一步增加” 的判断一致。上方3630是短期反弹压力位,该位不收复则空头结构不变;再上方是素材标注的布林下轨约3705,两个位置相差 75 美元,共同构成短线的双重压制。下方3500是下一个关键观察位,若失守则不排除进一步下探。4 小时级别上,价格自11月19日的 3735 进一步下行至 3570,两日累计约165 美元,且下跌斜率明显陡于此前从 3985 到 3735 的阶段,符合 “空头加速” 的形态判断。在这种加速结构中,技术性反弹往往短促且幅度有限,3630 作为最近的反弹压力位具有实际参考意义。综合来看,当前的关键在于 3500 能否守住:守住则可能形成一次超跌修复,失守则打开更深的下跌空间。
编辑总结
黄金当前的下行由 “政策” 与 “需求” 两条线索共同驱动,且都在强化。政策端:10 月纪要显示几乎所有官员预计利率需要上行、通胀风险上升、可能需要更紧缩的回应,12 月加息25 个基点已被 97.3% 定价,50 个基点仍有 2.7% 的尾部。需求端:华侨银行明确提出 “对 AI 支出的担忧” 与 “对美联储过度紧缩的担忧” 共同打压金属,铜领跌,套息交易因贸易条件恶化而平仓 —— 这已不是黄金的孤立下跌,而是整个金属与商品板块的系统性重估。3630 是短期反弹压力,3500 是下一个关键观察位,3705 的布林下轨构成更远的压制。中期看,若日线 MACD 继续向下、且 “AI 疑虑→需求担忧” 的叙事延续,金价下探 3500 甚至更低的概率较高;若美联储表态出现转向、或中东局势重新升温,则超卖后的修复可能出现,但需先收复 3630 才能确认。重点关注日线 MACD 能否止跌、3500 关口的攻防、12 月加息定价的进一步收敛、AI 资本开支相关信号,以及中东局势的反复。
10 月 FOMC 会议纪要显示,几乎所有美联储官员都预计利率将需要上行。纪要还显示,决策者认为通胀风险正在上升,可能需要更为紧缩的政策回应,这强化了本周多位政策制定者的言论 —— 包括理事克里斯托弗?沃勒,他表示美联储可能需要对价格上涨作出更积极的回应。
EverBank 世界市场主管克里斯?加夫尼(Chris Gaffney)表示:“利率预期和强势美元是今日打压金价的两个因素。上月 FOMC 会议纪要显示几乎所有官员预计利率将需要上行,而自该会议以来公布的通胀数据支持美国进一步加息。”
据芝商所 FedWatch 工具,市场目前定价 12 月加息25 个基点的概率接近97.3%,而加息50 个基点的概率为2.7%。更高的利率通常不利于不支付利息的黄金。华侨银行(OCBC)分析师指出,“对 AI 支出的担忧、美联储预期的鹰派转变以及中东局势降温的希望,已引发市场剧烈波动”,其中 “工业金属尤其是铜领跌抛售,黄金也随之走弱”。他们补充说,“对美联储过度紧缩和 AI 相关需求放缓的担忧都打压了金属”,强化了整个板块的下行压力。
“更弱的大宗商品价格通过恶化南非兰特、墨西哥比索和巴西雷亚尔的贸易条件前景而增加了压力,促使套息交易平仓”,因投资者重新评估高收益新兴市场货币的吸引力。该行认为,“这一走势延续了近几周更广泛的市场错位模式 —— 过去一周美国收益率大幅上升,而科技板块和油价在民主党横扫美国中期选举后下跌”。在能源市场,华侨银行指出,“油价走低应继续为印度的进口账单和美元需求提供一些缓解,尽管在地缘政治紧张之下,这轮下跌的可持续性仍是疑问”。
美联储古尔斯比的表现为略低于基线,FXS 讲话追踪评分为7.1/10,对比既定的 7.2/10 均值,但基调仍牢牢聚焦于通胀风险。其强调就业市场稳定而通胀 “远高于” 2% 的目标,并突出持续的关税效应与潜在的 AI 驱动过热,这些言论在通胀预测上偏向鹰派,尽管其承认消费需求稳健。其反复框定美联储在通胀上的 “失败” 以及需要防止 AI 浪潮使经济过热,强化了维持政策紧缩的倾向,这对美元构成广泛支撑。FXS 美联储情绪指数下降0.06 点至 150.56。
技术面看,日线级别MACD尚未止跌,这意味着空头动能仍在释放,且短期已形成空头加速—— 加速下跌的特征通常伴随波动率放大,与 “波动率有望进一步增加” 的判断一致。上方3630是短期反弹压力位,该位不收复则空头结构不变;再上方是素材标注的布林下轨约3705,两个位置相差 75 美元,共同构成短线的双重压制。下方3500是下一个关键观察位,若失守则不排除进一步下探。4 小时级别上,价格自11月19日的 3735 进一步下行至 3570,两日累计约165 美元,且下跌斜率明显陡于此前从 3985 到 3735 的阶段,符合 “空头加速” 的形态判断。在这种加速结构中,技术性反弹往往短促且幅度有限,3630 作为最近的反弹压力位具有实际参考意义。综合来看,当前的关键在于 3500 能否守住:守住则可能形成一次超跌修复,失守则打开更深的下跌空间。
编辑总结
黄金当前的下行由 “政策” 与 “需求” 两条线索共同驱动,且都在强化。政策端:10 月纪要显示几乎所有官员预计利率需要上行、通胀风险上升、可能需要更紧缩的回应,12 月加息25 个基点已被 97.3% 定价,50 个基点仍有 2.7% 的尾部。需求端:华侨银行明确提出 “对 AI 支出的担忧” 与 “对美联储过度紧缩的担忧” 共同打压金属,铜领跌,套息交易因贸易条件恶化而平仓 —— 这已不是黄金的孤立下跌,而是整个金属与商品板块的系统性重估。3630 是短期反弹压力,3500 是下一个关键观察位,3705 的布林下轨构成更远的压制。中期看,若日线 MACD 继续向下、且 “AI 疑虑→需求担忧” 的叙事延续,金价下探 3500 甚至更低的概率较高;若美联储表态出现转向、或中东局势重新升温,则超卖后的修复可能出现,但需先收复 3630 才能确认。重点关注日线 MACD 能否止跌、3500 关口的攻防、12 月加息定价的进一步收敛、AI 资本开支相关信号,以及中东局势的反复。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。

