黃金加速下行,超跌反彈無望?
2026-11-20 10:08:31
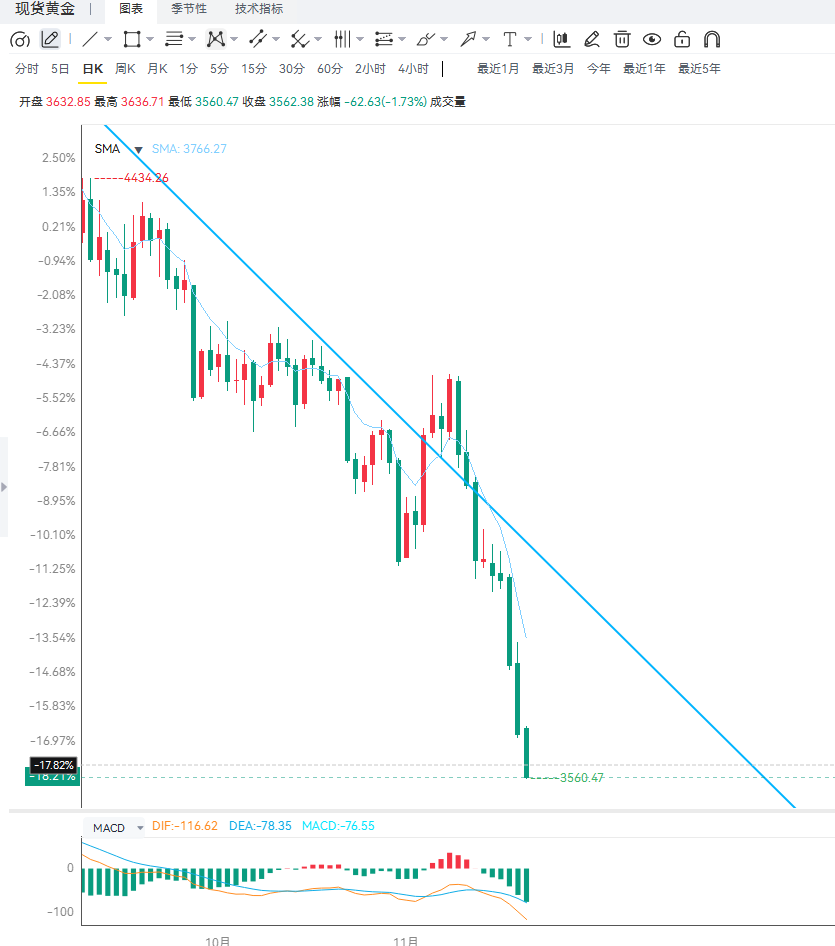
黃金週五亞洲早盤承壓至3570 美元附近。該貴金屬延續下行,因市場對美聯儲進一步加息的預期升温。需要指出的是,當前位置已較素材所載的 3630 美元再跌約60 美元,且短期形成了空頭加速的形態 —— 價格不僅位於布林帶中軌與 100 日均線下方,連下軌(約 3705)也已遠在上方,屬於深度 “帶外運行”。
10 月 FOMC 會議紀要顯示,幾乎所有美聯儲官員都預計利率將需要上行。紀要還顯示,決策者認為通脹風險正在上升,可能需要更為緊縮的政策回應,這強化了本週多位政策制定者的言論 —— 包括理事克里斯托弗?沃勒,他表示美聯儲可能需要對價格上漲作出更積極的回應。
EverBank 世界市場主管克里斯?加夫尼(Chris Gaffney)表示:“利率預期和強勢美元是今日打壓金價的兩個因素。上月 FOMC 會議紀要顯示幾乎所有官員預計利率將需要上行,而自該會議以來公佈的通脹數據支持美國進一步加息。”
據芝商所 FedWatch 工具,市場目前定價 12 月加息25 個基點的概率接近97.3%,而加息50 個基點的概率為2.7%。更高的利率通常不利於不支付利息的黃金。華僑銀行(OCBC)分析師指出,“對 AI 支出的擔憂、美聯儲預期的鷹派轉變以及中東局勢降温的希望,已引發市場劇烈波動”,其中 “工業金屬尤其是銅領跌拋售,黃金也隨之走弱”。他們補充説,“對美聯儲過度緊縮和 AI 相關需求放緩的擔憂都打壓了金屬”,強化了整個板塊的下行壓力。
“更弱的大宗商品價格通過惡化南非蘭特、墨西哥比索和巴西雷亞爾的貿易條件前景而增加了壓力,促使套息交易平倉”,因投資者重新評估高收益新興市場貨幣的吸引力。該行認為,“這一走勢延續了近幾周更廣泛的市場錯位模式 —— 過去一週美國收益率大幅上升,而科技板塊和油價在民主黨橫掃美國中期選舉後下跌”。在能源市場,華僑銀行指出,“油價走低應繼續為印度的進口賬單和美元需求提供一些緩解,儘管在地緣政治緊張之下,這輪下跌的可持續性仍是疑問”。
美聯儲古爾斯比的表現為略低於基線,FXS 講話追蹤評分為7.1/10,對比既定的 7.2/10 均值,但基調仍牢牢聚焦於通脹風險。其強調就業市場穩定而通脹 “遠高於” 2% 的目標,並突出持續的關税效應與潛在的 AI 驅動過熱,這些言論在通脹預測上偏向鷹派,儘管其承認消費需求穩健。其反覆框定美聯儲在通脹上的 “失敗” 以及需要防止 AI 浪潮使經濟過熱,強化了維持政策緊縮的傾向,這對美元構成廣泛支撐。FXS 美聯儲情緒指數下降0.06 點至 150.56。
技術面看,日線級別MACD尚未止跌,這意味着空頭動能仍在釋放,且短期已形成空頭加速—— 加速下跌的特徵通常伴隨波動率放大,與 “波動率有望進一步增加” 的判斷一致。上方3630是短期反彈壓力位,該位不收復則空頭結構不變;再上方是素材標註的布林下軌約3705,兩個位置相差 75 美元,共同構成短線的雙重壓制。下方3500是下一個關鍵觀察位,若失守則不排除進一步下探。4 小時級別上,價格自11月19日的 3735 進一步下行至 3570,兩日累計約165 美元,且下跌斜率明顯陡於此前從 3985 到 3735 的階段,符合 “空頭加速” 的形態判斷。在這種加速結構中,技術性反彈往往短促且幅度有限,3630 作為最近的反彈壓力位具有實際參考意義。綜合來看,當前的關鍵在於 3500 能否守住:守住則可能形成一次超跌修復,失守則打開更深的下跌空間。
編輯總結
黃金當前的下行由 “政策” 與 “需求” 兩條線索共同驅動,且都在強化。政策端:10 月紀要顯示幾乎所有官員預計利率需要上行、通脹風險上升、可能需要更緊縮的回應,12 月加息25 個基點已被 97.3% 定價,50 個基點仍有 2.7% 的尾部。需求端:華僑銀行明確提出 “對 AI 支出的擔憂” 與 “對美聯儲過度緊縮的擔憂” 共同打壓金屬,銅領跌,套息交易因貿易條件惡化而平倉 —— 這已不是黃金的孤立下跌,而是整個金屬與商品板塊的系統性重估。3630 是短期反彈壓力,3500 是下一個關鍵觀察位,3705 的布林下軌構成更遠的壓制。中期看,若日線 MACD 繼續向下、且 “AI 疑慮→需求擔憂” 的敍事延續,金價下探 3500 甚至更低的概率較高;若美聯儲表態出現轉向、或中東局勢重新升温,則超賣後的修復可能出現,但需先收復 3630 才能確認。重點關注日線 MACD 能否止跌、3500 關口的攻防、12 月加息定價的進一步收斂、AI 資本開支相關信號,以及中東局勢的反覆。
10 月 FOMC 會議紀要顯示,幾乎所有美聯儲官員都預計利率將需要上行。紀要還顯示,決策者認為通脹風險正在上升,可能需要更為緊縮的政策回應,這強化了本週多位政策制定者的言論 —— 包括理事克里斯托弗?沃勒,他表示美聯儲可能需要對價格上漲作出更積極的回應。
EverBank 世界市場主管克里斯?加夫尼(Chris Gaffney)表示:“利率預期和強勢美元是今日打壓金價的兩個因素。上月 FOMC 會議紀要顯示幾乎所有官員預計利率將需要上行,而自該會議以來公佈的通脹數據支持美國進一步加息。”
據芝商所 FedWatch 工具,市場目前定價 12 月加息25 個基點的概率接近97.3%,而加息50 個基點的概率為2.7%。更高的利率通常不利於不支付利息的黃金。華僑銀行(OCBC)分析師指出,“對 AI 支出的擔憂、美聯儲預期的鷹派轉變以及中東局勢降温的希望,已引發市場劇烈波動”,其中 “工業金屬尤其是銅領跌拋售,黃金也隨之走弱”。他們補充説,“對美聯儲過度緊縮和 AI 相關需求放緩的擔憂都打壓了金屬”,強化了整個板塊的下行壓力。
“更弱的大宗商品價格通過惡化南非蘭特、墨西哥比索和巴西雷亞爾的貿易條件前景而增加了壓力,促使套息交易平倉”,因投資者重新評估高收益新興市場貨幣的吸引力。該行認為,“這一走勢延續了近幾周更廣泛的市場錯位模式 —— 過去一週美國收益率大幅上升,而科技板塊和油價在民主黨橫掃美國中期選舉後下跌”。在能源市場,華僑銀行指出,“油價走低應繼續為印度的進口賬單和美元需求提供一些緩解,儘管在地緣政治緊張之下,這輪下跌的可持續性仍是疑問”。
美聯儲古爾斯比的表現為略低於基線,FXS 講話追蹤評分為7.1/10,對比既定的 7.2/10 均值,但基調仍牢牢聚焦於通脹風險。其強調就業市場穩定而通脹 “遠高於” 2% 的目標,並突出持續的關税效應與潛在的 AI 驅動過熱,這些言論在通脹預測上偏向鷹派,儘管其承認消費需求穩健。其反覆框定美聯儲在通脹上的 “失敗” 以及需要防止 AI 浪潮使經濟過熱,強化了維持政策緊縮的傾向,這對美元構成廣泛支撐。FXS 美聯儲情緒指數下降0.06 點至 150.56。
技術面看,日線級別MACD尚未止跌,這意味着空頭動能仍在釋放,且短期已形成空頭加速—— 加速下跌的特徵通常伴隨波動率放大,與 “波動率有望進一步增加” 的判斷一致。上方3630是短期反彈壓力位,該位不收復則空頭結構不變;再上方是素材標註的布林下軌約3705,兩個位置相差 75 美元,共同構成短線的雙重壓制。下方3500是下一個關鍵觀察位,若失守則不排除進一步下探。4 小時級別上,價格自11月19日的 3735 進一步下行至 3570,兩日累計約165 美元,且下跌斜率明顯陡於此前從 3985 到 3735 的階段,符合 “空頭加速” 的形態判斷。在這種加速結構中,技術性反彈往往短促且幅度有限,3630 作為最近的反彈壓力位具有實際參考意義。綜合來看,當前的關鍵在於 3500 能否守住:守住則可能形成一次超跌修復,失守則打開更深的下跌空間。
編輯總結
黃金當前的下行由 “政策” 與 “需求” 兩條線索共同驅動,且都在強化。政策端:10 月紀要顯示幾乎所有官員預計利率需要上行、通脹風險上升、可能需要更緊縮的回應,12 月加息25 個基點已被 97.3% 定價,50 個基點仍有 2.7% 的尾部。需求端:華僑銀行明確提出 “對 AI 支出的擔憂” 與 “對美聯儲過度緊縮的擔憂” 共同打壓金屬,銅領跌,套息交易因貿易條件惡化而平倉 —— 這已不是黃金的孤立下跌,而是整個金屬與商品板塊的系統性重估。3630 是短期反彈壓力,3500 是下一個關鍵觀察位,3705 的布林下軌構成更遠的壓制。中期看,若日線 MACD 繼續向下、且 “AI 疑慮→需求擔憂” 的敍事延續,金價下探 3500 甚至更低的概率較高;若美聯儲表態出現轉向、或中東局勢重新升温,則超賣後的修復可能出現,但需先收復 3630 才能確認。重點關注日線 MACD 能否止跌、3500 關口的攻防、12 月加息定價的進一步收斂、AI 資本開支相關信號,以及中東局勢的反覆。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。