日本和中期选举前的美国很相似,但是处境却很绝望
2026-11-20 17:17:17
粗看当下日本央行的博弈,很容易联想到中期选举前夕的美联储:执政方天然偏爱宽松环境,央行嘴上维持鹰派表态,实际加息节奏拖沓、指引含糊,常常雷声大雨点小。
但二者有本质区别,美国尚有腾挪余地,日本却是进退两难,几乎没有容错空间。
和当年美国选举周期的博弈逻辑相仿,高市早苗政府并不愿意看到过快加息。
日本政府依赖持续的财政扩张,高负债结构扛不住利率快速上行带来的利息负担。
首相不能直接下令央行停止加息,但手握委员提名权,明年7月两名鹰派委员任期到期,她有机会更换人选、长期改变委员会投票结构,慢慢把政策基调往偏鸽方向引导。
放到盘面,效果和选举前美联储高度相像:央行口头承认通胀风险、不否认加息可能性,给市场一种稳步紧缩的预期;但对中性利率、明年加息路径刻意模糊,内部委员分歧巨大,最终落地的加息幅度,总是低于市场最激进的猜想。
这种“鹰派话术、温和行动”,很容易让空头反复试探。
当年美国美联储的矛盾,是通胀、就业、股市之间的取舍。
通胀高的时候可以大胆加息,通胀回落之后又可以转向放缓,经济底盘韧性强,有试错空间。日本不一样,它是被三重枷锁锁死。
第一重枷锁是美日利差,美联储持续偏鹰,美债收益率居高不下,如果日本央行加息跟不上,日元持续贬值,输入型通胀会卷土重来,直接冲击民生;第二重枷锁是内需羸弱。
日本消费本就疲软,工资持续性存疑,加息太快,刚刚好不容易站稳的2%通胀很容易直接熄火,重回多年通缩;第三重枷锁是巨额政府债务。
日本政府债务规模极高,利率每上行一点,国债利息支出就会显著抬升,挤压财政,甚至威胁债务可持续性。
这就造成一个很诡异的局面:不加息,日元崩、通胀反弹;加息,财政承压、内需被打垮。它不是选哪个更好,而是选哪边伤害更小。
日本央行内部对中性利率的位置没有共识,就是困境的缩影。
鹰派委员认为中性利率靠近2%,需要持续收紧;鸽派委员则判断当前利率已经接近中性区间,继续加息空间有限。
植田和男只能采取模糊策略:确认12月大概率加息,但拒绝给出明年加息路线图,不明确中性利率到底落在区间哪一处。
这种模糊不是央行想刻意引导市场,而是它自己也看不清。
家庭、企业对加息的承受能力未知,日元汇率随时会倒逼政策,它只能走一步看一步。这种信息缺口,恰好给日元空头提供了交易抓手,一旦市场判定央行没有持续紧缩的决心,就会持续押注日元走弱。
美国美联储可以阶段性忽略汇率,美元走强很多时候反而是它想要的结果。但日本央行的加息,很大程度上是被日元牵着鼻子走。
如果日元持续贬值,输入通胀压力飙升,哪怕政府不希望加息、内需偏弱,央行也被迫加快紧缩;如果日元稳住,它才有借口拉长加息周期。
换言之,高市的人事布局只能改变中长期政策倾向,却绕不开美联储和汇率这两个外部硬约束。
只要美联储维持高利率,日本央行的宽松诉求就始终被压制。
表面看,日本央行和选举前的美联储一样,都处在政治诉求和抗通胀目标拉扯之中,加息表态和行动脱节。
但美联储是有选择的博弈,日本是没有太多选项的困局。
美联储可以等待通胀回落、灵活切换政策;日本一边是美联储的高利率外部压力,一边是国内弱消费、高债务的内部枷锁,左右都是代价。
这种处境,注定它的每一次加息都小心翼翼,也让日元的定价持续充满不确定性。
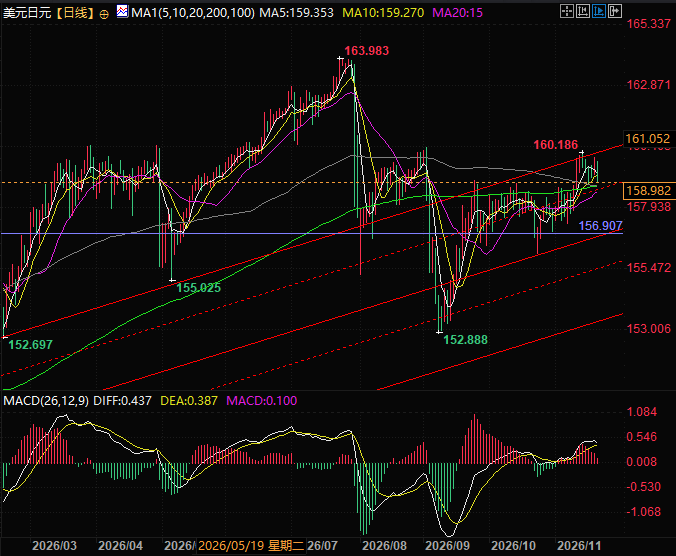
(美元兑日元日线图,来源:易汇通)
北京时间17:14,美元对日元现报158.98、99
但二者有本质区别,美国尚有腾挪余地,日本却是进退两难,几乎没有容错空间。
表层相似:政治周期介入货币政策,加息预期被持续稀释
和当年美国选举周期的博弈逻辑相仿,高市早苗政府并不愿意看到过快加息。
日本政府依赖持续的财政扩张,高负债结构扛不住利率快速上行带来的利息负担。
首相不能直接下令央行停止加息,但手握委员提名权,明年7月两名鹰派委员任期到期,她有机会更换人选、长期改变委员会投票结构,慢慢把政策基调往偏鸽方向引导。
放到盘面,效果和选举前美联储高度相像:央行口头承认通胀风险、不否认加息可能性,给市场一种稳步紧缩的预期;但对中性利率、明年加息路径刻意模糊,内部委员分歧巨大,最终落地的加息幅度,总是低于市场最激进的猜想。
这种“鹰派话术、温和行动”,很容易让空头反复试探。
核心区别:美国是取舍,日本是两头都是悬崖
当年美国美联储的矛盾,是通胀、就业、股市之间的取舍。
通胀高的时候可以大胆加息,通胀回落之后又可以转向放缓,经济底盘韧性强,有试错空间。日本不一样,它是被三重枷锁锁死。
第一重枷锁是美日利差,美联储持续偏鹰,美债收益率居高不下,如果日本央行加息跟不上,日元持续贬值,输入型通胀会卷土重来,直接冲击民生;第二重枷锁是内需羸弱。
日本消费本就疲软,工资持续性存疑,加息太快,刚刚好不容易站稳的2%通胀很容易直接熄火,重回多年通缩;第三重枷锁是巨额政府债务。
日本政府债务规模极高,利率每上行一点,国债利息支出就会显著抬升,挤压财政,甚至威胁债务可持续性。
这就造成一个很诡异的局面:不加息,日元崩、通胀反弹;加息,财政承压、内需被打垮。它不是选哪个更好,而是选哪边伤害更小。
央行内部的分裂,是这种绝望处境的直接体现
日本央行内部对中性利率的位置没有共识,就是困境的缩影。
鹰派委员认为中性利率靠近2%,需要持续收紧;鸽派委员则判断当前利率已经接近中性区间,继续加息空间有限。
植田和男只能采取模糊策略:确认12月大概率加息,但拒绝给出明年加息路线图,不明确中性利率到底落在区间哪一处。
这种模糊不是央行想刻意引导市场,而是它自己也看不清。
家庭、企业对加息的承受能力未知,日元汇率随时会倒逼政策,它只能走一步看一步。这种信息缺口,恰好给日元空头提供了交易抓手,一旦市场判定央行没有持续紧缩的决心,就会持续押注日元走弱。
日元是最终的裁判,它不会给日本央行慢慢磨的时间
美国美联储可以阶段性忽略汇率,美元走强很多时候反而是它想要的结果。但日本央行的加息,很大程度上是被日元牵着鼻子走。
如果日元持续贬值,输入通胀压力飙升,哪怕政府不希望加息、内需偏弱,央行也被迫加快紧缩;如果日元稳住,它才有借口拉长加息周期。
换言之,高市的人事布局只能改变中长期政策倾向,却绕不开美联储和汇率这两个外部硬约束。
只要美联储维持高利率,日本央行的宽松诉求就始终被压制。
总结:
表面看,日本央行和选举前的美联储一样,都处在政治诉求和抗通胀目标拉扯之中,加息表态和行动脱节。
但美联储是有选择的博弈,日本是没有太多选项的困局。
美联储可以等待通胀回落、灵活切换政策;日本一边是美联储的高利率外部压力,一边是国内弱消费、高债务的内部枷锁,左右都是代价。
这种处境,注定它的每一次加息都小心翼翼,也让日元的定价持续充满不确定性。
(美元兑日元日线图,来源:易汇通)
北京时间17:14,美元对日元现报158.98、99
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。