日本和中期選舉前的美國很相似,但是處境卻很絕望
2026-11-20 17:17:17
粗看當下日本央行的博弈,很容易聯想到中期選舉前夕的美聯儲:執政方天然偏愛寬鬆環境,央行嘴上維持鷹派表態,實際加息節奏拖沓、指引含糊,常常雷聲大雨點小。
但二者有本質區別,美國尚有騰挪餘地,日本卻是進退兩難,幾乎沒有容錯空間。
和當年美國選舉週期的博弈邏輯相仿,高市早苗政府並不願意看到過快加息。
日本政府依賴持續的財政擴張,高負債結構扛不住利率快速上行帶來的利息負擔。
首相不能直接下令央行停止加息,但手握委員提名權,明年7月兩名鷹派委員任期到期,她有機會更換人選、長期改變委員會投票結構,慢慢把政策基調往偏鴿方向引導。
放到盤面,效果和選舉前美聯儲高度相像:央行口頭承認通脹風險、不否認加息可能性,給市場一種穩步緊縮的預期;但對中性利率、明年加息路徑刻意模糊,內部委員分歧巨大,最終落地的加息幅度,總是低於市場最激進的猜想。
這種“鷹派話術、温和行動”,很容易讓空頭反覆試探。
當年美國美聯儲的矛盾,是通脹、就業、股市之間的取捨。
通脹高的時候可以大膽加息,通脹回落之後又可以轉向放緩,經濟底盤韌性強,有試錯空間。日本不一樣,它是被三重枷鎖鎖死。
第一重枷鎖是美日利差,美聯儲持續偏鷹,美債收益率居高不下,如果日本央行加息跟不上,日元持續貶值,輸入型通脹會捲土重來,直接衝擊民生;第二重枷鎖是內需羸弱。
日本消費本就疲軟,工資持續性存疑,加息太快,剛剛好不容易站穩的2%通脹很容易直接熄火,重回多年通縮;第三重枷鎖是鉅額政府債務。
日本政府債務規模極高,利率每上行一點,國債利息支出就會顯著抬升,擠壓財政,甚至威脅債務可持續性。
這就造成一個很詭異的局面:不加息,日元崩、通脹反彈;加息,財政承壓、內需被打垮。它不是選哪個更好,而是選哪邊傷害更小。
日本央行內部對中性利率的位置沒有共識,就是困境的縮影。
鷹派委員認為中性利率靠近2%,需要持續收緊;鴿派委員則判斷當前利率已經接近中性區間,繼續加息空間有限。
植田和男只能採取模糊策略:確認12月大概率加息,但拒絕給出明年加息路線圖,不明確中性利率到底落在區間哪一處。
這種模糊不是央行想刻意引導市場,而是它自己也看不清。
家庭、企業對加息的承受能力未知,日元匯率隨時會倒逼政策,它只能走一步看一步。這種信息缺口,恰好給日元空頭提供了交易抓手,一旦市場判定央行沒有持續緊縮的決心,就會持續押注日元走弱。
美國美聯儲可以階段性忽略匯率,美元走強很多時候反而是它想要的結果。但日本央行的加息,很大程度上是被日元牽着鼻子走。
如果日元持續貶值,輸入通脹壓力飆升,哪怕政府不希望加息、內需偏弱,央行也被迫加快緊縮;如果日元穩住,它才有藉口拉長加息週期。
換言之,高市的人事佈局只能改變中長期政策傾向,卻繞不開美聯儲和匯率這兩個外部硬約束。
只要美聯儲維持高利率,日本央行的寬鬆訴求就始終被壓制。
表面看,日本央行和選舉前的美聯儲一樣,都處在政治訴求和抗通脹目標拉扯之中,加息表態和行動脱節。
但美聯儲是有選擇的博弈,日本是沒有太多選項的困局。
美聯儲可以等待通脹回落、靈活切換政策;日本一邊是美聯儲的高利率外部壓力,一邊是國內弱消費、高債務的內部枷鎖,左右都是代價。
這種處境,註定它的每一次加息都小心翼翼,也讓日元的定價持續充滿不確定性。
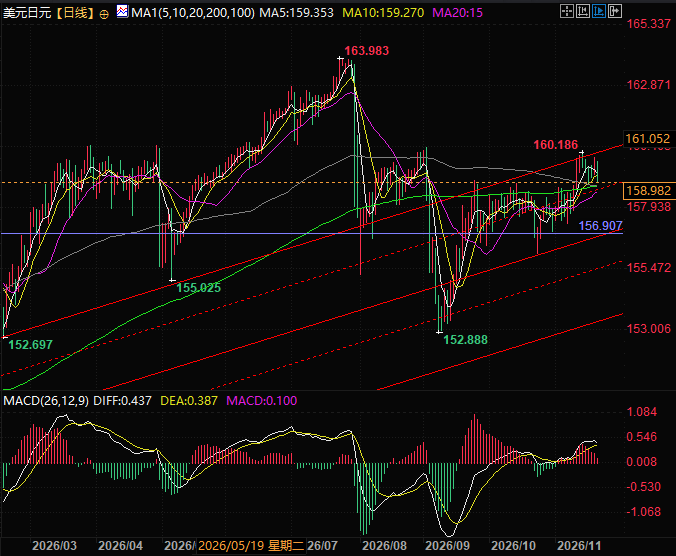
(美元兑日元日線圖,來源:易匯通)
北京時間17:14,美元對日元現報158.98、99
但二者有本質區別,美國尚有騰挪餘地,日本卻是進退兩難,幾乎沒有容錯空間。
表層相似:政治週期介入貨幣政策,加息預期被持續稀釋
和當年美國選舉週期的博弈邏輯相仿,高市早苗政府並不願意看到過快加息。
日本政府依賴持續的財政擴張,高負債結構扛不住利率快速上行帶來的利息負擔。
首相不能直接下令央行停止加息,但手握委員提名權,明年7月兩名鷹派委員任期到期,她有機會更換人選、長期改變委員會投票結構,慢慢把政策基調往偏鴿方向引導。
放到盤面,效果和選舉前美聯儲高度相像:央行口頭承認通脹風險、不否認加息可能性,給市場一種穩步緊縮的預期;但對中性利率、明年加息路徑刻意模糊,內部委員分歧巨大,最終落地的加息幅度,總是低於市場最激進的猜想。
這種“鷹派話術、温和行動”,很容易讓空頭反覆試探。
核心區別:美國是取捨,日本是兩頭都是懸崖
當年美國美聯儲的矛盾,是通脹、就業、股市之間的取捨。
通脹高的時候可以大膽加息,通脹回落之後又可以轉向放緩,經濟底盤韌性強,有試錯空間。日本不一樣,它是被三重枷鎖鎖死。
第一重枷鎖是美日利差,美聯儲持續偏鷹,美債收益率居高不下,如果日本央行加息跟不上,日元持續貶值,輸入型通脹會捲土重來,直接衝擊民生;第二重枷鎖是內需羸弱。
日本消費本就疲軟,工資持續性存疑,加息太快,剛剛好不容易站穩的2%通脹很容易直接熄火,重回多年通縮;第三重枷鎖是鉅額政府債務。
日本政府債務規模極高,利率每上行一點,國債利息支出就會顯著抬升,擠壓財政,甚至威脅債務可持續性。
這就造成一個很詭異的局面:不加息,日元崩、通脹反彈;加息,財政承壓、內需被打垮。它不是選哪個更好,而是選哪邊傷害更小。
央行內部的分裂,是這種絕望處境的直接體現
日本央行內部對中性利率的位置沒有共識,就是困境的縮影。
鷹派委員認為中性利率靠近2%,需要持續收緊;鴿派委員則判斷當前利率已經接近中性區間,繼續加息空間有限。
植田和男只能採取模糊策略:確認12月大概率加息,但拒絕給出明年加息路線圖,不明確中性利率到底落在區間哪一處。
這種模糊不是央行想刻意引導市場,而是它自己也看不清。
家庭、企業對加息的承受能力未知,日元匯率隨時會倒逼政策,它只能走一步看一步。這種信息缺口,恰好給日元空頭提供了交易抓手,一旦市場判定央行沒有持續緊縮的決心,就會持續押注日元走弱。
日元是最終的裁判,它不會給日本央行慢慢磨的時間
美國美聯儲可以階段性忽略匯率,美元走強很多時候反而是它想要的結果。但日本央行的加息,很大程度上是被日元牽着鼻子走。
如果日元持續貶值,輸入通脹壓力飆升,哪怕政府不希望加息、內需偏弱,央行也被迫加快緊縮;如果日元穩住,它才有藉口拉長加息週期。
換言之,高市的人事佈局只能改變中長期政策傾向,卻繞不開美聯儲和匯率這兩個外部硬約束。
只要美聯儲維持高利率,日本央行的寬鬆訴求就始終被壓制。
總結:
表面看,日本央行和選舉前的美聯儲一樣,都處在政治訴求和抗通脹目標拉扯之中,加息表態和行動脱節。
但美聯儲是有選擇的博弈,日本是沒有太多選項的困局。
美聯儲可以等待通脹回落、靈活切換政策;日本一邊是美聯儲的高利率外部壓力,一邊是國內弱消費、高債務的內部枷鎖,左右都是代價。
這種處境,註定它的每一次加息都小心翼翼,也讓日元的定價持續充滿不確定性。
(美元兑日元日線圖,來源:易匯通)
北京時間17:14,美元對日元現報158.98、99
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。