兩次歷史性空頭清洗後,日元空頭“彈藥”已耗盡?
2026-09-14 14:27:14
週一(9月14日)亞洲時段,美元兑日元震盪走高,收復了上週五大部分跌幅,當前交投於154.15附近,漲幅約0.45%。
這一反彈出現在投機頭寸剛經歷歷史性清洗的背景下。投機者最近進行了有記錄以來最大規模的日元頭寸反轉之一,而歷史經驗顯示,此類反轉後往往伴隨美元兑日元的進一步走弱。 根據上週五公佈的最新CFTC數據,截至9月8日當週,日元淨投機頭寸從約92000手淨空轉為近11000手淨多。
過去一個多月內已出現兩次歷史性的空頭清洗,表明極端空頭頭寸帶來的脆弱性已基本消除;但這並不意味着日元進一步走強的風險消失——更廣泛的套息交易平倉可能規模更大。
美元兑日元在過去兩週經歷了大幅平倉,而最新數據顯示,這一走勢的很大一部分可能由投機者大規模清除日元空頭頭寸驅動。從9月8日當週的數據看,淨投機頭寸從約92000手淨空轉為近11000手淨多,轉變幅度巨大。 雖然這並不反映整個外匯市場的總頭寸,但提供了投機者近期轉變激進程度的有用參照。
回溯至1986年,比這更大的空頭反轉只出現過一次,而那次恰好發生在今年8月初。淨投機頭寸也自2月底以來首次轉為淨多。 這意味着,在一個多月的時間裏,市場已經歷了兩次歷史性的空頭清洗,強烈表明極端空頭頭寸帶來的脆弱性已基本被移除。
但這並不意味着日元進一步走強的風險已經消失。 期貨投機者的被迫空頭回補是一回事,更廣泛的日元融資套息交易平倉是另一回事——如果資產價格下跌或風險偏好進一步惡化迫使投資者減少槓桿頭寸,後者的規模可能要大得多。
即便沒有更廣泛的套息交易平倉,歷史經驗也顯示,投機頭寸的急劇反轉後往往伴隨日元的進一步走強。回顧此前淨投機日元頭寸在淨空狀態下單週改善超過40000手的情況,美元兑日元在一週後有60%的概率走低,兩週後有93%的概率走低,四周和八週後走低的概率均為67%。
最清晰的規律出現在隨後的兩週內——在15次歷史案例中,美元兑日元有兩週後走低的情況出現了14次。結果區間從下跌約4.6%到上漲2.1%不等,平均跌幅為1.2%。
當然,過往表現並不預示未來回報,某一規律歷史上頻繁出現並不意味着此次會重演。但結果顯示,投機空頭的大規模清洗在歷史上並不意味着美元兑日元的下行已經結束。
德意志銀行預計美元兑日元在2026年9月末降至135附近。
德意志銀行指出,日本經濟韌性與通脹黏性將支持日本央行繼續漸進加息,預計至9月末累計兩次加息、政策利率有望升至1%。同時美聯儲若繼續寬鬆將收窄美日利差,進一步支撐日元。儘管政治因素可能延緩加息節奏,但基本面仍指向日元中期升值。
德銀對日元持相對樂觀立場,認為政策正常化與資金迴流將推動美元兑日元明顯回落。
加拿大皇家銀行(RBC)預測美元兑日元三季度158、四季度160,隨後逐步回落至2027年末154附近。
該行認為,近端美元仍受益於高收益率優勢和安全港屬性,日元短期難現大幅升值。日本央行雖有加息預期,但節奏相對温和,疊加美聯儲政策不確定性,美元兑日元可能先維持高位。中長期看,隨着日本央行量化緊縮放緩、國內資金迴流及利差收窄,日元將從2027年開始更明顯修復。
儘管歷史規律偏向繼續下行,但美元兑日元交易者本週仍需應對不少已知和未知的宏觀風險事件。
美聯儲和日本央行分別於週四和週五公佈決議,是顯而易見的風險,而能源價格波動也可能對方向產生重大影響。
週一亞洲時段已出現後者的證據——原油期貨飆升後,美元兑日元走高。本週美聯儲9月議息會議將成為核心焦點。
市場已高度定價加息25個基點,若決議符合預期並伴隨偏鷹派聲明,美元短期可能獲得支撐,從而推高美元兑日元;反之,若溝通偏鴿或強調數據依賴,則可能引發美元回落、日元相對走強。
緊隨其後的日本央行決議(週五)同樣關鍵,市場已大幅計價9月加息預期,若日本央行兑現加息並釋放進一步正常化信號,日元將獲得明顯提振,壓制美元兑日元上行空間;若立場不及預期,則可能觸發日元空頭回流。
此外,能源價格波動仍是重要變量——伊朗相關地緣緊張若持續推高原油,可能通過推升美國通脹預期間接利好美元,或通過惡化日本貿易條件打壓日元。
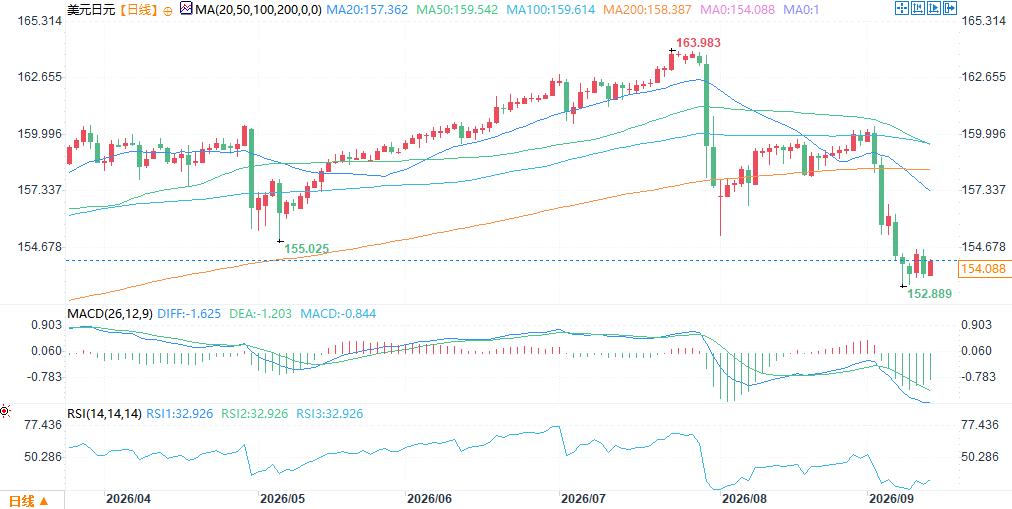
(美元兑日元日線圖,)
北京時間14:26,美元兑日元報154.18/19。
這一反彈出現在投機頭寸剛經歷歷史性清洗的背景下。投機者最近進行了有記錄以來最大規模的日元頭寸反轉之一,而歷史經驗顯示,此類反轉後往往伴隨美元兑日元的進一步走弱。 根據上週五公佈的最新CFTC數據,截至9月8日當週,日元淨投機頭寸從約92000手淨空轉為近11000手淨多。
過去一個多月內已出現兩次歷史性的空頭清洗,表明極端空頭頭寸帶來的脆弱性已基本消除;但這並不意味着日元進一步走強的風險消失——更廣泛的套息交易平倉可能規模更大。
日元空頭以近乎歷史性的速度被清洗
美元兑日元在過去兩週經歷了大幅平倉,而最新數據顯示,這一走勢的很大一部分可能由投機者大規模清除日元空頭頭寸驅動。從9月8日當週的數據看,淨投機頭寸從約92000手淨空轉為近11000手淨多,轉變幅度巨大。 雖然這並不反映整個外匯市場的總頭寸,但提供了投機者近期轉變激進程度的有用參照。
回溯至1986年,比這更大的空頭反轉只出現過一次,而那次恰好發生在今年8月初。淨投機頭寸也自2月底以來首次轉為淨多。 這意味着,在一個多月的時間裏,市場已經歷了兩次歷史性的空頭清洗,強烈表明極端空頭頭寸帶來的脆弱性已基本被移除。
但這並不意味着日元進一步走強的風險已經消失。 期貨投機者的被迫空頭回補是一回事,更廣泛的日元融資套息交易平倉是另一回事——如果資產價格下跌或風險偏好進一步惡化迫使投資者減少槓桿頭寸,後者的規模可能要大得多。
歷史規律指向日元進一步走強
即便沒有更廣泛的套息交易平倉,歷史經驗也顯示,投機頭寸的急劇反轉後往往伴隨日元的進一步走強。回顧此前淨投機日元頭寸在淨空狀態下單週改善超過40000手的情況,美元兑日元在一週後有60%的概率走低,兩週後有93%的概率走低,四周和八週後走低的概率均為67%。
最清晰的規律出現在隨後的兩週內——在15次歷史案例中,美元兑日元有兩週後走低的情況出現了14次。結果區間從下跌約4.6%到上漲2.1%不等,平均跌幅為1.2%。
當然,過往表現並不預示未來回報,某一規律歷史上頻繁出現並不意味着此次會重演。但結果顯示,投機空頭的大規模清洗在歷史上並不意味着美元兑日元的下行已經結束。
機構觀點
德意志銀行預計美元兑日元在2026年9月末降至135附近。
德意志銀行指出,日本經濟韌性與通脹黏性將支持日本央行繼續漸進加息,預計至9月末累計兩次加息、政策利率有望升至1%。同時美聯儲若繼續寬鬆將收窄美日利差,進一步支撐日元。儘管政治因素可能延緩加息節奏,但基本面仍指向日元中期升值。
德銀對日元持相對樂觀立場,認為政策正常化與資金迴流將推動美元兑日元明顯回落。
加拿大皇家銀行(RBC)預測美元兑日元三季度158、四季度160,隨後逐步回落至2027年末154附近。
該行認為,近端美元仍受益於高收益率優勢和安全港屬性,日元短期難現大幅升值。日本央行雖有加息預期,但節奏相對温和,疊加美聯儲政策不確定性,美元兑日元可能先維持高位。中長期看,隨着日本央行量化緊縮放緩、國內資金迴流及利差收窄,日元將從2027年開始更明顯修復。
美聯儲、日本央行與能源仍是關鍵風險
儘管歷史規律偏向繼續下行,但美元兑日元交易者本週仍需應對不少已知和未知的宏觀風險事件。
美聯儲和日本央行分別於週四和週五公佈決議,是顯而易見的風險,而能源價格波動也可能對方向產生重大影響。
週一亞洲時段已出現後者的證據——原油期貨飆升後,美元兑日元走高。本週美聯儲9月議息會議將成為核心焦點。
市場已高度定價加息25個基點,若決議符合預期並伴隨偏鷹派聲明,美元短期可能獲得支撐,從而推高美元兑日元;反之,若溝通偏鴿或強調數據依賴,則可能引發美元回落、日元相對走強。
緊隨其後的日本央行決議(週五)同樣關鍵,市場已大幅計價9月加息預期,若日本央行兑現加息並釋放進一步正常化信號,日元將獲得明顯提振,壓制美元兑日元上行空間;若立場不及預期,則可能觸發日元空頭回流。
此外,能源價格波動仍是重要變量——伊朗相關地緣緊張若持續推高原油,可能通過推升美國通脹預期間接利好美元,或通過惡化日本貿易條件打壓日元。
(美元兑日元日線圖,)
北京時間14:26,美元兑日元報154.18/19。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。