油價108只是開頭?真正沒定價的是這條傳導鏈!
2026-09-14 20:11:53
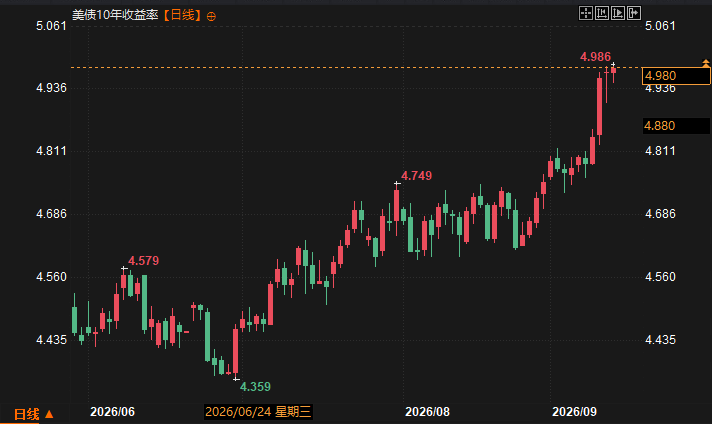
週一(9月14日),油價又衝高,黃金反而往下掉。沙特東西管道關閉、胡塞在紅海繼續加壓、霍爾木茲航運走廊會談推遲,把布倫特推到108美元附近,WTI站上103美元。但市場沒買全面避險,而是買通脹和加息。美元指數走強到99附近,美債10年期收益率逼近4.98%上方,黃金被壓到4300美元下方。交易者現在真正該盯的,不是油還能漲多少,而是能源衝擊會不會從原油擴散到天然氣、柴油和電價,進而改變央行路徑。
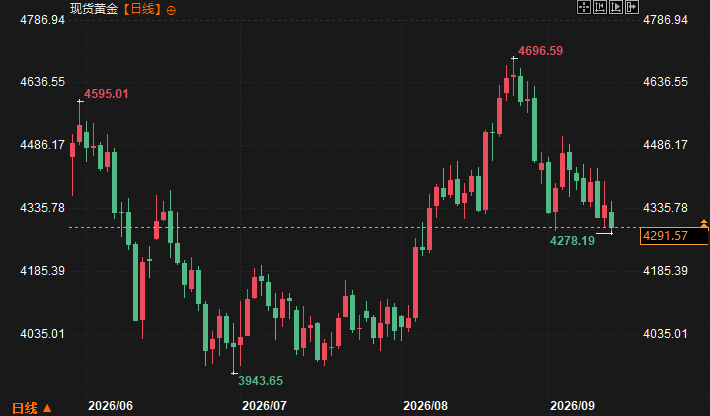
看到油價大漲,第一反應可能是買黃金。但盤面給出相反答案。市場把這次油價上漲定性為供應短缺,而不是全面風險事件。供應短缺推通脹,通脹推加息,加息推高實際利率和美元。黃金不生息,先被壓。白銀、銅也走弱,資金從避險和工業金屬流向原油。更關鍵的是,週三美聯儲會議前,市場定價的加息概率已經升到約85%至90%。這意味着,油價的通脹傳導正在蓋過地緣避險。該盯的不是金價跌多少,而是實際利率和美元還能不能繼續走強。如果這兩個指標不回頭,貴金屬的反彈就缺一條腿。
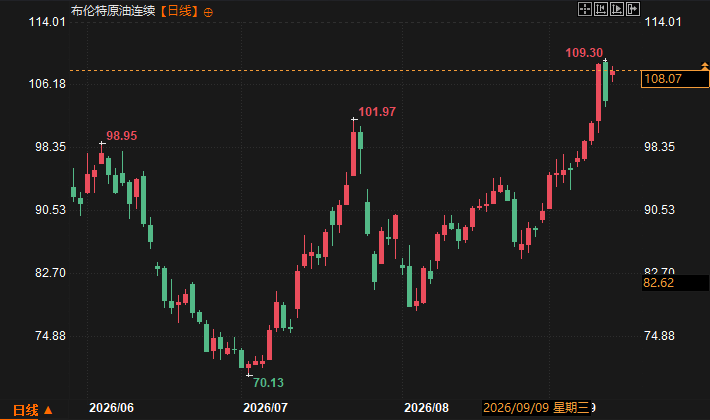
沙特東至西管道被無人機襲擊後關閉,這條管道日運約500至700萬桶,作用是繞過霍爾木茲海峽。它一停,市場立刻意識到:霍爾木茲的風險不再是紙面推演。海灣與伊朗關於臨時航運走廊的會談推遲,胡塞又控制紅海更多關鍵島嶼和港口,航運保險和繞行成本會先動。油輪追蹤賬號在討論修復時間線,但短期能用庫存和替代路徑頂多久,沒人敢打包票。盤面上,天然氣期貨同步漲了2%以上,柴油此前已觸及歷史高位,美國泵價一度超過6美元/加侖。這意味着,能源衝擊不是單一品種的事。該盯的是管道修復時間表、霍爾木茲實際流量,以及紅海船舶保費變化。這些比油價單日漲幅更能説明供應焦慮有沒有紮根。
國際清算銀行等機構仍稱市場未現系統性壓力。翻譯到盤面上,這句話的意思是:機構層面還沒被迫去槓桿,風險資產下跌更像倉位調整,而不是流動性危機。但動作上,央行周和能源通脹正在逼交易台重新算賬。美債長端收益率維持高位,歐洲和英國長端也偏高。美元走強,歐元、英鎊相對承壓;日元受日本央行潛在加息支撐,反而走強。AI放緩擔憂同時壓住芯片股和軟銀,納指期貨承壓,亞洲日經、韓股走低。風險偏好被抑制,但不是全面恐慌。該盯的是美聯儲決議細節,以及能源通脹會不會讓“更高更久”的利率預期進一步固化。
原油是頭條,但更該看二線傳導。歐洲TTF天然氣受中東局勢、LNG供應競爭和庫存偏低支撐,價格偏高。歐洲多國日前電價仍在200至250歐元/MWh以上,氣價和天氣一推就漲。柴油處於歷史高位,運輸和食品通脹會跟着走。如果霍爾木茲或紅海進一步中斷,氣價和電價可能接力,把能源通脹從原油單一驅動變成全面驅動。南美方面,油價上漲利好巴西、哥倫比亞、圭亞那等出口商,但整體股市和貨幣仍謹慎。該盯的是歐洲天然氣庫存進入冬季前的水平,以及美國柴油泵價和歐洲日前電價是否繼續爬升。
能源之外,厄爾尼諾概率超過90%,可能是一代最強之一。它已經影響南美:智利銅礦停產、秘魯漁業暫停導致魚粉價格飆升、巴拿馬運河通航減少。亞洲作物也面臨稻米、糖、棕櫚油風險。短期看,這是天氣新聞;中期看,這是食品通脹。如果能源通脹沒退,農產品再接力,央行路徑會更難。該盯的是南美銅礦和秘魯漁業恢復節奏,以及亞洲作物產區降雨和庫存變化。市場目前對這條線的定價仍然偏薄。
如果管道修復時間表繼續模糊,那麼油價的地緣溢價會留在盤面,天然氣、柴油和電價會跟着補漲,黃金繼續被實際利率壓。如果霍爾木茲流量回升且會談恢復,那麼原油會回吐,通脹交易降温,美元和美債收益率回落,黃金和銅才有喘息。短線看情緒和事件,中線看現貨節奏和運力。如果AI放緩擔憂繼續壓科技股,那麼納指期貨弱於能源,風險偏好分層。如果歐洲天然氣庫存進入冬季前仍低於正常,那麼電價對氣價的敏感度會更高。如果厄爾尼諾繼續影響南美銅礦和亞洲作物,那麼食品通脹會在能源之後形成第二波壓力。
問:油價漲,為什麼黃金反而跌?
答:市場沒把它當全面避險,而是當供應衝擊。供應衝擊推通脹,通脹推加息,加息推高實際利率和美元,黃金不生息,先被壓。
問:胡塞控制紅海島嶼,影響到底在哪?
答:不在一天兩天的油價,在航運保險和繞行成本。船東會先加保費,再改航線,運力週轉變慢,柴油和天然氣更容易被帶起來。
問:厄爾尼諾跟交易有什麼關係?
答:它影響南美銅礦、秘魯漁業、亞洲稻米和糖。短期是新聞,中期是食品通脹。如果能源通脹沒退,農產品再接力,央行更難松。
油漲金跌,不是避險失靈,是市場在給加息重新定價
看到油價大漲,第一反應可能是買黃金。但盤面給出相反答案。市場把這次油價上漲定性為供應短缺,而不是全面風險事件。供應短缺推通脹,通脹推加息,加息推高實際利率和美元。黃金不生息,先被壓。白銀、銅也走弱,資金從避險和工業金屬流向原油。更關鍵的是,週三美聯儲會議前,市場定價的加息概率已經升到約85%至90%。這意味着,油價的通脹傳導正在蓋過地緣避險。該盯的不是金價跌多少,而是實際利率和美元還能不能繼續走強。如果這兩個指標不回頭,貴金屬的反彈就缺一條腿。
管道關閉比導彈更疼,因為霍爾木茲有了替代焦慮
沙特東至西管道被無人機襲擊後關閉,這條管道日運約500至700萬桶,作用是繞過霍爾木茲海峽。它一停,市場立刻意識到:霍爾木茲的風險不再是紙面推演。海灣與伊朗關於臨時航運走廊的會談推遲,胡塞又控制紅海更多關鍵島嶼和港口,航運保險和繞行成本會先動。油輪追蹤賬號在討論修復時間線,但短期能用庫存和替代路徑頂多久,沒人敢打包票。盤面上,天然氣期貨同步漲了2%以上,柴油此前已觸及歷史高位,美國泵價一度超過6美元/加侖。這意味着,能源衝擊不是單一品種的事。該盯的是管道修復時間表、霍爾木茲實際流量,以及紅海船舶保費變化。這些比油價單日漲幅更能説明供應焦慮有沒有紮根。
機構説沒系統性壓力,動作上卻在防通脹二次抬頭
國際清算銀行等機構仍稱市場未現系統性壓力。翻譯到盤面上,這句話的意思是:機構層面還沒被迫去槓桿,風險資產下跌更像倉位調整,而不是流動性危機。但動作上,央行周和能源通脹正在逼交易台重新算賬。美債長端收益率維持高位,歐洲和英國長端也偏高。美元走強,歐元、英鎊相對承壓;日元受日本央行潛在加息支撐,反而走強。AI放緩擔憂同時壓住芯片股和軟銀,納指期貨承壓,亞洲日經、韓股走低。風險偏好被抑制,但不是全面恐慌。該盯的是美聯儲決議細節,以及能源通脹會不會讓“更高更久”的利率預期進一步固化。
真正沒被定價的是天然氣、柴油和電價這條傳導鏈
原油是頭條,但更該看二線傳導。歐洲TTF天然氣受中東局勢、LNG供應競爭和庫存偏低支撐,價格偏高。歐洲多國日前電價仍在200至250歐元/MWh以上,氣價和天氣一推就漲。柴油處於歷史高位,運輸和食品通脹會跟着走。如果霍爾木茲或紅海進一步中斷,氣價和電價可能接力,把能源通脹從原油單一驅動變成全面驅動。南美方面,油價上漲利好巴西、哥倫比亞、圭亞那等出口商,但整體股市和貨幣仍謹慎。該盯的是歐洲天然氣庫存進入冬季前的水平,以及美國柴油泵價和歐洲日前電價是否繼續爬升。
厄爾尼諾還在旁邊加火,農產品通脹可能遲到但不會缺席
能源之外,厄爾尼諾概率超過90%,可能是一代最強之一。它已經影響南美:智利銅礦停產、秘魯漁業暫停導致魚粉價格飆升、巴拿馬運河通航減少。亞洲作物也面臨稻米、糖、棕櫚油風險。短期看,這是天氣新聞;中期看,這是食品通脹。如果能源通脹沒退,農產品再接力,央行路徑會更難。該盯的是南美銅礦和秘魯漁業恢復節奏,以及亞洲作物產區降雨和庫存變化。市場目前對這條線的定價仍然偏薄。
趨勢展望
如果管道修復時間表繼續模糊,那麼油價的地緣溢價會留在盤面,天然氣、柴油和電價會跟着補漲,黃金繼續被實際利率壓。如果霍爾木茲流量回升且會談恢復,那麼原油會回吐,通脹交易降温,美元和美債收益率回落,黃金和銅才有喘息。短線看情緒和事件,中線看現貨節奏和運力。如果AI放緩擔憂繼續壓科技股,那麼納指期貨弱於能源,風險偏好分層。如果歐洲天然氣庫存進入冬季前仍低於正常,那麼電價對氣價的敏感度會更高。如果厄爾尼諾繼續影響南美銅礦和亞洲作物,那麼食品通脹會在能源之後形成第二波壓力。
【拓展閲讀】
問:油價漲,為什麼黃金反而跌?
答:市場沒把它當全面避險,而是當供應衝擊。供應衝擊推通脹,通脹推加息,加息推高實際利率和美元,黃金不生息,先被壓。
問:胡塞控制紅海島嶼,影響到底在哪?
答:不在一天兩天的油價,在航運保險和繞行成本。船東會先加保費,再改航線,運力週轉變慢,柴油和天然氣更容易被帶起來。
問:厄爾尼諾跟交易有什麼關係?
答:它影響南美銅礦、秘魯漁業、亞洲稻米和糖。短期是新聞,中期是食品通脹。如果能源通脹沒退,農產品再接力,央行更難松。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。