印度8月通脹率高於預期,國內加息預期能給盧比多少支撐?
2026-09-15 15:35:10
週二(9月15日)歐洲時段,美元兑印度盧比小幅走高,當前交投於95.90附近。盧比的持續弱勢在市場預期之中——10年期美債收益率已觸及5%的多年高位,油價持續上行。
美債收益率已延續漲勢至略高於5%,為2023年10月以來最高水平,因市場對美聯儲週三政策聲明加息的預期堅挺。鷹派美聯儲預期源於美國8月PPI和CPI報告均超預期。
雖然美聯儲幾乎確定將加息,但投資者將更多關注貨幣政策聲明和主席沃什的新聞發佈會,以獲取關於利率前景的新線索。10年期美債收益率突破5%標誌着市場對長期利率環境的重大重新定價。
8月PPI與CPI雙雙超預期,直接推高了通脹粘性擔憂,使美聯儲本週加息25個基點的概率接近確定。收益率上行不僅反映了短期政策預期,也體現了對財政赤字與債務可持續性的長期憂慮。
投資者目前已將焦點從“是否加息”轉向“加息後的路徑”。聲明措辭與沃什在發佈會上的表態,將成為判斷後續是否繼續收緊的關鍵。若釋放“更高更久”信號,收益率可能進一步攀升;若強調數據依賴或一次性調整,則可能觸發部分獲利回吐。
整體來看,鷹派預期正通過收益率渠道向全球資產價格傳導。
知名機構經濟學家解釋稱,他們“在主席沃什傑克遜霍爾講話後,已將觀點調整為美聯儲9月加息25個基點”,並補充稱“此後的數據證明了這一決定是正確的”。儘管他們承認“通常的假設是,如果美聯儲加息,不會只加一次”,且“金融市場目前定價9月16日幾乎確定的加息之後還有兩次半加息”,但該團隊認為“這一次我們認為可能是一次到位”,其就業和通脹預測顯示“不需要一系列加息”。
該機構的核心邏輯在於區分“必要調整”與“持續緊縮週期”。沃什在傑克遜霍爾的講話已釋放出對通脹持續超目標的警惕,隨後超預期的物價數據進一步驗證了加息必要性。
然而,團隊的就業與通脹模型顯示,一次25個基點的調整足以將政策利率推至限制性水平,後續若數據回落,無需連續加息。這與市場目前定價的“再加兩次半”形成鮮明對比。若最終結果接近“一次到位”,金融市場可能出現顯著重新定價,導致收益率回落、風險資產反彈。
反之,若聲明暗示後續仍有行動空間,則鷹派定價將進一步強化。投資者需密切跟蹤聲明中對未來路徑的模糊或明確表述。
高度依賴石油進口滿足能源需求的經濟體貨幣,如印度盧比,在高油價環境中往往表現不佳。
知名機構分析師強調,油價最新走勢“是在上週五晚間沙特一條主要管道因近期襲擊而預防性關閉,以及原定今日舉行的伊朗與其他海灣國家討論建立霍爾木茲海峽臨時航運通道的會議被推遲之後”。
分析師指出,這些發展強化了市場對地區供應安全和關鍵航運路線的擔憂。高油價正通過多重渠道影響全球市場。沙特管道預防性關閉與霍爾木茲臨時通道談判推遲,直接加劇了供應中斷預期,推動原油價格逼近多月高位。對於印度等高度依賴進口的經濟體,能源成本上升不僅推高國內通脹,也對外匯儲備與經常賬户構成壓力,進而壓制本幣表現。
分析師指出,當前價格走勢已充分反映地緣風險溢價,若襲擊事件進一步升級或外交努力持續受阻,油價可能突破更高水平。
反之,任何緩和信號都可能觸發獲利回吐。短期內,能源供應安全將成為主導油價與相關貨幣走勢的核心變量,市場將高度敏感於中東動態。
週一,印度統計與計劃實施部報告稱,8月零售CPI同比上漲4.82%,高於4.8%的預期和前值4.45%。但該數據仍處於印度央行2%-6%的容忍區間內。零售層面通脹壓力增長快於預期,可能增加近期印度央行加息的預期。4.82%的零售CPI雖仍在印度央行容忍區間內,但超預期的反彈已引起市場對政策路徑的重新評估。
此前通脹回落曾支撐央行維持寬鬆或中性立場,而此次回升顯示能源與食品價格的傳導效應可能強於預期。若後續數據繼續偏強,印度央行可能被迫提前考慮加息,以防止通脹預期脱錨。
對盧比而言,國內加息預期升温可能提供一定支撐,但高油價帶來的進口成本壓力仍構成逆風。
整體來看,通脹數據的邊際變化正成為短期貨幣政策預期的重要驅動,投資者需關注後續公佈的核心通脹與工業產出數據,以判斷央行是否會調整政策立場。
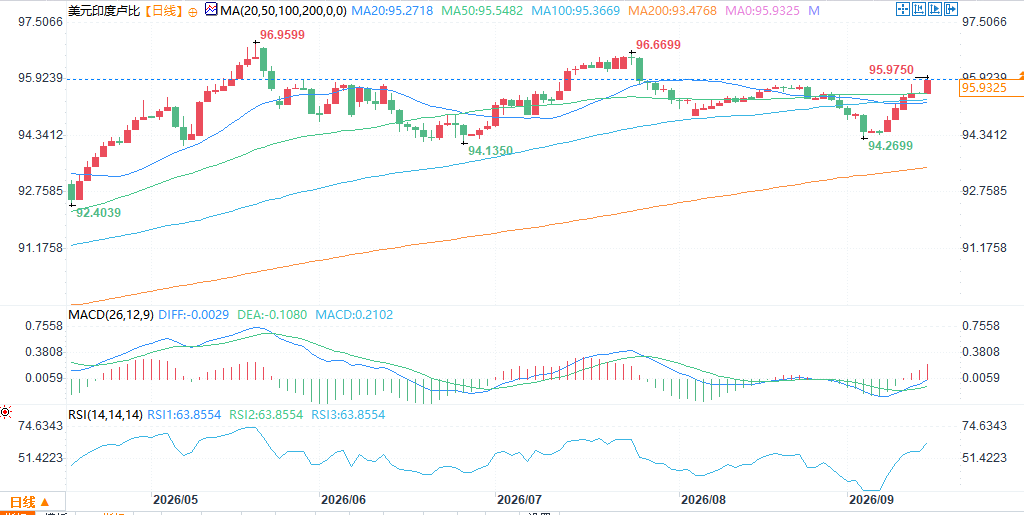
(美元兑印度盧比日線圖,)
北京時間15:23,美元兑印度盧比報95.92/93。
美債收益率觸及5%,鷹派美聯儲預期強化
美債收益率已延續漲勢至略高於5%,為2023年10月以來最高水平,因市場對美聯儲週三政策聲明加息的預期堅挺。鷹派美聯儲預期源於美國8月PPI和CPI報告均超預期。
雖然美聯儲幾乎確定將加息,但投資者將更多關注貨幣政策聲明和主席沃什的新聞發佈會,以獲取關於利率前景的新線索。10年期美債收益率突破5%標誌着市場對長期利率環境的重大重新定價。
8月PPI與CPI雙雙超預期,直接推高了通脹粘性擔憂,使美聯儲本週加息25個基點的概率接近確定。收益率上行不僅反映了短期政策預期,也體現了對財政赤字與債務可持續性的長期憂慮。
投資者目前已將焦點從“是否加息”轉向“加息後的路徑”。聲明措辭與沃什在發佈會上的表態,將成為判斷後續是否繼續收緊的關鍵。若釋放“更高更久”信號,收益率可能進一步攀升;若強調數據依賴或一次性調整,則可能觸發部分獲利回吐。
整體來看,鷹派預期正通過收益率渠道向全球資產價格傳導。
機構觀點:美聯儲9月加息後可能“一次到位”
知名機構經濟學家解釋稱,他們“在主席沃什傑克遜霍爾講話後,已將觀點調整為美聯儲9月加息25個基點”,並補充稱“此後的數據證明了這一決定是正確的”。儘管他們承認“通常的假設是,如果美聯儲加息,不會只加一次”,且“金融市場目前定價9月16日幾乎確定的加息之後還有兩次半加息”,但該團隊認為“這一次我們認為可能是一次到位”,其就業和通脹預測顯示“不需要一系列加息”。
該機構的核心邏輯在於區分“必要調整”與“持續緊縮週期”。沃什在傑克遜霍爾的講話已釋放出對通脹持續超目標的警惕,隨後超預期的物價數據進一步驗證了加息必要性。
然而,團隊的就業與通脹模型顯示,一次25個基點的調整足以將政策利率推至限制性水平,後續若數據回落,無需連續加息。這與市場目前定價的“再加兩次半”形成鮮明對比。若最終結果接近“一次到位”,金融市場可能出現顯著重新定價,導致收益率回落、風險資產反彈。
反之,若聲明暗示後續仍有行動空間,則鷹派定價將進一步強化。投資者需密切跟蹤聲明中對未來路徑的模糊或明確表述。
油價維持高位,能源供應擔憂持續
高度依賴石油進口滿足能源需求的經濟體貨幣,如印度盧比,在高油價環境中往往表現不佳。
知名機構分析師強調,油價最新走勢“是在上週五晚間沙特一條主要管道因近期襲擊而預防性關閉,以及原定今日舉行的伊朗與其他海灣國家討論建立霍爾木茲海峽臨時航運通道的會議被推遲之後”。
分析師指出,這些發展強化了市場對地區供應安全和關鍵航運路線的擔憂。高油價正通過多重渠道影響全球市場。沙特管道預防性關閉與霍爾木茲臨時通道談判推遲,直接加劇了供應中斷預期,推動原油價格逼近多月高位。對於印度等高度依賴進口的經濟體,能源成本上升不僅推高國內通脹,也對外匯儲備與經常賬户構成壓力,進而壓制本幣表現。
分析師指出,當前價格走勢已充分反映地緣風險溢價,若襲擊事件進一步升級或外交努力持續受阻,油價可能突破更高水平。
反之,任何緩和信號都可能觸發獲利回吐。短期內,能源供應安全將成為主導油價與相關貨幣走勢的核心變量,市場將高度敏感於中東動態。
印度零售CPI略超預期,加息預期升温
週一,印度統計與計劃實施部報告稱,8月零售CPI同比上漲4.82%,高於4.8%的預期和前值4.45%。但該數據仍處於印度央行2%-6%的容忍區間內。零售層面通脹壓力增長快於預期,可能增加近期印度央行加息的預期。4.82%的零售CPI雖仍在印度央行容忍區間內,但超預期的反彈已引起市場對政策路徑的重新評估。
此前通脹回落曾支撐央行維持寬鬆或中性立場,而此次回升顯示能源與食品價格的傳導效應可能強於預期。若後續數據繼續偏強,印度央行可能被迫提前考慮加息,以防止通脹預期脱錨。
對盧比而言,國內加息預期升温可能提供一定支撐,但高油價帶來的進口成本壓力仍構成逆風。
整體來看,通脹數據的邊際變化正成為短期貨幣政策預期的重要驅動,投資者需關注後續公佈的核心通脹與工業產出數據,以判斷央行是否會調整政策立場。
(美元兑印度盧比日線圖,)
北京時間15:23,美元兑印度盧比報95.92/93。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。