黃金交易提醒:美聯儲鷹派打壓金價,油價回落卻引爆反彈,抄底還是觀望?
2026-09-22 07:45:35
週一(9月21日)現貨黃金震盪下跌,一度跌破4335關鍵支撐,盤中最低觸及每盎司4322美元附近,最終收報4343.70美元,跌幅0.78%。期金同步走弱,收跌近0.9%。美元指數在美聯儲進一步收緊貨幣政策的預期推動下延續升勢,成為打壓金價的核心力量。與此同時,中東地緣衝突仍在持續發酵,能源價格波動與通脹預期交織,令黃金作為傳統避險與抗通脹資產的吸引力在高利率環境下明顯承壓。進入週二(9月22日)亞洲早盤,油價回落帶來的通脹擔憂緩解,推動金價震盪反彈至4365美元附近,多頭似乎找到了短暫喘息的機會。然而,這場反彈究竟是技術性修復,還是趨勢轉折的前奏,仍需結合更深層的政策與宏觀邏輯加以審視。
黃金與美元之間長期存在的負相關關係,在本輪行情中再次得到充分體現。衡量美元兑一籃子主要貨幣匯率的美元指數週一上漲0.2%,延續上週美聯儲加息後超過1%的漲幅,並升至兩個多月來的高位。美元走強直接推高了其他貨幣持有者購買黃金的成本,從而抑制需求。美國黃金交易所市場分析師吉姆·懷科夫指出,多頭仍對美國貨幣政策進一步收緊感到擔憂,這些利空因素正持續對貴金屬市場構成壓力。
芝商所FedWatch工具顯示,交易員目前預計美聯儲12月加息的可能性高達88%,10月會議加息至少25個基點的概率也升至55%左右。
更關鍵的是,多位美聯儲官員的表態進一步強化了鷹派預期。芝加哥聯儲主席古爾斯比周一表示,美國通脹的驅動因素可能已不再侷限於過去18個月的關税和能源價格衝擊,強勁需求如今也可能在推高通脹,這或許要求美聯儲加快加息步伐。他特別提到人工智能投資的蓬勃增長可能在更大範圍內推高價格,服務業通脹居高不下則意味着成本壓力並非僅僅源於油價衝擊。古爾斯比直言,如果通脹主線來自需求過熱,利率應對措施就需要更加激進,也需要更多前端發力。
聖路易斯聯儲主席穆薩萊姆同樣表示,美聯儲可能需要進一步加息,以降低由強勁需求以及已經從石油蔓延至其他商品的價格衝擊所引發的通脹,並強調最好儘早採取行動。
這些言論的背後,是美聯儲對通脹持久性的重新評估。個人消費支出物價指數7月同比上漲3.7%,近期幾乎沒有改善,距離2%的目標仍有明顯距離。古爾斯比甚至用“艱難的方式”來形容迴歸目標的路徑——提高利率並承擔經濟放緩給增長和就業帶來的風險。在高利率環境下,黃金作為無息資產的相對吸引力自然下降,資金更傾向於流向生息的美元資產,這成為壓制金價的根本邏輯。
伊朗戰爭持續推高能源價格,曾一度加劇通脹擔憂,並強化各央行的限制性政策立場,導致金價較2月27日創下的盤中高點已下跌約17%。然而,週一油價卻出現明顯回落,布倫特原油跌至12天低位,收報每桶100.34美元,美國原油更是大跌逾4%。市場寄望本週聯合國大會能推動伊朗戰爭取得外交進展,特朗普表示願意與伊朗總統佩澤希齊揚會面,伊朗方面也據報向調解方轉達了重啓談判的條件,這些消息緩解了部分能源供應中斷的擔憂。
與此同時,也門胡塞武裝的動向仍在攪動中東局勢。胡塞武裝擴大攻勢,試圖切斷紅海沿岸與沙特支持部隊控制地區的聯繫,甚至據報襲擊了利雅得和沙特阿美相關設施。
特朗普據報在最後一刻叫停了對胡塞武裝的空襲,顯示出美國在擴大沖突與援助盟友之間的兩難。沙特則增加了經霍爾木茲海峽的石油出口,以對沖其他運輸線路的風險。油價的回落在短期內略微緩解了通脹擔憂和美聯儲進一步加息的壓力,這正是週二亞洲早盤金價反彈的直接觸發因素。
美國債市也反映出市場對政策路徑的重新定價。兩年期國債收益率升至逾兩年高位,與10年期收益率曲線繼續趨平,顯示投資者正消化美聯儲將進一步加息的預期。10年期國債收益率雖因油價下跌而有所回落,但仍處於高位。市場對通脹的長期預期仍通過通脹保值公債的損益平衡收益率維持在2.3%附近,表明通脹壓力並未完全消退。
道明證券分析師認為,貴金屬市場的任何短期疲軟都將較為有限,僅會受到商品交易顧問温和賣盤的影響,並將越來越被視為買入黃金的良機。這一觀點揭示了當前市場的核心矛盾:短期利率與美元邏輯壓制金價,但中長期通脹風險、地緣不確定性以及各國央行購金需求,仍為黃金提供了底層支撐。
金價從高點回落17%後,技術面已進入相對超賣區間,油價回落帶來的邊際利好可能吸引逢低買盤。然而,若美聯儲官員持續釋放鷹派信號,且10月、12月加息預期進一步強化,美元強勢格局難以迅速逆轉,金價反彈的高度和持續性都將受到限制。反過來,如果地緣外交取得實質性突破,能源價格進一步回落,通脹預期降温,美聯儲加息節奏放緩,黃金則可能重新獲得上行動能。
綜合來看,當前黃金市場正處於政策緊縮與地緣風險的雙重博弈之中。美元與利率是短期主導因素,而通脹持久性與中東局勢則構成中長期變量。投資者在關注美聯儲官員後續表態與關鍵經濟數據的同時,也需密切跟蹤油價與外交進展的聯動效應。金價的每一次下跌,或許都在為下一輪配置窗口積累機會,但在高利率週期真正轉向之前,多頭仍需保持謹慎,耐心等待更清晰的信號浮現。
本交易日將迎來多位美聯儲官員的講話,投資者需要予以關注。
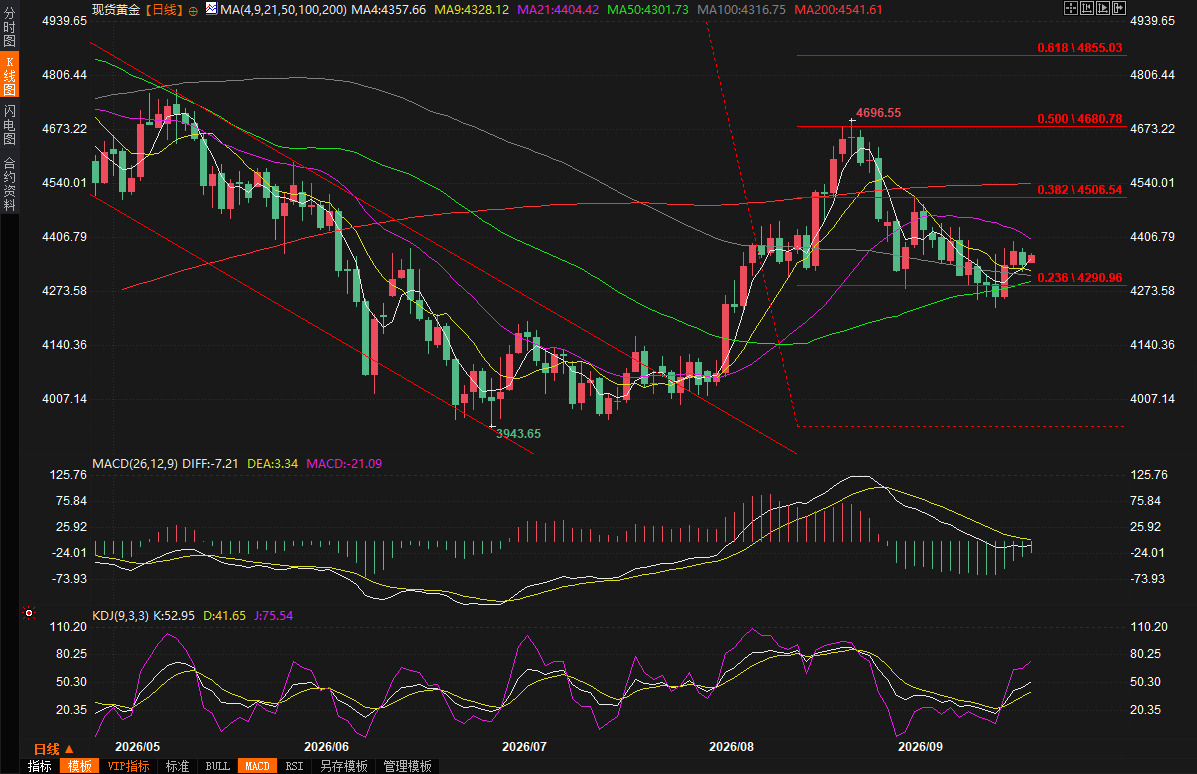
(現貨黃金日線圖,)
北京時間07:42,現貨黃金現報4366.15美元/盎司。
美元強勢與利率預期成為金價最大壓制力
黃金與美元之間長期存在的負相關關係,在本輪行情中再次得到充分體現。衡量美元兑一籃子主要貨幣匯率的美元指數週一上漲0.2%,延續上週美聯儲加息後超過1%的漲幅,並升至兩個多月來的高位。美元走強直接推高了其他貨幣持有者購買黃金的成本,從而抑制需求。美國黃金交易所市場分析師吉姆·懷科夫指出,多頭仍對美國貨幣政策進一步收緊感到擔憂,這些利空因素正持續對貴金屬市場構成壓力。
芝商所FedWatch工具顯示,交易員目前預計美聯儲12月加息的可能性高達88%,10月會議加息至少25個基點的概率也升至55%左右。
更關鍵的是,多位美聯儲官員的表態進一步強化了鷹派預期。芝加哥聯儲主席古爾斯比周一表示,美國通脹的驅動因素可能已不再侷限於過去18個月的關税和能源價格衝擊,強勁需求如今也可能在推高通脹,這或許要求美聯儲加快加息步伐。他特別提到人工智能投資的蓬勃增長可能在更大範圍內推高價格,服務業通脹居高不下則意味着成本壓力並非僅僅源於油價衝擊。古爾斯比直言,如果通脹主線來自需求過熱,利率應對措施就需要更加激進,也需要更多前端發力。
聖路易斯聯儲主席穆薩萊姆同樣表示,美聯儲可能需要進一步加息,以降低由強勁需求以及已經從石油蔓延至其他商品的價格衝擊所引發的通脹,並強調最好儘早採取行動。
這些言論的背後,是美聯儲對通脹持久性的重新評估。個人消費支出物價指數7月同比上漲3.7%,近期幾乎沒有改善,距離2%的目標仍有明顯距離。古爾斯比甚至用“艱難的方式”來形容迴歸目標的路徑——提高利率並承擔經濟放緩給增長和就業帶來的風險。在高利率環境下,黃金作為無息資產的相對吸引力自然下降,資金更傾向於流向生息的美元資產,這成為壓制金價的根本邏輯。
地緣衝突、能源波動與通脹預期的複雜博弈
伊朗戰爭持續推高能源價格,曾一度加劇通脹擔憂,並強化各央行的限制性政策立場,導致金價較2月27日創下的盤中高點已下跌約17%。然而,週一油價卻出現明顯回落,布倫特原油跌至12天低位,收報每桶100.34美元,美國原油更是大跌逾4%。市場寄望本週聯合國大會能推動伊朗戰爭取得外交進展,特朗普表示願意與伊朗總統佩澤希齊揚會面,伊朗方面也據報向調解方轉達了重啓談判的條件,這些消息緩解了部分能源供應中斷的擔憂。
與此同時,也門胡塞武裝的動向仍在攪動中東局勢。胡塞武裝擴大攻勢,試圖切斷紅海沿岸與沙特支持部隊控制地區的聯繫,甚至據報襲擊了利雅得和沙特阿美相關設施。
特朗普據報在最後一刻叫停了對胡塞武裝的空襲,顯示出美國在擴大沖突與援助盟友之間的兩難。沙特則增加了經霍爾木茲海峽的石油出口,以對沖其他運輸線路的風險。油價的回落在短期內略微緩解了通脹擔憂和美聯儲進一步加息的壓力,這正是週二亞洲早盤金價反彈的直接觸發因素。
美國債市也反映出市場對政策路徑的重新定價。兩年期國債收益率升至逾兩年高位,與10年期收益率曲線繼續趨平,顯示投資者正消化美聯儲將進一步加息的預期。10年期國債收益率雖因油價下跌而有所回落,但仍處於高位。市場對通脹的長期預期仍通過通脹保值公債的損益平衡收益率維持在2.3%附近,表明通脹壓力並未完全消退。
短期承壓難改長期配置價值
道明證券分析師認為,貴金屬市場的任何短期疲軟都將較為有限,僅會受到商品交易顧問温和賣盤的影響,並將越來越被視為買入黃金的良機。這一觀點揭示了當前市場的核心矛盾:短期利率與美元邏輯壓制金價,但中長期通脹風險、地緣不確定性以及各國央行購金需求,仍為黃金提供了底層支撐。
金價從高點回落17%後,技術面已進入相對超賣區間,油價回落帶來的邊際利好可能吸引逢低買盤。然而,若美聯儲官員持續釋放鷹派信號,且10月、12月加息預期進一步強化,美元強勢格局難以迅速逆轉,金價反彈的高度和持續性都將受到限制。反過來,如果地緣外交取得實質性突破,能源價格進一步回落,通脹預期降温,美聯儲加息節奏放緩,黃金則可能重新獲得上行動能。
綜合來看,當前黃金市場正處於政策緊縮與地緣風險的雙重博弈之中。美元與利率是短期主導因素,而通脹持久性與中東局勢則構成中長期變量。投資者在關注美聯儲官員後續表態與關鍵經濟數據的同時,也需密切跟蹤油價與外交進展的聯動效應。金價的每一次下跌,或許都在為下一輪配置窗口積累機會,但在高利率週期真正轉向之前,多頭仍需保持謹慎,耐心等待更清晰的信號浮現。
本交易日將迎來多位美聯儲官員的講話,投資者需要予以關注。
(現貨黃金日線圖,)
北京時間07:42,現貨黃金現報4366.15美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。