廉價日元時代終結?套利交易面臨大考,全球資產估值將被重估
2026-09-22 10:22:18
週二(9月22日)亞洲時段,美元兑日元小幅走高,當前交投於157.50附近,匯價維持在9月4日以來的高位區域。
日元持續承壓之際,日本央行上週的加息決定及其市場反應,成為理解當前匯率格局的關鍵線索。
日本央行上週五(9月18日)以7比2的投票結果將政策利率上調25個基點至1.25%,這是日本進一步告別數十年超寬鬆貨幣政策的又一步。然而,市場並未給出預期中的回報——日元不升反跌,10年期日本國債收益率仍維持在3%附近。
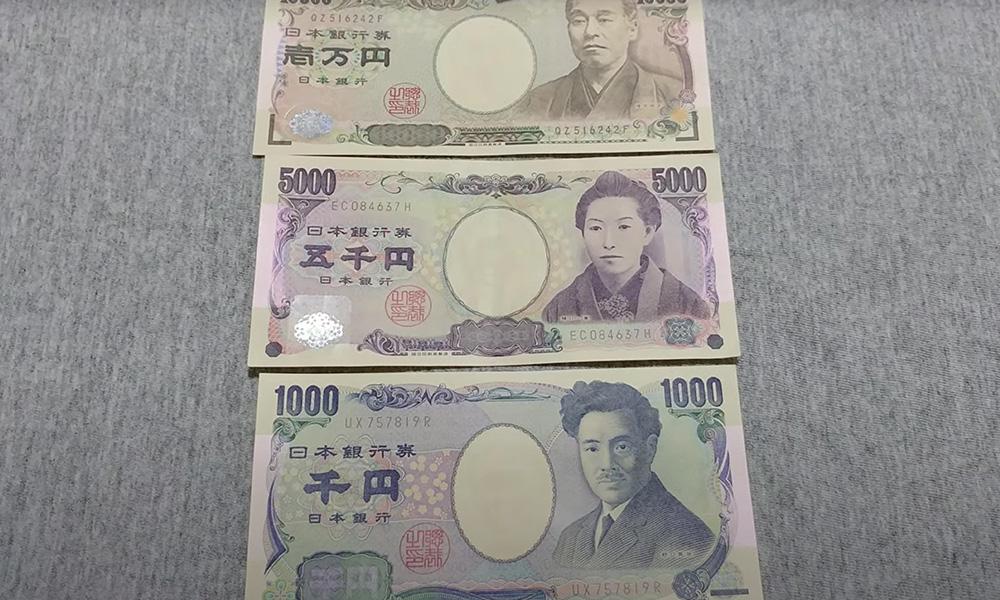
日本央行將政策利率上調至1.25%,但日元兑美元在決策後大幅下跌,10年期日本國債收益率仍接近3%。
這一反應揭示了一個核心邏輯:對匯率市場而言,日本利率的絕對水平遠不如其他地區可獲得的相對回報重要。日本正在推進貨幣政策正常化,而美國仍保持相對限制性立場,美聯儲也已加息,使得長期壓制日元的利率差基本保持不變。
央行可以加息,但若投資者認為緊縮週期相對於其他地區仍然偏淺,本幣未必變得更具吸引力。
多年來,廉價的日本融資支撐了套利交易:借入低成本的日元,投資於其他地區收益率更高的資產。
這一策略不需要主導全球市場就能產生重要影響。當融資貨幣變得更加昂貴或波動時,投資者可能被迫迅速削減頭寸。三個月內兩次加息並不算慢。股票、新興市場貨幣和長久期債券的投資者應審視其估值在多大程度上依賴廉價的日本資本。
這種謹慎有一定依據:日本投資者是全球最大的美國國債持有者之一,日本國內債券回報的持續改善可能使資金迴流更具吸引力。
即使這些資金流動發生温和轉變,在各國政府為持續財政赤字大量發行債務的背景下,也會產生重要影響。
但市場不應假設每一次日本加息都意味着資金大規模迴流。7比2的投票結果説明了問題:委員淺田統市郎和佐藤綾乃反對加息,認為經濟尚不支持更緊縮的政策。
核心通脹已從7月的1.8%放緩至8月的1.7%。這些反對意見表明,1.25%之後的路徑並非預先確定。這種不確定性有助於解釋日元的反應:投資者可以提前定價一次加息,而推動匯率的往往是接下來會發生什麼。
日本央行自身的指引仍以數據為依據,而非承諾快速進一步緊縮。
債券市場也提供了一個有用的教訓:更高的政策利率並不自動意味着更高的長期收益率。10年期日本國債由通脹預期、增長、財政政策、政府債務的未來供應以及隔夜利率共同驅動。
對全球投資組合而言,日本與其説是一個單一交易,不如説是一個融資風險來源。如果日元最終大幅升值,套利交易可能平倉,用日本資金購買的海外資產可能變得不那麼有吸引力。如果日元儘管加息仍然疲軟,那表明日本的貨幣政策正常化正難以克服更廣泛的全球力量。
對於將廉價日本資本視為市場永久特徵的投資者而言,這兩種結果都不特別令人安心。
日本央行將政策利率上調至1.25%,這在一個不太久遠的過去會顯得非同尋常。然而更重要的變化是心理層面的:投資者不能再假設日本利率將無限期地維持在可忽略的水平。
此次加息未能提振日元,説明相對利率差而非絕對水平才是匯率的核心驅動。套利交易的融資成本正在上升,全球依賴廉價日元資本的資產估值面臨重新審視。
未來需要關注兩條路徑:若日元大幅升值,套利平倉可能引發海外資產拋售;若日元持續疲軟,則説明日本貨幣政策正常化難以抗衡全球力量。無論哪種情形,全球融資版圖正在改變,投資者需要重新評估那些建立在廉價日本資本永久假設之上的頭寸。
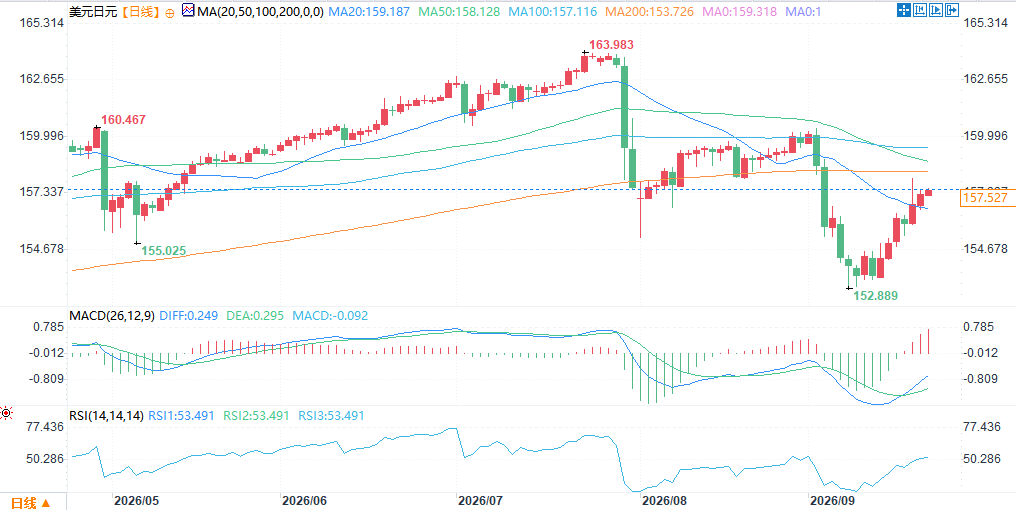
(美元兑日元日線圖,)
北京時間10:22,美元兑日元報157.45/46。
日元持續承壓之際,日本央行上週的加息決定及其市場反應,成為理解當前匯率格局的關鍵線索。
日本央行上週五(9月18日)以7比2的投票結果將政策利率上調25個基點至1.25%,這是日本進一步告別數十年超寬鬆貨幣政策的又一步。然而,市場並未給出預期中的回報——日元不升反跌,10年期日本國債收益率仍維持在3%附近。
加息未能提振日元:相對利率差才是關鍵
日本央行將政策利率上調至1.25%,但日元兑美元在決策後大幅下跌,10年期日本國債收益率仍接近3%。
這一反應揭示了一個核心邏輯:對匯率市場而言,日本利率的絕對水平遠不如其他地區可獲得的相對回報重要。日本正在推進貨幣政策正常化,而美國仍保持相對限制性立場,美聯儲也已加息,使得長期壓制日元的利率差基本保持不變。
央行可以加息,但若投資者認為緊縮週期相對於其他地區仍然偏淺,本幣未必變得更具吸引力。
廉價日元與全球套利交易:融資貨幣的角色
多年來,廉價的日本融資支撐了套利交易:借入低成本的日元,投資於其他地區收益率更高的資產。
這一策略不需要主導全球市場就能產生重要影響。當融資貨幣變得更加昂貴或波動時,投資者可能被迫迅速削減頭寸。三個月內兩次加息並不算慢。股票、新興市場貨幣和長久期債券的投資者應審視其估值在多大程度上依賴廉價的日本資本。
這種謹慎有一定依據:日本投資者是全球最大的美國國債持有者之一,日本國內債券回報的持續改善可能使資金迴流更具吸引力。
即使這些資金流動發生温和轉變,在各國政府為持續財政赤字大量發行債務的背景下,也會產生重要影響。
資金迴流並非必然:7比2投票揭示的內部分歧
但市場不應假設每一次日本加息都意味着資金大規模迴流。7比2的投票結果説明了問題:委員淺田統市郎和佐藤綾乃反對加息,認為經濟尚不支持更緊縮的政策。
核心通脹已從7月的1.8%放緩至8月的1.7%。這些反對意見表明,1.25%之後的路徑並非預先確定。這種不確定性有助於解釋日元的反應:投資者可以提前定價一次加息,而推動匯率的往往是接下來會發生什麼。
日本央行自身的指引仍以數據為依據,而非承諾快速進一步緊縮。
債券市場的啓示:政策利率不等於長端收益率
債券市場也提供了一個有用的教訓:更高的政策利率並不自動意味着更高的長期收益率。10年期日本國債由通脹預期、增長、財政政策、政府債務的未來供應以及隔夜利率共同驅動。
對全球投資組合而言,日本與其説是一個單一交易,不如説是一個融資風險來源。如果日元最終大幅升值,套利交易可能平倉,用日本資金購買的海外資產可能變得不那麼有吸引力。如果日元儘管加息仍然疲軟,那表明日本的貨幣政策正常化正難以克服更廣泛的全球力量。
對於將廉價日本資本視為市場永久特徵的投資者而言,這兩種結果都不特別令人安心。
總結
日本央行將政策利率上調至1.25%,這在一個不太久遠的過去會顯得非同尋常。然而更重要的變化是心理層面的:投資者不能再假設日本利率將無限期地維持在可忽略的水平。
此次加息未能提振日元,説明相對利率差而非絕對水平才是匯率的核心驅動。套利交易的融資成本正在上升,全球依賴廉價日元資本的資產估值面臨重新審視。
未來需要關注兩條路徑:若日元大幅升值,套利平倉可能引發海外資產拋售;若日元持續疲軟,則説明日本貨幣政策正常化難以抗衡全球力量。無論哪種情形,全球融資版圖正在改變,投資者需要重新評估那些建立在廉價日本資本永久假設之上的頭寸。
(美元兑日元日線圖,)
北京時間10:22,美元兑日元報157.45/46。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。