資深基金經理:儘管美聯儲重啓緊縮週期,但黃金依然值得配置
2026-09-22 10:23:14
美聯儲已經開啓新一輪貨幣緊縮週期,市場普遍擔憂,更加嚴守政策紀律的美聯儲,或將持續壓制黃金的上行空間。不過知名基金管理人卻提出了不一樣的判斷:即便美聯儲的貨幣政策迴歸理性、公信力持續修復,也難以扭轉美國財政狀況持續惡化的長期趨勢,這也意味着黃金的長期配置價值並不會因為美聯儲收緊政策而消失。
在接受採訪時,默克投資公司(MerkInvestments)創始人阿克塞爾·默克(AxelMerk)圍繞貨幣政策、財政赤字與黃金的底層邏輯展開深度解讀,為市場投資者提供了全新的觀察視角。
阿克塞爾·默克表示,美聯儲主席凱文·沃什(KevinWarsh)在重塑美聯儲政策紀律方面已經取得了長足進展。但他同時強調,如果美國政府在財政層面持續缺乏約束,再優質的貨幣政策所能發揮的作用也存在明顯上限。
默克指出:“倘若財政政策本身存在嚴重缺陷,再好的貨幣政策,能起到的調節作用也十分有限。一旦寬鬆失當的貨幣政策疊加失控的財政政策,整體經濟局面將會急劇惡化。”這一組邏輯區分,對於黃金投資者而言尤為關鍵。在他看來,即便美聯儲當前的政策走向符合預期,朝着正確方向調整,也無法消解他對於美國財政問題的擔憂。
凱文·沃什一直在推動美聯儲擺脱政治因素干擾,讓央行重新聚焦於穩定物價、保障信貸供給、調節信貸成本這些傳統貨幣政策目標。與此同時,沃什恪守承諾,全力推動通脹回落至美聯儲2%的目標水平。上週美聯儲宣佈加息25個基點,這一舉措進一步鞏固了美聯儲的政策公信力。此前沃什已經釋放明確信號,如果通脹數據沒有出現改善,政策制定者就會採取行動。
默克表示:“加息時機已經成熟,他果斷落地加息操作。”他還補充提到,沃什這種恪守紀律的行事風格,也幫助他在聯邦公開市場委員會內部逐步建立信任。
不過在阿克塞爾·默克看來,貨幣政策趨於穩定,並不代表美國經濟的結構性難題就此化解。他表示,歸根到底,財政政策才是決定長期走向的核心力量,糟糕的貨幣政策只會讓局面變得更糟。放到黃金資產上,這就意味着,一個公信力更強、執行更自律的美聯儲,未必會削弱貴金屬長期投資吸引力。
默克始終對美國政府持續性財政赤字,以及長期財政發展路徑抱有擔憂。他認為,高利率環境或許會在未來倒逼國會議員約束財政開支,但他並不相信,單單依靠走高的債券收益率,就能迫使華盛頓方面切實出台措施管控政府支出。
全球金融危機之後,長期超低利率壓低了債務成本,間接助長了政府無節制的舉債開支。凱文·沃什將重心放在貨幣政策正常化之上,至少削弱了這種過度舉債的激勵,也讓財政赤字問題重新進入公共討論的視野。默克説:“推動貨幣政策迴歸常態,本身就在助力這場討論。如今市場和公眾對赤字的討論越來越多,這是一件好事,畢竟大部分選民原本並不願意直面赤字議題。”
沃什的思路是,依靠更強的經濟增長與生產力提升,讓經濟增速跑贏政府債務擴張速度,以此穩住國家債務負擔。但默克認為,這樣的理想情景能否兑現,還存在巨大不確定性。
阿克塞爾·默克還提到,美國由科技驅動的經濟擴張,可能成為支撐金價的另一重潛在動力。當下如火如荼的人工智能投資熱潮,很大一部分資金來源於債務融資。一旦這輪繁榮走向終結,為化解債務破裂帶來的衝擊,後續市場很可能迎來降息週期。他解釋道,“當一場依靠舉債催生的繁榮最終破滅,為了緩釋存量債務引發的連鎖衝擊,利率下行往往會隨之到來。”
在這樣多重不確定性交織的大背景下,黃金依舊是投資者進行資產分散配置的重要工具。他説:“美國財政已經陷入一團亂局,投資者該如何做好資產分散配置?黃金完全可以在其中承擔相應角色。即便現在是沃什執掌的美聯儲,我依舊看好黃金。”
他的觀點也落實到自身投資組合當中。他透露,去年市場預判凱文·沃什大概率會接替鮑威爾出任美聯儲主席時,他小幅下調了黃金倉位,但調整幅度十分有限。除此之外,他對黃金礦業股同樣保持樂觀,當前依舊配置了相當比例的礦業相關資產,在現有金價水平之下,礦企的盈利空間具備不錯吸引力。
市場常常把美聯儲加息視作黃金的利空信號,但阿克塞爾·默克的分析打破了這種單一邏輯。短期貨幣政策可以擾動金價波動,可美國長期難以根治的財政赤字、債務壓力,以及AI投資熱潮背後潛藏的債務週期風險,都為黃金保留了長期支撐。
美聯儲收緊政策或許會帶來階段性震盪,但只要財政層面的結構性問題沒有得到真正解決,黃金作為對沖不確定性的資產,其配置價值就不會被輕易抹去,這也為所有貴金屬投資者提供了值得深思的長期參考維度。
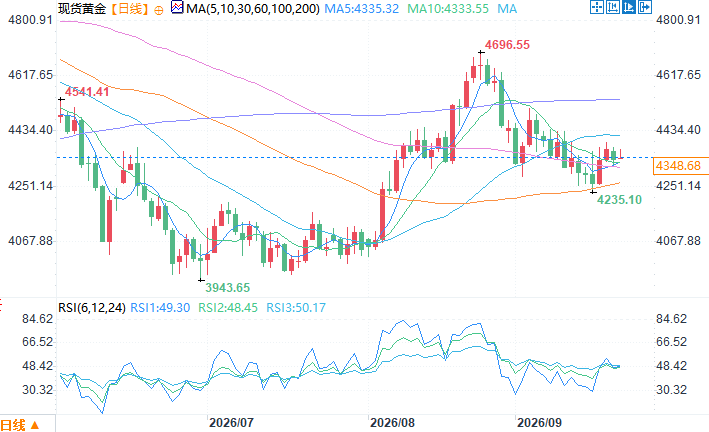
現貨黃金日線圖
北京時間9月22日10:22 現貨黃金 報 4347.68 美元/盎司
在接受採訪時,默克投資公司(MerkInvestments)創始人阿克塞爾·默克(AxelMerk)圍繞貨幣政策、財政赤字與黃金的底層邏輯展開深度解讀,為市場投資者提供了全新的觀察視角。
貨幣政策修復成效顯著,但獨木難支財政困局
阿克塞爾·默克表示,美聯儲主席凱文·沃什(KevinWarsh)在重塑美聯儲政策紀律方面已經取得了長足進展。但他同時強調,如果美國政府在財政層面持續缺乏約束,再優質的貨幣政策所能發揮的作用也存在明顯上限。
默克指出:“倘若財政政策本身存在嚴重缺陷,再好的貨幣政策,能起到的調節作用也十分有限。一旦寬鬆失當的貨幣政策疊加失控的財政政策,整體經濟局面將會急劇惡化。”這一組邏輯區分,對於黃金投資者而言尤為關鍵。在他看來,即便美聯儲當前的政策走向符合預期,朝着正確方向調整,也無法消解他對於美國財政問題的擔憂。
凱文·沃什一直在推動美聯儲擺脱政治因素干擾,讓央行重新聚焦於穩定物價、保障信貸供給、調節信貸成本這些傳統貨幣政策目標。與此同時,沃什恪守承諾,全力推動通脹回落至美聯儲2%的目標水平。上週美聯儲宣佈加息25個基點,這一舉措進一步鞏固了美聯儲的政策公信力。此前沃什已經釋放明確信號,如果通脹數據沒有出現改善,政策制定者就會採取行動。
默克表示:“加息時機已經成熟,他果斷落地加息操作。”他還補充提到,沃什這種恪守紀律的行事風格,也幫助他在聯邦公開市場委員會內部逐步建立信任。
貨幣企穩不等於經濟脱困,財政才是長期主導變量
不過在阿克塞爾·默克看來,貨幣政策趨於穩定,並不代表美國經濟的結構性難題就此化解。他表示,歸根到底,財政政策才是決定長期走向的核心力量,糟糕的貨幣政策只會讓局面變得更糟。放到黃金資產上,這就意味着,一個公信力更強、執行更自律的美聯儲,未必會削弱貴金屬長期投資吸引力。
默克始終對美國政府持續性財政赤字,以及長期財政發展路徑抱有擔憂。他認為,高利率環境或許會在未來倒逼國會議員約束財政開支,但他並不相信,單單依靠走高的債券收益率,就能迫使華盛頓方面切實出台措施管控政府支出。
全球金融危機之後,長期超低利率壓低了債務成本,間接助長了政府無節制的舉債開支。凱文·沃什將重心放在貨幣政策正常化之上,至少削弱了這種過度舉債的激勵,也讓財政赤字問題重新進入公共討論的視野。默克説:“推動貨幣政策迴歸常態,本身就在助力這場討論。如今市場和公眾對赤字的討論越來越多,這是一件好事,畢竟大部分選民原本並不願意直面赤字議題。”
沃什的思路是,依靠更強的經濟增長與生產力提升,讓經濟增速跑贏政府債務擴張速度,以此穩住國家債務負擔。但默克認為,這樣的理想情景能否兑現,還存在巨大不確定性。
AI熱潮暗藏債務風險,黃金仍是優質分散配置工具
阿克塞爾·默克還提到,美國由科技驅動的經濟擴張,可能成為支撐金價的另一重潛在動力。當下如火如荼的人工智能投資熱潮,很大一部分資金來源於債務融資。一旦這輪繁榮走向終結,為化解債務破裂帶來的衝擊,後續市場很可能迎來降息週期。他解釋道,“當一場依靠舉債催生的繁榮最終破滅,為了緩釋存量債務引發的連鎖衝擊,利率下行往往會隨之到來。”
在這樣多重不確定性交織的大背景下,黃金依舊是投資者進行資產分散配置的重要工具。他説:“美國財政已經陷入一團亂局,投資者該如何做好資產分散配置?黃金完全可以在其中承擔相應角色。即便現在是沃什執掌的美聯儲,我依舊看好黃金。”
他的觀點也落實到自身投資組合當中。他透露,去年市場預判凱文·沃什大概率會接替鮑威爾出任美聯儲主席時,他小幅下調了黃金倉位,但調整幅度十分有限。除此之外,他對黃金礦業股同樣保持樂觀,當前依舊配置了相當比例的礦業相關資產,在現有金價水平之下,礦企的盈利空間具備不錯吸引力。
結語
市場常常把美聯儲加息視作黃金的利空信號,但阿克塞爾·默克的分析打破了這種單一邏輯。短期貨幣政策可以擾動金價波動,可美國長期難以根治的財政赤字、債務壓力,以及AI投資熱潮背後潛藏的債務週期風險,都為黃金保留了長期支撐。
美聯儲收緊政策或許會帶來階段性震盪,但只要財政層面的結構性問題沒有得到真正解決,黃金作為對沖不確定性的資產,其配置價值就不會被輕易抹去,這也為所有貴金屬投資者提供了值得深思的長期參考維度。
現貨黃金日線圖
北京時間9月22日10:22 現貨黃金 報 4347.68 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。