美聯儲12月再加息預期升温,油價與中東局勢成為後續政策路徑關鍵變量
2026-09-22 16:48:28
美聯儲近期重新進入市場關注中心。紐約梅隆銀行美洲宏觀策略師約翰·韋利斯表示,預計美聯儲12月仍可能再次加息,但對於市場目前所定價的2027年進一步加息路徑,仍需要保持謹慎。其核心原因在於,當前通脹壓力受到能源價格和地緣局勢影響較大,而這些因素未來如何演變仍存在較高不確定性。
美聯儲9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為此前三年多以來首次加息。美聯儲同時表示,美國經濟活動仍以穩健速度擴張,但通脹依然偏高,地緣局勢也增加了經濟前景的不確定性。最新政策預測顯示,決策者預計2026年還可能再加息一次。
這意味着,當前市場真正關注的並不僅僅是12月是否再次加息,而是此次政策調整能否有效壓制持續存在的通脹壓力。約翰·韋利斯認為,未來政策效果將在很大程度上取決於當前通脹衝擊的性質。如果價格壓力主要來自能源和供應端,那麼單純依靠進一步收緊貨幣政策可能存在一定侷限;如果需求端通脹繼續保持韌性,美聯儲則可能需要維持更具限制性的政策立場。
能源價格正成為這一判斷的重要變量。近期中東局勢推動原油價格大幅波動,並通過能源成本向整體通脹傳導。紐約聯儲此前也指出,中東衝突造成的供應中斷以及能源價格上漲,是影響全球經濟和通脹前景的重要不確定因素。近期油價走勢已經出現明顯變化。WTI在此前連續四個交易日下跌後於週二反彈,市場重新關注聯合國大會期間潛在的美伊外交接觸。最新市場數據顯示,WTI主力合約週二一度升至93美元上方,但整體仍明顯低於此前100美元以上的高位。原油市場當前同時受到供應恢復、外交預期和地區安全風險影響,價格波動仍然較大。
如果中東緊張局勢出現持續緩和,原油供應風險溢價可能進一步下降,油價回落則有助於緩解美國通脹壓力。在這種情況下,美聯儲未來繼續收緊政策的必要性可能降低,市場對2027年進一步加息的預期也可能隨之調整。但如果中東局勢再次惡化,能源供應受到新的衝擊,油價重新快速上漲,那麼通脹壓力可能重新成為美聯儲需要重點處理的問題。近期美聯儲官員已經多次強調,持續的需求壓力和大宗商品價格衝擊可能令通脹維持在較高水平。芝加哥聯儲主席奧斯坦·古爾斯比也表示,如果通脹主要由強勁需求推動,而不僅僅是暫時性的供應衝擊,那麼進一步加息可能仍有必要。
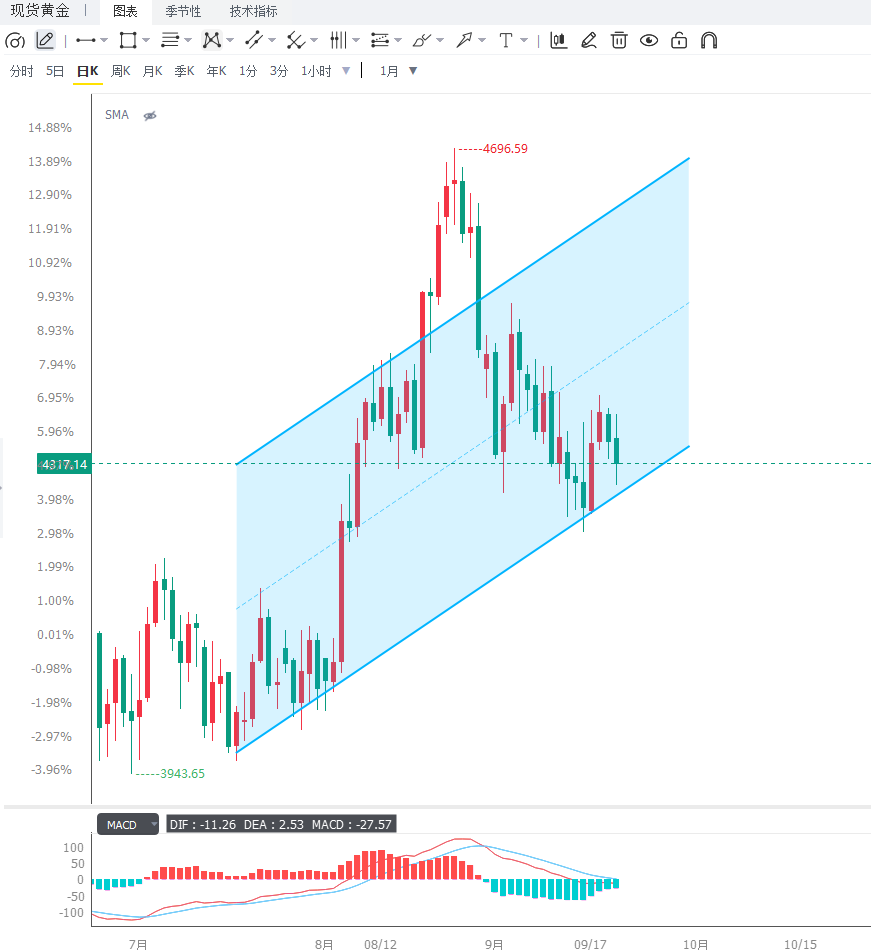
因此,當前市場對於美聯儲未來政策路徑的判斷存在明顯分歧。一方面,美聯儲自身最新預測仍指向2026年進一步加息;另一方面,市場對於2027年的利率路徑更加依賴通脹和能源價格的實際變化。紐約梅隆銀行最新觀點也認為,市場當前的政策定價可能需要根據通脹衝擊的持續時間重新調整。該行最新分析同時指出,美聯儲的實際政策路徑可能介於官方預測與市場定價之間。金融市場對此已經有所反映。美元近期保持相對強勢,主要受到美國利率預期和避險需求支撐,而黃金則受到較高利率環境壓制。週二黃金價格一度跌至約4319美元,顯示市場正在重新評估“高利率維持更長時間”對貴金屬的影響。與此同時,原油價格的任何明顯變化都可能通過通脹預期、美元以及美債收益率形成新的跨資產傳導。
因此,投資者當前需要關注的並非單一的美聯儲加息次數,而是能源價格、核心通脹、消費需求以及就業市場之間的變化。如果能源價格持續回落,供應端衝擊逐步消退,美聯儲後續政策可能擁有更大的觀察空間;如果油價重新上漲並與需求端壓力疊加,則貨幣政策維持緊縮的時間可能進一步延長。
從美元指數的技術邏輯來看,近期美元仍處於相對強勢區域,利率預期是推動美元保持韌性的主要因素之一。如果美聯儲官員繼續釋放偏鷹派信號,同時美國國債收益率維持高位,美元仍可能獲得支撐;反之,如果油價持續回落並帶動通脹預期下降,市場重新降低對後續加息的押注,美元則可能面臨階段性回調壓力。從黃金市場來看,金價近期已經回落至4300美元附近,短線處於調整階段。當前需要重點關注4320美元附近的得失,如果重新站上4320美元,則短線弱勢結構有望得到一定修復;若4320美元有效失守,則需要警惕進一步測試4280美元甚至4200美元區域。
原油方面,WTI週二止住連續四日跌勢,目前92至93美元區域成為短線重要爭奪區。如果價格重新突破95美元,技術性修復空間可能進一步擴大,並測試98.50至100美元區域;如果重新跌破92美元,則可能向90美元整數關口以及87.80美元附近尋找支撐。當前能源市場仍高度依賴中東局勢和外交消息,技術突破的持續性仍需要基本面配合。
編輯總結
美聯儲12月進一步加息的預期仍然較強,但2027年的政策路徑存在較大不確定性。當前最大的變量之一是中東局勢及其對原油價格和通脹的傳導。如果能源價格持續回落,美聯儲面臨的供應端通脹壓力可能減輕;如果油價重新上漲,則可能迫使政策制定者延長緊縮週期。未來市場需要重點觀察原油、通脹、美元和美債收益率之間的聯動變化,這也將成為黃金、外匯及大宗商品市場重新定價的重要依據。
美聯儲9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為此前三年多以來首次加息。美聯儲同時表示,美國經濟活動仍以穩健速度擴張,但通脹依然偏高,地緣局勢也增加了經濟前景的不確定性。最新政策預測顯示,決策者預計2026年還可能再加息一次。
這意味着,當前市場真正關注的並不僅僅是12月是否再次加息,而是此次政策調整能否有效壓制持續存在的通脹壓力。約翰·韋利斯認為,未來政策效果將在很大程度上取決於當前通脹衝擊的性質。如果價格壓力主要來自能源和供應端,那麼單純依靠進一步收緊貨幣政策可能存在一定侷限;如果需求端通脹繼續保持韌性,美聯儲則可能需要維持更具限制性的政策立場。
能源價格正成為這一判斷的重要變量。近期中東局勢推動原油價格大幅波動,並通過能源成本向整體通脹傳導。紐約聯儲此前也指出,中東衝突造成的供應中斷以及能源價格上漲,是影響全球經濟和通脹前景的重要不確定因素。近期油價走勢已經出現明顯變化。WTI在此前連續四個交易日下跌後於週二反彈,市場重新關注聯合國大會期間潛在的美伊外交接觸。最新市場數據顯示,WTI主力合約週二一度升至93美元上方,但整體仍明顯低於此前100美元以上的高位。原油市場當前同時受到供應恢復、外交預期和地區安全風險影響,價格波動仍然較大。
如果中東緊張局勢出現持續緩和,原油供應風險溢價可能進一步下降,油價回落則有助於緩解美國通脹壓力。在這種情況下,美聯儲未來繼續收緊政策的必要性可能降低,市場對2027年進一步加息的預期也可能隨之調整。但如果中東局勢再次惡化,能源供應受到新的衝擊,油價重新快速上漲,那麼通脹壓力可能重新成為美聯儲需要重點處理的問題。近期美聯儲官員已經多次強調,持續的需求壓力和大宗商品價格衝擊可能令通脹維持在較高水平。芝加哥聯儲主席奧斯坦·古爾斯比也表示,如果通脹主要由強勁需求推動,而不僅僅是暫時性的供應衝擊,那麼進一步加息可能仍有必要。
因此,當前市場對於美聯儲未來政策路徑的判斷存在明顯分歧。一方面,美聯儲自身最新預測仍指向2026年進一步加息;另一方面,市場對於2027年的利率路徑更加依賴通脹和能源價格的實際變化。紐約梅隆銀行最新觀點也認為,市場當前的政策定價可能需要根據通脹衝擊的持續時間重新調整。該行最新分析同時指出,美聯儲的實際政策路徑可能介於官方預測與市場定價之間。金融市場對此已經有所反映。美元近期保持相對強勢,主要受到美國利率預期和避險需求支撐,而黃金則受到較高利率環境壓制。週二黃金價格一度跌至約4319美元,顯示市場正在重新評估“高利率維持更長時間”對貴金屬的影響。與此同時,原油價格的任何明顯變化都可能通過通脹預期、美元以及美債收益率形成新的跨資產傳導。
因此,投資者當前需要關注的並非單一的美聯儲加息次數,而是能源價格、核心通脹、消費需求以及就業市場之間的變化。如果能源價格持續回落,供應端衝擊逐步消退,美聯儲後續政策可能擁有更大的觀察空間;如果油價重新上漲並與需求端壓力疊加,則貨幣政策維持緊縮的時間可能進一步延長。
從美元指數的技術邏輯來看,近期美元仍處於相對強勢區域,利率預期是推動美元保持韌性的主要因素之一。如果美聯儲官員繼續釋放偏鷹派信號,同時美國國債收益率維持高位,美元仍可能獲得支撐;反之,如果油價持續回落並帶動通脹預期下降,市場重新降低對後續加息的押注,美元則可能面臨階段性回調壓力。從黃金市場來看,金價近期已經回落至4300美元附近,短線處於調整階段。當前需要重點關注4320美元附近的得失,如果重新站上4320美元,則短線弱勢結構有望得到一定修復;若4320美元有效失守,則需要警惕進一步測試4280美元甚至4200美元區域。
原油方面,WTI週二止住連續四日跌勢,目前92至93美元區域成為短線重要爭奪區。如果價格重新突破95美元,技術性修復空間可能進一步擴大,並測試98.50至100美元區域;如果重新跌破92美元,則可能向90美元整數關口以及87.80美元附近尋找支撐。當前能源市場仍高度依賴中東局勢和外交消息,技術突破的持續性仍需要基本面配合。
編輯總結
美聯儲12月進一步加息的預期仍然較強,但2027年的政策路徑存在較大不確定性。當前最大的變量之一是中東局勢及其對原油價格和通脹的傳導。如果能源價格持續回落,美聯儲面臨的供應端通脹壓力可能減輕;如果油價重新上漲,則可能迫使政策制定者延長緊縮週期。未來市場需要重點觀察原油、通脹、美元和美債收益率之間的聯動變化,這也將成為黃金、外匯及大宗商品市場重新定價的重要依據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。