策略師:美債10年期實際收益率創20年新高,黃金ETF卻持續反向增倉
2026-09-23 13:24:36
盛寶銀行大宗商品策略主管奧勒·漢森(Ole Hansen)發佈最新黃金市場分析。他觀察到一組十分反常的市場現象:美債10年期實際收益率攀升至二十年來的高位,但全球黃金ETF持倉量仍在持續回升。二者走出背離行情,意味着市場對於美國財政可持續性的擔憂,正在改寫延續多年的實際收益率與黃金之間的負相關規律,黃金的定價邏輯迎來深刻變化。
奧勒·漢森表示,美債10年期實際收益率於上週五觸及2.63%,創下二十餘年新高,自今年年初以來累計上行76個基點。反觀黃金ETF,在2026年上半年經歷一輪減持之後,當前總持倉已經進入修復上行通道。兩組數據形成鮮明反差,直觀體現出黃金需求和實際收益率之間,曾經牢固的反向聯動關係正在鬆動。
實際收益率,是扣除通脹因素之後債券帶給投資者的真實回報。漢森解釋説,從歷史經驗來看,實際收益率一直是決定金價走向的核心指標。黃金、白銀、鉑金這類貴金屬資產本身不產生利息與分紅,當實際收益率走高時,債券的持有回報更高,資金往往會選擇拋棄黃金轉向債券,金價通常會承壓下行,這就是黃金投資的機會成本邏輯。
回溯2022至2023年美聯儲激進加息週期,當時實際收益率快速飆升,大量投資者從黃金ETF撤離,持倉同步下滑。不過那一輪行情裏,金價並沒有出現深度下跌,各國央行大手筆購金,對沖了ETF資金流出帶來的拋壓。簡單來説,彼時只是金價和實際收益率脱鈎,ETF持倉依舊遵循傳統利率邏輯變動。
漢森認為,當下的市場環境和前一輪加息週期有着本質區別。受通脹粘性以及長端美債收益率再度衝高影響,10年期實際收益率持續上行,刷新二十年高點,然而市場並沒有重演ETF大規模清倉的景象,黃金的投資需求展現出極強韌性。這一次,不只是黃金現貨價格脱離實際收益率的約束,黃金ETF的持倉行為同樣打破舊有框架。
這一變化説明,過去“實際收益率走高、黃金吸引力下降”的機會成本邏輯,已經不再是主導市場的第一要素。漢森表示,背後最重要的解釋,就是市場對美國財政可持續性、政府債務規模持續擴張的擔憂不斷升温。如今投資者看待走高的長期收益率,不再單純將其視作優於黃金的投資選擇,而是把高收益率當成財政風險、債務付息壓力抬升、金融穩定性存疑的預警信號。在這樣的環境之下,黃金作為獨立於傳統金融體系之外的資產,其配置價值持續凸顯。
當前支撐黃金的資金來源也更加多元,各國央行購金需求保持穩定,西方市場ETF資金重新迴流,疊加亞洲投資者長期旺盛的配置需求,相較2022至2023年,黃金的買方羣體已經明顯擴容,需求底座更加紮實。
在上週美聯儲落地加息之後,漢森觀察到黃金盤面走勢,認為美聯儲偏鷹的貨幣政策,很大程度上已經提前被市場消化。他在上週五表示,進入週末之前,黃金對本次加息反應平淡,幾乎消化了政策帶來的利空衝擊。
在美聯儲沒有釋放超預期信號的背景下,投資端新增需求成為新的觀察重心。即便近期金價有所回調,黃金ETF持倉依舊攀升至七個月以來最高水平,足以證明有大量對利率變化不敏感的長線資金在持續進場佈局。
奧勒·漢森對比2022、2023年的行情指出,當年美聯儲激進加息推高美債收益率,也沒能帶來黃金持續性大跌,正是這類對利率不敏感的底層需求,對沖了傳統宏觀利空。他説,目前這部分底層買盤力量依舊穩固。加息會延緩黃金上行節奏,但不會扭轉中長期趨勢,他維持對黃金的樂觀判斷。
綜合來看,高實際收益率和黃金ETF增倉同步出現,是近年黃金市場最值得關注的結構性變化。財政風險已經逐步超越機會成本,成為驅動資金配置黃金的重要動因,舊的交易框架需要重新審視。短期之內,美債實際收益率仍會帶來金價波動,加息的餘波也會時不時擾動盤面。但央行、亞洲長線資金以及歐美ETF資金共同構成的多元需求底座,為黃金提供了強勁支撐。
後續觀察黃金行情,不能只盯着實際利率,美國財政債務風險的演化,會成為決定本輪黃金牛市高度的關鍵變量。
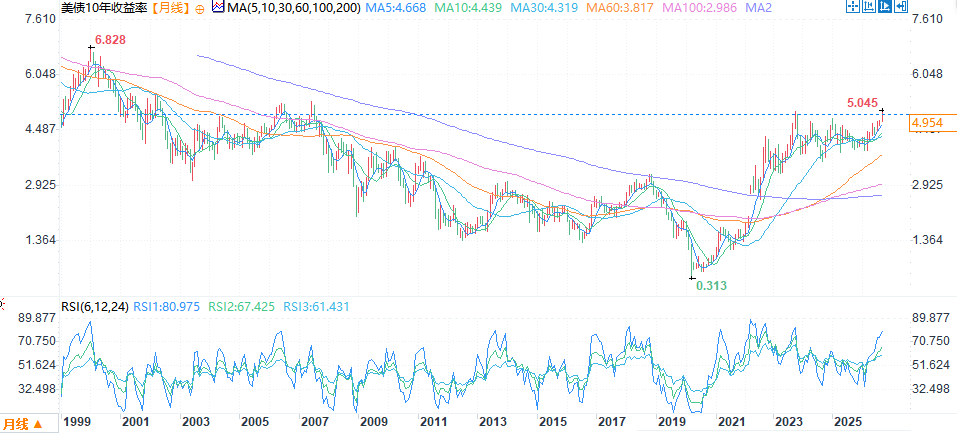
10年期美債收益率月線圖
北京時間9月23日13:23 10年期美債收益率 報 4.954%。
罕見背離出現:實際利率走高,黃金ETF不減反增
奧勒·漢森表示,美債10年期實際收益率於上週五觸及2.63%,創下二十餘年新高,自今年年初以來累計上行76個基點。反觀黃金ETF,在2026年上半年經歷一輪減持之後,當前總持倉已經進入修復上行通道。兩組數據形成鮮明反差,直觀體現出黃金需求和實際收益率之間,曾經牢固的反向聯動關係正在鬆動。
實際收益率,是扣除通脹因素之後債券帶給投資者的真實回報。漢森解釋説,從歷史經驗來看,實際收益率一直是決定金價走向的核心指標。黃金、白銀、鉑金這類貴金屬資產本身不產生利息與分紅,當實際收益率走高時,債券的持有回報更高,資金往往會選擇拋棄黃金轉向債券,金價通常會承壓下行,這就是黃金投資的機會成本邏輯。
回溯2022至2023年美聯儲激進加息週期,當時實際收益率快速飆升,大量投資者從黃金ETF撤離,持倉同步下滑。不過那一輪行情裏,金價並沒有出現深度下跌,各國央行大手筆購金,對沖了ETF資金流出帶來的拋壓。簡單來説,彼時只是金價和實際收益率脱鈎,ETF持倉依舊遵循傳統利率邏輯變動。
本輪脱鈎更進一步:ETF資金也不再畏懼高實際利率
漢森認為,當下的市場環境和前一輪加息週期有着本質區別。受通脹粘性以及長端美債收益率再度衝高影響,10年期實際收益率持續上行,刷新二十年高點,然而市場並沒有重演ETF大規模清倉的景象,黃金的投資需求展現出極強韌性。這一次,不只是黃金現貨價格脱離實際收益率的約束,黃金ETF的持倉行為同樣打破舊有框架。
這一變化説明,過去“實際收益率走高、黃金吸引力下降”的機會成本邏輯,已經不再是主導市場的第一要素。漢森表示,背後最重要的解釋,就是市場對美國財政可持續性、政府債務規模持續擴張的擔憂不斷升温。如今投資者看待走高的長期收益率,不再單純將其視作優於黃金的投資選擇,而是把高收益率當成財政風險、債務付息壓力抬升、金融穩定性存疑的預警信號。在這樣的環境之下,黃金作為獨立於傳統金融體系之外的資產,其配置價值持續凸顯。
當前支撐黃金的資金來源也更加多元,各國央行購金需求保持穩定,西方市場ETF資金重新迴流,疊加亞洲投資者長期旺盛的配置需求,相較2022至2023年,黃金的買方羣體已經明顯擴容,需求底座更加紮實。
美聯儲加息基本被定價,底層需求支撐金價中長期向好
在上週美聯儲落地加息之後,漢森觀察到黃金盤面走勢,認為美聯儲偏鷹的貨幣政策,很大程度上已經提前被市場消化。他在上週五表示,進入週末之前,黃金對本次加息反應平淡,幾乎消化了政策帶來的利空衝擊。
在美聯儲沒有釋放超預期信號的背景下,投資端新增需求成為新的觀察重心。即便近期金價有所回調,黃金ETF持倉依舊攀升至七個月以來最高水平,足以證明有大量對利率變化不敏感的長線資金在持續進場佈局。
奧勒·漢森對比2022、2023年的行情指出,當年美聯儲激進加息推高美債收益率,也沒能帶來黃金持續性大跌,正是這類對利率不敏感的底層需求,對沖了傳統宏觀利空。他説,目前這部分底層買盤力量依舊穩固。加息會延緩黃金上行節奏,但不會扭轉中長期趨勢,他維持對黃金的樂觀判斷。
結語
綜合來看,高實際收益率和黃金ETF增倉同步出現,是近年黃金市場最值得關注的結構性變化。財政風險已經逐步超越機會成本,成為驅動資金配置黃金的重要動因,舊的交易框架需要重新審視。短期之內,美債實際收益率仍會帶來金價波動,加息的餘波也會時不時擾動盤面。但央行、亞洲長線資金以及歐美ETF資金共同構成的多元需求底座,為黃金提供了強勁支撐。
後續觀察黃金行情,不能只盯着實際利率,美國財政債務風險的演化,會成為決定本輪黃金牛市高度的關鍵變量。
10年期美債收益率月線圖
北京時間9月23日13:23 10年期美債收益率 報 4.954%。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。