布倫特原油高於100,收益率站上5%,市場下一步看什麼?
2026-09-24 13:59:42
本週市場基本圍繞兩個問題展開:油價能否守住100美元下方?10年期美債收益率能否守在5%以下?
週四(9月24日),兩個問題都開始給出答案,而答案都不在市場希望的方向上。
布倫特原油隔夜上漲後重回102美元上方,10年期美債收益率突破5%至5.11%,為2007年以來最高。
霍爾木茲海峽的最新航運數據提供了及時提醒:石油市場距離全面解除警報還有很長的路要走。
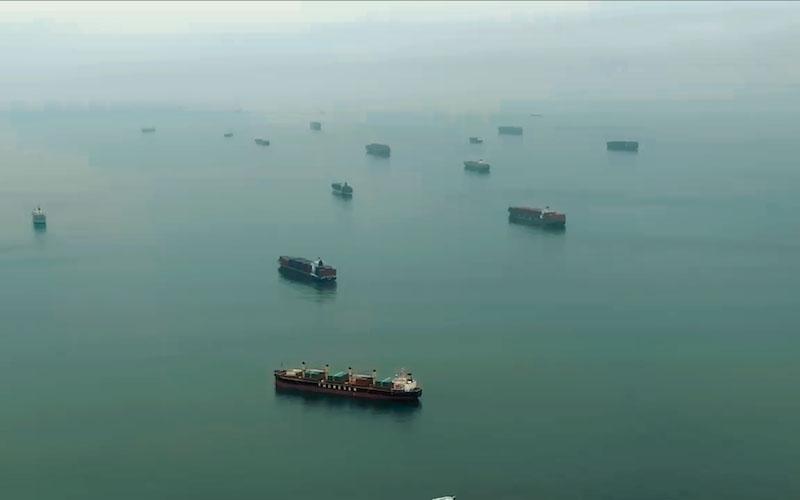
初步航運數據顯示,週三僅有10艘商品船通過霍爾木茲海峽,高於前一天的7艘,但仍遠低於約17艘的10日均值。
需要説明的是,部分船隻關閉了應答器,可見計數可能無法捕捉全部通行量,但這仍提供了海峽航運流量的指示性感受。
市場本週大部分時間試圖定價美伊外交取得進展的可能性。
德黑蘭表示仍對談判持開放態度,並將霍爾木茲海峽重新開放作為其提議的一部分。
然而,實現這一目標的條件似乎並不一致,因為它們要求美國也採取行動,首先解除海軍封鎖。無論如何,船舶流量繼續凸顯一個敍事:實物市場圖景仍然脆弱。
布倫特原油隔夜上漲後重回102美元上方,外交上的樂觀頭條可以幫助從價格中剔除部分地緣政治溢價,但航運數據仍在告訴我們,任何真正形式的正常化還有很長的路要走。
本週早些時候,布倫特原油短暫跌入98美元/桶附近,主要圍繞美伊外交希望,幫助剔除部分地緣溢價。
但這一樂觀情緒現在看起來脆弱得多。美伊之間幾乎沒有實質性進展,德黑蘭堅持其立場:只要美國製裁和封鎖仍在,就不會允許霍爾木茲海峽自由通行。
在通過海峽的實物流量真正改善之前,石油市場很難自信地將供應風險定價出去。
這正是布倫特原油首次滑回100美元下方時強調的風險類型:令人鼓舞的頭條可以很快壓低地緣溢價,但當潛在供應問題並未真正消失時,溢價可以同樣快速地回來。
美債收益率的走勢對更廣泛的市場可能更有意思,這使其不再只是石油故事。
本週早些時候曾提問什麼催化劑可能最終迫使10年期收益率決定性地突破5%,現在似乎已經得到答案。
美國9月綜合採購經理指數PMI報告遠強於預期,綜合讀數從56.0跳升至58.4,為2021年7月以來最強。
此外,投入成本也加速至近四年高位。隨後,700億美元五年期美債拍賣表現不佳,中標收益率為5.033%,尾部3.1個基點,投標倍數降至2.21。
當更強增長、黏性通脹、更高油價和搖搖欲墜的債券需求疊加在一起,對美債而言是一個相當不舒服的組合。
霍爾木茲通行量僅10艘、遠低於10日均值17艘,實物市場圖景仍然脆弱,這解釋了為何布倫特原油難以穩於100美元下方,地緣風險溢價難以消退。外交樂觀頭條可以快速壓低溢價,但潛在供應問題未解決時溢價可以同樣快速回來。
與此同時,10年期美債收益率突破5%至5.11%,受強於預期的9月PMI、投入成本加速至近四年高位以及疲弱的五年期拍賣共同推動。布倫特原油高於100美元與10年期收益率高於5%同時出現。
未來需關注霍爾木茲實際通行量是否改善、美伊談判是否取得實質進展、美債拍賣需求和通脹數據,這些因素將決定油價風險溢價能否真正消退,以及美債收益率是否進一步上行。
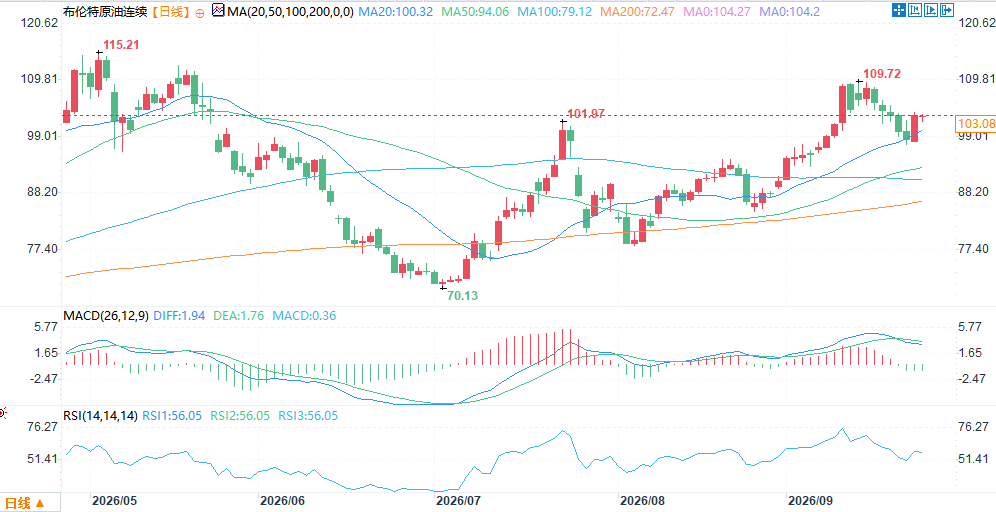
(布倫特原油期貨日線圖,)
北京時間13:58,布倫特原油期貨報103.25美元/桶。
週四(9月24日),兩個問題都開始給出答案,而答案都不在市場希望的方向上。
布倫特原油隔夜上漲後重回102美元上方,10年期美債收益率突破5%至5.11%,為2007年以來最高。
霍爾木茲海峽的最新航運數據提供了及時提醒:石油市場距離全面解除警報還有很長的路要走。
霍爾木茲通行量僅10艘,遠低於10日均值17艘
初步航運數據顯示,週三僅有10艘商品船通過霍爾木茲海峽,高於前一天的7艘,但仍遠低於約17艘的10日均值。
需要説明的是,部分船隻關閉了應答器,可見計數可能無法捕捉全部通行量,但這仍提供了海峽航運流量的指示性感受。
市場本週大部分時間試圖定價美伊外交取得進展的可能性。
德黑蘭表示仍對談判持開放態度,並將霍爾木茲海峽重新開放作為其提議的一部分。
然而,實現這一目標的條件似乎並不一致,因為它們要求美國也採取行動,首先解除海軍封鎖。無論如何,船舶流量繼續凸顯一個敍事:實物市場圖景仍然脆弱。
布倫特原油重回102美元上方,油價為何難穩於100下方
布倫特原油隔夜上漲後重回102美元上方,外交上的樂觀頭條可以幫助從價格中剔除部分地緣政治溢價,但航運數據仍在告訴我們,任何真正形式的正常化還有很長的路要走。
本週早些時候,布倫特原油短暫跌入98美元/桶附近,主要圍繞美伊外交希望,幫助剔除部分地緣溢價。
但這一樂觀情緒現在看起來脆弱得多。美伊之間幾乎沒有實質性進展,德黑蘭堅持其立場:只要美國製裁和封鎖仍在,就不會允許霍爾木茲海峽自由通行。
在通過海峽的實物流量真正改善之前,石油市場很難自信地將供應風險定價出去。
這正是布倫特原油首次滑回100美元下方時強調的風險類型:令人鼓舞的頭條可以很快壓低地緣溢價,但當潛在供應問題並未真正消失時,溢價可以同樣快速地回來。
美債收益率破5%:不再只是石油故事
美債收益率的走勢對更廣泛的市場可能更有意思,這使其不再只是石油故事。
本週早些時候曾提問什麼催化劑可能最終迫使10年期收益率決定性地突破5%,現在似乎已經得到答案。
美國9月綜合採購經理指數PMI報告遠強於預期,綜合讀數從56.0跳升至58.4,為2021年7月以來最強。
此外,投入成本也加速至近四年高位。隨後,700億美元五年期美債拍賣表現不佳,中標收益率為5.033%,尾部3.1個基點,投標倍數降至2.21。
當更強增長、黏性通脹、更高油價和搖搖欲墜的債券需求疊加在一起,對美債而言是一個相當不舒服的組合。
總結
霍爾木茲通行量僅10艘、遠低於10日均值17艘,實物市場圖景仍然脆弱,這解釋了為何布倫特原油難以穩於100美元下方,地緣風險溢價難以消退。外交樂觀頭條可以快速壓低溢價,但潛在供應問題未解決時溢價可以同樣快速回來。
與此同時,10年期美債收益率突破5%至5.11%,受強於預期的9月PMI、投入成本加速至近四年高位以及疲弱的五年期拍賣共同推動。布倫特原油高於100美元與10年期收益率高於5%同時出現。
未來需關注霍爾木茲實際通行量是否改善、美伊談判是否取得實質進展、美債拍賣需求和通脹數據,這些因素將決定油價風險溢價能否真正消退,以及美債收益率是否進一步上行。
(布倫特原油期貨日線圖,)
北京時間13:58,布倫特原油期貨報103.25美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。