美國債市發出強烈信號,美聯儲陷入兩難困局
2026-09-25 15:36:12
美國債券市場正在向美聯儲傳遞強烈信號,但多方信息方向不一,令政策制定者左右為難,他們試圖尋找政策平衡點,避免貨幣政策拖累整體經濟。
當地時間週四,美國國債收益率延續上行走勢,投資者在定價多重因素:通脹水平仍顯著高於美聯儲2%的目標,能源價格再度走高,疊加全球大型科技企業掀起融資競賽,帶來海量新增債務供給。
過去,政策官員願意暫時忽略能源漲價、關税這類短期衝擊帶來的通脹脈衝。就在不久前,市場主流看法還認為,人工智能投資熱潮只會持續一兩年,最終會起到抑制通脹的效果。如今美聯儲官員重新評估各類因素,察覺到通脹可能長期存續的風險。
與此同時,美聯儲一改以往的溝通風格,不再提前釋放政策線索,市場難以判斷,究竟是政策制定者主導利率走向,還是市場力量佔據上風。
RSM首席經濟學家約瑟夫?布魯蘇埃拉斯(Joseph Brusuelas)表示:“單純無視短期供給衝擊的階段已經結束,政策取向必須以恢復物價穩定為先,美聯儲應當嚴肅看待當前局勢。”
市場普遍預期美聯儲會採取更強硬的手段對抗通脹。過去一天內,交易員上調了10月加息的概率。交易市場還預判,今年末至2027年初美聯儲會進行第三次加息,後續數月仍存在繼續加息的可能性。
市場預期相比6月出現巨大反轉。6月美聯儲原本預測,年內或僅加息一次,隨後暫停加息,等待數年後再開啓降息。
布魯蘇埃拉斯稱,9月議息會議結束後,他原本判斷美聯儲將實施三次加息,但機構對高收益率、長期AI資本投入的模型測算,改變了這一判斷。模型測算顯示,長期美債收益率大幅走高,即便能放緩經濟增速、推高失業率,也無法將通脹拉回至2%。RSM測算結果顯示,若10年期美債收益率維持在5.5%,週四該品種收益率約為5.15%,經濟增速將回落至1.5%,失業率升至4.7%,但核心通脹依舊卡在2.4%。布魯蘇埃拉斯認為,美聯儲低估了穩定物價所需的政策力度,後續加息次數可能不是兩三次,而是五六次。
並非所有華爾街機構都認同這一判斷。部分策略師認為市場預期已經超前,當前收益率上漲,本質是定價經濟強復甦,同時過度受中東局勢擾動下布倫特原油價格波動的影響。花旗經濟學家安德魯?霍倫霍斯特(Andrew Hollenhorst)在研報中表示,收益率上行並非源於市場擔憂美聯儲過於寬鬆,放任通脹持續超標,而是實際收益率抬升,投資者計入美聯儲會維持更高政策利率,短端、長端收益率同步上行也屬情理之中。
多名美聯儲核心官員雖認可短期內存在加息必要,卻同時主張保持審慎。兼任聯邦公開市場委員會副主席的紐約聯儲主席約翰?威廉姆斯(John Williams)在當地時間週四表態,年內再加息一次具備合理性,但他也強調,官員需要持續跟蹤經濟數據,不應該提前鎖定加息路徑、套用固定前瞻性指引。費城聯儲主席安娜?保爾森(Anna Paulson)同樣認為,後續大概率會進一步收緊政策,但她形容潛在調整幅度是“適度的”,並未釋放持續連續加息的信號。
美聯儲正站在政策十字路口。緊縮力度過大,可能終結經濟擴張;收緊不足,則會削弱市場對美聯儲管控通脹的信心。艾弗考爾(EvercoreISI)經濟與央行策略主管克里希納?古哈(Krishna Guha)在報告中提到,指引弱化,會讓央行陷入兩難,要麼選擇效果不達預期的加息,要麼不加息令市場失望,消耗好不容易建立的政策公信力。缺少明確指引,無論美聯儲做出何種決定,都可能引發市場劇烈反應,推動市場利率大幅收緊或放鬆。他認為市場加息預期過於激進,同時也看清美聯儲的政策困境。連續加息,尤其是缺少前瞻指引解釋政策邏輯,會釋放強烈鷹派信號,引發利率曲線不可預判的重新定價;但如果跳過一次市場高度定價的加息,又會觸發另一輪偏向寬鬆的市場行情調整。
當前這種矛盾尤為關鍵。美聯儲主席凱文?沃什(Kevin Warsh)強調,需要參考市場信號制定貨幣政策。這與2008全球金融危機之後的政策思路形成巨大反轉,金融危機之後,美聯儲長期依靠前瞻性指引,向市場傳遞利率走向。瑞銀經濟學家喬納森?平格爾(Jonathan Pingle)在分析沃什政策框架時寫道,沃什的框架不再過度依賴精細的經濟數據測算,更多會參考市場敍事。沒有任何一任美聯儲主席像沃什這樣,把金融市場信號作為貨幣政策決策的重要參考。
伴隨着收益率飆升,30年期美債收益率創下2004年以來新高。市場環境變化,也轉變了沃什的政策立場,他在5月就任前還傾向降息,如今在聯邦公開市場委員會內部,已經凝聚起鷹派陣營。喬納森?平格爾推測,上週議息會後新聞發佈會表明,沃什的立場更貼近本年度投票委員裏鷹派代表克利夫蘭聯儲主席貝絲?哈瑪克(BethHammack)。
目前市場普遍解讀,沃什會跟隨美債市場信號,逐步上調基準利率。布魯蘇埃拉斯指出,央行官員開始擔憂經濟投資板塊過熱是有現實依據的,債市正在向沃什這類政策制定者傳遞值得傾聽的信號。
總而言之,美債收益率持續走高,將通脹、財政與AI資本投入等多重壓力擺在美聯儲面前,一邊是居高不下的物價,一邊是經濟衰退風險。美聯儲既要維護自身抗通脹公信力,又不能過度收緊扼殺經濟增長,債市與政策制定者之間的博弈,還將持續影響全球資產定價。
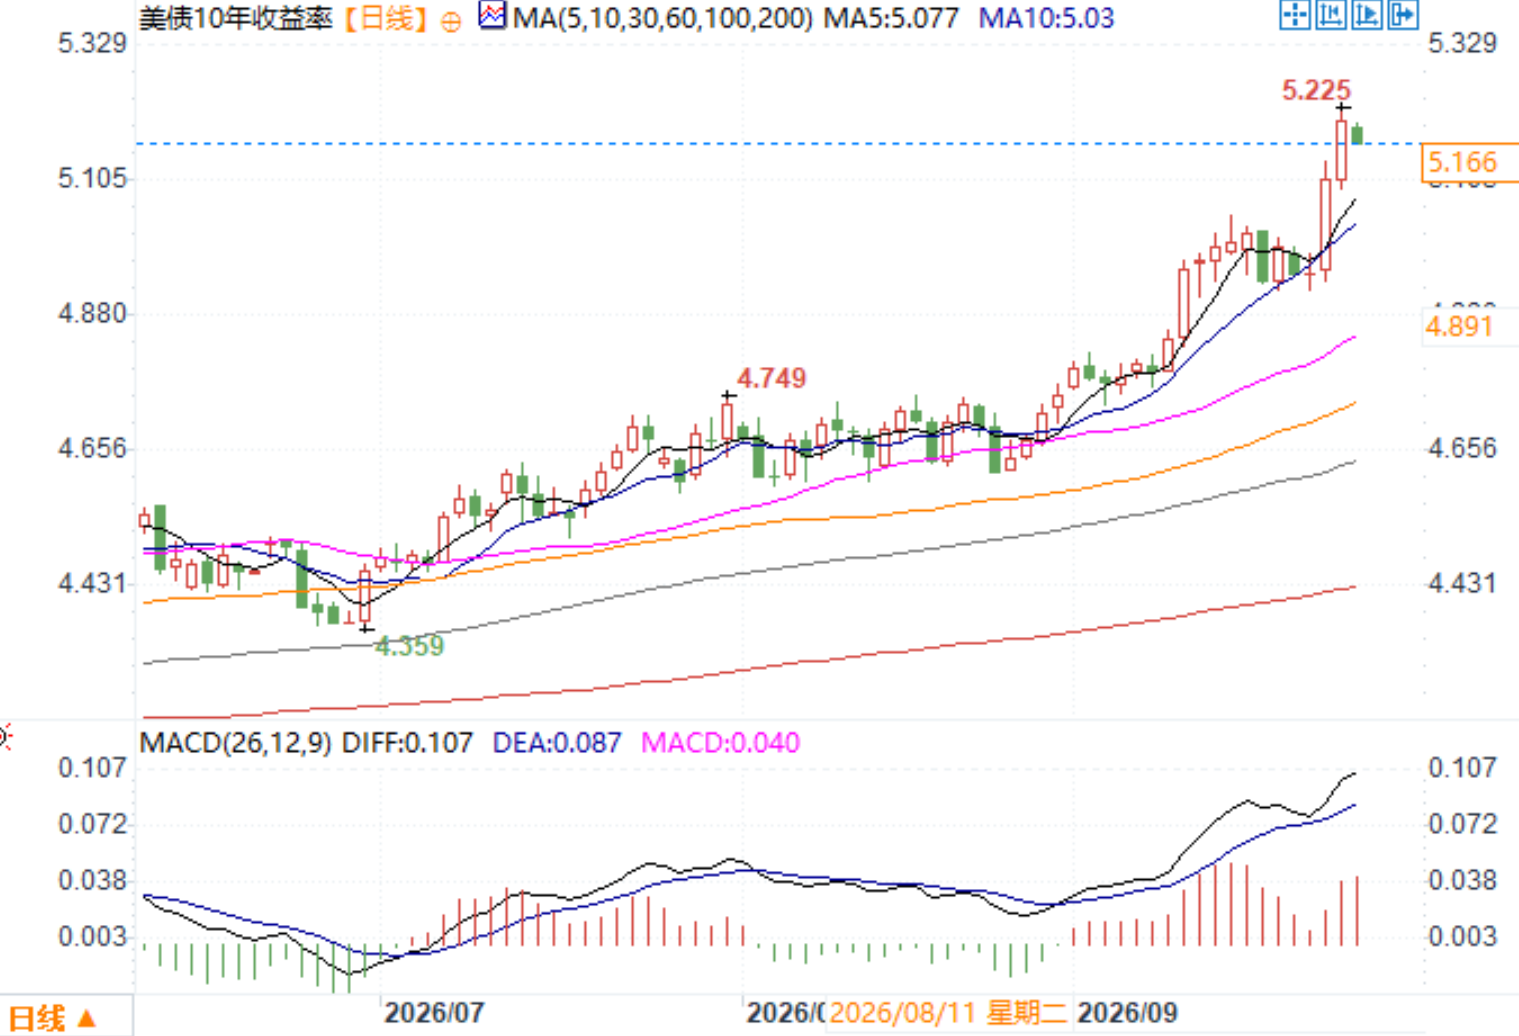
10年期美債收益率日線圖
北京時間9月25日15:33 10年期美債收益率 報 5.166%
當地時間週四,美國國債收益率延續上行走勢,投資者在定價多重因素:通脹水平仍顯著高於美聯儲2%的目標,能源價格再度走高,疊加全球大型科技企業掀起融資競賽,帶來海量新增債務供給。
通脹邏輯生變,美聯儲重新評估風險
過去,政策官員願意暫時忽略能源漲價、關税這類短期衝擊帶來的通脹脈衝。就在不久前,市場主流看法還認為,人工智能投資熱潮只會持續一兩年,最終會起到抑制通脹的效果。如今美聯儲官員重新評估各類因素,察覺到通脹可能長期存續的風險。
與此同時,美聯儲一改以往的溝通風格,不再提前釋放政策線索,市場難以判斷,究竟是政策制定者主導利率走向,還是市場力量佔據上風。
RSM首席經濟學家約瑟夫?布魯蘇埃拉斯(Joseph Brusuelas)表示:“單純無視短期供給衝擊的階段已經結束,政策取向必須以恢復物價穩定為先,美聯儲應當嚴肅看待當前局勢。”
市場普遍預期美聯儲會採取更強硬的手段對抗通脹。過去一天內,交易員上調了10月加息的概率。交易市場還預判,今年末至2027年初美聯儲會進行第三次加息,後續數月仍存在繼續加息的可能性。
預期大幅轉向,加息次數出現巨大分歧
市場預期相比6月出現巨大反轉。6月美聯儲原本預測,年內或僅加息一次,隨後暫停加息,等待數年後再開啓降息。
布魯蘇埃拉斯稱,9月議息會議結束後,他原本判斷美聯儲將實施三次加息,但機構對高收益率、長期AI資本投入的模型測算,改變了這一判斷。模型測算顯示,長期美債收益率大幅走高,即便能放緩經濟增速、推高失業率,也無法將通脹拉回至2%。RSM測算結果顯示,若10年期美債收益率維持在5.5%,週四該品種收益率約為5.15%,經濟增速將回落至1.5%,失業率升至4.7%,但核心通脹依舊卡在2.4%。布魯蘇埃拉斯認為,美聯儲低估了穩定物價所需的政策力度,後續加息次數可能不是兩三次,而是五六次。
並非所有華爾街機構都認同這一判斷。部分策略師認為市場預期已經超前,當前收益率上漲,本質是定價經濟強復甦,同時過度受中東局勢擾動下布倫特原油價格波動的影響。花旗經濟學家安德魯?霍倫霍斯特(Andrew Hollenhorst)在研報中表示,收益率上行並非源於市場擔憂美聯儲過於寬鬆,放任通脹持續超標,而是實際收益率抬升,投資者計入美聯儲會維持更高政策利率,短端、長端收益率同步上行也屬情理之中。
政策進退兩難,官員表態偏謹慎
多名美聯儲核心官員雖認可短期內存在加息必要,卻同時主張保持審慎。兼任聯邦公開市場委員會副主席的紐約聯儲主席約翰?威廉姆斯(John Williams)在當地時間週四表態,年內再加息一次具備合理性,但他也強調,官員需要持續跟蹤經濟數據,不應該提前鎖定加息路徑、套用固定前瞻性指引。費城聯儲主席安娜?保爾森(Anna Paulson)同樣認為,後續大概率會進一步收緊政策,但她形容潛在調整幅度是“適度的”,並未釋放持續連續加息的信號。
美聯儲正站在政策十字路口。緊縮力度過大,可能終結經濟擴張;收緊不足,則會削弱市場對美聯儲管控通脹的信心。艾弗考爾(EvercoreISI)經濟與央行策略主管克里希納?古哈(Krishna Guha)在報告中提到,指引弱化,會讓央行陷入兩難,要麼選擇效果不達預期的加息,要麼不加息令市場失望,消耗好不容易建立的政策公信力。缺少明確指引,無論美聯儲做出何種決定,都可能引發市場劇烈反應,推動市場利率大幅收緊或放鬆。他認為市場加息預期過於激進,同時也看清美聯儲的政策困境。連續加息,尤其是缺少前瞻指引解釋政策邏輯,會釋放強烈鷹派信號,引發利率曲線不可預判的重新定價;但如果跳過一次市場高度定價的加息,又會觸發另一輪偏向寬鬆的市場行情調整。
政策框架更迭,債市話語權提升
當前這種矛盾尤為關鍵。美聯儲主席凱文?沃什(Kevin Warsh)強調,需要參考市場信號制定貨幣政策。這與2008全球金融危機之後的政策思路形成巨大反轉,金融危機之後,美聯儲長期依靠前瞻性指引,向市場傳遞利率走向。瑞銀經濟學家喬納森?平格爾(Jonathan Pingle)在分析沃什政策框架時寫道,沃什的框架不再過度依賴精細的經濟數據測算,更多會參考市場敍事。沒有任何一任美聯儲主席像沃什這樣,把金融市場信號作為貨幣政策決策的重要參考。
伴隨着收益率飆升,30年期美債收益率創下2004年以來新高。市場環境變化,也轉變了沃什的政策立場,他在5月就任前還傾向降息,如今在聯邦公開市場委員會內部,已經凝聚起鷹派陣營。喬納森?平格爾推測,上週議息會後新聞發佈會表明,沃什的立場更貼近本年度投票委員裏鷹派代表克利夫蘭聯儲主席貝絲?哈瑪克(BethHammack)。
目前市場普遍解讀,沃什會跟隨美債市場信號,逐步上調基準利率。布魯蘇埃拉斯指出,央行官員開始擔憂經濟投資板塊過熱是有現實依據的,債市正在向沃什這類政策制定者傳遞值得傾聽的信號。
結語
總而言之,美債收益率持續走高,將通脹、財政與AI資本投入等多重壓力擺在美聯儲面前,一邊是居高不下的物價,一邊是經濟衰退風險。美聯儲既要維護自身抗通脹公信力,又不能過度收緊扼殺經濟增長,債市與政策制定者之間的博弈,還將持續影響全球資產定價。
10年期美債收益率日線圖
北京時間9月25日15:33 10年期美債收益率 報 5.166%
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。