













黃金日線仍在中軌之下:4300美元附近是底了嗎
2026-09-25 17:14:54
9月25日週五,現貨黃金當前交投於4300美元/盎司附近。過去一週現貨黃金累計回落約2.5%,較1月29日5405美元/盎司的收盤高點仍低約21%。市場定價軸心已從單純的避險溢價,轉向原油、美債實際利率與美元指數的三重約束,同時疊加美伊圍繞霍爾木茲海峽的談判節奏。
9月16日美聯儲將聯邦基金利率目標區間上調25個基點至3.75%至4.00%。9月23日公佈的美國9月標普全球製造業採購經理人指數初值為57.0,服務業為58.7,綜合指數為58.4,高於市場預期的55.2,也高於8月的56.0。綜合指數被描述為逾五年最快的產出擴張速度。標普全球市場情報首席商業經濟學家威廉姆森表示,美國企業產出增速達到五年多來最快,企業投入成本增速升至四年高位,油價推升燃料與運輸成本,並將繼續向商品價格與整體通脹傳導。
資金市場將美聯儲10月27日至28日議息會議再加息25個基點的概率推升至約66%至73%。10年期美債收益率在9月23日升至5.11%,盤中一度觸及5.148%;2年期美債收益率升至約4.89%;美元指數站上101附近,為約八週高位。
黃金定價的核心並非名義避險敍事,而是持有黃金所放棄的實際回報。9月23日美國10年期實際收益率較前一交易日的2.63%升至2.76%,單日抬升13個基點。名義10年期收益率同步升破5%,説明市場不僅在重定價增長,也在重定價通脹黏性。
美聯儲理事巴爾在採購經理人指數公佈後表示,為使通脹及時回到目標,進一步加息很可能仍有必要。聖路易斯聯儲主席穆薩萊姆稱,需求偏強疊加已擴散至原油以外的大宗商品價格衝擊,貨幣當局宜儘早行動而非等待。點陣圖顯示18名官員中有16人預計2026年底政策利率高於當前目標區間,年末中值約4.1%。對黃金而言,這意味着持有成本由“可能再緊一次”轉為“緊的路徑被重新寫入遠期曲線”。
美元指數升至101附近,強化了以美元計價資產的相對吸引力。原油上行會推高通脹預期,卻也可能迫使政策路徑更緊,從而使實際利率與美元同時走強。黃金因此同時面對能源溢價與金融條件收緊兩股方向並不一致的力量。
霍爾木茲海峽承擔全球約五分之一的原油與液化天然氣海運量,是當前金油聯動的關鍵閥門。伊美衝突已持續近七個月,6月諒解備忘錄曾試圖以分階段方式重開海峽,隨後在7月破裂。市場一度交易“衝突提前收口、加息預期回落、實際利率下行”的組合,黃金也因此獲得過階段性緩衝。
美方表態將協議窗口後移至11月選舉之後後,原油、美債收益率與美元同步回升,黃金承壓。伊朗外長阿拉格希隨後在紐約聯合國大會期間披露,已通過中間方提出方案:若美方滿足相關條件,可在七日後重開霍爾木茲海峽。阿拉格希稱,一旦美方接受,“從次日開始計時,七日後海峽即可開放”,並表示“若能在中期選舉前完成更好,但取決於美方決定,伊方並不急於求成”。白宮官員稱雙方正通過中間方進行建設性討論,但未確認該時間表。
伊朗總統佩澤希齊揚在聯大發言中強調,不能出現各方受益於霍爾木茲海峽、而伊方被剝奪航道使用權的局面,並稱常駐敵對艦隊與衝突外溢無助於恢復航運秩序。阿拉格希週末仍留在紐約等待美方回應。談判若取得突破,能源供給約束緩和,加息定價與實際利率可能同步回擺;若僵持或再升級,金融條件將維持偏緊,黃金將繼續面對油價、收益率與美元的共同擠壓。
日線布林帶中軌4407.47美元/盎司,上軌4649.60美元/盎司,下軌4165.35美元/盎司。價格位於中軌下方、下軌上方,帶寬較此前衝高階段收窄,説明波動率從高位回落,並不等同於趨勢已經切換。
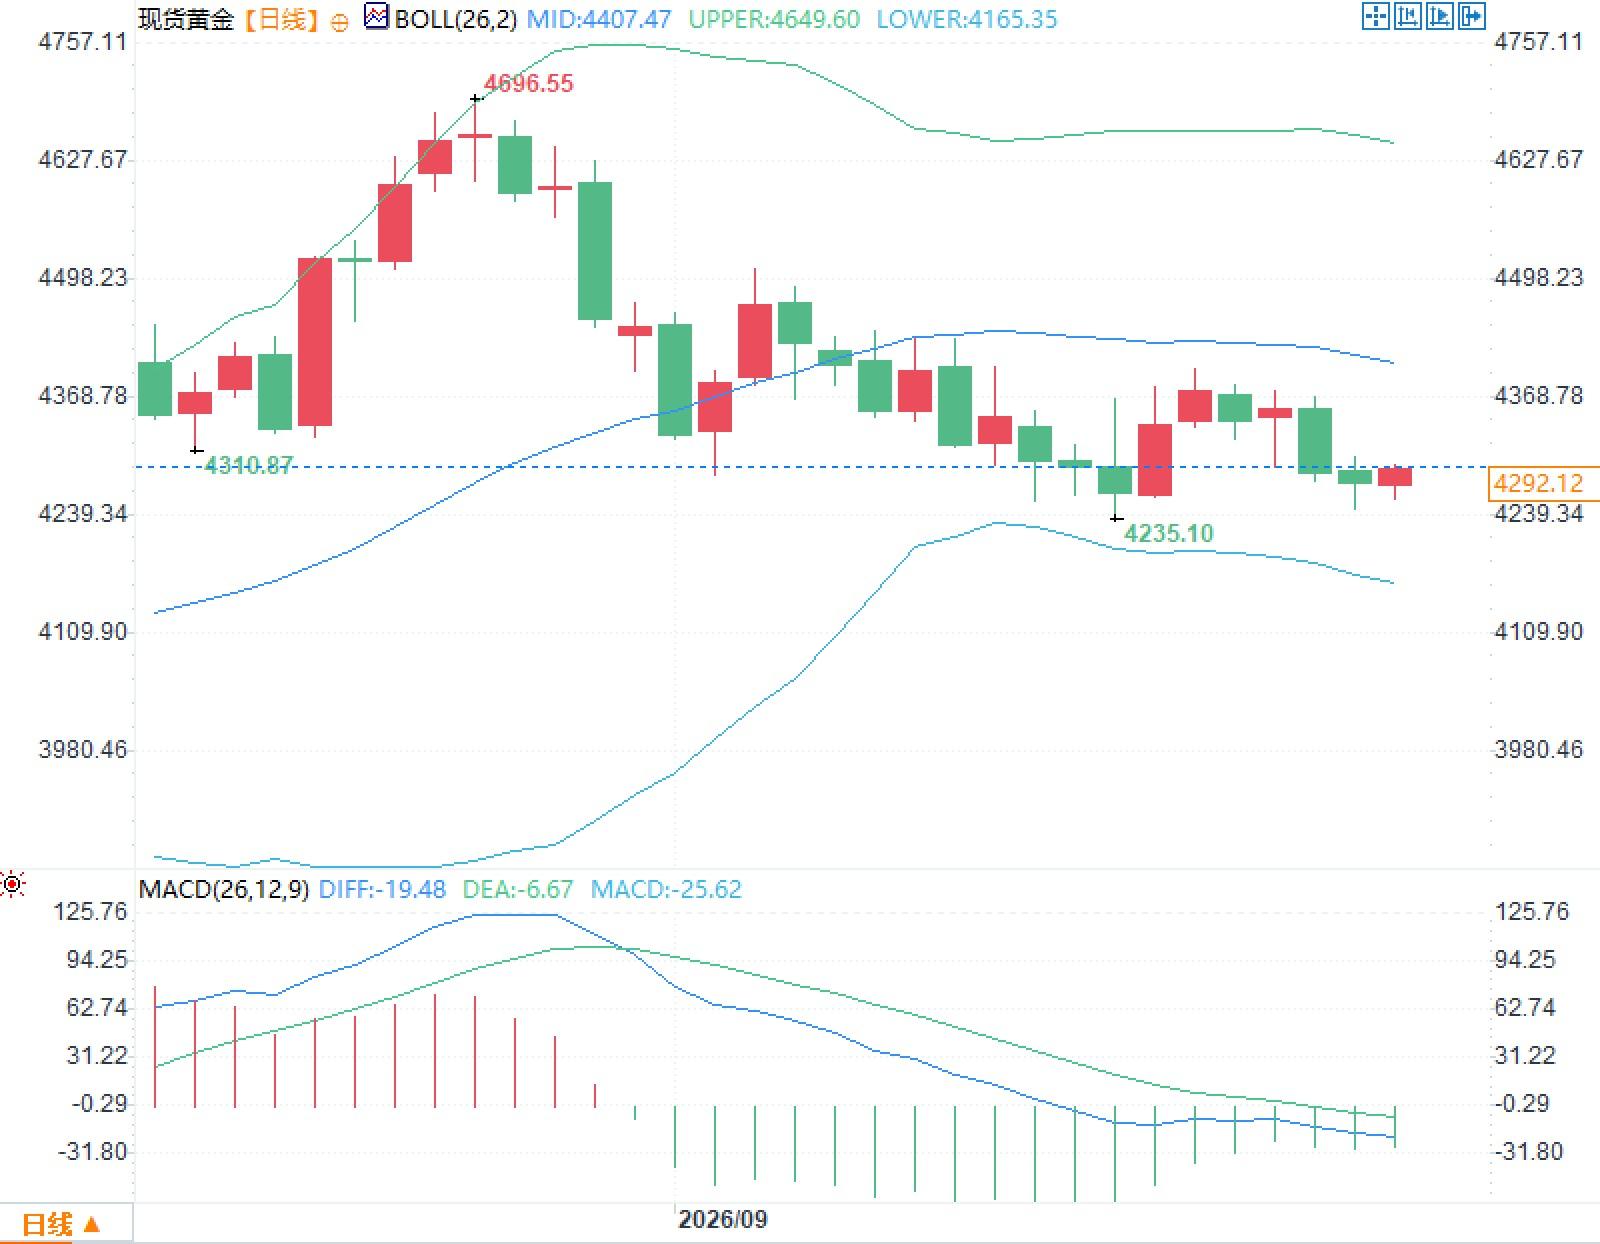
近期K線實體縮短、上下影線交錯,屬於高波動後的價格收斂。MACD參數DIFF為-19.48,DEA為-6.67,柱狀值為-25.62,讀數均在零軸下方,反映中期均線系統仍處弱勢排列。
本輪黃金回撤的直接觸發是金融條件,而不是避險需求消失。美債10年期收益率升至2007年以來高位附近,30年期收益率升至2004年以來高位附近,2年期收益率貼近4.9%,説明短端政策預期與長端期限溢價同時抬升。黃金作為零票息資產,對這一組合最為敏感。
原油的角色是放大器。海峽通航預期反覆,油價在高位寬幅震盪。能源漲價既抬升避險溢價,也抬升加息概率。哪一股力量佔上風,取決於談判是壓縮風險溢價,還是把供給衝擊寫進更長的政策路徑。
未來數日的觀察清單:阿拉格希是否帶回可核驗的時間表,油價是否隨通航預期回落,美債10年期實際收益率是否自2.76%回擺。變量未變化前,黃金仍在高實際利率、偏強美元與高波動原油構成的約束框裏定價。
9月16日美聯儲將聯邦基金利率目標區間上調25個基點至3.75%至4.00%。9月23日公佈的美國9月標普全球製造業採購經理人指數初值為57.0,服務業為58.7,綜合指數為58.4,高於市場預期的55.2,也高於8月的56.0。綜合指數被描述為逾五年最快的產出擴張速度。標普全球市場情報首席商業經濟學家威廉姆森表示,美國企業產出增速達到五年多來最快,企業投入成本增速升至四年高位,油價推升燃料與運輸成本,並將繼續向商品價格與整體通脹傳導。
資金市場將美聯儲10月27日至28日議息會議再加息25個基點的概率推升至約66%至73%。10年期美債收益率在9月23日升至5.11%,盤中一度觸及5.148%;2年期美債收益率升至約4.89%;美元指數站上101附近,為約八週高位。
實際利率抬升改寫黃金持有成本
黃金定價的核心並非名義避險敍事,而是持有黃金所放棄的實際回報。9月23日美國10年期實際收益率較前一交易日的2.63%升至2.76%,單日抬升13個基點。名義10年期收益率同步升破5%,説明市場不僅在重定價增長,也在重定價通脹黏性。
美聯儲理事巴爾在採購經理人指數公佈後表示,為使通脹及時回到目標,進一步加息很可能仍有必要。聖路易斯聯儲主席穆薩萊姆稱,需求偏強疊加已擴散至原油以外的大宗商品價格衝擊,貨幣當局宜儘早行動而非等待。點陣圖顯示18名官員中有16人預計2026年底政策利率高於當前目標區間,年末中值約4.1%。對黃金而言,這意味着持有成本由“可能再緊一次”轉為“緊的路徑被重新寫入遠期曲線”。
美元指數升至101附近,強化了以美元計價資產的相對吸引力。原油上行會推高通脹預期,卻也可能迫使政策路徑更緊,從而使實際利率與美元同時走強。黃金因此同時面對能源溢價與金融條件收緊兩股方向並不一致的力量。
霍爾木茲談判把能源溢價重新綁回利率路徑
霍爾木茲海峽承擔全球約五分之一的原油與液化天然氣海運量,是當前金油聯動的關鍵閥門。伊美衝突已持續近七個月,6月諒解備忘錄曾試圖以分階段方式重開海峽,隨後在7月破裂。市場一度交易“衝突提前收口、加息預期回落、實際利率下行”的組合,黃金也因此獲得過階段性緩衝。
美方表態將協議窗口後移至11月選舉之後後,原油、美債收益率與美元同步回升,黃金承壓。伊朗外長阿拉格希隨後在紐約聯合國大會期間披露,已通過中間方提出方案:若美方滿足相關條件,可在七日後重開霍爾木茲海峽。阿拉格希稱,一旦美方接受,“從次日開始計時,七日後海峽即可開放”,並表示“若能在中期選舉前完成更好,但取決於美方決定,伊方並不急於求成”。白宮官員稱雙方正通過中間方進行建設性討論,但未確認該時間表。
伊朗總統佩澤希齊揚在聯大發言中強調,不能出現各方受益於霍爾木茲海峽、而伊方被剝奪航道使用權的局面,並稱常駐敵對艦隊與衝突外溢無助於恢復航運秩序。阿拉格希週末仍留在紐約等待美方回應。談判若取得突破,能源供給約束緩和,加息定價與實際利率可能同步回擺;若僵持或再升級,金融條件將維持偏緊,黃金將繼續面對油價、收益率與美元的共同擠壓。
日線指標結構
日線布林帶中軌4407.47美元/盎司,上軌4649.60美元/盎司,下軌4165.35美元/盎司。價格位於中軌下方、下軌上方,帶寬較此前衝高階段收窄,説明波動率從高位回落,並不等同於趨勢已經切換。
近期K線實體縮短、上下影線交錯,屬於高波動後的價格收斂。MACD參數DIFF為-19.48,DEA為-6.67,柱狀值為-25.62,讀數均在零軸下方,反映中期均線系統仍處弱勢排列。
金融條件成為黃金的主導約束
本輪黃金回撤的直接觸發是金融條件,而不是避險需求消失。美債10年期收益率升至2007年以來高位附近,30年期收益率升至2004年以來高位附近,2年期收益率貼近4.9%,説明短端政策預期與長端期限溢價同時抬升。黃金作為零票息資產,對這一組合最為敏感。
原油的角色是放大器。海峽通航預期反覆,油價在高位寬幅震盪。能源漲價既抬升避險溢價,也抬升加息概率。哪一股力量佔上風,取決於談判是壓縮風險溢價,還是把供給衝擊寫進更長的政策路徑。
未來數日的觀察清單:阿拉格希是否帶回可核驗的時間表,油價是否隨通航預期回落,美債10年期實際收益率是否自2.76%回擺。變量未變化前,黃金仍在高實際利率、偏強美元與高波動原油構成的約束框裏定價。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

