美元指數維持101關口震盪,本週非農與PCE數據將主導美聯儲加息預期
2026-09-28 14:46:47
美元本週開局整體維持橫盤整理,美元指數(DXY)在亞洲交易時段徘徊於101.10附近。市場注意力迅速轉向本週密集公佈的美國經濟數據,尤其是9月非農就業報告。隨着美聯儲已經在9月會議上加息25個基點至3.75%-4.00%,後續就業和通脹數據將直接影響市場對10月政策路徑的重新定價。
本週美國經濟數據密集程度明顯提高。9月29日將公佈JOLTS職位空缺數據,9月30日將公佈8月個人收入與支出以及PCE價格指數,10月1日將公佈ADP就業變化和ISM製造業PMI,10月2日則將迎來9月非農就業報告。紐約聯儲經濟指標日曆同樣顯示,PCE、ADP、ISM製造業和就業報告將成為本週重要經濟數據節點。
其中,非農就業數據仍是美元短線走勢的重要催化劑。如果就業增長保持韌性,同時失業率和薪資數據沒有明顯降温,市場可能進一步評估美國通脹壓力是否具有持續性,並重新調整對美聯儲後續加息路徑的預期。相反,如果就業數據明顯弱於市場預期,則可能降低進一步收緊貨幣政策的預期,從而令美元短線承壓。
PCE價格指數同樣值得關注。市場目前繼續觀察美國通脹能否向美聯儲2%的目標回落。聖路易斯聯儲主席穆薩萊姆近期表示,持續的通脹壓力可能需要進一步加息應對,並指出能源、進口價格及其他商品成本仍構成通脹風險。從市場定價來看,目前投資者對美聯儲10月會議再次加息的預期仍處於較高水平。最新市場信息顯示,10月加息概率約為68%,意味着本週經濟數據若進一步強化通脹和就業韌性,美元可能獲得新的支撐;若數據整體走弱,則利率預期可能出現快速修正。
與此同時,原油價格上漲以及中東局勢仍是美元市場不能忽視的外部變量。能源價格如果持續處於高位,可能通過通脹預期影響市場對主要央行政策路徑的判斷,並進一步傳導至美元、美國國債收益率和黃金市場。近期市場交易已經顯示,油價與美聯儲加息預期之間的聯動有所增強。
從資金邏輯來看,本週美元可能同時受到兩組力量影響。一方面,美國就業和通脹數據若保持強勁,將繼續支撐較高利率環境以及美元資產的收益率優勢;另一方面,若經濟數據出現明顯降温,市場可能重新交易經濟增長放緩以及未來政策轉向的可能性。因此,美元短線方向仍取決於數據對利率預期的邊際影響,而非單一經濟指標。
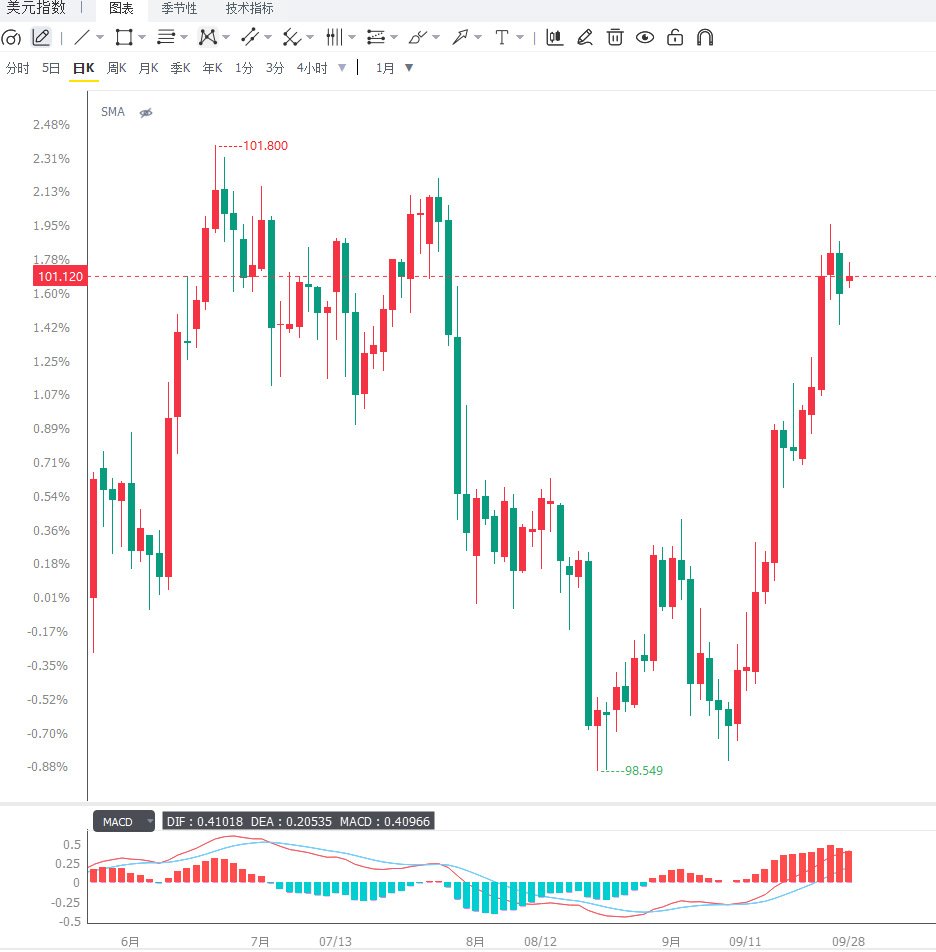
美元指數日線目前交投於101.10附近,價格繼續運行在20日指數移動平均線100.19上方,短期整體結構仍保持偏強。RSI(14)升至68.36,已經接近70的超買區域,説明多頭動能較為明顯,但同時也意味着美元進一步上漲後出現技術性整理的概率正在增加。下方首先關注100.19附近的20日EMA,該位置是當前短線多頭結構的重要防守區域。如果美元指數能夠繼續穩定在該均線上方,短期強勢格局仍可能延續;若跌破100.19,則需警惕此前升勢出現更深調整。上方重要壓力前高101.80附近,美元指數仍存在進一步測試高位的空間。不過,RSI接近超買區域意味着追漲動能可能逐步放緩,因此後續行情更可能受到美國就業、PCE通脹以及美聯儲利率預期變化的驅動。
編輯總結
美元指數在101關口附近保持強勢震盪,本週美國經濟數據將成為決定短線方向的核心因素。JOLTS、PCE、ADP及ISM製造業PMI將陸續提供就業和通脹線索,9月非農則可能成為重新定價美聯儲10月政策預期的關鍵節點。與此同時,油價和中東局勢仍可能通過通脹預期影響美元及美國利率市場。技術上,100.19附近20日EMA是美元短線多頭結構的重要觀察位,若價格持續保持在其上方,市場仍需警惕美元高位進一步震盪走強的可能性。
本週美國經濟數據密集程度明顯提高。9月29日將公佈JOLTS職位空缺數據,9月30日將公佈8月個人收入與支出以及PCE價格指數,10月1日將公佈ADP就業變化和ISM製造業PMI,10月2日則將迎來9月非農就業報告。紐約聯儲經濟指標日曆同樣顯示,PCE、ADP、ISM製造業和就業報告將成為本週重要經濟數據節點。
其中,非農就業數據仍是美元短線走勢的重要催化劑。如果就業增長保持韌性,同時失業率和薪資數據沒有明顯降温,市場可能進一步評估美國通脹壓力是否具有持續性,並重新調整對美聯儲後續加息路徑的預期。相反,如果就業數據明顯弱於市場預期,則可能降低進一步收緊貨幣政策的預期,從而令美元短線承壓。
PCE價格指數同樣值得關注。市場目前繼續觀察美國通脹能否向美聯儲2%的目標回落。聖路易斯聯儲主席穆薩萊姆近期表示,持續的通脹壓力可能需要進一步加息應對,並指出能源、進口價格及其他商品成本仍構成通脹風險。從市場定價來看,目前投資者對美聯儲10月會議再次加息的預期仍處於較高水平。最新市場信息顯示,10月加息概率約為68%,意味着本週經濟數據若進一步強化通脹和就業韌性,美元可能獲得新的支撐;若數據整體走弱,則利率預期可能出現快速修正。
與此同時,原油價格上漲以及中東局勢仍是美元市場不能忽視的外部變量。能源價格如果持續處於高位,可能通過通脹預期影響市場對主要央行政策路徑的判斷,並進一步傳導至美元、美國國債收益率和黃金市場。近期市場交易已經顯示,油價與美聯儲加息預期之間的聯動有所增強。
從資金邏輯來看,本週美元可能同時受到兩組力量影響。一方面,美國就業和通脹數據若保持強勁,將繼續支撐較高利率環境以及美元資產的收益率優勢;另一方面,若經濟數據出現明顯降温,市場可能重新交易經濟增長放緩以及未來政策轉向的可能性。因此,美元短線方向仍取決於數據對利率預期的邊際影響,而非單一經濟指標。
美元指數日線目前交投於101.10附近,價格繼續運行在20日指數移動平均線100.19上方,短期整體結構仍保持偏強。RSI(14)升至68.36,已經接近70的超買區域,説明多頭動能較為明顯,但同時也意味着美元進一步上漲後出現技術性整理的概率正在增加。下方首先關注100.19附近的20日EMA,該位置是當前短線多頭結構的重要防守區域。如果美元指數能夠繼續穩定在該均線上方,短期強勢格局仍可能延續;若跌破100.19,則需警惕此前升勢出現更深調整。上方重要壓力前高101.80附近,美元指數仍存在進一步測試高位的空間。不過,RSI接近超買區域意味着追漲動能可能逐步放緩,因此後續行情更可能受到美國就業、PCE通脹以及美聯儲利率預期變化的驅動。
編輯總結
美元指數在101關口附近保持強勢震盪,本週美國經濟數據將成為決定短線方向的核心因素。JOLTS、PCE、ADP及ISM製造業PMI將陸續提供就業和通脹線索,9月非農則可能成為重新定價美聯儲10月政策預期的關鍵節點。與此同時,油價和中東局勢仍可能通過通脹預期影響美元及美國利率市場。技術上,100.19附近20日EMA是美元短線多頭結構的重要觀察位,若價格持續保持在其上方,市場仍需警惕美元高位進一步震盪走強的可能性。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。