欧元兑美元守不住1.14:美债收益率正在改写短端定价
2026-09-28 16:18:02
9月28日周一,欧元兑美元汇价在1.14下方徘徊。上周美国公布的9月制造业与服务业采购经理人指数初值均明显高于市场中值,叠加美债收益率重新抬升、布伦特原油仍在每桶100美元附近反复,利率差与风险溢价同时改写了欧元的定价权重。欧洲央行9月10日已将存款便利利率上调25个基点至2.50%,但行长拉加德明确拒绝把10月议息写成既定路径。同一时间,中东冲突的外交窗口并未因周末一条海峡通行提议而打开,市场把注意力重新放回通胀黏性与两家央行的下次会议。
美联储9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是本轮政策周期中的一次方向调整。联邦基金期货显示,市场对10月28日会议再加息25个基点的概率大致落在六成上下,12月路径仍被计入额外收紧的可能。美国10年期国债收益率在9月下旬已升至5.17%附近,较短端政策利率的利差扩大,使美元资产的相对回报重新成为外汇定价的主变量。
美国9月综合采购经理人指数初值报58.4,服务业报58.7,制造业报57.0,三项读数都高于8月。数据本身只说明企业部门扩张速度加快、投入价格压力回升,并不自动等于增长质量改善。对欧元兑美元而言,真正起作用的是利率预期被重新写入远期曲线:当美债收益率上行快于欧债,利差向美元一侧倾斜,汇价往往同步承压。这种机制与口号无关,只与贴现率有关。
上周前半段,市场一度交易冲突降温预期,原油回落、风险偏好回升。联合国大会期间,美国总统特朗普重申将在11月选举后再与伊朗谈协议,短期停火预期随之降温。周末伊方提出有条件在7日内重开霍尔木兹海峡的方案后,特朗普予以拒绝,并表示预计在中期选举后再升级冲突。消息面把油价从周五的回吐中拉回,布伦特原油期货重新回到每桶100美元上下波动。
能源价格并不直接决定汇率涨跌,但会改写两家央行的损失函数。油价维持高位,会把2026年至2027年的通胀中枢往上推,缩短政策观望的时间窗口。对欧元区而言,能源冲击的二轮效应更敏感,因为进口能源权重更高、工资谈判更集中。对美国而言,同样的油价上升会抬升通胀预期,从而把加息定价留在曲线上。冲突若出现外交突破,油价回落可能同时削弱两边的鹰派定价;冲突拖延,则美元流动性溢价与美债收益率往往一起抬升。
欧洲央行9月会议把存款便利利率、主要再融资利率和边际贷款利率分别调至2.50%、2.65%和2.90%。工作人员预测将2026年、2027年、2028年调和消费者物价指数均值分别写作3.0%、2.5%和2.1%,其中2027年与2028年较6月上修;增长预测为2026年0.9%、2027年1.4%、2028年1.5%。预测上修给出的信息是:经济韧性高于此前假设,政策空间因此存在,但并不等于下一次会议必然再动。
拉加德在会后记者会上的原话是,理事会将采取“依赖数据、一次会议一次会议”的方式确定适当立场,并且“不会预先承诺某一条利率路径”。9月18日她再次强调,决策只看三件事:通胀前景、潜在通胀、政策传导,并称当前环境下降息“非常不可能”。会后有官员口径显示,若能源价格继续偏高、通胀风险扩散,10月讨论再加息已被摆上桌面。欧元区9月综合采购经理人指数初值报53.1、服务业报53.0、制造业报52.7,扩张加快,但市场对10月再加息的定价仍明显低于对美联储同期行动的定价。本周五将公布的欧元区调和消费者物价指数初值,将决定该条件句能否被改写成概率句。
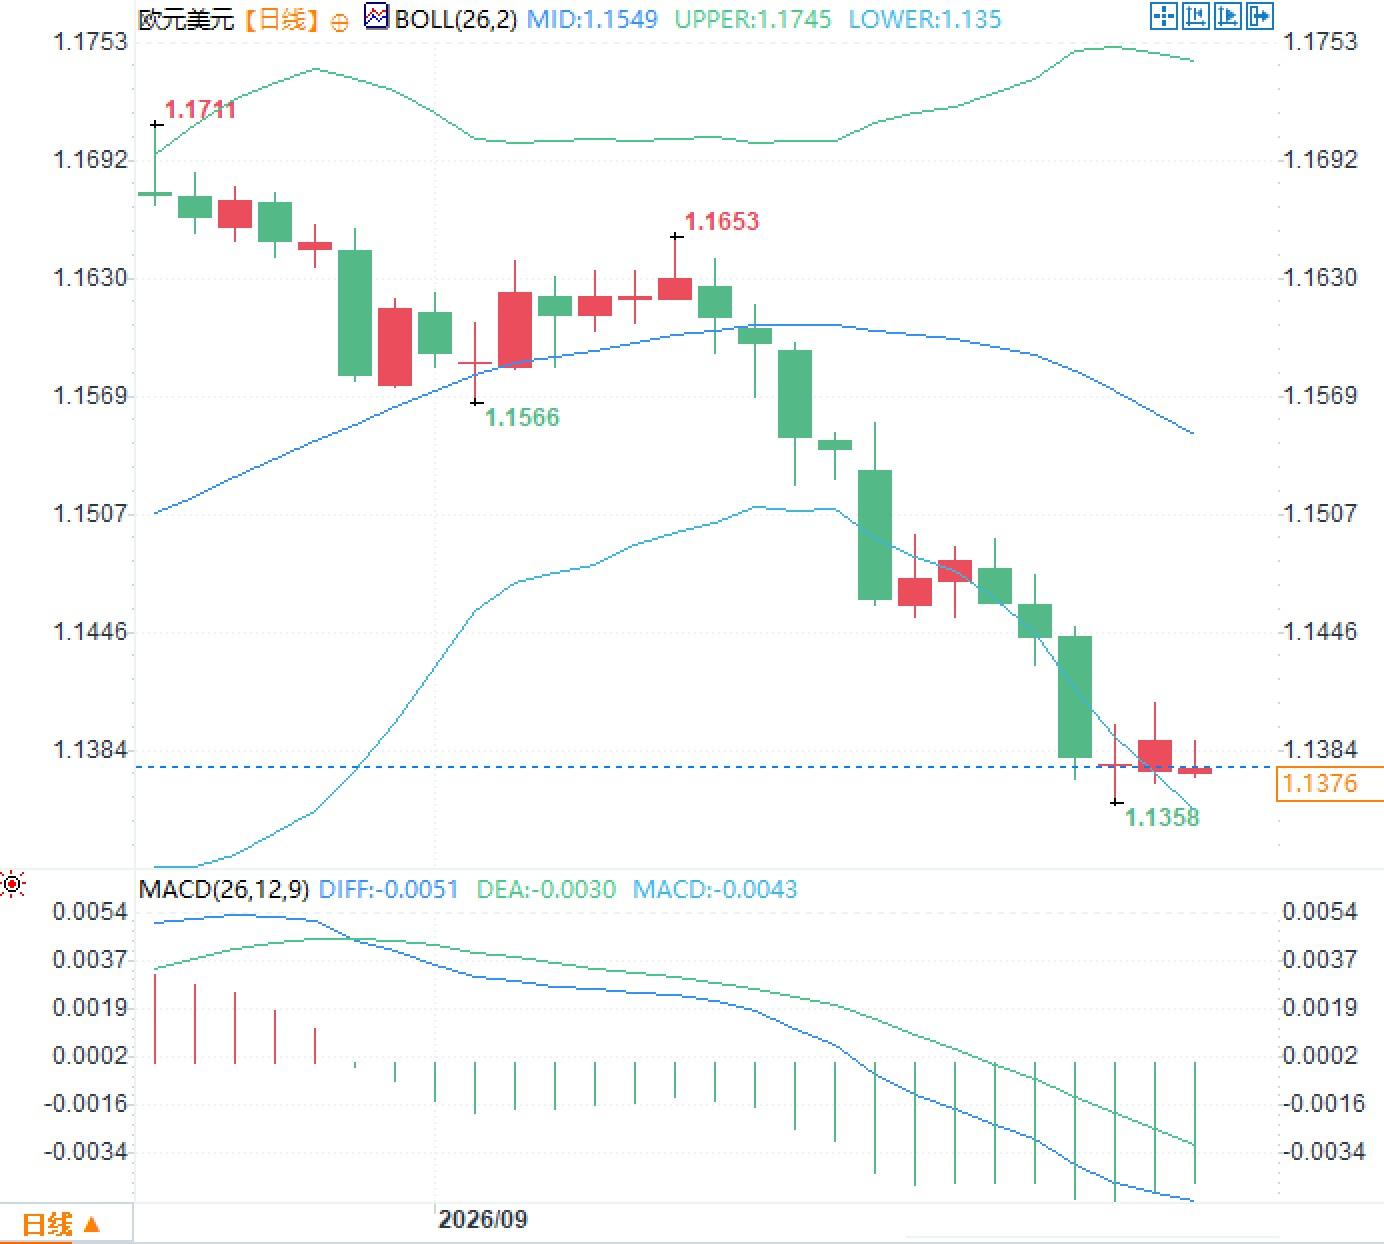
日线布林带中轨约1.1549,上轨约1.1745,下轨约1.135。带宽先收后扩,价格自9月中旬起更多运行于中轨下方,近期K线贴近下轨附近整理。MACD参数DIFF约-0.0051,DEA约-0.0030,柱状线约-0.0043,三条读数均在零轴下方。
本周焦点仍是中东外交进展、美国通胀相关数据以及周五欧元区物价初值。两家央行10月底议息几乎前后脚召开,任何一边的概率重估都会立刻改写利差。
利率差重定价:美债收益率抬升改变短端定价权重
美联储9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是本轮政策周期中的一次方向调整。联邦基金期货显示,市场对10月28日会议再加息25个基点的概率大致落在六成上下,12月路径仍被计入额外收紧的可能。美国10年期国债收益率在9月下旬已升至5.17%附近,较短端政策利率的利差扩大,使美元资产的相对回报重新成为外汇定价的主变量。
美国9月综合采购经理人指数初值报58.4,服务业报58.7,制造业报57.0,三项读数都高于8月。数据本身只说明企业部门扩张速度加快、投入价格压力回升,并不自动等于增长质量改善。对欧元兑美元而言,真正起作用的是利率预期被重新写入远期曲线:当美债收益率上行快于欧债,利差向美元一侧倾斜,汇价往往同步承压。这种机制与口号无关,只与贴现率有关。
中东冲突与油价:能源冲击如何改写通胀路径
上周前半段,市场一度交易冲突降温预期,原油回落、风险偏好回升。联合国大会期间,美国总统特朗普重申将在11月选举后再与伊朗谈协议,短期停火预期随之降温。周末伊方提出有条件在7日内重开霍尔木兹海峡的方案后,特朗普予以拒绝,并表示预计在中期选举后再升级冲突。消息面把油价从周五的回吐中拉回,布伦特原油期货重新回到每桶100美元上下波动。
能源价格并不直接决定汇率涨跌,但会改写两家央行的损失函数。油价维持高位,会把2026年至2027年的通胀中枢往上推,缩短政策观望的时间窗口。对欧元区而言,能源冲击的二轮效应更敏感,因为进口能源权重更高、工资谈判更集中。对美国而言,同样的油价上升会抬升通胀预期,从而把加息定价留在曲线上。冲突若出现外交突破,油价回落可能同时削弱两边的鹰派定价;冲突拖延,则美元流动性溢价与美债收益率往往一起抬升。
欧洲央行:加息已落地,10月仍是条件句
欧洲央行9月会议把存款便利利率、主要再融资利率和边际贷款利率分别调至2.50%、2.65%和2.90%。工作人员预测将2026年、2027年、2028年调和消费者物价指数均值分别写作3.0%、2.5%和2.1%,其中2027年与2028年较6月上修;增长预测为2026年0.9%、2027年1.4%、2028年1.5%。预测上修给出的信息是:经济韧性高于此前假设,政策空间因此存在,但并不等于下一次会议必然再动。
拉加德在会后记者会上的原话是,理事会将采取“依赖数据、一次会议一次会议”的方式确定适当立场,并且“不会预先承诺某一条利率路径”。9月18日她再次强调,决策只看三件事:通胀前景、潜在通胀、政策传导,并称当前环境下降息“非常不可能”。会后有官员口径显示,若能源价格继续偏高、通胀风险扩散,10月讨论再加息已被摆上桌面。欧元区9月综合采购经理人指数初值报53.1、服务业报53.0、制造业报52.7,扩张加快,但市场对10月再加息的定价仍明显低于对美联储同期行动的定价。本周五将公布的欧元区调和消费者物价指数初值,将决定该条件句能否被改写成概率句。
日线指标状态
日线布林带中轨约1.1549,上轨约1.1745,下轨约1.135。带宽先收后扩,价格自9月中旬起更多运行于中轨下方,近期K线贴近下轨附近整理。MACD参数DIFF约-0.0051,DEA约-0.0030,柱状线约-0.0043,三条读数均在零轴下方。
本周焦点仍是中东外交进展、美国通胀相关数据以及周五欧元区物价初值。两家央行10月底议息几乎前后脚召开,任何一边的概率重估都会立刻改写利差。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。