101關口回來了,美元多頭卻在離場?
2026-09-28 15:26:45
9月28日週一,美元指數在101關口上方交投,日內波動不大。基本面一側,9月15日至16日美聯儲議息會議把聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為2023年以來首次加息。美債收益率同步上移:兩年期約4.90%,十年期約5.20%,三十年期約5.51%。
原油在霍爾木茲海峽相關衝突未解的背景下維持高位,仍位於90美元/桶上方。美國9月標普全球綜合採購經理人指數初值升至58.4。持倉方面,商品期貨交易委員會截至9月15日當週的數據顯示,美元指數期貨非商業淨多頭已降至約1.06萬手,隨後一週仍約1.03萬手。價格走高與投機多頭收縮同時出現,是本輪行情最需要拆開看的一組矛盾。
本輪美元指數回升,最先對上的不是單一匯價波動,而是美債曲線整體抬升。兩年期收益率已靠近4.90%,把市場對短期政策路徑的重估寫進了價格;十年期約5.20%,對應更長端的期限溢價與通脹補償;三十年期約5.51%,則把超長端供給、風險溢價和通脹黏性一併計入。短端反映政策預期,長端反映補償要求,兩端同時上移,説明定價對象已從“一次調整”擴成“利率中樞是否還要再抬一截”。
美聯儲9月加息後,聯邦基金利率目標區間落在3.75%至4.00%。點陣圖顯示,提交預測的18位官員中有16位認為年內至少還有一次25個基點的上調空間,其中4位把額外上調幅度寫成50個基點,年末利率中值約4.1%。市場對10月27日至28日會議以及12月8日至9日會議的額外收緊仍有定價,年內累計額外約30多個基點的討論並未從曲線上消失。
西德州中質原油在90美元/桶上方運行,霍爾木茲海峽相關衝突仍未出現可被市場確認的實質進展。能源價格居高不下會沿兩條鏈條進入匯率定價:一條是通脹預期,汽油、運輸和工業投入成本抬升後,消費物價與個人消費支出物價的黏性更難回落;另一條是實際利率與名義利率的相對位置,若名義利率跟隨通脹補償上調,美元資產的相對收益差會重新被計算。
美國9月企業活動數據把這條鏈條寫得更清楚。綜合採購經理人指數初值報58.4,高於8月的56.0;服務業約58.7,製造業約57.0,均為近年少見的同步擴張。調查同時指出,能源成本抬升、供應延誤加重、積壓訂單增加,投入價格回升速度加快。活動擴張本身只説明需求仍在,並不自動等於政策必須再動一次;但它會改變官員討論供給衝擊時的權重。若衝擊被判斷為短暫,政策可以等待其消退;若衝擊被判斷為反覆出現,等待本身就會被寫成風險。
美聯儲9月加息後的官員講話,重點不在複述已經落地的25個基點,而在解釋通脹來源。芝加哥聯儲主席古爾斯比表示,供給與需求都在抬升物價,並稱“要把通脹壓回去,只能提高利率、縮小供需缺口”;若主線被確認是需求過熱,政策回應會更靠前、幅度也會更大。聖路易斯聯儲主席穆薩萊姆認為,持續需求和反覆出現的供給力量仍在抬高通脹風險,若沒有進一步約束,18個月後物價更可能顯著高於2%目標,而非回到目標附近,因此傾向更早、更漸進的收緊,而不是把動作往後拖。紐約聯儲主席威廉姆斯説,“年底前再加一次息,很可能是合適的。”波士頓聯儲主席柯林斯把中東衝突再起與通脹黏性並列為支持9月行動的理由。里士滿聯儲主席巴爾金把通脹比作反覆出現的麻煩製造者,暗示一次提醒未必夠用。費城聯儲主席保爾森則稱,若條件按其所見演進,小幅進一步收緊可能有必要。
這些表述有共同點:沒有把路徑寫成時間表,但把“供給衝擊會自行消退”從默認假設裏拿掉了。官員同時強調,後續決定看數據,不看盤面情緒,也不看外部壓力。對市場來説,這意味着10月會議前的每一份就業、物價和企業調查,都會被用來檢驗9月加息是一次性校準,還是序列的第一段。
商品期貨交易委員會數據顯示,截至9月15日當週,美元指數期貨非商業淨多頭降至約1.06萬手,四周變動轉弱;未平倉合約約4.38萬手。投機多頭佔比從約30.43%降至約24.44%,相關分位數回落到44至45附近,接近中性區。截至9月22日當週,淨多頭仍約1.03萬手,未平倉合約約4.63萬手。淨多頭與參與度一起下降,更接近多頭減倉和資金離場,而不是空頭集中建倉。
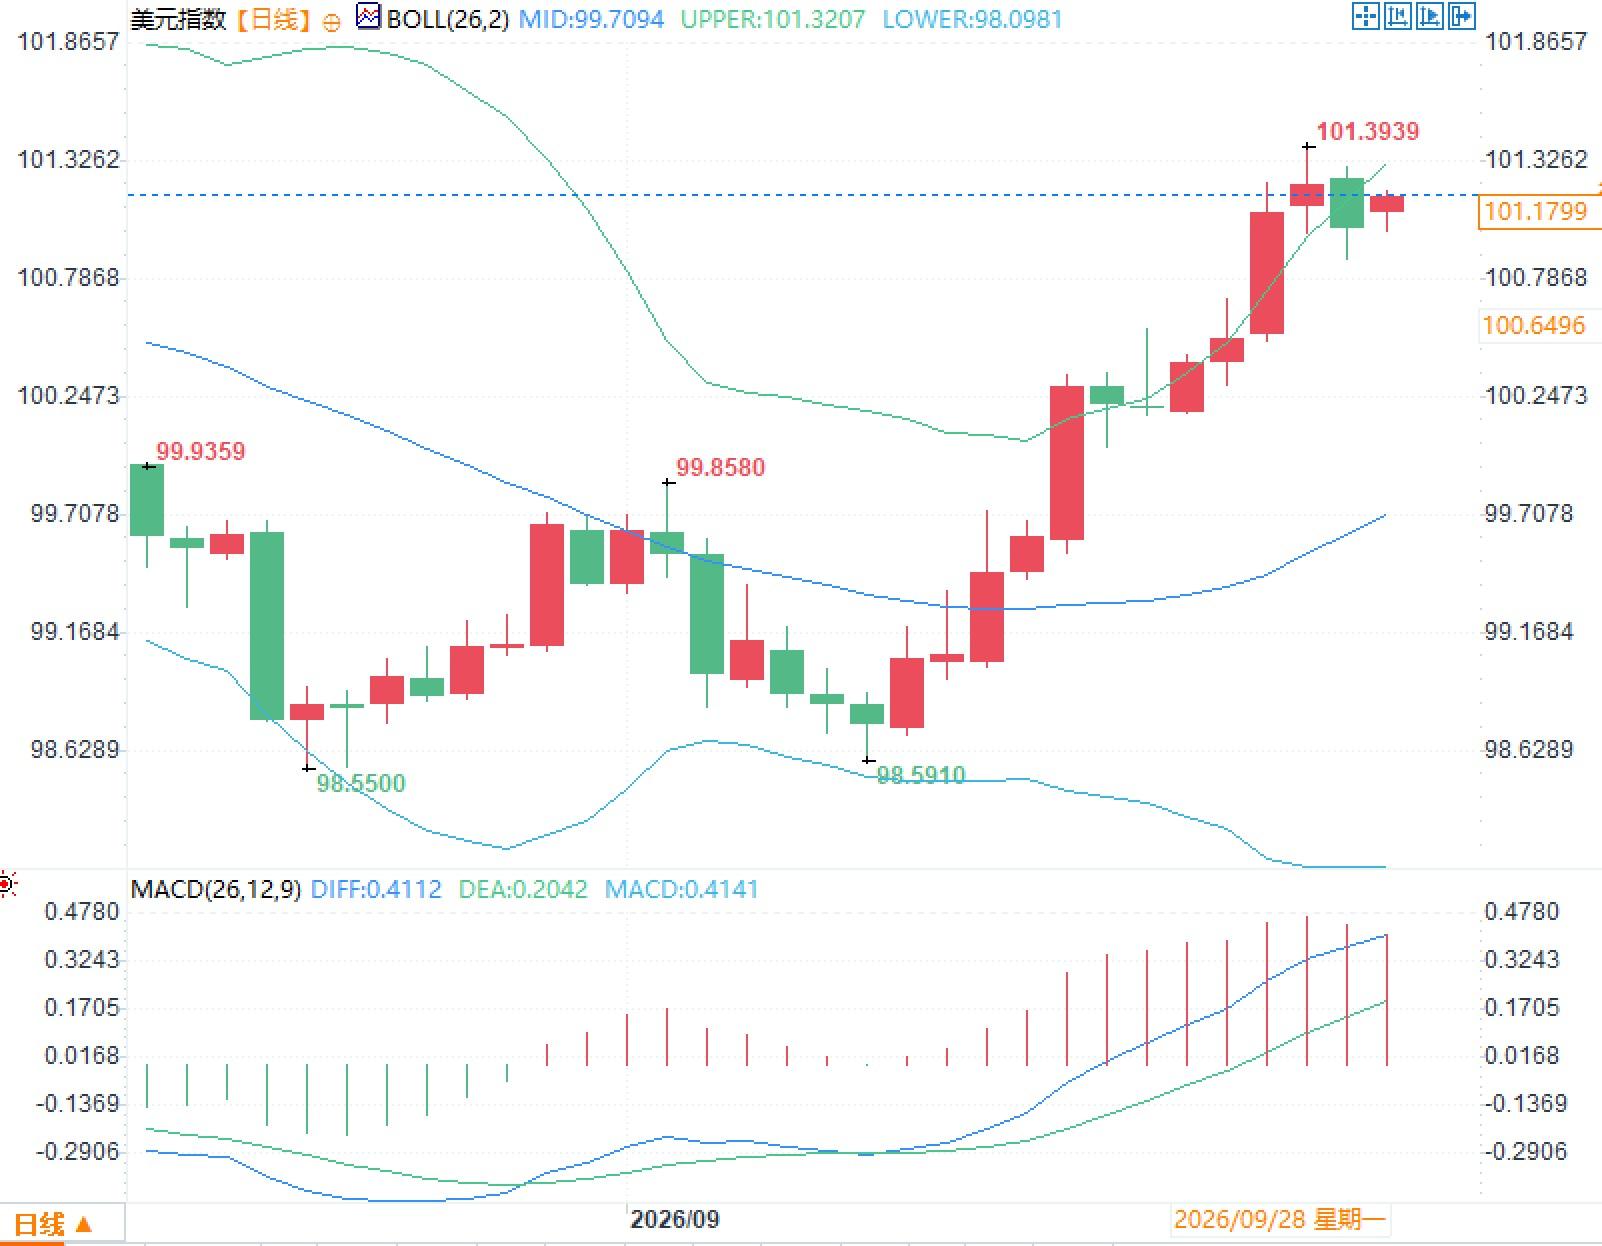
美元指數能在持倉優勢減弱時繼續走高,説明本輪驅動更多來自利率、能源和數據,而不是投機頭寸的自我強化。這意味着兩件必須分開看的事:一是趨勢是否還被宏觀變量支撐,二是擁擠度是否已經下降。前者決定解釋框架,後者決定波動放大時誰在提供流動性。接下來美國數據將集中公佈:9月29日職位空缺與勞動力流動調查,9月30日私營就業與個人消費支出物價,10月1日供應管理協會製造業指數,10月2日非農就業。古爾斯比、威廉姆斯、巴爾金、柯林斯等人仍將發言。數據與講話會同時檢驗活動擴張是否向就業擴散,以及物價黏性有沒有被能源溢價重新寫進預期。
原油在霍爾木茲海峽相關衝突未解的背景下維持高位,仍位於90美元/桶上方。美國9月標普全球綜合採購經理人指數初值升至58.4。持倉方面,商品期貨交易委員會截至9月15日當週的數據顯示,美元指數期貨非商業淨多頭已降至約1.06萬手,隨後一週仍約1.03萬手。價格走高與投機多頭收縮同時出現,是本輪行情最需要拆開看的一組矛盾。
利率曲線抬升與政策定價同步上移
本輪美元指數回升,最先對上的不是單一匯價波動,而是美債曲線整體抬升。兩年期收益率已靠近4.90%,把市場對短期政策路徑的重估寫進了價格;十年期約5.20%,對應更長端的期限溢價與通脹補償;三十年期約5.51%,則把超長端供給、風險溢價和通脹黏性一併計入。短端反映政策預期,長端反映補償要求,兩端同時上移,説明定價對象已從“一次調整”擴成“利率中樞是否還要再抬一截”。
美聯儲9月加息後,聯邦基金利率目標區間落在3.75%至4.00%。點陣圖顯示,提交預測的18位官員中有16位認為年內至少還有一次25個基點的上調空間,其中4位把額外上調幅度寫成50個基點,年末利率中值約4.1%。市場對10月27日至28日會議以及12月8日至9日會議的額外收緊仍有定價,年內累計額外約30多個基點的討論並未從曲線上消失。
能源溢價把通脹討論重新拉回桌面
西德州中質原油在90美元/桶上方運行,霍爾木茲海峽相關衝突仍未出現可被市場確認的實質進展。能源價格居高不下會沿兩條鏈條進入匯率定價:一條是通脹預期,汽油、運輸和工業投入成本抬升後,消費物價與個人消費支出物價的黏性更難回落;另一條是實際利率與名義利率的相對位置,若名義利率跟隨通脹補償上調,美元資產的相對收益差會重新被計算。
美國9月企業活動數據把這條鏈條寫得更清楚。綜合採購經理人指數初值報58.4,高於8月的56.0;服務業約58.7,製造業約57.0,均為近年少見的同步擴張。調查同時指出,能源成本抬升、供應延誤加重、積壓訂單增加,投入價格回升速度加快。活動擴張本身只説明需求仍在,並不自動等於政策必須再動一次;但它會改變官員討論供給衝擊時的權重。若衝擊被判斷為短暫,政策可以等待其消退;若衝擊被判斷為反覆出現,等待本身就會被寫成風險。
官員表態把9月加息寫成過程而非終點
美聯儲9月加息後的官員講話,重點不在複述已經落地的25個基點,而在解釋通脹來源。芝加哥聯儲主席古爾斯比表示,供給與需求都在抬升物價,並稱“要把通脹壓回去,只能提高利率、縮小供需缺口”;若主線被確認是需求過熱,政策回應會更靠前、幅度也會更大。聖路易斯聯儲主席穆薩萊姆認為,持續需求和反覆出現的供給力量仍在抬高通脹風險,若沒有進一步約束,18個月後物價更可能顯著高於2%目標,而非回到目標附近,因此傾向更早、更漸進的收緊,而不是把動作往後拖。紐約聯儲主席威廉姆斯説,“年底前再加一次息,很可能是合適的。”波士頓聯儲主席柯林斯把中東衝突再起與通脹黏性並列為支持9月行動的理由。里士滿聯儲主席巴爾金把通脹比作反覆出現的麻煩製造者,暗示一次提醒未必夠用。費城聯儲主席保爾森則稱,若條件按其所見演進,小幅進一步收緊可能有必要。
這些表述有共同點:沒有把路徑寫成時間表,但把“供給衝擊會自行消退”從默認假設裏拿掉了。官員同時強調,後續決定看數據,不看盤面情緒,也不看外部壓力。對市場來説,這意味着10月會議前的每一份就業、物價和企業調查,都會被用來檢驗9月加息是一次性校準,還是序列的第一段。
持倉收縮與價格上行並存在説明什麼
商品期貨交易委員會數據顯示,截至9月15日當週,美元指數期貨非商業淨多頭降至約1.06萬手,四周變動轉弱;未平倉合約約4.38萬手。投機多頭佔比從約30.43%降至約24.44%,相關分位數回落到44至45附近,接近中性區。截至9月22日當週,淨多頭仍約1.03萬手,未平倉合約約4.63萬手。淨多頭與參與度一起下降,更接近多頭減倉和資金離場,而不是空頭集中建倉。
美元指數能在持倉優勢減弱時繼續走高,説明本輪驅動更多來自利率、能源和數據,而不是投機頭寸的自我強化。這意味着兩件必須分開看的事:一是趨勢是否還被宏觀變量支撐,二是擁擠度是否已經下降。前者決定解釋框架,後者決定波動放大時誰在提供流動性。接下來美國數據將集中公佈:9月29日職位空缺與勞動力流動調查,9月30日私營就業與個人消費支出物價,10月1日供應管理協會製造業指數,10月2日非農就業。古爾斯比、威廉姆斯、巴爾金、柯林斯等人仍將發言。數據與講話會同時檢驗活動擴張是否向就業擴散,以及物價黏性有沒有被能源溢價重新寫進預期。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。