貝森特財長如何推動10年期美債收益率回落
2026-09-29 17:58:03
長期利率上升的主要原因是傳統的通貨膨脹壓力、為應對通脹而採取的加息措施,以及較高的實際利率水平。因此,美國尚未出現由財政問題引發的美債拋售恐慌。倘若出現劇烈的財政驅動拋售,美國財政部或將被迫採取更為激進的舉措。本文將推演可能出現的政策情景。
美國財政部長貝森特擁有壓低10年期美債收益率的政策工具,包括擴大債券回購規模、暫停長端國債招標發行。
本文推演一種情景:美國財政部針對收益率曲線長端出台實質性政策,目標壓低收益率。我們認為當下並無實施該政策的必要,因為相對擔保隔夜融資利率(SOFR),美債收益率並未處於異常偏高的水平。即便財政部出手,例如擴大回購規模、暫停20年期國債招標,政策效果大概率僅限於收窄互換利差,讓美債相對利率互換走強。
若想要對利率市場形成顯著衝擊,則需要更大力度、大範圍暫停長端國債招標。理論上這類操作不會影響SOFR利率,但當前10年期SOFR利率已經高出合理水平約50個基點。有利的一點是,財政部主動干預債市,完全有可能帶動長端SOFR利率大幅下跳。在極端情景下,一系列政策組合,有望推動10年期美債收益率重新看向4%關口。
我們並不預判會發生這一幕,也不建議推行這類政策。不過種種跡象顯示,美國財政部或許正在斟酌類似方案,但大概率會選擇力度更為温和的版本。除非美債市場出現真正的拋售潮——上一次還是“解放日”之後那一週的“拋售美國”行情。只有出現這類市場動盪,激進干預才具備更強的合理性,目的是規避債務路徑與實體經濟衍生出的更大風險。
SOFR曲線構成美債收益率的理論下限。
首先明確一個核心觀點:10年期美債收益率的形成邏輯較為晦澀,存在主觀解讀空間;但10年期SOFR利率完全可以通過數學模型計算得出。這點至關重要,它界定了財政部在管控長端收益率時,什麼能做、什麼做不到。
為什麼10年期SOFR利率是數學推導結果?所有互換交易商都會告訴你,該利率令互換交易盈虧平衡,匹配聯邦基金利率的市場預期路徑。10年期固定互換利率,等於互換存續期內經貼現後的浮動利率平均值。我們無法精準預知未來聯邦基金利率走勢,因此用市場貼現定價作為公允的預期路徑。
SOFR曲線代表無風險利率曲線。這條無風險利率曲線由市場貼現水平驅動,核心變量是通脹走勢,以及對應通脹環境下未來需要的實際利率。每一個期限,都對應一段時期內的通脹預期與適配的實際利率,而這兩者又由宏觀基本面決定:通脹由供需關係決定,實際利率則取決於生產率與實際經濟增長。
美債收益率以SOFR曲線為基準,形成利差
到這裏我們還沒有提及美國財政赤字,因為理論分析層面本就不需要。財政赤字會影響實際利率與通脹,但現實中,財政赤字規模、發債供給壓力、整體債務形勢,決定了美債收益率相對無風險SOFR曲線的溢價,也就是互換利差。
如果美國仍是AAA最高信用評級,美債收益率應當與SOFR曲線持平。但現實並非如此,美債收益率高於SOFR曲線,形成互換利差。當前10年期互換利差略低於40個基點,30年期互換利差為65個基點。這是美國財政狀況惡化,財政部需要額外付出的風險溢價。
理解這一差異,對判斷財政部管控長端利率的能力十分關鍵。財政部能夠嘗試做到的,是壓縮互換利差;手段包括債券回購、縮減長端債券的發行規模。近期美債回購規模上調之後,長端互換利差已經出現收窄。
由此我們並不認同“回購政策無效”的坊間説法——雖然長端收益率沒有下行,但長端互換利差確實已經收窄,説明回購已經取得效果。
信用基本面與供需,決定美債相對SOFR的定價,即互換利差
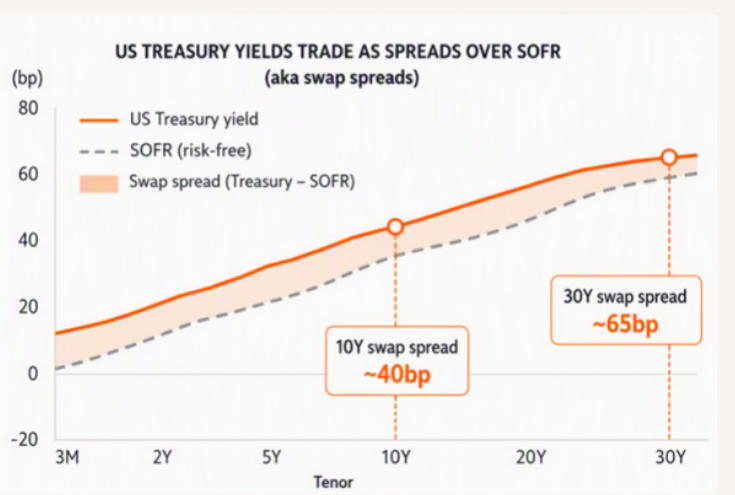
(理論上財政赤字會擾動實際利率、通脹;但美債相對無風險基準SOFR的溢價,主要由發債供給壓力、債務規模決定。如果美國還是AAA最高信用,美債收益率會跟SOFR完全重合;現實美國信用已經不是AAA,美債收益率整體高於SOFR;期限越長,互換利差越大:10年期約40bp,30年期約65bp。)
財政部可採取的手段,以及政策約束
如果財政部下決心深度干預收益率長端,可以進一步加碼。極端情形下,可以在可預見的未來暫停10年、20年、30年期國債全部招標,疊加加大長端債券回購,直接實現存量長債規模的絕對縮減。
若落地這套操作,長端美債收益率會向SOFR利率靠攏,甚至有可能跌破SOFR曲線,也就是美債收益率低於SOFR利率。
但該政策會帶來一個現實問題:在美聯儲加息週期中,長債發行縮減,就必須大幅增加短期國庫券供給。這種升級版“扭曲操作”,除非迫不得已,否則不會落地。就當前環境而言,還沒有走到這一步,核心原因是互換利差並未失控。僅依靠擴大回購,或是暫停例如20年期國債招標,就足以進一步收窄互換利差,無需動用這種激進手段。所以現階段,力度温和的政策更有可能落地。
我們再來設想極端危機情景:假設10年期互換利差飆升至100個基點,甚至200個基點。聽上去很極端?但要知道,迄今為止,市場還沒有經歷一輪真正猛烈的美債拋售。一旦發生,美債收益率會自主上行,大幅拉開相對SOFR曲線的利差。到那個時點,財政部就有理由出手干預,目標壓縮長端互換利差,推動美債相對互換重新走強。干預力度足夠大時,美債收益率可以跌破SOFR利率,但必須是前文描述的高強度政策。
SOFR利率本身為何就處於偏高位置
那SOFR利率本身呢?它理應是美債收益率的底部。這裏有壞消息,也有好消息。
壞消息:當前10年期SOFR利率為4.8%,高位來自偏高的實際利率;而實際利率回落,往往伴隨實體經濟走弱。
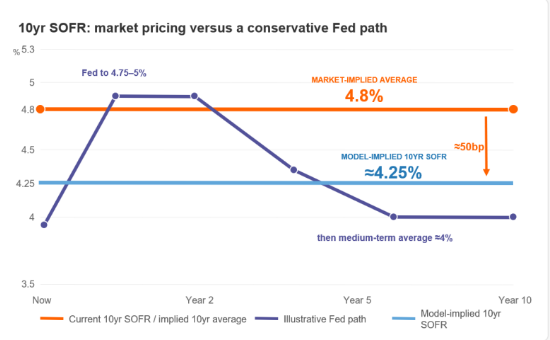
好消息:現在的10年期SOFR,已經計入了美聯儲將利率上調至4.75%-5%,並且未來十年利率平均維持在該區間的市場定價(均值約4.8%,和10年期固定利率持平)。在我們看來,市場這個貼現預期過於鷹派。聯邦基金利率就算上行到高位,長期均值大概率會遠低於5%。
我們的模擬測算:如果美聯儲加息到4.75%-5%,維持兩年,之後保守降息,中期利率均值落到4%,那麼10年期SOFR利率應當下行約50個基點,來到4.25%附近,這也是我們認為10年期SOFR合理的水平。
這也為政策干預創造了有利窗口:市場對持續加息的定價過度,推高了10年期SOFR。財政部出台干預措施,就有機會修正這部分虛高的定價。
若市場下調對聯邦基金利率的中期預期,10年期SOFR可以下行50個基點
強力干預之下,10年期收益率有望看向4%
如果財政部大力出台政策壓低長端收益率,路徑分為兩步:
1.第一階段:推動10年期美債收益率和SOFR利率持平,收益率下行40個基點;
2.第二階段:政策帶動10年期SOFR利率本身下行約50個基點。
合計10年期美債收益率下行約100個基點。從當前5.25%,下行至與SOFR齊平的4.25%;甚至有可能再下探25個基點。這就是貝森特財長理論上可以把10年期美債收益率打到4%的邏輯。當然,一個相對温和的結果——收益率穩穩回落至5%下方,同樣是可接受的情景。
這套政策究竟利大於弊還是弊大於利,則是另一個命題。我們的觀點:只有當美債出現專屬拋售行情,互換利差急劇走闊時,激進政策才有實施的正當性(我們並不預判該情景,僅做推演),此時干預可以視作為實體經濟控制風險損失。若非危機環境,這種“火箭筒式”強力干預,從中長期政策公信力角度看,反而可能弊大於利。
美國財政部長貝森特擁有壓低10年期美債收益率的政策工具,包括擴大債券回購規模、暫停長端國債招標發行。
本文推演一種情景:美國財政部針對收益率曲線長端出台實質性政策,目標壓低收益率。我們認為當下並無實施該政策的必要,因為相對擔保隔夜融資利率(SOFR),美債收益率並未處於異常偏高的水平。即便財政部出手,例如擴大回購規模、暫停20年期國債招標,政策效果大概率僅限於收窄互換利差,讓美債相對利率互換走強。
若想要對利率市場形成顯著衝擊,則需要更大力度、大範圍暫停長端國債招標。理論上這類操作不會影響SOFR利率,但當前10年期SOFR利率已經高出合理水平約50個基點。有利的一點是,財政部主動干預債市,完全有可能帶動長端SOFR利率大幅下跳。在極端情景下,一系列政策組合,有望推動10年期美債收益率重新看向4%關口。
我們並不預判會發生這一幕,也不建議推行這類政策。不過種種跡象顯示,美國財政部或許正在斟酌類似方案,但大概率會選擇力度更為温和的版本。除非美債市場出現真正的拋售潮——上一次還是“解放日”之後那一週的“拋售美國”行情。只有出現這類市場動盪,激進干預才具備更強的合理性,目的是規避債務路徑與實體經濟衍生出的更大風險。
SOFR曲線構成美債收益率的理論下限。
首先明確一個核心觀點:10年期美債收益率的形成邏輯較為晦澀,存在主觀解讀空間;但10年期SOFR利率完全可以通過數學模型計算得出。這點至關重要,它界定了財政部在管控長端收益率時,什麼能做、什麼做不到。
為什麼10年期SOFR利率是數學推導結果?所有互換交易商都會告訴你,該利率令互換交易盈虧平衡,匹配聯邦基金利率的市場預期路徑。10年期固定互換利率,等於互換存續期內經貼現後的浮動利率平均值。我們無法精準預知未來聯邦基金利率走勢,因此用市場貼現定價作為公允的預期路徑。
SOFR曲線代表無風險利率曲線。這條無風險利率曲線由市場貼現水平驅動,核心變量是通脹走勢,以及對應通脹環境下未來需要的實際利率。每一個期限,都對應一段時期內的通脹預期與適配的實際利率,而這兩者又由宏觀基本面決定:通脹由供需關係決定,實際利率則取決於生產率與實際經濟增長。
美債收益率以SOFR曲線為基準,形成利差
到這裏我們還沒有提及美國財政赤字,因為理論分析層面本就不需要。財政赤字會影響實際利率與通脹,但現實中,財政赤字規模、發債供給壓力、整體債務形勢,決定了美債收益率相對無風險SOFR曲線的溢價,也就是互換利差。
如果美國仍是AAA最高信用評級,美債收益率應當與SOFR曲線持平。但現實並非如此,美債收益率高於SOFR曲線,形成互換利差。當前10年期互換利差略低於40個基點,30年期互換利差為65個基點。這是美國財政狀況惡化,財政部需要額外付出的風險溢價。
理解這一差異,對判斷財政部管控長端利率的能力十分關鍵。財政部能夠嘗試做到的,是壓縮互換利差;手段包括債券回購、縮減長端債券的發行規模。近期美債回購規模上調之後,長端互換利差已經出現收窄。
由此我們並不認同“回購政策無效”的坊間説法——雖然長端收益率沒有下行,但長端互換利差確實已經收窄,説明回購已經取得效果。
信用基本面與供需,決定美債相對SOFR的定價,即互換利差
(理論上財政赤字會擾動實際利率、通脹;但美債相對無風險基準SOFR的溢價,主要由發債供給壓力、債務規模決定。如果美國還是AAA最高信用,美債收益率會跟SOFR完全重合;現實美國信用已經不是AAA,美債收益率整體高於SOFR;期限越長,互換利差越大:10年期約40bp,30年期約65bp。)
財政部可採取的手段,以及政策約束
如果財政部下決心深度干預收益率長端,可以進一步加碼。極端情形下,可以在可預見的未來暫停10年、20年、30年期國債全部招標,疊加加大長端債券回購,直接實現存量長債規模的絕對縮減。
若落地這套操作,長端美債收益率會向SOFR利率靠攏,甚至有可能跌破SOFR曲線,也就是美債收益率低於SOFR利率。
但該政策會帶來一個現實問題:在美聯儲加息週期中,長債發行縮減,就必須大幅增加短期國庫券供給。這種升級版“扭曲操作”,除非迫不得已,否則不會落地。就當前環境而言,還沒有走到這一步,核心原因是互換利差並未失控。僅依靠擴大回購,或是暫停例如20年期國債招標,就足以進一步收窄互換利差,無需動用這種激進手段。所以現階段,力度温和的政策更有可能落地。
我們再來設想極端危機情景:假設10年期互換利差飆升至100個基點,甚至200個基點。聽上去很極端?但要知道,迄今為止,市場還沒有經歷一輪真正猛烈的美債拋售。一旦發生,美債收益率會自主上行,大幅拉開相對SOFR曲線的利差。到那個時點,財政部就有理由出手干預,目標壓縮長端互換利差,推動美債相對互換重新走強。干預力度足夠大時,美債收益率可以跌破SOFR利率,但必須是前文描述的高強度政策。
SOFR利率本身為何就處於偏高位置
那SOFR利率本身呢?它理應是美債收益率的底部。這裏有壞消息,也有好消息。
壞消息:當前10年期SOFR利率為4.8%,高位來自偏高的實際利率;而實際利率回落,往往伴隨實體經濟走弱。
好消息:現在的10年期SOFR,已經計入了美聯儲將利率上調至4.75%-5%,並且未來十年利率平均維持在該區間的市場定價(均值約4.8%,和10年期固定利率持平)。在我們看來,市場這個貼現預期過於鷹派。聯邦基金利率就算上行到高位,長期均值大概率會遠低於5%。
我們的模擬測算:如果美聯儲加息到4.75%-5%,維持兩年,之後保守降息,中期利率均值落到4%,那麼10年期SOFR利率應當下行約50個基點,來到4.25%附近,這也是我們認為10年期SOFR合理的水平。
這也為政策干預創造了有利窗口:市場對持續加息的定價過度,推高了10年期SOFR。財政部出台干預措施,就有機會修正這部分虛高的定價。
若市場下調對聯邦基金利率的中期預期,10年期SOFR可以下行50個基點
強力干預之下,10年期收益率有望看向4%
如果財政部大力出台政策壓低長端收益率,路徑分為兩步:
1.第一階段:推動10年期美債收益率和SOFR利率持平,收益率下行40個基點;
2.第二階段:政策帶動10年期SOFR利率本身下行約50個基點。
合計10年期美債收益率下行約100個基點。從當前5.25%,下行至與SOFR齊平的4.25%;甚至有可能再下探25個基點。這就是貝森特財長理論上可以把10年期美債收益率打到4%的邏輯。當然,一個相對温和的結果——收益率穩穩回落至5%下方,同樣是可接受的情景。
這套政策究竟利大於弊還是弊大於利,則是另一個命題。我們的觀點:只有當美債出現專屬拋售行情,互換利差急劇走闊時,激進政策才有實施的正當性(我們並不預判該情景,僅做推演),此時干預可以視作為實體經濟控制風險損失。若非危機環境,這種“火箭筒式”強力干預,從中長期政策公信力角度看,反而可能弊大於利。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。