債務造勢、AI 吸金,黃金等傳統資產承擔流動性成本
2026-09-29 18:21:38
此前壓制資產、主導美聯儲政策的核心變量是通脹失控與加息預期,但隨着美聯儲持續鷹派落地、全球通脹預期逐步錨定,通脹驅動的行情週期已經結束。
當下真正主宰長端利率、重塑大類資產定價、持續壓制黃金價格的核心邏輯,是美國中長期償債壓力疊加AI超級資本需求,共同催生的結構性高利率格局,這也是本輪黃金持續承壓、估值反覆震盪的底層根源。
本輪美聯儲加息週期的核心目的,是壓制失控的通脹預期。
經過多輪密集鷹派操作後,當前市場通脹預期已顯著收斂,短期通脹反彈、持續超預期的概率大幅降低,通脹驅動加息、利空黃金的壞消息基本已經宣告結束。
取而代之的全新市場主線,是美國債務置換的結構性風險與長期資金定價重塑。
但是我們的觀點是這部分對利率的定價虛高了,但是短期又沒法去除虛火。
美國整體債務規模達40萬億美元,債務結構呈現25萬億內債+15萬億外債的特徵,這一結構決定了美國主權債務幾乎不存在實質性違約風險:超六成債務由本國機構、居民持有,屬於國內財富再分配,可通過國內展期、流動性調節、財政緩衝持續消化;
僅15萬億外債的結構,大幅降低了海外資本集中拋售、債務危機爆發的尾部風險。
2026—2028年是美國疫情期間低息中長期國債的集中置換高峯,海量低息存量債務即將置換為高息新債,持續抬升美國聯邦政府的償債成本。
政府利息支出剛性攀升、財政壓力持續放大,倒逼市場要求更高的風險溢價,最終推動美債長端收益率持續走高。這也是當前10年期美債收益率突破5.2%、30年期收益率超5.5%,創下多年高位的原因,但是這部分資金高估了美國債務暴雷的風險,這種過分膽小已經給了很多長線資金投資美債很好的點位,類似邏輯比如日本資金已經開始抄底40年期日本國債了美國機構也開始找機會抄底美債,因為現在美債、垃圾債的回報被拉的太高了,這種過分擔憂自然導致長久期的資產,類似黃金的價格縮水。
單純的債務置換壓力,不足以支撐當前如此極端的高利率格局。
本輪長端利率持續上行的關鍵增量,來自AI產業的超級資本競爭與剛性投資需求,這也是當前宏觀市場最特殊的結構性特徵。
傳統宏觀邏輯中,加息抬升資金成本會壓制企業投資、抑制產業擴張,但AI寡頭賽道完全打破這一規律。市場共識與產業實踐印證,頭部AI企業的技術迭代、算力佈局、生態佔領具備近乎無限的長期收益預期,極高的潛在回報率,讓AI巨頭完全不受高利率約束。即便資金成本大幅攀升,英偉達、微軟、Meta等頭部企業依舊持續加碼資本開支、推出千億級股票回購計劃,產業投資熱度持續高漲。
對於全球配置型機構而言,當前無風險長債收益率處於多年極值,是十年一遇的穩健配置機會。大量海外資金、長線資管機構持續拋售風險資產、增持美債、日債,進一步收緊市場流動性、夯實高利率格局。
在這一格局下,黃金的劣勢被無限放大。
作為無息一般等價物,黃金的核心定價錨是實際利率與機會成本。AI推升的產業資本回報率、美債債務風險推升的利率溢價,雙重共振帶動實際利率大幅走高,黃金的持有成本飆升、配置性價比持續走低,最終出現“債務風險抬升利好黃金保值屬性,但高利率虹吸徹底壓制金價”的結構性背離。
簡言之,AI產業的超額收益預期、美國債務的剛性溢價,共同製造了虛高的市場利率,形成了美國債務造勢,AI產業開票,而黃金、傳統實體行業、消費賽道,最終為這場流動性溢價買單的格局,就是老鷹叫,老虎回應,最後豬買單的格局。
當前多重基本面變量,進一步鞏固了市場穩態與高利率格局。
地緣層面,美伊談判持續推進、霍爾木茲海峽通航回暖,伊朗已同意暫停鈾濃縮換取美方制裁放鬆,區域衝突邊際降温、油價地緣溢價逐步消退,通脹輸入風險進一步降低,徹底鎖死了通脹再度失控的舊邏輯。同時伊拉克恢復伊朗航線,區域經貿回暖,進一步緩和了中東局勢不確定性。
政治層面,Polymarket數據顯示,民主黨11月拿下眾議院的概率高達91%,美國中期選舉懸念基本落地。
市場提前計價後續府會分裂、政策僵局的預期,但內債為主的債務結構,杜絕了極端債務風險爆發,僅帶來長期財政博弈預期,無法對沖當下高利率對黃金的壓制。
短期來看,市場虛高的利率格局仍將延續,金價難有趨勢性上漲行情。全球機構長線增配長債的趨勢剛剛啓動,利率下行的動力不足,黃金的高機會成本壓力將持續存在。
但隨着超長債買盤持續介入,市場利率的上行空間已逐步收窄,後續長端收益率有望逐步回調、修復虛高溢價。而黃金能否迎來趨勢性順風行情,核心不取決於美聯儲政策,而取決於兩大核心拐點:
第一,AI產業熱潮邊際退潮。當AI超額收益預期降温、資本開支增速放緩,市場資金需求回落,利率中樞將自然下行,黃金的機會成本壓力大幅緩解;
第二,美國勞動力市場降温。就業數據走弱將終結高利率的基本面支撐,疊加2026-2028年債務置換壓力的逐步落地,市場定價將從“資本稀缺”轉向“債務風險與經濟疲軟”,黃金的保值、避險屬性將重新佔據定價主導。
當前黃金最大的利空並非通脹與加息,而是AI超級資本需求+美債償債溢價共同催生的結構性虛高利率。
美國低違約風險的內債結構,讓債務危機難以落地、黃金避險價值無法釋放;AI寡頭不受利率約束的投資熱潮,持續透支市場流動性、抬升黃金持有成本。
短期金價仍將承壓震盪,等待利率溢價修復;中長期拐點明確:AI熱潮退潮、勞動力市場降温,將是黃金擺脱高利率壓制、開啓趨勢性行情的兩大核心信號。
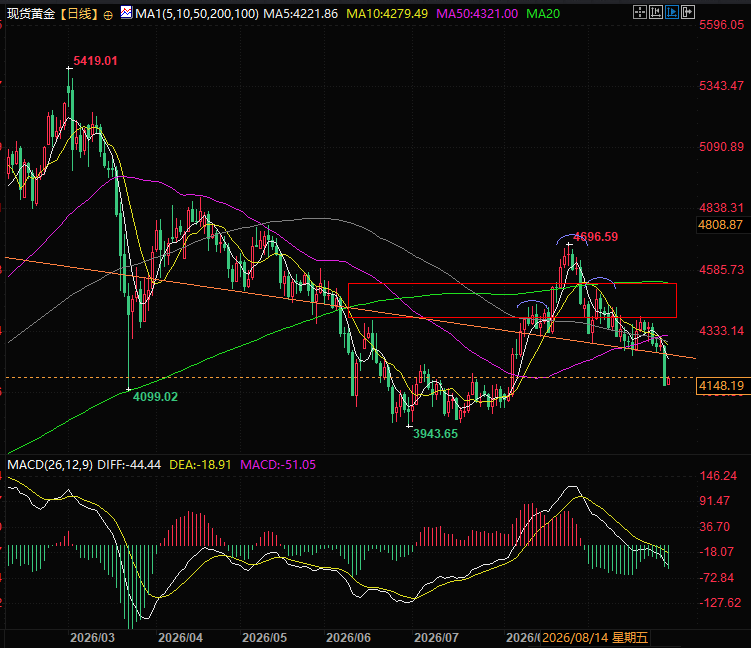
(現貨黃金日線圖,來源:易匯通)
北京時間18:20,現貨黃金現報4148美元/盎司。
當下真正主宰長端利率、重塑大類資產定價、持續壓制黃金價格的核心邏輯,是美國中長期償債壓力疊加AI超級資本需求,共同催生的結構性高利率格局,這也是本輪黃金持續承壓、估值反覆震盪的底層根源。
市場主線迭代:通脹退潮,債務與資本需求接棒定價
本輪美聯儲加息週期的核心目的,是壓制失控的通脹預期。
經過多輪密集鷹派操作後,當前市場通脹預期已顯著收斂,短期通脹反彈、持續超預期的概率大幅降低,通脹驅動加息、利空黃金的壞消息基本已經宣告結束。
取而代之的全新市場主線,是美國債務置換的結構性風險與長期資金定價重塑。
但是我們的觀點是這部分對利率的定價虛高了,但是短期又沒法去除虛火。
美國整體債務規模達40萬億美元,債務結構呈現25萬億內債+15萬億外債的特徵,這一結構決定了美國主權債務幾乎不存在實質性違約風險:超六成債務由本國機構、居民持有,屬於國內財富再分配,可通過國內展期、流動性調節、財政緩衝持續消化;
僅15萬億外債的結構,大幅降低了海外資本集中拋售、債務危機爆發的尾部風險。
2026—2028年是美國疫情期間低息中長期國債的集中置換高峯,海量低息存量債務即將置換為高息新債,持續抬升美國聯邦政府的償債成本。
政府利息支出剛性攀升、財政壓力持續放大,倒逼市場要求更高的風險溢價,最終推動美債長端收益率持續走高。這也是當前10年期美債收益率突破5.2%、30年期收益率超5.5%,創下多年高位的原因,但是這部分資金高估了美國債務暴雷的風險,這種過分膽小已經給了很多長線資金投資美債很好的點位,類似邏輯比如日本資金已經開始抄底40年期日本國債了美國機構也開始找機會抄底美債,因為現在美債、垃圾債的回報被拉的太高了,這種過分擔憂自然導致長久期的資產,類似黃金的價格縮水。
AI資本虹吸:本輪高利率的核心增量推手,獨立於貨幣政策
單純的債務置換壓力,不足以支撐當前如此極端的高利率格局。
本輪長端利率持續上行的關鍵增量,來自AI產業的超級資本競爭與剛性投資需求,這也是當前宏觀市場最特殊的結構性特徵。
傳統宏觀邏輯中,加息抬升資金成本會壓制企業投資、抑制產業擴張,但AI寡頭賽道完全打破這一規律。市場共識與產業實踐印證,頭部AI企業的技術迭代、算力佈局、生態佔領具備近乎無限的長期收益預期,極高的潛在回報率,讓AI巨頭完全不受高利率約束。即便資金成本大幅攀升,英偉達、微軟、Meta等頭部企業依舊持續加碼資本開支、推出千億級股票回購計劃,產業投資熱度持續高漲。
對於全球配置型機構而言,當前無風險長債收益率處於多年極值,是十年一遇的穩健配置機會。大量海外資金、長線資管機構持續拋售風險資產、增持美債、日債,進一步收緊市場流動性、夯實高利率格局。
在這一格局下,黃金的劣勢被無限放大。
作為無息一般等價物,黃金的核心定價錨是實際利率與機會成本。AI推升的產業資本回報率、美債債務風險推升的利率溢價,雙重共振帶動實際利率大幅走高,黃金的持有成本飆升、配置性價比持續走低,最終出現“債務風險抬升利好黃金保值屬性,但高利率虹吸徹底壓制金價”的結構性背離。
簡言之,AI產業的超額收益預期、美國債務的剛性溢價,共同製造了虛高的市場利率,形成了美國債務造勢,AI產業開票,而黃金、傳統實體行業、消費賽道,最終為這場流動性溢價買單的格局,就是老鷹叫,老虎回應,最後豬買單的格局。
地緣與選舉緩衝:短期穩定格局,不改利率趨勢
當前多重基本面變量,進一步鞏固了市場穩態與高利率格局。
地緣層面,美伊談判持續推進、霍爾木茲海峽通航回暖,伊朗已同意暫停鈾濃縮換取美方制裁放鬆,區域衝突邊際降温、油價地緣溢價逐步消退,通脹輸入風險進一步降低,徹底鎖死了通脹再度失控的舊邏輯。同時伊拉克恢復伊朗航線,區域經貿回暖,進一步緩和了中東局勢不確定性。
政治層面,Polymarket數據顯示,民主黨11月拿下眾議院的概率高達91%,美國中期選舉懸念基本落地。
市場提前計價後續府會分裂、政策僵局的預期,但內債為主的債務結構,杜絕了極端債務風險爆發,僅帶來長期財政博弈預期,無法對沖當下高利率對黃金的壓制。
黃金後市展望:拐點不在加息,而在AI退潮與就業降温
短期來看,市場虛高的利率格局仍將延續,金價難有趨勢性上漲行情。全球機構長線增配長債的趨勢剛剛啓動,利率下行的動力不足,黃金的高機會成本壓力將持續存在。
但隨着超長債買盤持續介入,市場利率的上行空間已逐步收窄,後續長端收益率有望逐步回調、修復虛高溢價。而黃金能否迎來趨勢性順風行情,核心不取決於美聯儲政策,而取決於兩大核心拐點:
第一,AI產業熱潮邊際退潮。當AI超額收益預期降温、資本開支增速放緩,市場資金需求回落,利率中樞將自然下行,黃金的機會成本壓力大幅緩解;
第二,美國勞動力市場降温。就業數據走弱將終結高利率的基本面支撐,疊加2026-2028年債務置換壓力的逐步落地,市場定價將從“資本稀缺”轉向“債務風險與經濟疲軟”,黃金的保值、避險屬性將重新佔據定價主導。
核心總結:
當前黃金最大的利空並非通脹與加息,而是AI超級資本需求+美債償債溢價共同催生的結構性虛高利率。
美國低違約風險的內債結構,讓債務危機難以落地、黃金避險價值無法釋放;AI寡頭不受利率約束的投資熱潮,持續透支市場流動性、抬升黃金持有成本。
短期金價仍將承壓震盪,等待利率溢價修復;中長期拐點明確:AI熱潮退潮、勞動力市場降温,將是黃金擺脱高利率壓制、開啓趨勢性行情的兩大核心信號。
(現貨黃金日線圖,來源:易匯通)
北京時間18:20,現貨黃金現報4148美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。